9月29日,北京九章云极科技股份有限公司正式递表港交所。根据计划,本次募集资金将用于提升研发能力,旨在基础设施层、计算操作系统层、数据及存储层以及应用及服务层上,完善计算基础设施,并迭代优化云服务平台。公司一直并将继续为研发活动投入大量资源;将用于AIDC项目,持续扩充公司的算力资源规模;将用于拓展销售渠道及强化品牌建设,在维系现有客户群的同时积极开发新客户。公司拟通过协助各地市场搭建自主可控的AI系统,实现可持续的国际业务增长及收入增长;将用作营运资金及其他一般公司用途,以支持日常业务稳定开展。
公司是中国领先的智算服务商,专为支持涵盖大规模模型训练及推理的算力密集型AI工作负载而构建。公司构建、经营及变现AI算力。公司为智算中心(AIDC)项目提供一站式智算基础设施解决方案,并提供由公司专有计算操作系统驱动的按需云计算服务。根据灼识咨询的资料,按2025年收入计,公司在中国智算服务商中排名第九,并为前十名中唯一的智算新云,使公司成为中国最大的智算新云。作为AI原生基础设施提供商,公司有别于超大规模智算服务商,从底层开始围绕高密度计算部署、异构资源编排及模型中心型计算需求所需的运营稳定性构建公司架构。
在生成式AI(涵盖大规模模型训练及高并发推理)的推动下,整个计算行业正在经历一场根本性转型。通用云架构过往针对事务型及扩展Web工作负载而设计,该等复合型工作负载催生了一套截然不同的基础设施需求,而传统以中央处理器(CPU)为核心的云端环境无法满足该等需求。因此,根据灼识咨询的资料,运算优化型AI原生基础设施对于维持持续的AI进展至关重要。公司通过AI基础软件(AIFS)服务建立了自身能力,其后于2023年年初战略性将资源集中于智算基础设施及云服务,随着企业应用开始加速,将公司在数据处理、训练编排及部署方面的模型工程专业能力延伸至基础设施层。
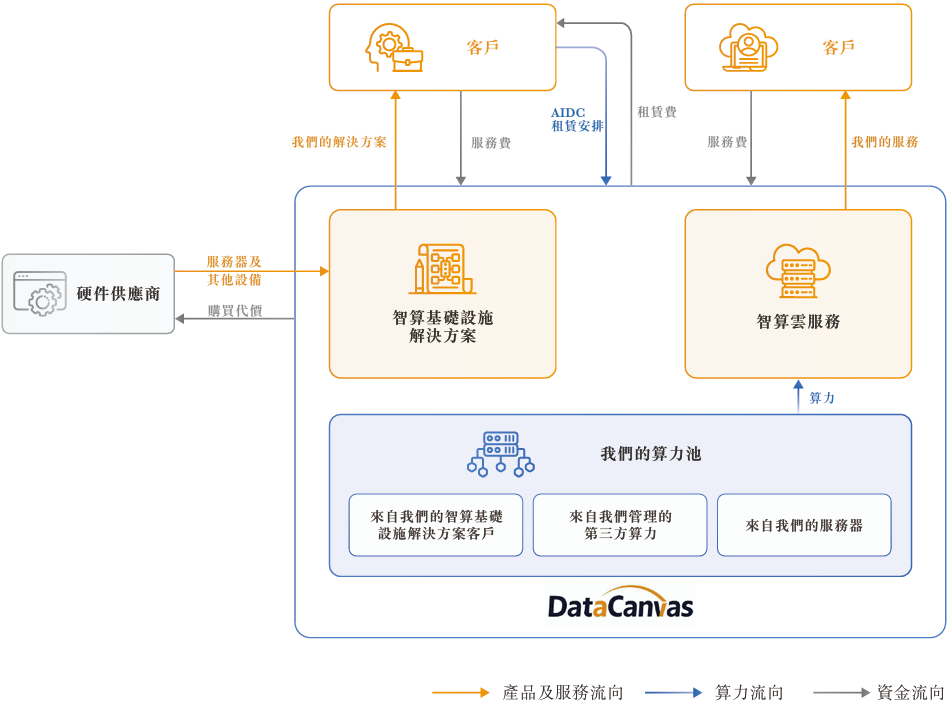
公司的战略性升级使公司站在中国AI基础设施建设的前沿,并以普惠算力为核心营运理念。公司通过异构调度、serverless编排及按使用量计费,降低智算的准入门槛。公司的专有“一度算力”标准以标准化算力计量单位(DCU)计量算力,并使收费与实际算力消耗(而非预留的物理容量)相匹配。根据灼识咨询的资料,其为中国智算行业首个此类可量化计费单位。公司亦已开始将此理念延伸至模型推理,将公司的计算集群及选定的第三方基础模型封装为标准化推理输出,客户通过公司的应用程序编程接口(API)获取该等输出,并按词元消耗量付费。
如今,公司经营两大主要业务线,其将AI算力的创造与其变现相连接。通过公司的智算基础设施解决方案,公司作为一站式解决方案提供商,负责AIDC的架构设计、硬件采购及集成部署,整合公司的专有计算操作系统,为地方政府、国有企业及民营企业提供完全同步、符合生产级标准的计算设施,同时亦确保长期获取算力。通过公司的智算云服务,公司经由专有AI原生平台提供池化计算、网络及存储资源,主要通过订阅、按量付费及专用计算集群服务企业客户及开发者,将公司的算力池变现。
公司主要通过长期安排获取算力,而非自行建设及拥有设施。公司的合作伙伴(包括设施拥有人及计算基础设施基金)为设施建设提供资金,而公司则提供涵盖硬件采购、架构设计、系统部署及持续运营管理的全套技术及运营能力。此安排所需的前期资本较自行建设为少,并使公司能够快速扩展区域产能。随着公司规模的扩大,公司计划以选择性自建基础设施补充该安排,以加强长期资产控制、支持部署公司的专有计算操作系统及提升单位经济效益。
公司的业务在运营及财务层面均实现快速扩张。为确保运营一致性,公司在计算资源的整个运营周期内对其实施全面管控,涵盖设施架构规划、系统部署及由公司专有计算操作系统驱动的日常动态调度。截至最后实际可行日期,在公司的“中央调度+区域节点”框架下,公司的可控算力在中国七个省份已超过29,000 PFLOPS,根据灼识咨询的资料,按签约生命周期管控容量计,这使公司位居中国领先的智算新云之列。截至最后实际可行日期,公司已通过公司的智算基础设施解决方案及智算云服务服务超过150家企业客户。公司的收入从2023年的人民币106.2百万元增长至2024年的人民币395.5百万元及2025年的人民币1,098.2百万元,并且由截至2025年6月30日止六个月的人民币306.4百万元增长至截至2026年6月30日止六个月的人民币588.4百万元,两年内增长近十倍,受惠于企业对智能基础设施的需求加速以及两大业务线的商业化程度不断深化。
公司的战略性升级应对中国AI产业由以软件为中心的发展向计算密集型商业化的结构性转变。基础模型需要大规模参数扩展及高并发推理,推动计算需求呈指数级增长。同时,下游消费已进入由词元经济驱动的推理时代,于此时代中,Token工厂的高容量处理及基于智能体的强化学习,已使数据中心建设成为一门复杂的工程学科。为把握该等机遇,公司主动且有序地从提供一次性交付独立软件的AIFS服务转型,以专注于公司的核心服务:智算基础设施解决方案及智算云服务。公司于2023年开始提供智算基础设施解决方案,并于2024年9月推出智算云服务。此调整应对市场向软件定义架构设计及按使用量计算的算力消费转型。
于往绩记录期间,公司的业务升级以有序及受控的逐步退出方式进行。截至2023年、2024年及2025年12月31日止年度,公司来自智算基础设施解决方案及智算云服务的收入合计分别占公司总收入的23.5%、84.5%及98.3%,而截至2025年及2026年6月30日止六个月则分别占公司总收入的97.6%及99.9%,并反映此审慎的资源分配。同时,公司的AIFS服务的收入贡献由2023年的76.5%下降至2024年的15.5%并进一步下降至2025年的1.7%,并且由截至2025年6月30日止六个月的2.4%下降至截至2026年6月30日止六个月的0.1%。为支持公司定位调整后的业务模式的可扩展性,公司大幅扩展了公司管理的技术版图。截至最后实际可行日期,公司在横跨中国七个省的分佈式网络中交付了超过31,000 PFLOPS的算力,并持有超过29,000 PFLOPS的可控算力。截至同日,公司通过智算基础设施解决方案及智算云服务为超过150名企业客户提供服务。