一、订单速览:一笔占年营收近三成的单一供应合同
10月8日,韩国探针卡厂商PMT发布单一销售/供应合同披露:合同标的为半导体检测装置PROBE CARD(探针卡),合同金额72.925亿韩元(不含增值税),占其2025年度营收的28.84%,销售与供应区域为韩国,供应期为95天。按披露比例推算,PMT最近年度(2025年)营收约252.9亿韩元(72.925亿÷28.84%,推算值)。
合同相对方为三星电子,其最近年度(2025年)营收为238.431万亿韩元,主营半导体生产。
合同要素 | 内容 |
合同标的 | 半导体检测装置PROBE CARD(探针卡) |
合同金额 | 72.925亿韩元(不含增值税) |
占2025年度营收比 | 28.84% |
合同相对方 | 三星电子(2025年营收238.431万亿韩元,主营半导体生产) |
销售与供应区域 | 韩国 |
供应期 | 95天 |
披露日期 | 10月8日 |
素材信息显示,PMT主营半导体测试工序用探针卡的制造与销售,尤其聚焦存储半导体用探针卡,其主要销售来源即为三星电子——本单是其核心客户的大额新订单落地。
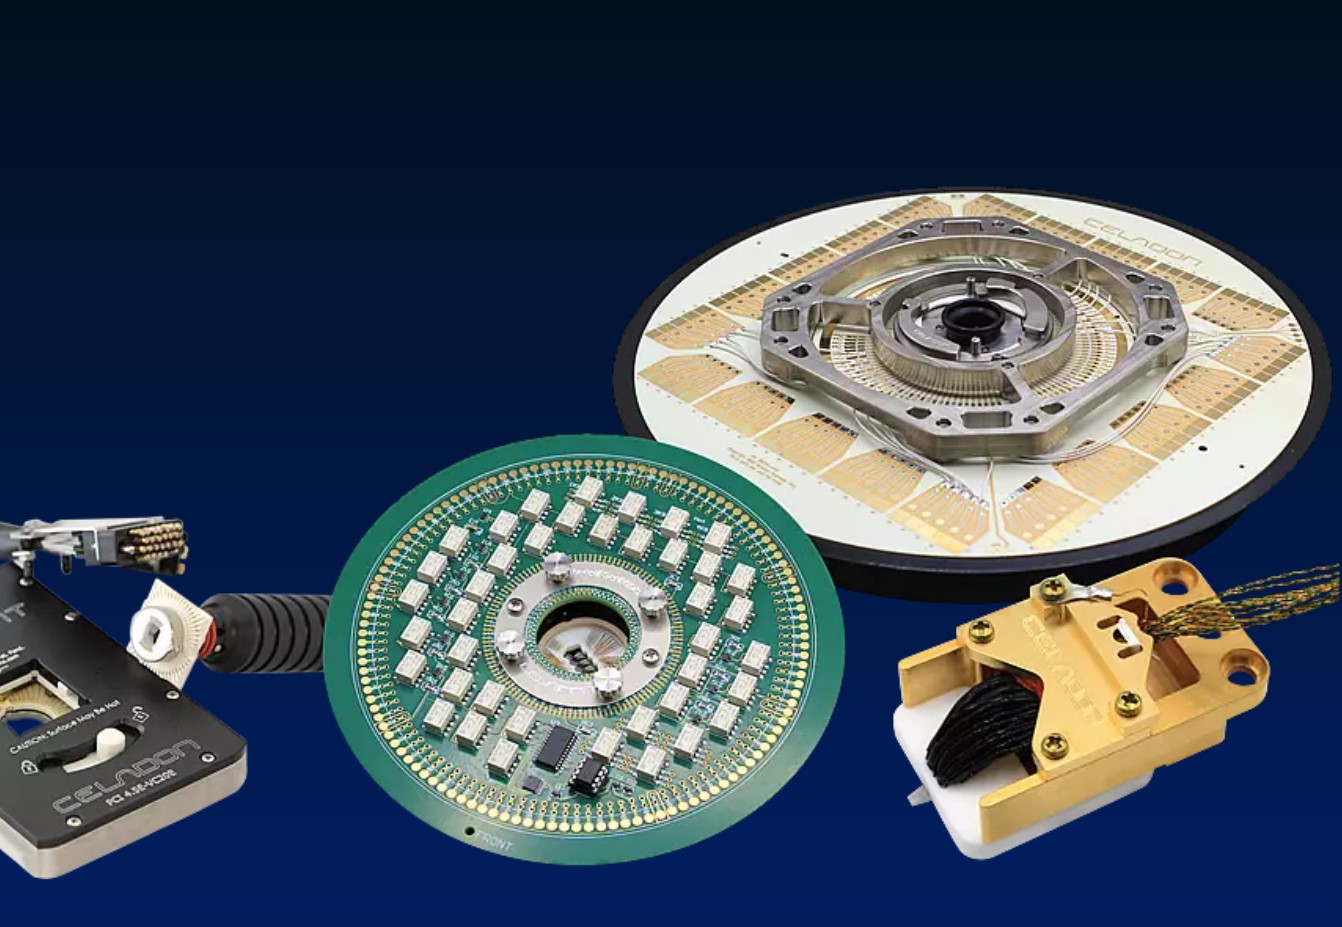
从产品属性看,探针卡是半导体晶圆测试(CP测试)的核心接口硬件,通过精密探针接触芯片焊垫或凸块引出电信号,在封装前筛除不良品,其精度直接决定测试良率与效率;测试环节成本约占芯片总成本的10%—20%,探针卡是产业链"卡脖子"环节之一。由于探针随测试次数损耗,探针卡具有鲜明的耗材属性,集微咨询将其称为AI算力浪潮下的"隐形耗材"。这一定位也解释了本单的另一个细节——95天的供应期,正对应探针卡"高频次、小批量、快周转"的采购节奏。
二、订单"三连发":韩国检测装备企业密集向存储大客户落地
本期监测窗口内,韩国半导体检测装备企业正向存储大客户密集落地订单:10月1日,DI公告153亿韩元规模的检测设备合同;10月6日,Nextin与SK海力士签订254.4亿韩元晶圆检测系统供应合同;10月8日,PMT落地本单72.9亿韩元探针卡订单。
披露日期 | 企业 | 合同标的 | 金额(亿韩元) | 相对方 | 占最近年度营收比 |
10月1日 | DI | 检测设备 | 153 | 监测素材未载明 | — |
10月6日 | Nextin | 晶圆检测系统 | 254.4 | SK海力士 | 38.02% |
10月8日 | PMT | 探针卡 | 72.925 | 三星电子 | 28.84% |
【图表:本期韩国检测装备企业订单金额对比】
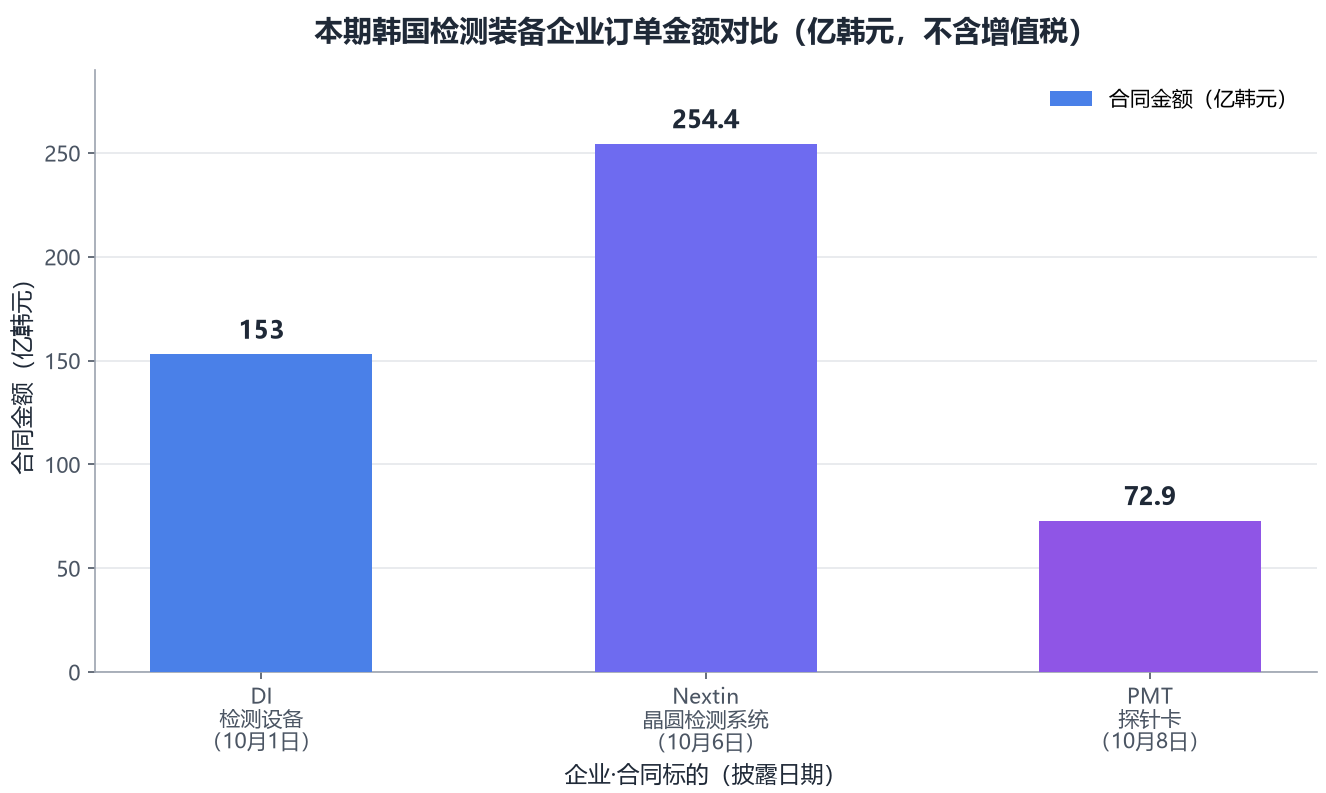
其中Nextin订单已获知识库报道交叉印证:该合同签订于10月6日(韩媒披露签订日为10月3日),标的为晶圆检测系统(Wafer Inspection System),相当于Nextin最近年度营收669.1亿韩元的38.02%,供货区域为韩国国内、无预付款;据行业媒体THE ELEC英文版报道,供货设备为Nextin的Aegis 2D成像晶圆检测系统,预计用于SK海力士龙仁新半导体产业园区首座晶圆厂Y1。
三笔订单在体量与节奏上的差异,与产品形态直接相关:晶圆检测系统、综合检测设备属于单台价值量大的资本性设备订单;探针卡则是测试环节的消耗品,单笔金额相对较小、下单频次更高。PMT本单以95天供应期落地,正体现出测试耗材"跟着产线跑"的供货特征。
三、产业逻辑:存储超级周期下,探针卡景气度上行
订单密集落地的背后,是"存储超级周期+晶圆级测试需求扩张"的双重逻辑。
从市场规模看,据TechInsights与Yole平均口径,全球半导体探针卡市场规模由2018年的16.51亿美元增至2024年的26.51亿美元,其间2023年受行业下行周期拖累收缩至21.09亿美元,2024年随AI需求爆发反弹并创历史新高,2029年预测规模将达38.22亿美元。另据Yole口径,2025年全球探针卡市场规模达28.76亿美元、同比增长14.13%,预计2030年将突破40亿美元。中国市场方面,2025年中国半导体探针卡市场规模约6.15亿美元,预计2025—2032年复合增长率为12.41%,2032年有望达到15.92亿美元。
【图表:全球探针卡市场规模关键节点】
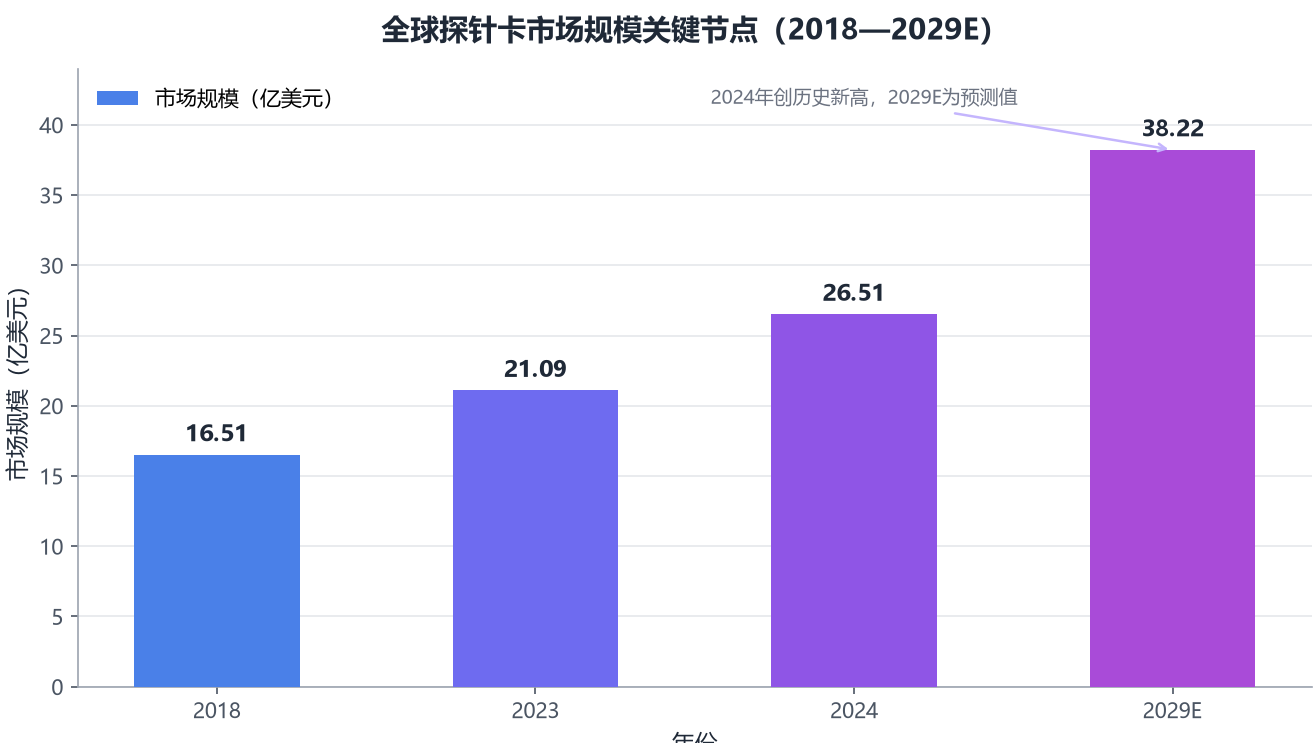
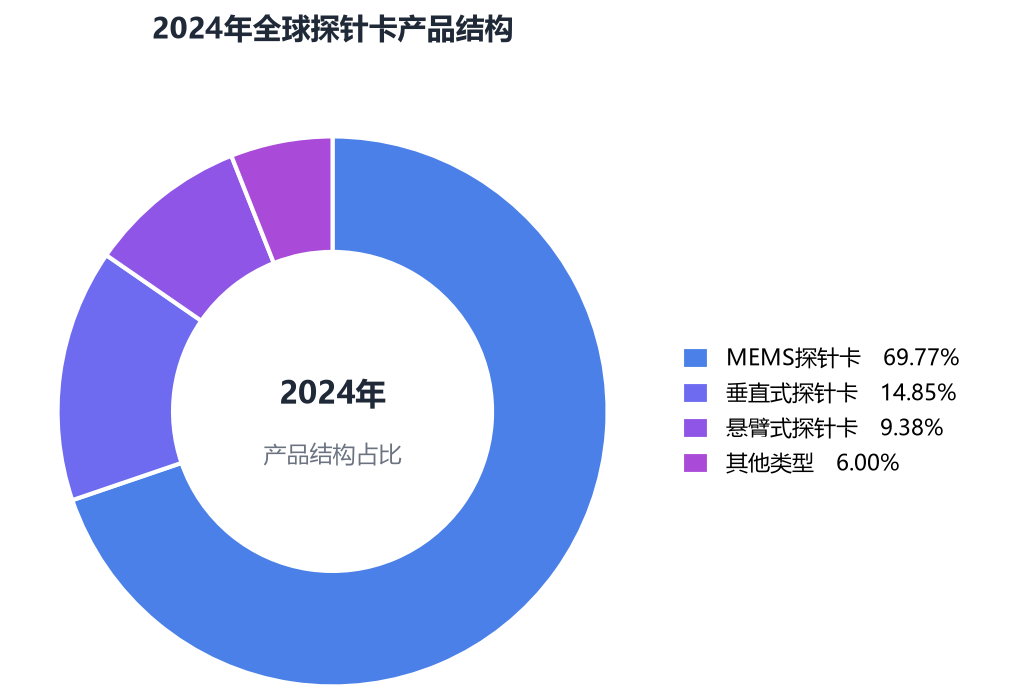
从产品结构看,2024年MEMS探针卡占全球市场份额达69.77%,垂直式、悬臂式探针卡分别占14.85%、9.38%,其余约6.00%为其他类型(按上述份额推算)。分应用看,存储探针卡占全球市场的30.10%,且存储探针卡中MEMS占比高达94.52%——PMT聚焦存储半导体用探针卡,其主战场正是这一由MEMS技术路线主导的三成市场。
【图表:2024年全球探针卡产品结构】
需求端的传导来自存储大厂的真实资本开支。三星电子2026年上半年研发投入达27.3万亿韩元(约合190亿美元)、同比增长51.5%,设备投资达28万亿韩元、同比增加近5万亿韩元,双双刷新半年度纪录;2026年第二季度,三星电子营收171.5万亿韩元、同比增长130%,营业利润89.5万亿韩元、同比暴增1813.8%,其中半导体(DS部门)当季销售额127.5万亿韩元、营业利润89.2万亿韩元。公司高管在业绩说明会上预计,存储供应短缺将持续到2028年,2026年和2027年供应限制将更加严峻;三星已将约60%—70%的总产能用于保障长期供货协议(LTA),并与全球五大数据中心客户完成签约。
价格信号同样印证景气度:据韩国媒体报道,三星电子今年第一季度将NAND闪存供应价格上调100%以上,此前DRAM价格已被曝上调近70%;公司还在推动三年或五年的多年度存储器供应合约,将"今天的价格"装进"明天的合同"。产能侧,三星为P5工厂第一阶段订购70余台光刻机、明确指向2027年投产,并宣布计划在光州投资约400万亿韩元建设两座新晶圆厂,龙仁晶圆厂集群进度同步加速。
SEMI统计显示,2026年全球半导体测试设备销售额预计增长31%至153亿美元,AI算力与存储扩产正为探针卡需求打开双通道。三星体系的采购放量也在向供应链传导:三星电机已与一家美国客户签署价值4539.95亿韩元(约合2.93亿美元)的AI服务器MLCC合同;三星还与韩国供应商FST签订250亿韩元合同,为其美国工厂提供EUV光刻胶处理设备。PMT本单探针卡订单的落地,显示存储大厂的采购波正从主工艺设备向检测、耗材环节纵深延伸;中国2.5D先进封装设备需求的激增,也在同步为韩国设备厂商提供增量收入。
四、竞争格局:高端探针卡寡头垄断,韩国本土力量卡位存储细分
全球探针卡市场呈高度集中的寡头垄断格局:2018年以来,全球前十大厂商合计占据80%以上的市场份额,其中美国FormFactor、意大利Technoprobe、日本MJC前三大厂商合计份额超过50%;按2022年Yole口径,FormFactor份额为23.2%、Technoprobe为21.8%、MJC为11.6%,韩国厂商Korea Instrument占3.2%。FormFactor独占超40%的高端市场份额,是台积电、三星先进制程的首选合作伙伴;MJC则在存储器测试领域优势明显,掌握HBM测试关键技术,主要客户包括三星、美光等。
在这一格局下,PMT作为韩国本土探针卡厂商的意义在于:在海外巨头垄断的高端市场中,韩国本土力量凭借地理邻近与客户深度绑定,在存储探针卡细分领域保持了稳定卡位。
延伸观察中国市场:QYResearch数据显示,2025年中国半导体探针卡市场规模约6.15亿美元;本土厂商强一股份2025年全球份额达3.87%、排名第六,已实现自主MEMS探针卡批量生产;精测电子的2D MEMS垂直探针卡已批量生产并交付客户,高频悬臂探针卡已在国内头部设计公司完成验证并批量使用。中国市场以国产替代为主逻辑的份额抬升,与韩国厂商"绑定本土大客户"的路径并行,将在全球探针卡格局中形成长期的互动与张力。
五、观察与展望
展望后续,有三条线索值得跟踪。其一,交付与收入确认——95天的供应期意味着本单收入大概率将在年内确认,可对照PMT后续披露节奏跟踪;其二,订单可持续性——PMT主要销售来源为三星电子,若三星存储扩产周期(P5指向2027年投产、光州400万亿韩元投资、龙仁集群加速)延续,其测试耗材采购节奏有望保持活跃;其三,集中度风险——单笔合同占年营收28.84%,意味着收入波动对单一大订单高度敏感,这也是PMT与Nextin(38.02%)共同的客户集中特征。
风险方面:高端探针卡市场由FormFactor、MJC等厂商牢牢占据,存储探针卡细分同样面临巨头竞争;韩国本土检测设备商此前亦经历过中国市场敞口收缩导致的营收波动,"本土大客户绑定"路径的成色仍需持续交付验证。
结语:一笔72.9亿韩元的订单,金额不大、信号不小——存储超级周期的红利正沿着"存储大厂→设备链→测试耗材链"逐级传导,DI、Nextin、PMT在10月上旬的订单三连发,正是这一传导的最新注脚;对观察韩国半导体装备生态而言,存储大客户测试环节的采购景气度,已成为一个值得持续跟踪的高频指标。