1. 银河微电拟6.45亿元发行股份收购恒泰柯100%股权 补足中高压功率器件短板
2. A股上市不足3个月 嘉立创筹划港股IPO
3. 蓝思科技拟2500万美元收购裴美高国际59.7805%股权
4. 海康威视第三季度营收272.22亿元,净利润同比增长36.97%
1. 银河微电拟6.45亿元发行股份收购恒泰柯100%股权 补足中高压功率器件短板
10月16日,银河微电发布公告称,公司拟通过发行股份的方式购买上海致能恒芯工业电子有限公司、共青城铭诺投资合伙企业(有限合伙)、天沐雨霖(上海)科技有限公司合计3名股东持有的恒泰柯100%股权并募集配套资金,交易价格6.45亿元。
根据公告,银河微电此次交易采用“发行股份购买资产+募集配套资金”的组合方式。交易对方为恒泰柯的三名股东,三方合计持有恒泰柯100%股权,交易价格确定为6.45亿元。收购完成后,恒泰柯将成为银河微电的全资子公司。由于交易对方上海致能恒芯在交易完成后持有的上市公司股份比例预计将超过5%,本次交易预计构成关联交易,但不构成重大资产重组。
公司底色:分立器件老牌厂商,低压领域根基深厚
银河微电是一家专注于半导体分立器件研发、生产与销售的国家级专精特新“小巨人”企业,采用IDM(垂直整合制造)模式运营。公司掌握20多个门类、120余种封装工艺,量产近10,000个规格型号,产品覆盖硅基器件、第三代半导体及光电器件全系列,从整流二极管、小信号三极管到Trench/SGT MOS、IGBT,再到SiC/GaN第三代半导体均有布局。
业绩层面,公司2025年实现营业收入10.50亿元,同比增长15.46%;扣非归母净利润6116.59万元,同比大增27.30%。2026年上半年增长进一步提速,营收6.11亿元,同比增长28.28%;归母净利润4825.85万元,同比增长77.28%。客户拓展方面,公司已进入吉利、沃尔沃亚太等主机厂功率MOS白名单,并导入科世达、西门子、尼得科等优质客户。
不过,银河微电当前的功率器件产品和技术储备主要集中在低压领域。这正是此次收购的出发点所在。
标的成色:中高压SGT MOSFET国产顶尖,直接对标英飞凌
恒泰柯半导体(上海)有限公司成立于2014年,主营功率半导体芯片的设计和销售,采用Fabless经营模式。公司已研发出SGT MOSFET产品平台,现有700余款产品,并取得多个SGT MOSFET、高压超结(SJ)、IGBT和氮化镓的美国专利,产品广泛应用于各类电源、锂电池保护、无刷电机、新能源及E-car(OBC、电控)等领域。
恒泰柯最核心的竞争力在于中高压段的产品能力。据重组预案披露,恒泰柯在150V-200V范围内的中高压SGT MOSFET已达到国产顶尖水准,可直接Pin-to-Pin对标并替代英飞凌中压系列产品。财务数据显示,恒泰柯2024年、2025年营业收入分别为2.06亿元、1.93亿元,净利润分别为3223.25万元、3571.80万元,截至2025年底归母股东权益为4.16亿元。
战略逻辑:高低压全覆盖,Fabless设计能力注入IDM平台
银河微电在预案中明确了此次收购的协同逻辑。产品层面,交易完成后公司有望迅速补足中高压功率半导体器件方面的技术短板,快速推进中高压功率器件、车规级器件等重点产品的迭代升级与新品落地,形成高低压全覆盖的产品格局。恒泰柯聚焦的快充、工业电源等应用领域,与银河微电现有主业高度契合。
模式层面,恒泰柯的Fabless设计能力注入银河微电的IDM平台后,公司有望既保留Fabless模式快速创新的优势,又获得IDM模式产能可控、成本可控、质量可控的保障,实现“设计+制造”的垂直整合。客户资源方面,双方整合后有望精准匹配下游行业升级趋势与客户定制化需求,拓展高端市场与核心客户供应链。
2. A股上市不足3个月 嘉立创筹划港股IPO
10月16日晚间,嘉立创发布公告称,公司正在筹划发行境外上市股份(H股)并申请在香港联交所主板挂牌上市。这距离嘉立创在A股上市不足3个月。8月4日,嘉立创在A股上市,股价最高超234元/股,市值一度超1300亿元。截至10月16日收盘,嘉立创股价报160.76元/股,涨幅达4.32%,总市值为893.10亿元。
公告显示,嘉立创筹划港股IPO,是为了深入推进全球化战略布局,拓宽境外融资渠道,提升国际化品牌形象与境外经营能力,助力海外业务拓展。
作为电子产业基础设施综合服务提供商,嘉立创通过自建下单网站和自有生产仓储基地,提供印制电路板制造、电子元器件购销及电子装联等全产业链一体化服务。
境外业务正在成为嘉立创收入的重要来源。2026年上半年,嘉立创境外收入同比增长63.76%至15.16亿元,占营业收入比例达21.14%。
10月16日晚间,嘉立创披露业绩预告称,公司预计2026年前三季度归母净利润同比增长78.76%至118.48%,原因包含海外业务保持较快增长。
3. 蓝思科技拟2500万美元收购裴美高国际59.7805%股权
蓝思科技(06613)10月16日在港交所公布,该公司(买方)与吕松寿先生(卖方)、裴美高国际、元拾科技及吕绍华签署《关于裴美高国际有限公司(PMG International Co.,Ltd.)59.7805%股份的股份买卖协议》,有条件地同意购买吕松寿持有的约298.9万股裴美高国际普通股,占其全部已发行股本的59.7805%,代价2500万美元。收购完成后,裴美高国际将成为蓝思科技控股子公司,目标集团财务业绩将并入公司账目。

这并非一笔突如其来的交易。早在2025年12月,蓝思科技便已与吕松寿签订股权收购意向协议,拟收购裴美高国际100%股权。2026年6月,蓝思科技先行以5000万元人民币向裴美高国际旗下核心运营主体元拾科技(浙江)有限公司增资,取得后者14.28%股权。此次59.7805%股权的收购,是前述意向协议的实质性落地步骤。公告同时明确,剩余40.22%股权的收购事宜,各方将根据标的实际经营状况、审计及评估结果进一步协商,存在不确定性。
标的成色:服务器机柜与液冷模组,手握英伟达RVL认证
裴美高国际注册于萨摩亚,自身不直接经营业务,其核心资产是持有元拾科技95.1164%股权。元拾科技的主营业务为服务器机柜及其结构件(机架、滑轨、托盘、Busbar等)以及服务器液冷模组的生产与销售。
这笔收购对蓝思科技最直接的价值,在于元拾科技手中的供应链资质。元拾科技已进入英伟达供应链体系,并持有英伟达RVL(推荐供应商名单)认证,是全球仅五家持有该认证的企业之一。据证券时报报道,元拾科技已为英伟达GB200/GB300系列提供MGX Rack机架、滑轨系统等核心组件,并进一步切入英伟达下一代Vera Rubin平台的开发团队,担任核心开发角色。
从产能准备看,相关公司已在东莞松山湖园区完成AI服务器结构件及液冷散热系统的扩产,通过国内外头部客户验厂并获得正式订单,正处于量产爬坡阶段。
战略意图:从消费电子精密制造迁移至AI算力硬件
蓝思科技以消费电子精密结构件起家,智能手机与电脑类业务仍是其收入基本盘。2025年上半年,公司总收入329.6亿元,其中智能手机与电脑类贡献271.85亿元。但在AI算力需求爆发、液冷散热成为高功耗芯片必选项的背景下,蓝思科技明确将AI硬件作为第二增长曲线。
蓝思科技在公告中表示,通过此次收购,公司将快速获得服务器机柜业务的成熟技术与客户认证,以及液冷散热系统集成能力,与自身精密结构件制造及“材料—模组—整机”垂直整合能力形成互补,增强在AI算力硬件方案中的竞争力。
液冷赛道的逻辑在于功耗倒逼。据甬兴证券分析,英伟达GB300的TDP功耗预计提升至1400W,下一代Rubin Ultra GPU功耗有望达到2300W;按ASHRAE推荐标准,芯片TDP大于300W、机柜功率密度大于40kW时即推荐使用液冷制冷技术。元拾科技同时具备机柜与液冷模组的供应能力,恰好卡在这一技术切换的节点上。
交易结构与后续看点
此次交易不构成关联交易,也不构成重大资产重组,无需提交蓝思科技董事会及股东会审议。2500万美元的对价折合人民币约1.72亿元,资金来源于公司自有或自筹资金。公告同时提示,股份买卖协议需满足先决条件后方可实施,存在变动或不能实施的可能性。
对蓝思科技而言,收购完成只是第一步。元拾科技能否在英伟达下一代平台量产周期中守住并扩大份额,松山湖产能爬坡能否跟上客户需求节奏,以及剩余40.22%股权的整合路径如何安排,将决定这笔交易最终能为蓝思科技的AI算力业务贡献多少实质增量。
4. 海康威视第三季度营收272.22亿元,净利润同比增长36.97%

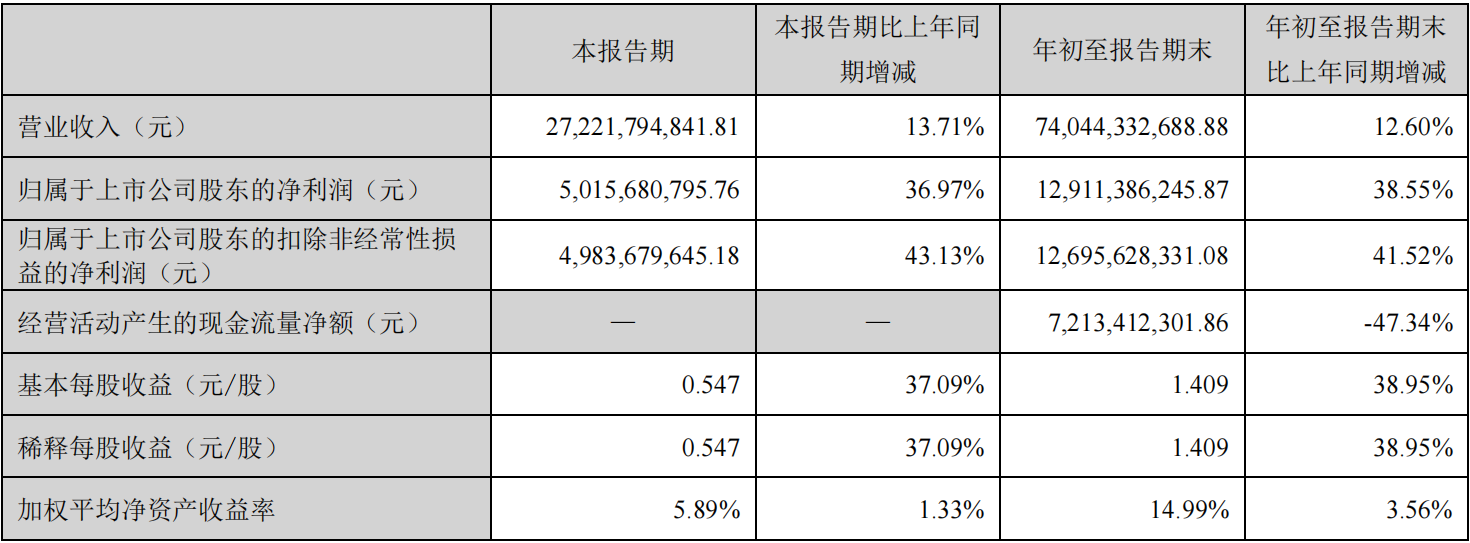
10月16日,海康威视披露2026年第三季度报告,报告未经审计。第三季度单季,公司实现营业收入272.22亿元,同比增长13.71%;归属于上市公司股东的净利润50.16亿元,同比增长36.97%;归属于上市公司股东扣除非经常性损益的净利润49.84亿元,同比增长43.13%;基本每股收益0.547元/股,同比提升37.09%;加权平均净资产收益率5.89%,较上年同期提升1.33个百分点。
2026年前三季度,公司实现营业收入740.44亿元,同比增长12.60%;归属于上市公司股东的净利润129.11亿元,同比增长38.55%;归属于上市公司股东扣除非经常性损益的净利润126.96亿元,同比增长41.52%;基本每股收益1.409元/股,同比提升38.95%;加权平均净资产收益率14.99%,较上年同期提升3.56个百分点。公司表示,归母净利润增长主要系收入同比增长、毛利率同比上升所致。
现金流方面,前三季度公司经营活动产生的现金流量净额72.13亿元,同比下降47.34%,变动原因为采购备货支出增加。
资产负债端,截至2026年9月30日,公司总资产1413.91亿元;归属于上市公司股东的所有者权益842.75亿元;总股本91.65亿股。流动资产合计1097.26亿元,非流动资产合计316.65亿元;负债合计478.45亿元,所有者权益合计935.46亿元,资产负债结构整体平稳。存货333.34亿元,较2025年末204.72亿元明显增长,与采购备货增加情况相印证。
费用投入上,前三季度研发费用93.46亿元,持续保持较高研发投入规模;销售费用90.15亿元,管理费用23.70亿元。本期财务费用为5.11亿元,上年同期为‑6.34亿元。投资收益7.73亿元,对联营和合营企业投资收益7.11亿元。前三季度公司实现营业利润168.32亿元,净利润147.14亿元,其中少数股东损益18.02亿元。
现金流量表显示,前三季度经营活动现金流入887.60亿元,流出815.47亿元;投资活动现金净流出13.76亿元;筹资活动现金净流出152.11亿元;汇率变动对现金及现金等价物产生‑2.30亿元影响;期末现金及现金等价物余额366.01亿元。