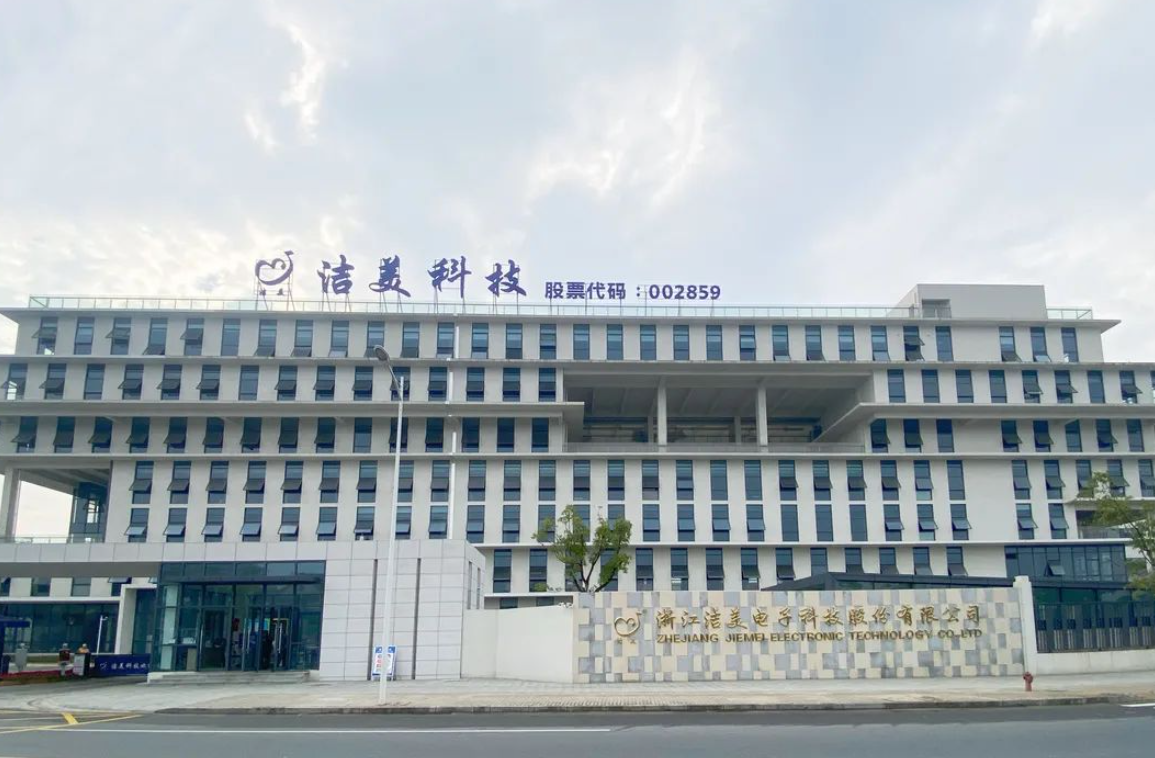
10月26日晚,洁美科技(002859.SZ)一口气抛出两份公告:一份是前三季度营收19.40亿元、同比增长27.10%的三季报;另一份是拟投资26.84亿元建设"年产4万吨光学级BOPET膜及年产7.68亿平方米高端离型膜项目"的扩产计划。一份证明"现在卖得好",一份宣布"未来要卖更多"——业绩景气与产能扩张在同一天互为注脚,这是财报季里最有说服力的组合。
公告的关键表述只有一句话,却分量极重:"公司离型膜出货量持续走高,目前已经达到现有产能的上限,无法进一步扩大对战略客户的批量供货规模。" 对于一家制造业公司而言,满负荷运转的产线,就是最硬的可行性报告。
满负荷的产能 + 加速的订单
先看这份扩产计划背后的经营基本盘。2026年三季报显示:前三季度公司实现营业收入19.40亿元(+27.10%)、归母净利润2.23亿元(+26.93%);第三季度单季营收7.71亿元,同比增速提升至36.80%,呈逐季加速态势。
利润端有两个更值得关注的结构性信号:
前三季度营业利润同比增长40.17%、利润总额同比增长41.09%,双双跑赢营收增速——公司在中报中明确,主因是"报告期内订单量同比增长"。订单驱动的利润弹性,正在超越收入弹性。
第三季度扣非净利润8508.16万元,环比大增55.80%。前三季度归母净利中包含3918.28万元一次性资产处置收益(江西电材"退城入园"旧厂房搬迁补偿),剔除该因素后,扣非口径的逐季加速更真实地反映了主业的向上斜率。
收入加速、订单驱动、满产运行——三个信号叠加,扩产就不是"产能过剩期的豪赌",而是"供不应求期的必答题"。
4万吨基膜+7.68亿平米离型膜的"一体化闭环"
细看项目构成,会发现这笔26.84亿元的棋,落点其实有两层。
第一层是离型膜产能本身。 项目将建设年产7.68亿平方米高端MLCC离型膜生产线,直接回应"出货量已达现有产能上限"的现实约束——满产意味着公司手握订单却接不了更多单,新产能投产之日,就是战略客户供货规模扩大之时。
第二层是更关键的光学级BOPET基膜。 项目同步建设年产4万吨光学级BOPET膜生产线,引进高速超宽幅精密涂布生产线、光学功能双向拉伸聚酯薄膜生产线等核心设备。公告对此说得直白:增强"核心原材料自主供应能力",提升"BOPET基膜与离型膜之间的技术协同",稳定高端离型膜的质量和供货能力。
这一层的战略意义在于:高端离型膜的核心壁垒恰恰在基膜——基膜的品质决定了涂布后离型膜的精度上限,而此前国内厂商大多依赖外购日韩基膜。洁美科技从"自制原纸"起家,产业链一体化是其纵横载带市场二十余年的看家本领;此次将一体化打法复制到"基膜—涂布—分切"全链条,等于把高端离型膜的成本曲线和品质稳定性都握在自己手里。
一条从265亿奔向418亿的赛道
这项投资踩中的,是电子材料行业确定性最强的结构性机会之一。
市场规模在扩容。 行业调研数据显示,全球MLCC离型膜市场规模2025年约265亿元,2026年预计约282亿元,到2032年有望达到418亿元——六年近六成的增量空间。
需求结构在向高端倾斜。 公告援引的行业判断准确点破了格局:受AI服务器与新能源需求高增长推动,MLCC市场呈现"高端紧缺、中低端过剩"的结构性分化,高端MLCC需求拉动离型膜需求持续攀升,且高端MLCC离型膜增速将显著高于行业平均。AI服务器对高容值、小型化MLCC的消耗量数倍于传统服务器,而每一片高端MLCC的流延成型工序,都离不开高端离型膜。
供给端仍在日企手中。 高端离型膜市场约85%的份额被日本三井化学、东丽、帝人、东洋纺及韩国COSMO、南亚塑胶等企业占据。叠加工信部《基础电子元器件产业发展行动计划》等政策对MLCC产业链自主可控的推动,国产替代窗口清晰可见——这既是洁美科技的机会,也是这份扩产公告的产业意义所在。
从台系到日系,全球第一梯队的"入场券"已经拿到
扩产最容易引发的疑问是:产能建出来,卖给谁?洁美科技的客户名单回答了这个问题。
在MLCC离型膜领域,公司产品已在国巨、华新科、风华高科、三环集团、微容电子、信维通信、昀冢科技、达利凯普等主流客户端稳定批量供货;更具含金量的是,公司已顺利完成村田、三星电机、太阳诱电、TDK——全球MLCC四巨头的验证并实现批量供货。日系原厂对材料认证之严苛业内皆知,能够同时通过台系、日系、韩系头部客户认证的国产离型膜厂商屈指可数。
换言之,这份扩产计划不是"先建产能再找客户",而是"客户在手、订单催着产能走"。满负荷的表述之所以关键,正在于此:新产能对应的是已被验证、正在排队的需求。
一只"现金牛"托举一场"持久战"
市场自然会关心:26.84亿元——相当于公司当前市值(203.10亿元)约13%(测算)的投资,钱从哪来、底子够不够厚?
公司给出的答案是股权融资、银行贷款及自有资金的组合。而支撑这场"持久战"的底座,是洁美科技深耕二十余年的基本盘:纸质载带全球市占率约70%,是国内薄型载带细分领域当之无愧的冠军,公司也是国内唯一集纸质载带、电子胶带、塑料载带、离型膜生产于一体的综合配套生产企业,兼具国家级制造业单项冠军的资质与从原纸、塑料粒子到聚酯薄膜的全链条自制能力。
这只成熟的"现金牛"业务,一边为高端膜材的长期研发与认证提供造血支持,一边通过"载带+胶带+离型膜"的一站式配套深度绑定MLCC客户——离型膜每突破一家客户,都在放大整个耗材平台的协同价值。26.84亿元投入的,不只是两条生产线,而是公司从"载带之王"走向"电子耗材平台"的关键一跃。
三年建设期背后的订单能见度
按照公告,项目建设周期3年(2026年11月至2029年10月),预计2028年中期开始逐步投产。表面上看周期不短,但换一个角度看:在2028年行业调研预测市场仍将向418亿元规模爬坡的赛道上,产能是稀缺资源,先落子者得先手。
公司同时承诺"将结合下游市场需求、客户认证进展和自身经营情况推进项目建设和产能释放"——分步投产、按需爬坡的安排,本身就把供给节奏锚定在需求确定性上。叠加村田等全球头部客户已批量供货的既有格局,这份三年期投资的订单能见度,远高于一般意义的逆周期扩张。
结语
从纸质载带全球70%的市占率,到村田、三星电机、太阳诱电、TDK的批量供货,再到今天满负荷产线之上的26.84亿元扩产——洁美科技正在做的事情,是把二十年在"一张纸"上建立的冠军方法论,复制到"一张膜"上。高端离型膜85%的日韩份额、418亿元的市场终点、AI驱动的结构性紧缺,都在等待国产力量进场。满产的产线已经发出信号:需求等不及了,而洁美科技给出了自己的回答。