美东时间10月29日盘后,英特尔股价应声跳水,截至发稿跌幅达23.43%,若10月30日正常交易时段延续这一跌幅,公司市值将蒸发超过1120亿美元。导火索是一份“利润超预期、指引砸场子”的财报:以色列工厂爆炸事故、内存涨价引发的PC需求疲软与巨额扩产开支三重压力叠加,让这家芯片巨头向市场泼了一盆冷水。
一、最好的季度业绩,遇上最难看的指引
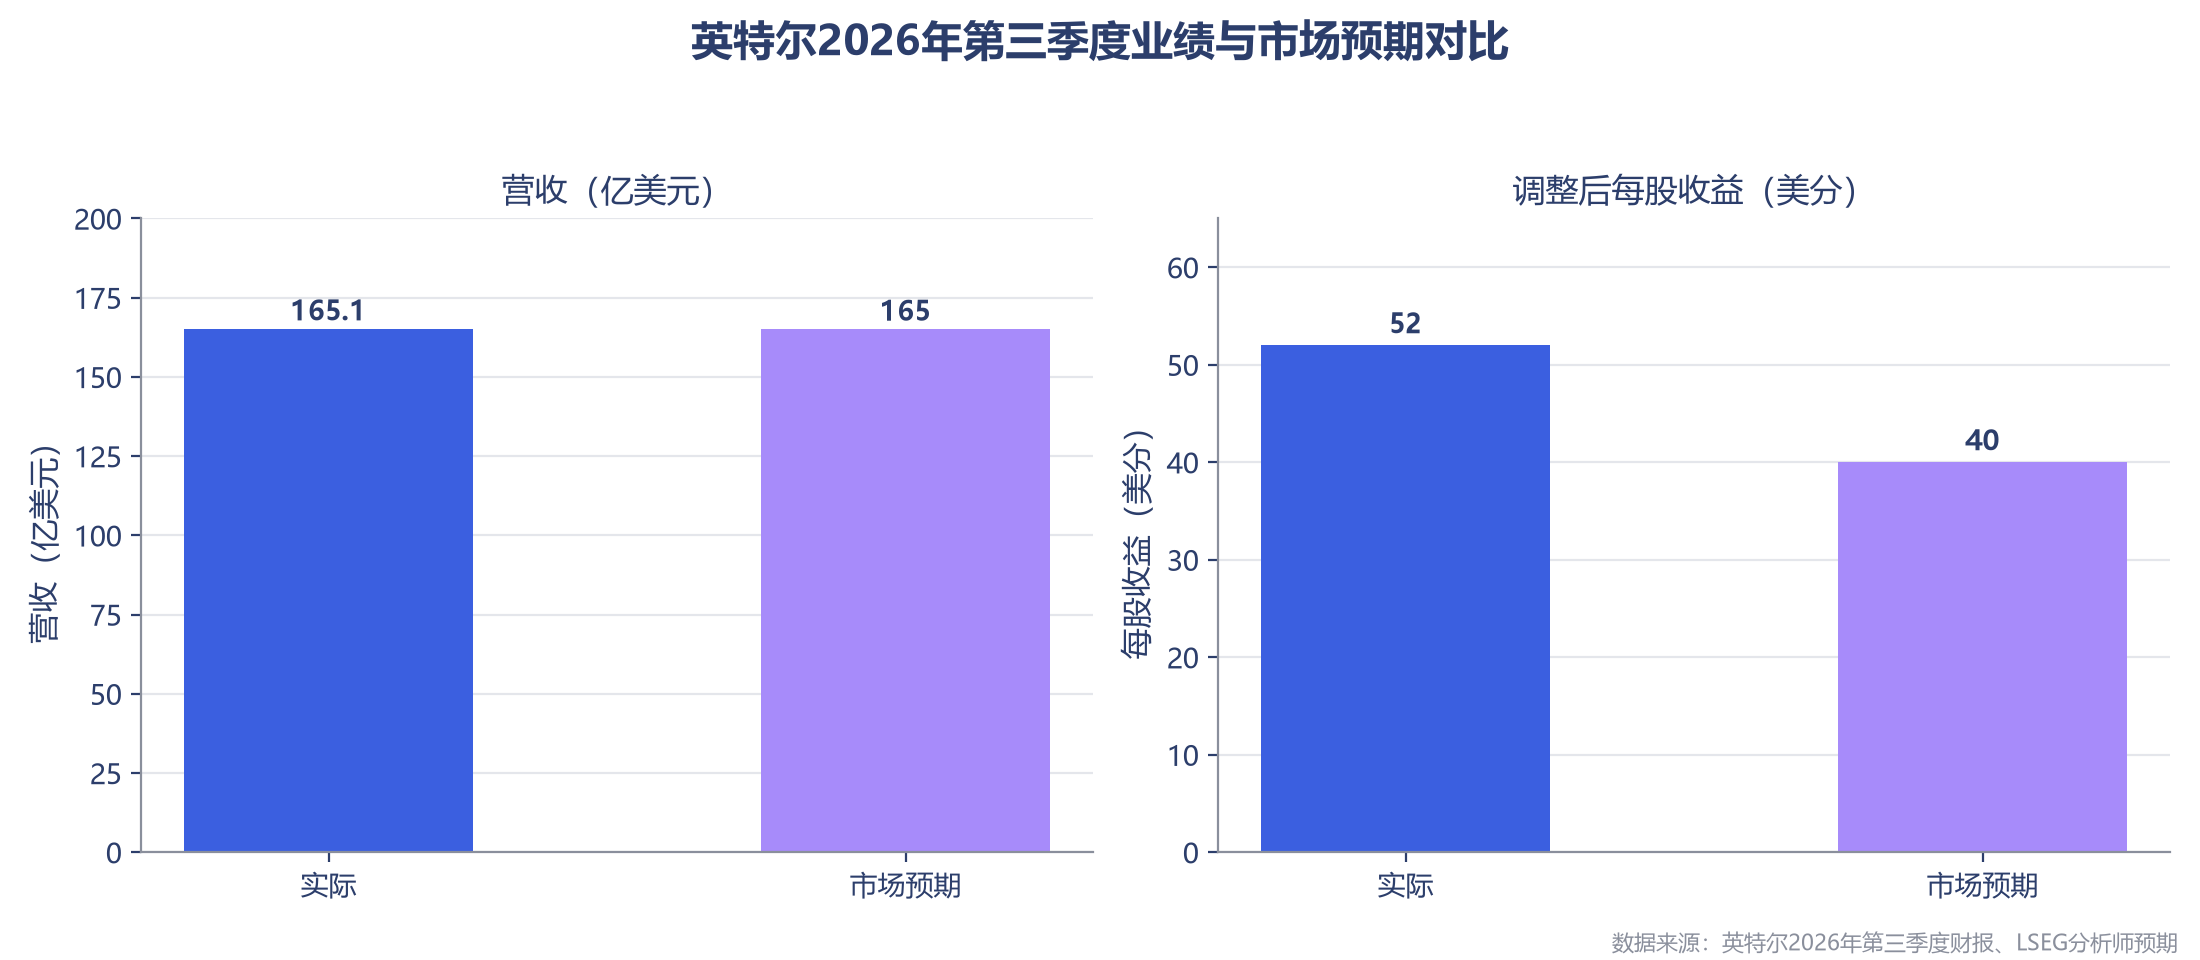
单看第三季度成绩单,英特尔的表现并不差。截至9月26日的第三季度,公司营收165.1亿美元,同比增长21%,与市场预期的165亿美元基本一致;调整后每股收益52美分,高于分析师预期的40美分。盈利质量也在改善:当季营业利润从上年同期的6.83亿美元增至25.22亿美元,调整后净利润约28亿美元,同比增长169%;归属于英特尔的净利润为33.20亿美元,同比下降18%,主因是去年同期计入了54.52亿美元业务出售收益,抬高了比较基数。
增长引擎来自数据中心与AI业务。该部门当季营收73.18亿美元,同比增长78%,创下15年来最快收入增速,营业利润达30.39亿美元。英特尔管理层在电话会上表示,AI正在从回答问题走向多步推理、任务编排和持续执行,这些变化正在扩大CPU的作用,公司当前最紧迫的任务之一,就是加快至强(Xeon)处理器的供货。
与之形成鲜明反差的是PC业务。客户端计算与物理AI板块当季营收80.97亿美元,同比下降5%,环比下降9%。IDC初步数据显示,第三季度全球PC出货量约6270万台,同比下降20.1%。
二、第四季度指引,泼向市场的冷水
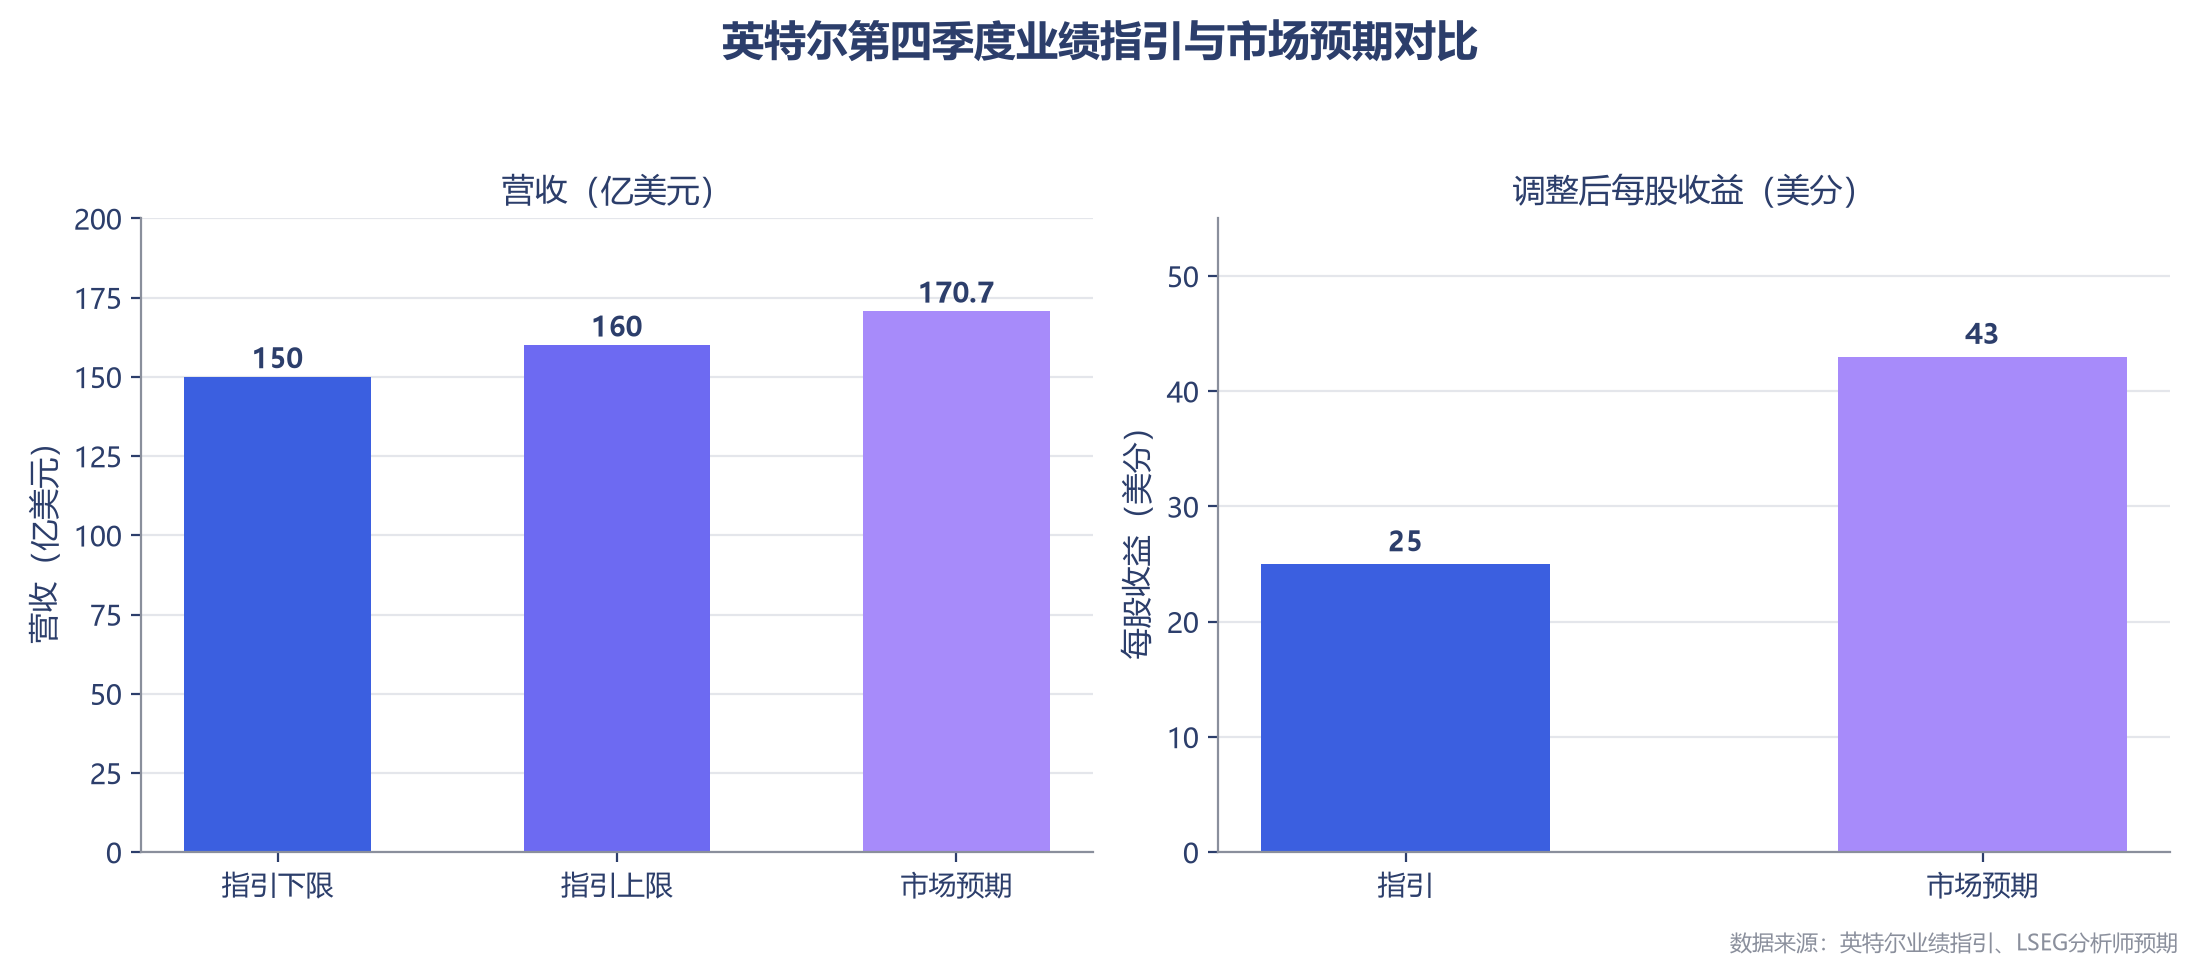
真正引发暴跌的是前瞻指引。英特尔预计第四季度营收为150亿至160亿美元,低于分析师平均预期的170.7亿美元;调整后每股收益预计仅25美分,远低于市场预期的43美分;第四季度PC芯片收入还将环比下降约25%。
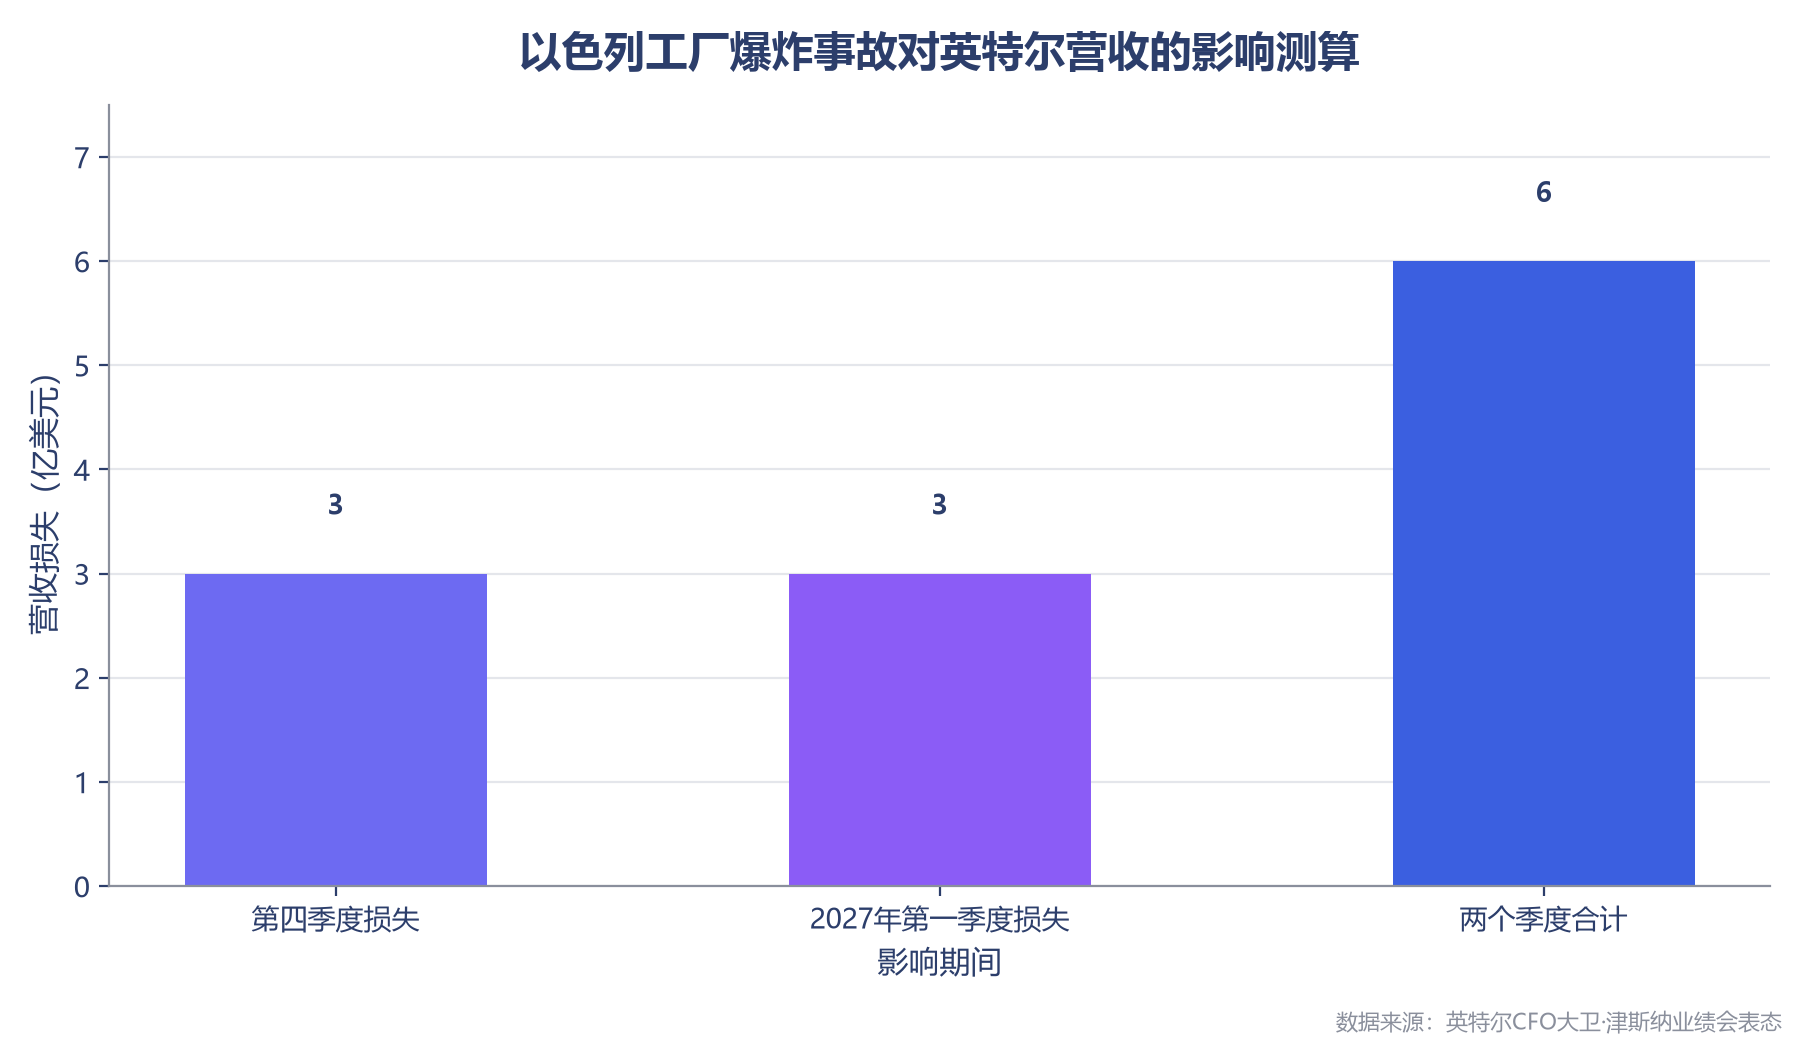
CFO大卫·津斯纳透露,公司已将第四季度营收展望下调约3亿美元,毛利率展望下调约200个基点,并预计2027年第一季度会受到类似冲击。他还表示,由于正在扩大制造产能,英特尔2026年不会实现正现金流。
这份黯淡展望迅速外溢。英伟达、博通、AMD、美光、高通以及Arm的美股在盘后交易中下跌1%至6%不等。
三、一场爆炸,卡住10nm服务器芯片
在多重利空中,最直接的冲击来自以色列。10月,英特尔位于以色列基尔亚特加特(Kiryat Gat)的工厂发生致命爆炸事故,造成2人死亡、1人重伤。这座工厂是英特尔主要制造基地之一,主要生产采用10nm制程的数据中心CPU芯片,生产电脑芯片已有20多年。英特尔在以色列深耕50年,1974年设立了其在美国之外的第一家研发中心,目前在当地拥有约1.17万名员工,其中制造员工约3900名。2023年12月,英特尔还曾宣布投资250亿美元扩建以色列工厂,并获得以色列政府32亿美元补助。
津斯纳表示,在为期两周的停产后,英特尔计划在本周末之前恢复该工厂的生产;公司正在评估哪些晶圆仍可用于生产与销售,“我们还得看影响是否会超出这个范围”。Gabelli Funds投资组合经理亨迪·苏桑托评论称,基尔亚特加特是英特尔主要制造基地之一,那里的爆炸令人遗憾,直接拖累了英特尔的产能。
“我很失望,我们未能在本季度满足强劲的客户需求。”英特尔首席执行官陈立武表示,“我们面临短期挑战,包括制造供应短缺、前所未有的内存紧缺,以及由此导致的PC需求疲软。”他同时称,若非以色列工厂停产和部分原材料短缺,数据中心部门本会表现更好。
四、三重阴影:内存涨价、PC寒冬与现金流压力
爆炸事故之外,更深的隐忧在需求侧。内存价格大幅上涨推高了PC整机成本,进而抑制换机需求。陈立武在电话会上直言:“内存价格大幅上涨,我预计到2027年,这将成为我们所有人面临的一个非常严峻的问题,整个市场都受到了冲击。”
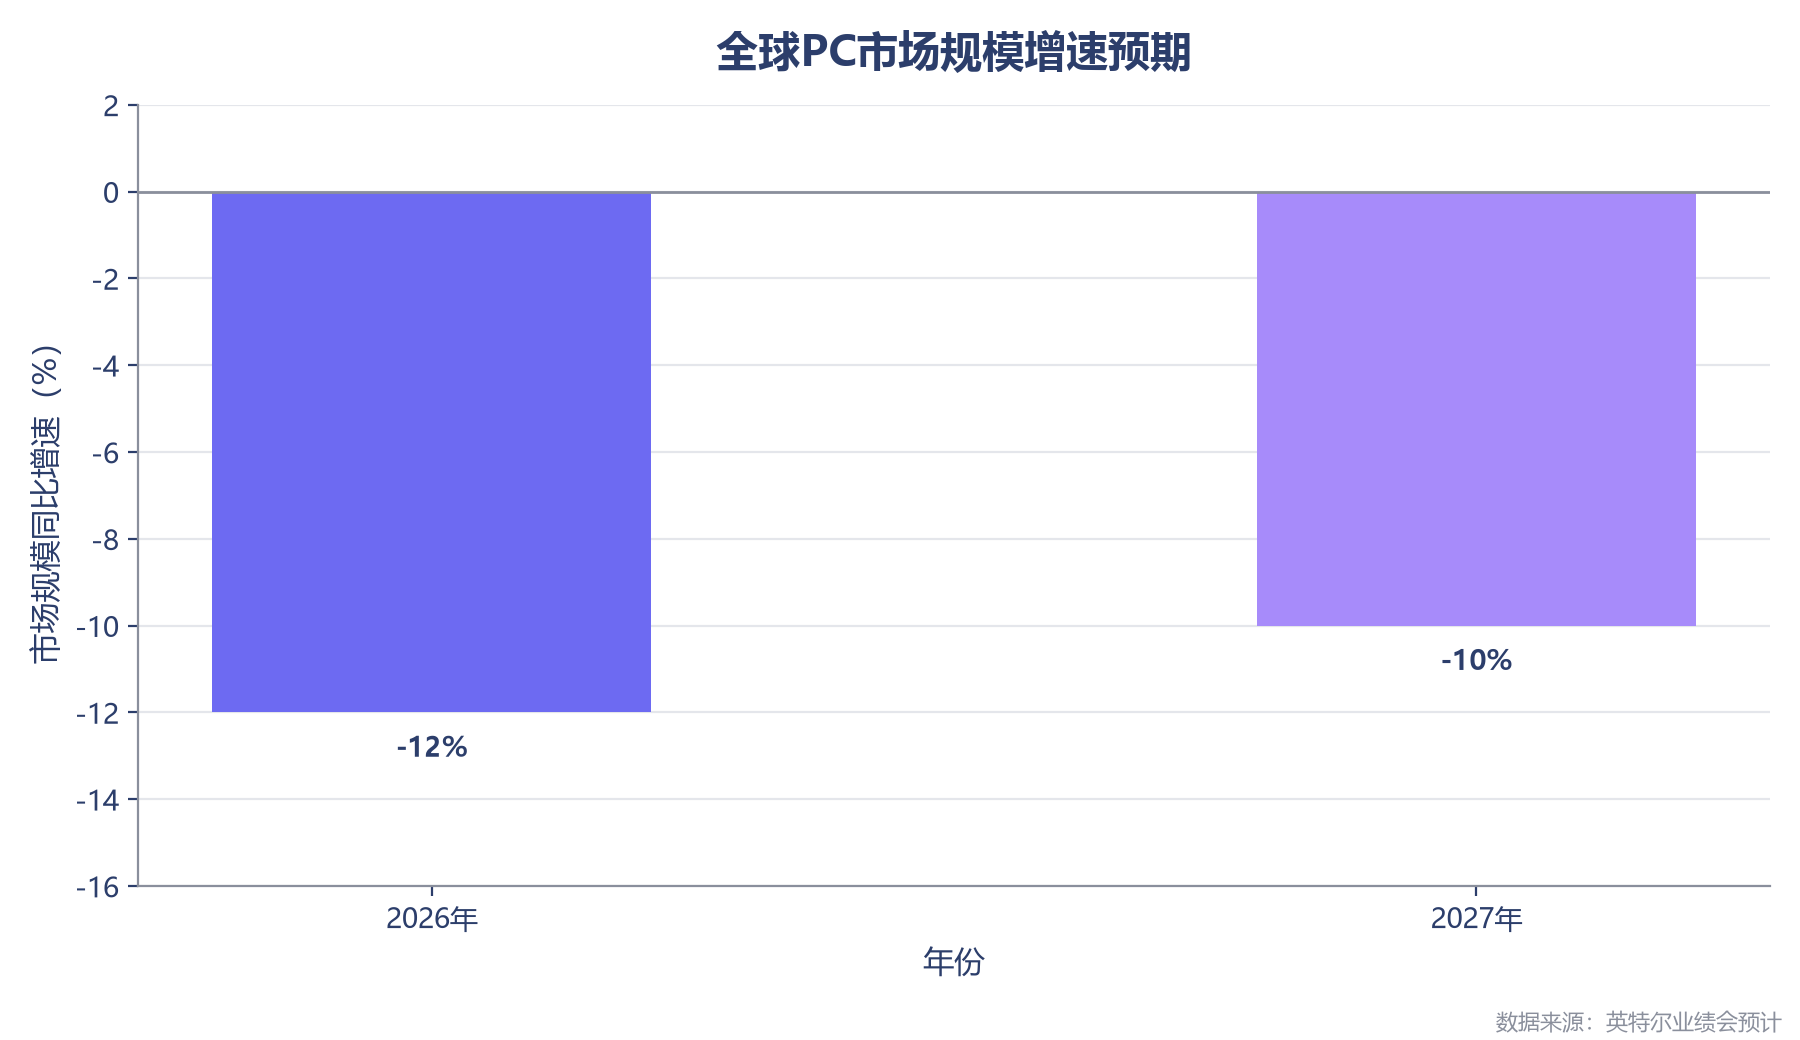
英特尔预计,PC市场的低迷至少持续到2027年上半年:2026年全球PC市场规模将下滑12%,2027年在此基础上再下滑10%。Counterpoint Research数据显示,受内存及元器件成本飙升影响,全球PC出货量在第二季度已同比下滑4%。英特尔还预计,客户端的库存调整将集中在今年第四季度和明年第一季度,并可能延续到第二季度。
支出端的压力同样沉重。英特尔2026年资本支出预计达200亿美元,较此前180亿美元的预测上调,2027年随着购入更多芯片制造设备,支出还将大幅上升。尽管用于生产“Panther Lake”芯片的Intel 18A(1.8nm)制程成本自2026年第一季度以来已下降40%,公司晶圆代工业务当季运营亏损仍约19亿美元。
五、转型深水区,兑现是唯一的解药
被英伟达反超之后,陈立武一直领导英特尔推进以代工业务为关键一环的转型。今年早些时候,这家公司一度交出亮眼答卷:第二季度营收161.28亿美元,同比增长25%,创下2011年第三季度以来最快季度增速,其中数据中心与AI业务同比增长59%,代工业务营收同比增长31%。2026年以来,英特尔股价一度上涨逾一倍。
但市场的耐心是有限的。数据中心与AI业务的高增长显示英特尔仍受益于算力需求,然而供应受限、PC市场疲软与工厂事故同时压制短期表现;代工业务的外部客户拓展仍在推进,何时跨过盈亏平衡线仍无明确时间表。正如机构研报所言,短期财报并非核心,关键在于代工转型的推进节奏与制程领先优势能否持续兑现。
对英特尔而言,爆炸的工厂可以在两周内修复,暴跌的市值却需要更长时间去赢回。AI算力需求的历史性窗口正在打开,英特尔必须先迈过供应短缺、PC寒冬与现金流消耗这三道坎——留给“转型故事”的兑现时间,不多了。