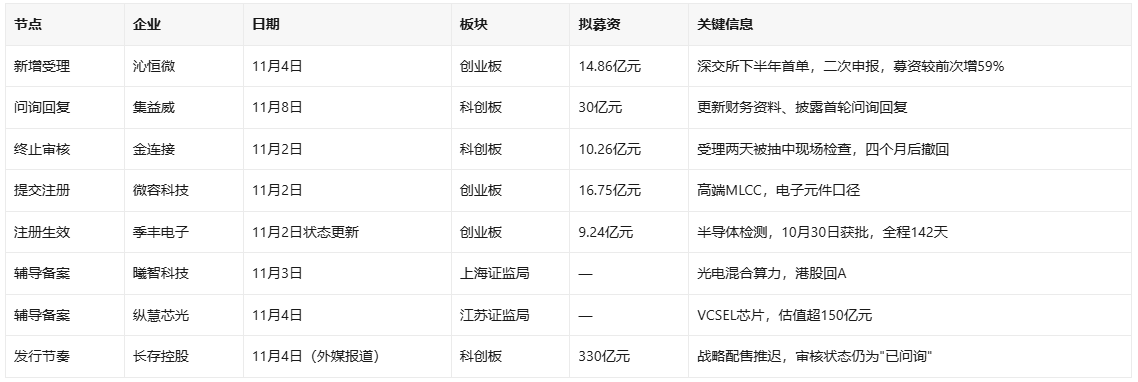
本周(11月2日—11月8日)半导体链上的实质节点共 7 起,分布在受理、问询、终止、发行四个环节,且方向并不一致:
全市场层面,截至11月8日三大交易所披露的在审项目合计 378家:北交所197家、创业板78家、科创板66家、沪深主板37家,北交所占比过半。在审企业拟募资合计约4281.82亿元(Wind口径),其中超50亿元的7个、超20亿元的48个。
受理端:沁恒微"破冰"
11月4日晚间,深交所受理南京沁恒微电子创业板IPO,保荐机构华泰联合,拟募14.86亿元。这是深交所自7月以来受理的第一单,也是沪深两市近两个月来的首单新受理。
今年以来全市场受理249家、同比增长27.18%,但节奏是明显的前高后低:6月单月198家见顶,7至9月分别只有1家、2家、3家,10月全月零受理。下半年沪深交易所新受理仅三单——加特兰(8月13日)、长存控股(8月21日)、沁恒微(11月4日)。沁恒微这一单,等于给"IPO全面暂停"的传闻补了一个反证。
2025年6月30日,沁恒微曾申报科创板并获受理,7月20日进入问询,排队七个月未获实质推进,2026年1月20日主动撤回;九个多月后转战创业板,募资额从9.32亿元抬到14.86亿元,增幅59.46%。公司给出的解释是业务技术特点与成长性和创业板定位更匹配。
技术上是国内少数核心IP全自研的设计公司,自研"青稞"RISC-V内核打磨八年,搭载该内核的芯片收入占比从76.56%升至80.90%,报告期累计出货超3亿颗,2024年USB桥接芯片全球销售收入排名第九、国内第一。
审核视角下有两处大概率被追问:一是实控人王春华合计控制94.57%表决权,股权高度集中;二是非直销收入占比从36.65%升到50.71%,渠道库存与终端真实性需要说清楚。此外,从科创板换到创业板,板块定位与募投必要性的论证也会是首轮问询的常规题。
审核端:集益威恢复审核
11月8日晚间,上交所披露集益威半导体首轮审核问询函回复,同时公司更新了因财务资料过期中止的申报文件。项目2026年6月30日受理、7月25日进入问询,9月30日因财务资料到期中止,11月8日恢复——审核链条重新转动。
集益威做的是高速互连芯片、IP授权及定制专用芯片,底层是高速SerDes技术,产品落在AI集群交换机、高性能路由器、数据中心服务器互连接口。2023年推出板级中继Retimer芯片,2025年推出光模块用oDSP芯片;按弗若斯特沙利文数据,2025年单通道56G Retimer国内份额第四、国产厂商第一,56G及以上高速SerDes IP国产厂商第一。拟募30亿元,国泰海通保荐。
财务曲线是典型的硬科技设计公司形态:营收从2023年的1649万元跳到3.10亿元、再至3.89亿元;归母净利-1.27亿元、-3640万元、+1264万元,但2025年扣非仍亏2579万元。真正的拐点在2026年上半年——营收2.82亿元、归母6222万元、扣非4892万元首次转正,累计未分配利润转正为4535万元。支撑这一反转的是研发费用率的规模摊薄:从776.38%一路降到59.42%、40.14%、36.46%。
股东名单倒是足够硬:中国移动链长基金6.3%、国家人工智能基金4.4%、大基金二期1.41%、阿里云3.96%、腾讯创投2.41%。
终止端:金连接"一查就撤"
11月2日,上交所终止浙江金连接科创板审核,公司6月29日受理,7月1日被列入中证协第四批首发企业现场检查名单——距受理仅两天;7月21日首轮问询;此后三个多月问询回复始终未披露;9月30日因财务资料到期中止;最终撤回。原拟募10.26亿元。
金连接主要做芯片测试探针零件(顶柱头、底柱头、套筒、微弹簧),2024年全球测试探针零件市场份额第五,是唯一进入前五的中国本土厂商,客户包括Smiths Interconnect、Yokowo、Yamaichi、韬盛科技、和林微纳,产品最终用在GPU、CPU、ASIC的测试环节,最小可稳定量产直径0.03mm、公差±2μm的零件。
问题出在公司利润方面。2023至2025年营收9125.36万元、1.58亿元、2.76亿元,扣非归母净利分别为-990.09万元、-21.18万元、+5147.13万元——申报前一年从连续亏损直接跳到5000万元以上;且2023年归母亏损475.75万元的同时,仍派现2000万元。这类"申报前夜利润转正"的形态,叠加现场检查,撤回几乎是可预期的结果。
中证协年内已发布五批首发企业现场检查名单,累计41家被抽中,去年全年仅16家;年内A股IPO终止企业已达80家(含终止注册),其中半导体产业链12家、占比15%,是终止数量最多的行业。
后备军与场外
曦智科技11月3日在上海证监局办理辅导备案,国泰海通辅导。公司已在港交所上市(01879.HK),主攻光电混合算力,11月2日董事会批准启动A股发行,是"港股回A"的又一例。
纵慧芯光11月4日在江苏证监局备案,同为国泰海通辅导。公司做VCSEL芯片及模块,消费电子VCSEL国内份额长期超70%,累计出货突破9亿颗,国内新能源车激光雷达光源份额超60%,是华为、禾赛、速腾聚创的核心供应商;股东包括华为哈勃4.04%、小米长江3.09%、比亚迪1.19%,累计融资多轮,估值超150亿元。
场外通道方面,11月6日,芯德半导体、登临科技、宏芯宇三家集中拿到证监会境外发行备案,登临科技-P(GPU)与芯德半导体定于11月10日挂牌、宏芯宇11月12日;龙迅股份H股11月5日通过港交所上市聆讯。同期一级市场,芯联动力完成20亿元融资,国产AI芯片至少三笔10亿元级融资落地。一级热、二级冷、A股审核控节奏,三条曲线并不同步。