OLED的增长重心正在向中尺寸迁移。PC、电竞显示器与平板对高刷、低功耗、轻薄的要求同步提高,使长期由真空蒸镀主导的工艺面临成本与产能的双重压力。印刷OLED被视为行业寄予厚望的路线之一,但过去多年始终停留在实验室研发、样品展示阶段,市场一直在等待可落地的量产证据。
在2026年TCL华星全球显示生态大会(DTC2026)上,印刷OLED站上“C位”。与往届只展出概念样品不同,本次大会直接展出量产面板与终端整机,从工艺验证、产线爬坡到品牌批量供货,整条链路都有实物佐证。历经13年持续攻坚,TCL华星将印刷OLED推到商用关口,也为中尺寸OLED产业提供了一条新的解题思路。
展台见实:从概念样品到批量配套整机
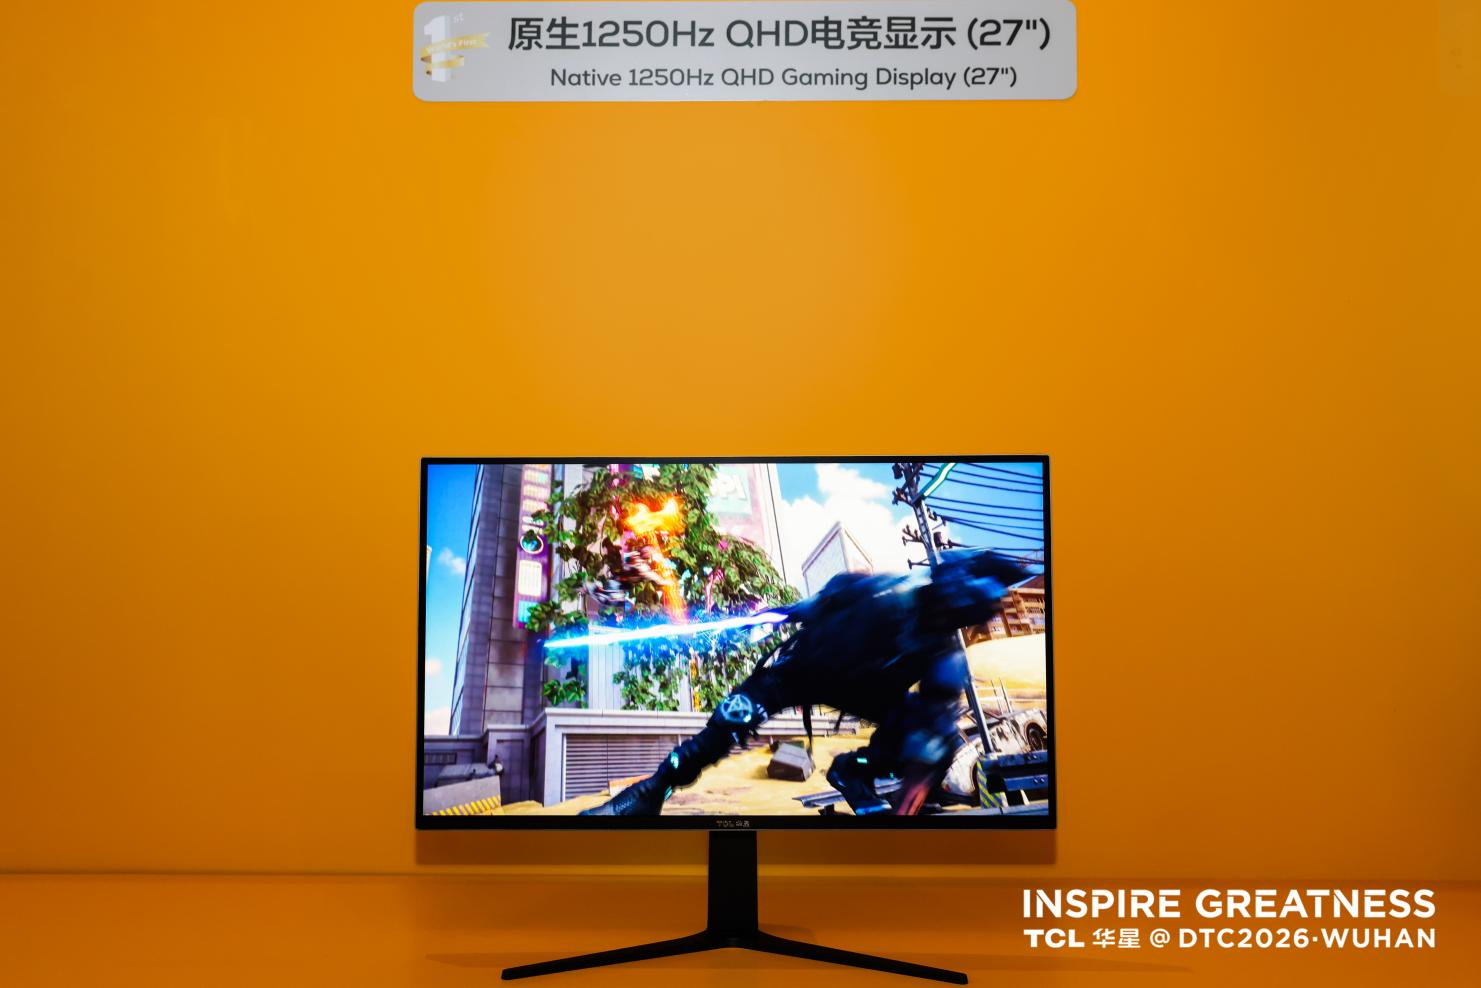
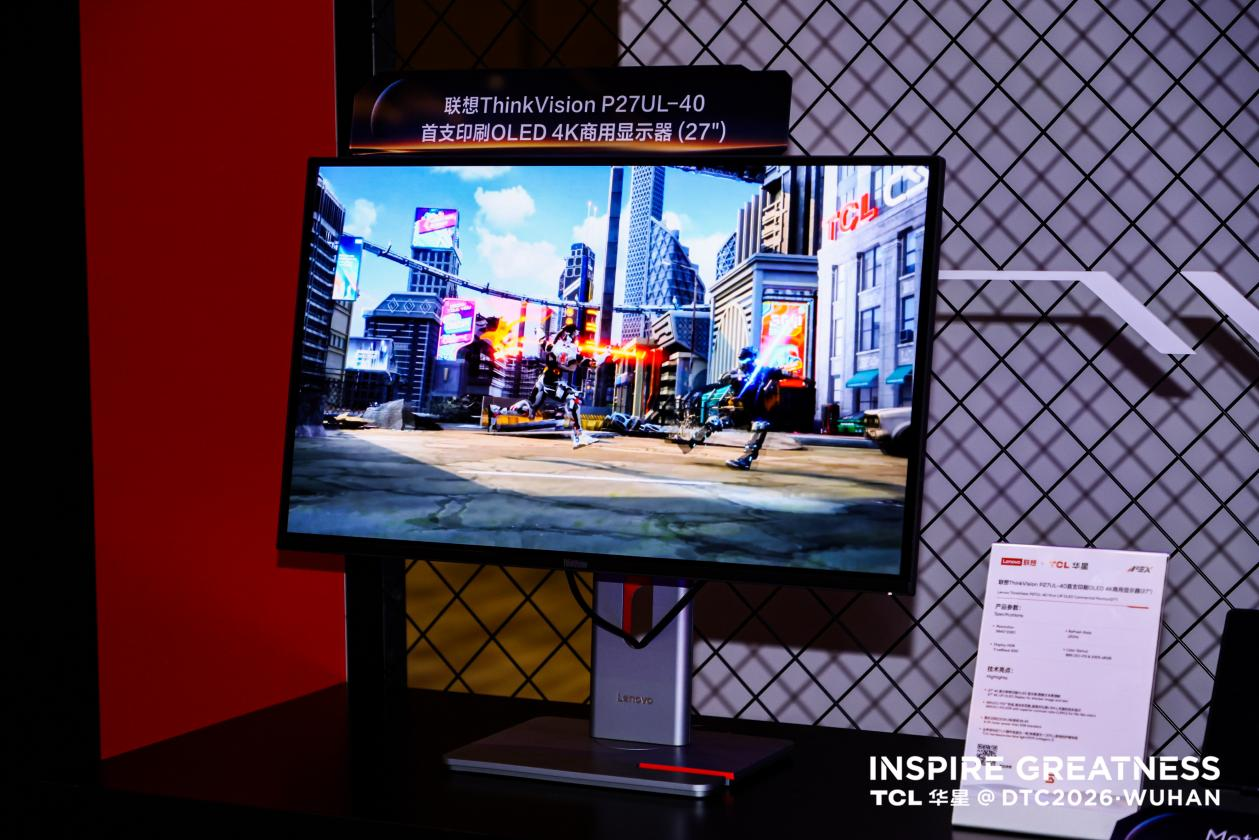
DTC2026大会展台上,三款印刷OLED代表性展品分别瞄准IT终端的不同痛点,搭建起差异化产品矩阵。27英寸印刷OLED氧化物内补QHD 500Hz电竞显示打头阵,重点解决高刷新率场景下画质波动与稳定性痛点,标志印刷OLED正式切入对性能要求最严苛的电竞细分市场;14英寸印刷OLED超轻薄低反笔电显示,同步突破轻薄化与户外低反射两大难题;另一款14英寸印刷OLED 8H Pol CG Less显示,则围绕轻薄形态、触控体验持续迭代,面向笔记本这类移动终端,兼顾便携性与户外可视效果。
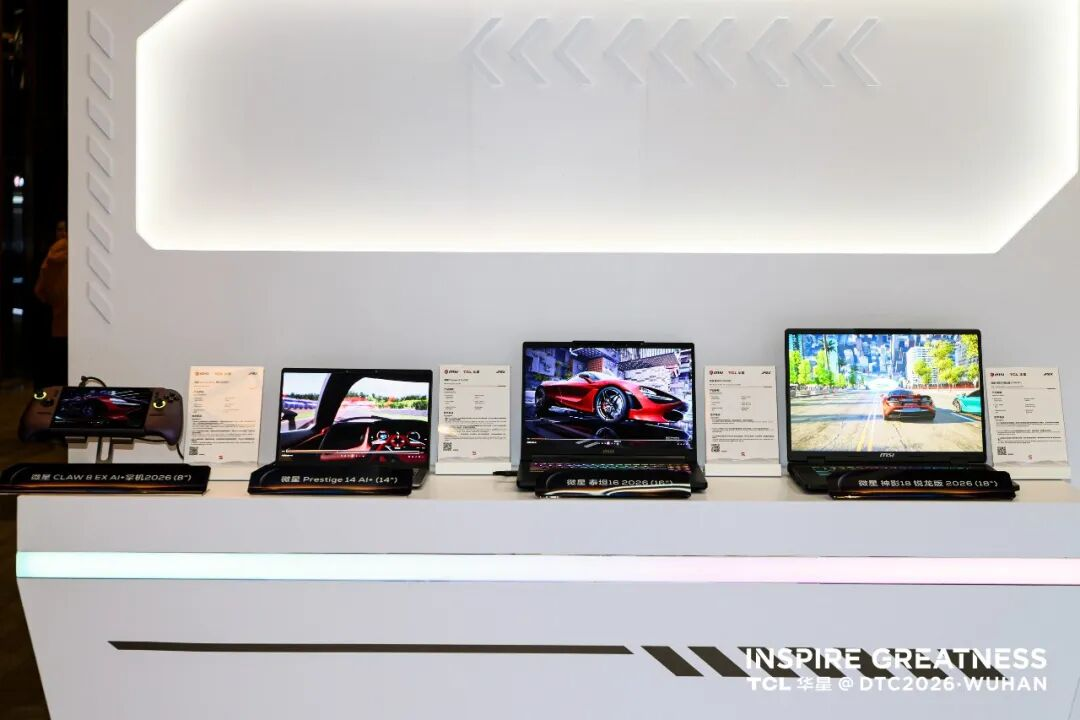
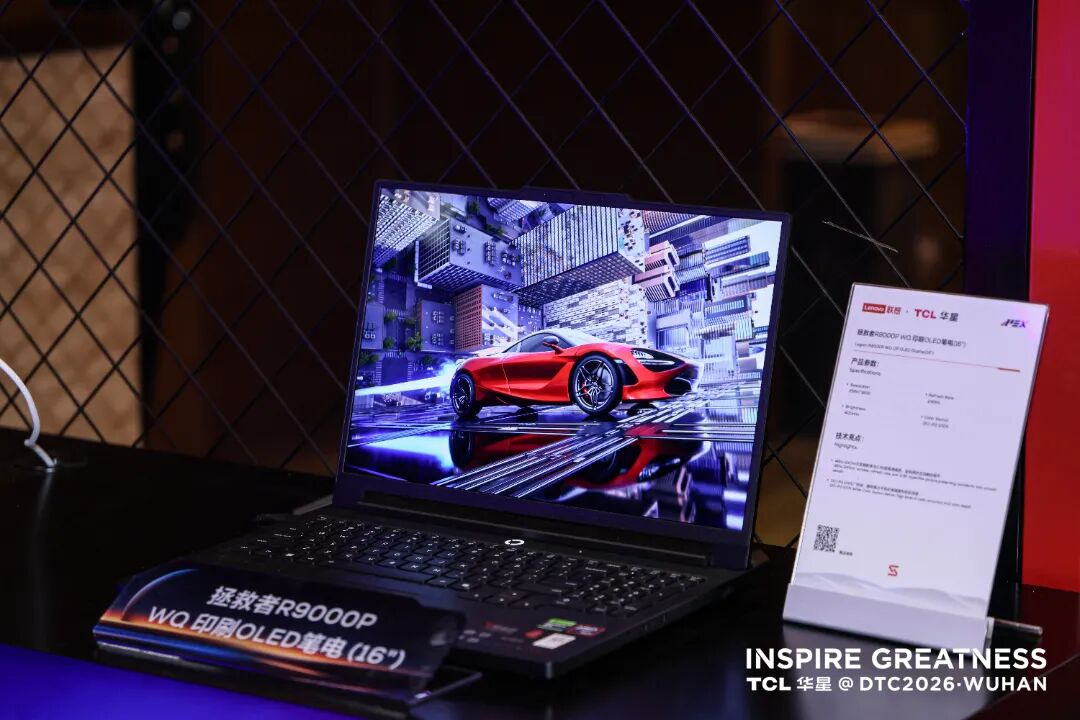
比参数突破更有说服力的,是面板方案已经走进终端整机。微星Prestige 14AI+搭载14英寸印刷OLED笔电屏,联想拯救者R9000P配备16英寸WQ印刷OLED笔电屏,联想ThinkVision27落地4K印刷OLED桌面显示器。从面板开发到终端品牌落地,印刷OLED已经进入品牌整机、开始小批量供货,不再只是展柜里的概念样品。
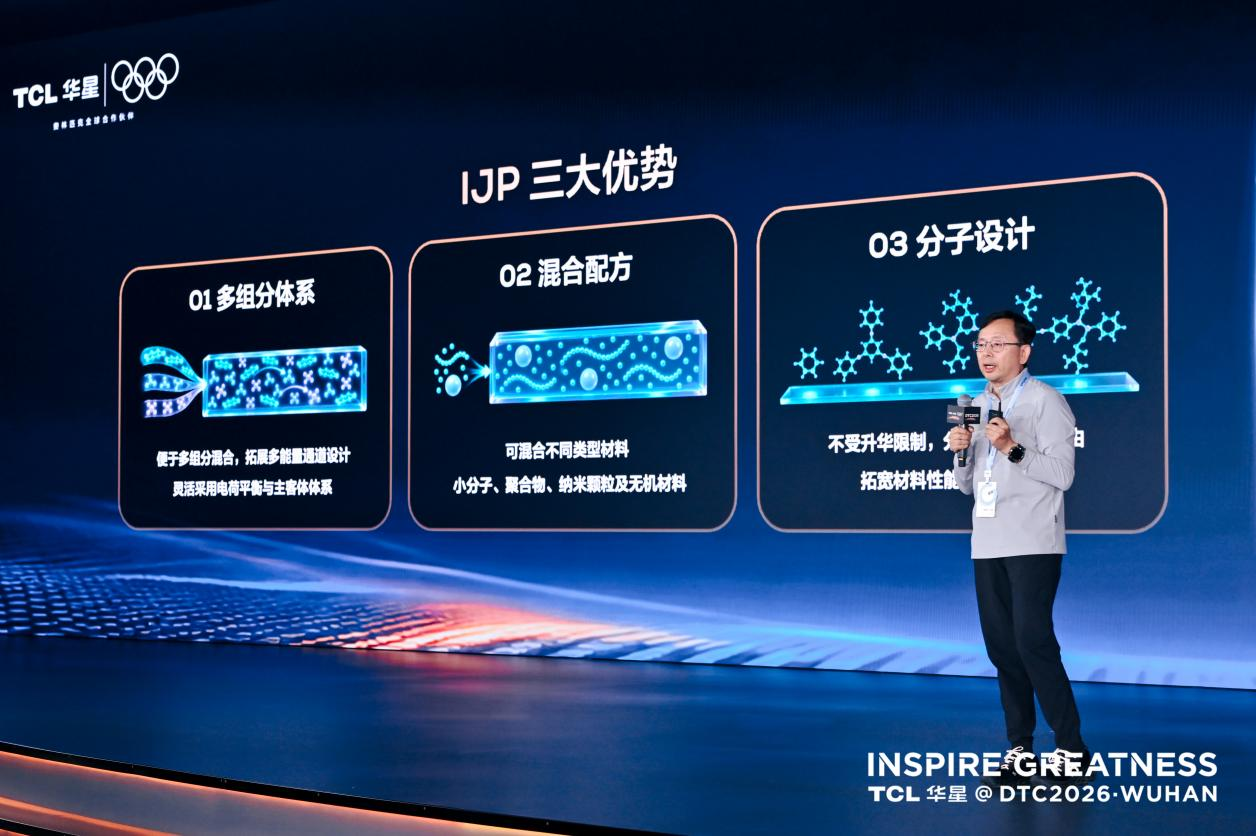
TCL科技集团首席技术官、TCL华星首席技术官闫晓林在大会分享中梳理了印刷OLED的技术主线。围绕显示体验、视觉健康与绿色低碳三大方向,持续优化观看体验;同时依靠高材料利用率、低碳制造构建差异化竞争力。研发端持续推进材料提效、器件结构与工艺优化,稳步抬升印刷OLED发光效率与器件寿命。在技术与量产双重突破之下,印刷OLED正式进入主流产品小规模商用新阶段。
大会同期还亮相了多款创新显示方案。全球首款蓝磷光OLED手机显示(6.36英寸)在同等亮度下EL功耗降低约20%,发光效率提升40%;全球首款全角度无损防窥OLED平板显示(10.95英寸)实现360°主动防窥,直面用户屏幕隐私保护需求。
双线接力:T12探路验证,T8承接规模化放量
两条产线分工清晰、前后接力,构成印刷OLED产业化的底盘。武汉T12以医疗专业显示先行落地,同时作为中试平台持续打磨工艺、爬坡产能;广州T8是全球首条8.6代印刷OLED产线,定位中尺寸规模化制造,大基板加工能力瞄准笔记本、桌面显示器、平板等海量中尺寸产品的放量需求。前者试错沉淀量产经验,后者承接后续大规模订单。
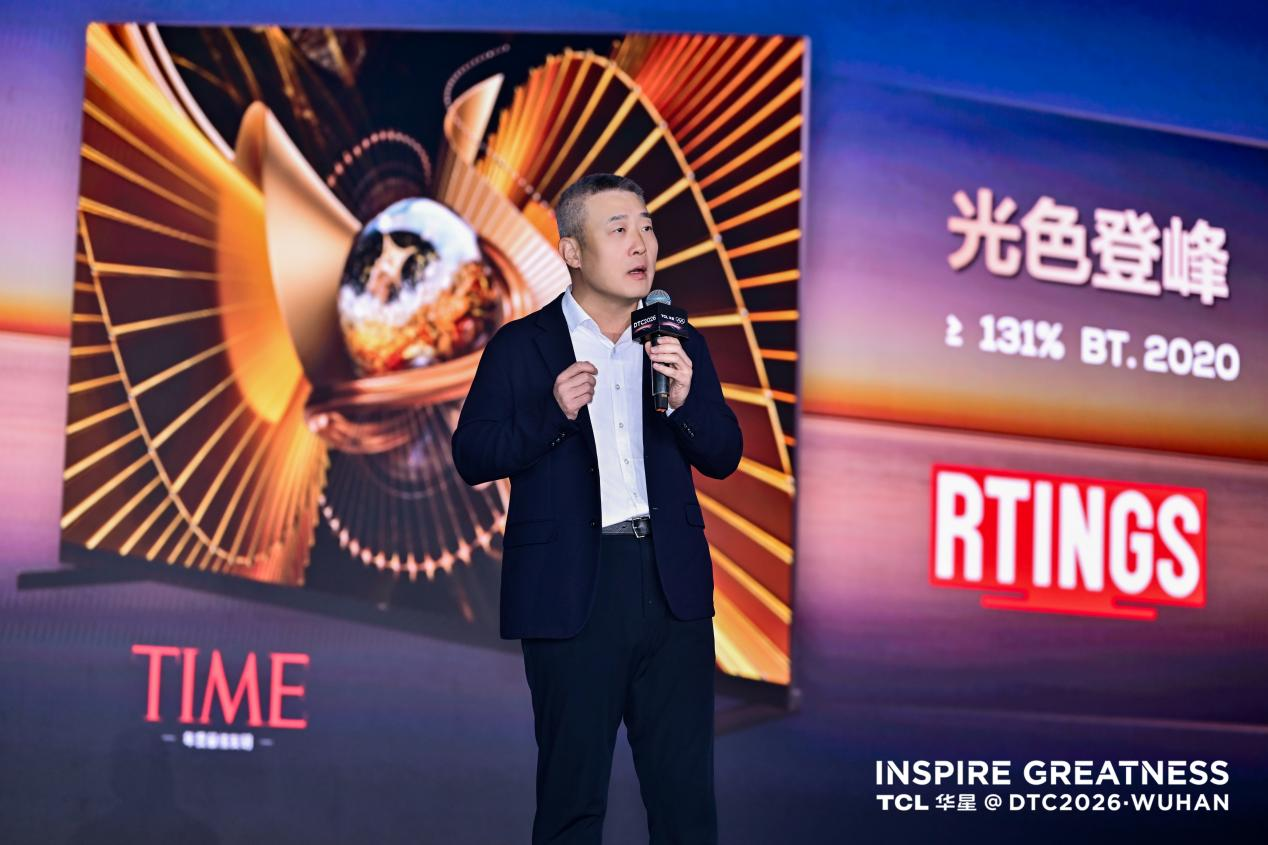
TCL科技集团高级副总裁、TCL华星首席执行官赵军在采访中表示,公司将依靠成熟业务底盘持续支撑新型显示技术投入,加快印刷OLED产业化落地,同时探索玻璃基先进封装,把显示领域积累的精密加工能力延伸至AI基础设施领域。“我们做印刷OLED研发已经13年,决定投建8.6代产线,不只是确认技术原理可行,更是充分验证了方案的可制造性、规模化量产潜力。”
据其介绍,武汉T12产线良率已经提升至约70%,产能由早期3K大板提升至9K大板。首款产品今年4月启动量产,历经半年持续爬坡,良率从投产初期的个位数稳步提升,当前多款产品同步量产,多家头部客户释放明确需求。T12跑通的工艺、良率管控、供应链磨合经验,为广州T8项目打下扎实基础。
广州T8项目总投资约295亿元,已于2026年10月31日完成核心设备搬入,规划月加工玻璃基板约2.25万片,主打笔记本、平板、显示器等中尺寸产品,计划2027年第四季度量产出货。
工艺底色与量产攻坚:既要造得出,也要造得起
和主流蒸镀OLED不同,印刷OLED采用类似喷墨打印的方式,将有机发光材料精准沉积到基板对应像素位置,不需要蒸镀工艺必备的精细金属掩膜版,材料按需打印,部分制程脱离高真空环境,天然具备减少材料浪费、降低生产能耗的潜力。
TCL华星印刷OLED中台总经理曹蔚然介绍:“印刷OLED目前材料利用率已经超过90%。”同时,喷墨打印工艺天然具备向更大基板拓展的能力,这也为它在笔记本、显示器等中尺寸市场规模化制造预留空间。
但他也清醒指出,原理层面的优势,不等于量产端立刻拥有成本竞争力。印刷OLED要真正跑通商业化,核心命题是两件事:既要造得出,也要造得起。
“单一产品的量产只能表示我们把这条路从头到尾跑了一遍。”曹蔚然坦言,现阶段印刷OLED已经充分验证制造可行性,但距离真正的规模化商业化,还有大量课题待解。对于坚持这条路线13年的团队来说,接下来比拼的重心落在良率、成本、持续稳定交付能力之上。
良率是降本最核心的抓手。曹蔚然透露,武汉t12产线当前良率稳定在70%左右,“公司希望在未来一年至一年半内,将良率提升至与业内其他OLED产品相当的水平。”
除良率之外,规模效应同样决定成本竞争力。过去印刷OLED出货体量有限,上下游产业链没有形成足够规模;随着消费级产品陆续落地,TCL华星将依托持续增长的订单,带动材料、设备供应链同步成熟,持续摊薄制造端成本。广州8.6代产线的价值正在于此,更大基板带来单片更高产出,为中尺寸面板放量提供产能底座,依托规模持续释放成本红利。
在市场布局上,TCL华星为印刷OLED划定差异化赛道。显示器领域优先布局高端市场,释放OLED高对比度、快响应、优质画质的优势;笔记本和平板赛道从中高端档位切入,在显示体验和成本之间寻找平衡。
曹蔚然强调,现阶段团队无意依靠低价抢占市场份额:“我们更希望在相同价格下提供更好的显示体验,或是同等品质下给到更友好的价格,而不是单纯参与价格竞争。”这套质价比思路,目的是避开同质化参数内卷,依托印刷OLED独有的显示特性锁定精准客户群。
长路展望:把技术潜力转化为稳定的商业竞争力
历经13年持续投入,印刷OLED已经跨过理论论证、样品试制、小批量量产的门槛,抵达规模商用的临界点。展台亮眼参数、实验室的工艺优势,最终都要落到稳定良率、可控成本、持续交付上。
赵军表示,t12持续的良率爬坡,t8高世代产线建设推进,共同构成印刷OLED未来两年的主线。这条路线不是短期风口,是TCL华星长期押注的差异化战略赛道。
当被问及13年坚守最大的体会,曹蔚然的总结十分克制:“验证可行只是第一步。真正的考验,是把已经跑通的工艺,稳定、持续、低成本地交付给终端客户。”
从“能不能做出来”到“能不能稳定赚钱”,印刷OLED下半场的竞争,才刚刚开启。