众所周知,半导体硅片是制造分立器件、集成电路等半导体产品的关键材料,近年来在国家的扶持之下发展迅速,已有神工股份、沪硅产业、立昂微、中晶科技等行业内厂商先后成功上市,而以半导体硅片为主的麦斯克电子材料股份有限公司(以下简称:麦斯克)也于近日向创业板提交上市招股书。
据笔者查询招股书发现,麦斯克的产品主要是以6英寸及以下的硅片为主,随着市场竞争加剧,其产品价格持续下滑,导致其营收波动下滑,净利润更是下跌超60%。为了扭转业绩颓势,麦斯克布局8/12英寸硅片项目,而在国内外厂商的夹击之下,尽管其大幅度下调8英寸硅片价格,但仍难以提升产品销量,在这种双面受敌的情况下,麦斯克未来业绩靠什么支撑?
三大系列产品价格大幅下跌
资料显示,麦斯克主要从事于半导体硅片的研发、生产与销售,目前主要产品包括4英寸、5英寸、6英寸以及8英寸半导体硅抛光片。
从麦斯克近几年的营收来看,近三年来整体处于下滑状态,2018-2020年营收分别为 5.08亿、3.79亿、4.19亿,可以明显的看出,2019年营收出现暴跌的情况。
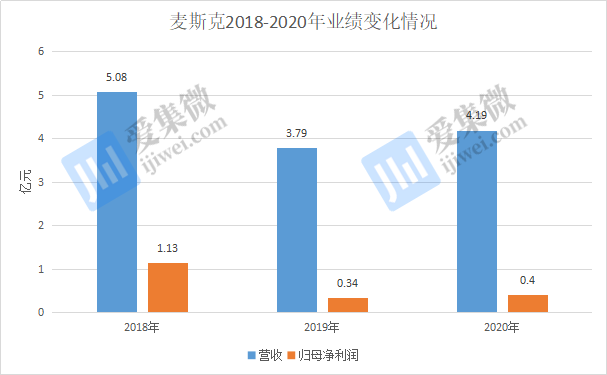
净利润方面同样是如此,2018年麦斯克的归母净利润达到1.13亿元,但到了2019年下降至0.34亿元,同比下降69.92%;2020年其归母净利润尽管有所回升,但也仅为0.4亿元,相较于2018年仍下跌64.6%。
值得注意的是,据笔者查询得知,2018-2020年,麦斯克获得政府补助资金分别为1060.44万元、1038.23万元和2124.33万元,占当期利润总额的比例分别为7.52%、21.07%和31.67%,政府补助金额占利润总额的比例逐年上升,由此可见,其经营对政府补助的依赖性十分严重。
关于经营业绩出现大变动的原因,麦斯克称主要是下游市场需求变动所致。2018年营收较高主要是下游市场需求增加,产品供不应求,半导体硅抛光片价格显著提高。而2019年市场需求下滑也导致营收有所降低。2020年下游市场回暖,公司的营收也呈现上升趋势。
相较于市场变化影响其营收波动,其核心产品价格连年下降,更是导致其归母净利润大幅度下滑。
从产品结构来看,2020年麦斯克6英寸硅片营收为21497.82万元,占比为51.78%,5英寸硅片营收为13721.58万元,占比33.05%,4英寸硅片的营收为4574.18万元,占比为11.02%,三大系列产品的营收占比高达95.85%。
值得提及的是,三大系列产品的价格均出现不同程度的下滑。比如占比过半的6英寸硅片价格从2018年的101.93元/片,下降至2019年的100.43元/片,同比下降1.47%;到2020年,该产品价格继续下降至89.65元/片,下降幅度达到10.73%。
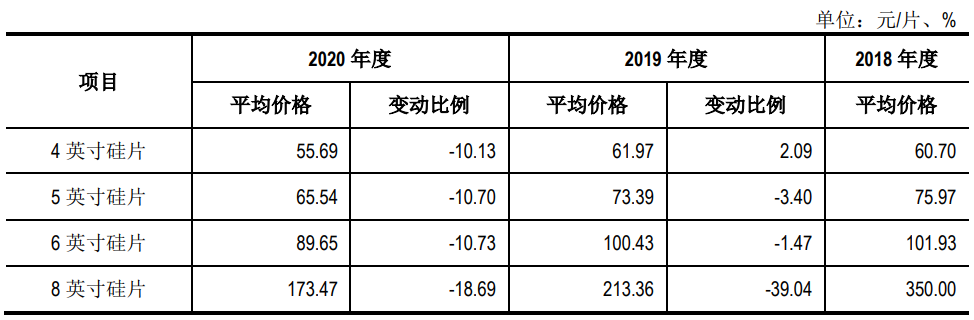
与之较为类似的是,2018-2020年,5英寸硅片价格分别为75.97元/片、73.39元/片、65.54元/片,分别同比下降3.40%、10.70%。而4英寸硅片价格尽管于2019年略有上升,但其2020年却下滑10.13%。
从上述可知,麦斯克三大系列产品的价格均同比下滑超过10%。据笔者了解,2020年,得益于国内经济的快速增长以及清洁能源、新能源汽车等需求爆发性增长,同时,人工智能、电子化应用的场景越来越多,带动了对芯片以及半导体硅片的需求。而在市场需求旺盛叠加原材料成本上涨的情况,麦斯克的同行竞争对手立昂微2020年已调涨6英寸硅片的价格。
相对立昂微而言,麦斯克的议价能力明显偏弱,其只能通过降价来抢占市场份额,这也导致其毛利率持续下滑。
竞争力不足市场遭友商“吞噬”
对于麦斯克而言,三大系列硅片产品价格持续下跌,也导致其毛利率不断下跌。从其主营业务毛利率来看,2018年为39.93%,到了2019年暴跌至29.81%,2020年进一步下跌至28.41%。
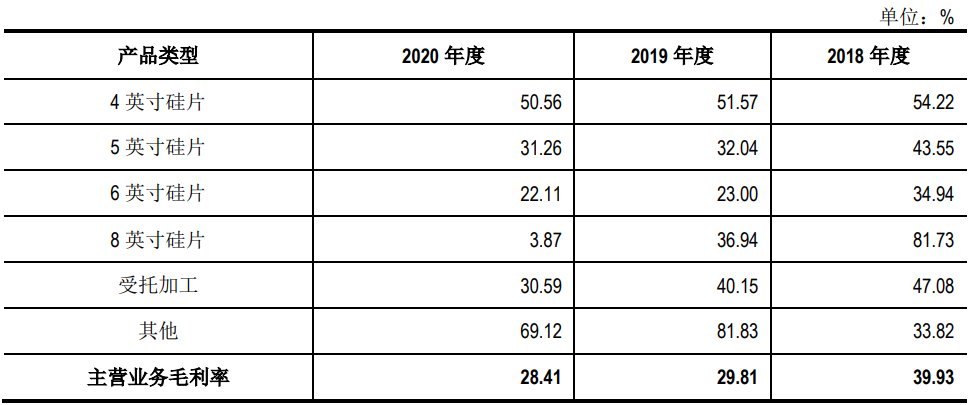
分产品来看,5英寸、6英寸硅片的毛利率均在2019年出现暴跌,分别下降11.51%、11.94%,而且在2020年均进一步下滑。
对此,麦斯克表示,2019年毛利率出现大幅度下滑,除平均销售价格下降外,产品销量下降导致产能利用率下降是主要原因。公司产能利用率从2018年110.89%,下降至2019年的82.84%,产能利用率下降28.05%。而产能利用率下降较多,导致单位产品所分摊的折旧、人工成本等较2018年有所上升,因此2019年毛利率水平较2018年有所下滑。
事实上,随着国内外投资的新建生产线集中在8英寸和12英寸,而落后的生产线随着产生的经济效益越来越差就会逐渐淘汰,对原材料的需求就会降低,这也是麦斯克在业务规模、产品价格、毛利率等各个方面呈下滑趋势的原因。
据公开数据显示,2018年全球8英寸及12英寸硅片产品出货量占比约为85%-90%,6英寸及以下硅片产品出货量占比约为10%-15%。随着芯片性能的提升,对硅片的要求也越来越高,导致对6英寸及以下的硅片需求量减少。据SEMI数据显示,全球6英寸硅抛光片出货量从2018年的3830万片下降至2019年2131万片,同比下降44.36%。
随着市场需求的下滑,麦斯克不可避免的面临着激烈的市场竞争。以立昂微、中晶科技等为代表的国内厂商已实现上市,这些企业正借助资本市场力量快速发展,将以规模的优势进一步吞噬麦斯克所抢占的市场份额。
与此同时,麦斯克新布局8/12英寸硅片项目,也面临着国内外厂商的冲击。目前除了国际厂商之外,包括沪硅产业、中环股份、立昂微、有研半导体、超硅半导体等国内企业也早已布局8/12英寸半导体硅片,其中多数厂商已经大规模实现8英寸硅片量产出货,沪硅产业更是实现12英寸硅片出货。
相较而言,尽管麦斯克8英寸硅片也于2018年开始量产出货,但其出货量明显偏低。2018-2020年,麦斯克8英寸产品的销量分别为0.01万片、0.44万片、2.9万片,实现营收分别为4.94万元、94.01万元、503.06万元。
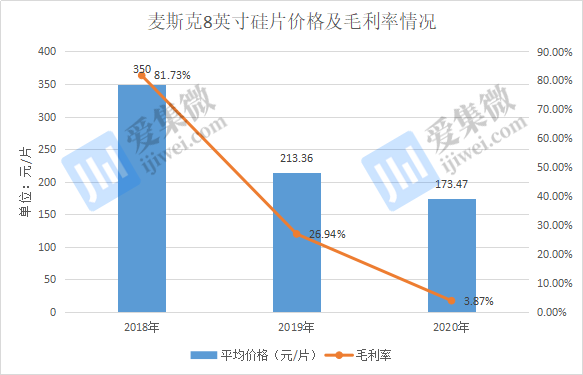
尽管营收逐年增长,但该产品价格及毛利率却出现下滑,据笔者查询发现,麦斯克8英寸硅片价格从2018年350元/片下降至2019年213.36元/片,到2020再进一步下降173.47元/片。其毛利率更是从2018年的81.73%下降至2020年的3.87%。由此可见,其产品价格及毛利率均出现大幅度的下滑,让人担心其8英寸硅片产品的竞争力。
整体来看,麦斯克在6英寸及以下的硅片产品领域,面临着激烈的市场竞争。而为了摆脱这一局面,其也进行8/12英寸硅片项目布局,但在国内外厂商的夹击之下,麦斯克更是毫无竞争优势可言。而在这种双面受敌的情况下,麦斯克未来业绩靠什么支撑?
(校对/Lee)