核心观点:大模型厂商集体“摆摊”卖Token,表面是渠道创新,实则是算力成本高压下的无奈突围。当免费换规模的时代终结,厂商们不得不把AI订阅像话费一样摆上电商货架,试图从开发者圈层跳进普通消费者的购物车。但Token计价晦涩、付费价值感模糊、价格战隐忧未消,这场“零售化”狂欢能跑多远,最终不看技术参数,而看用户愿不愿意为“升级感”持续买单。
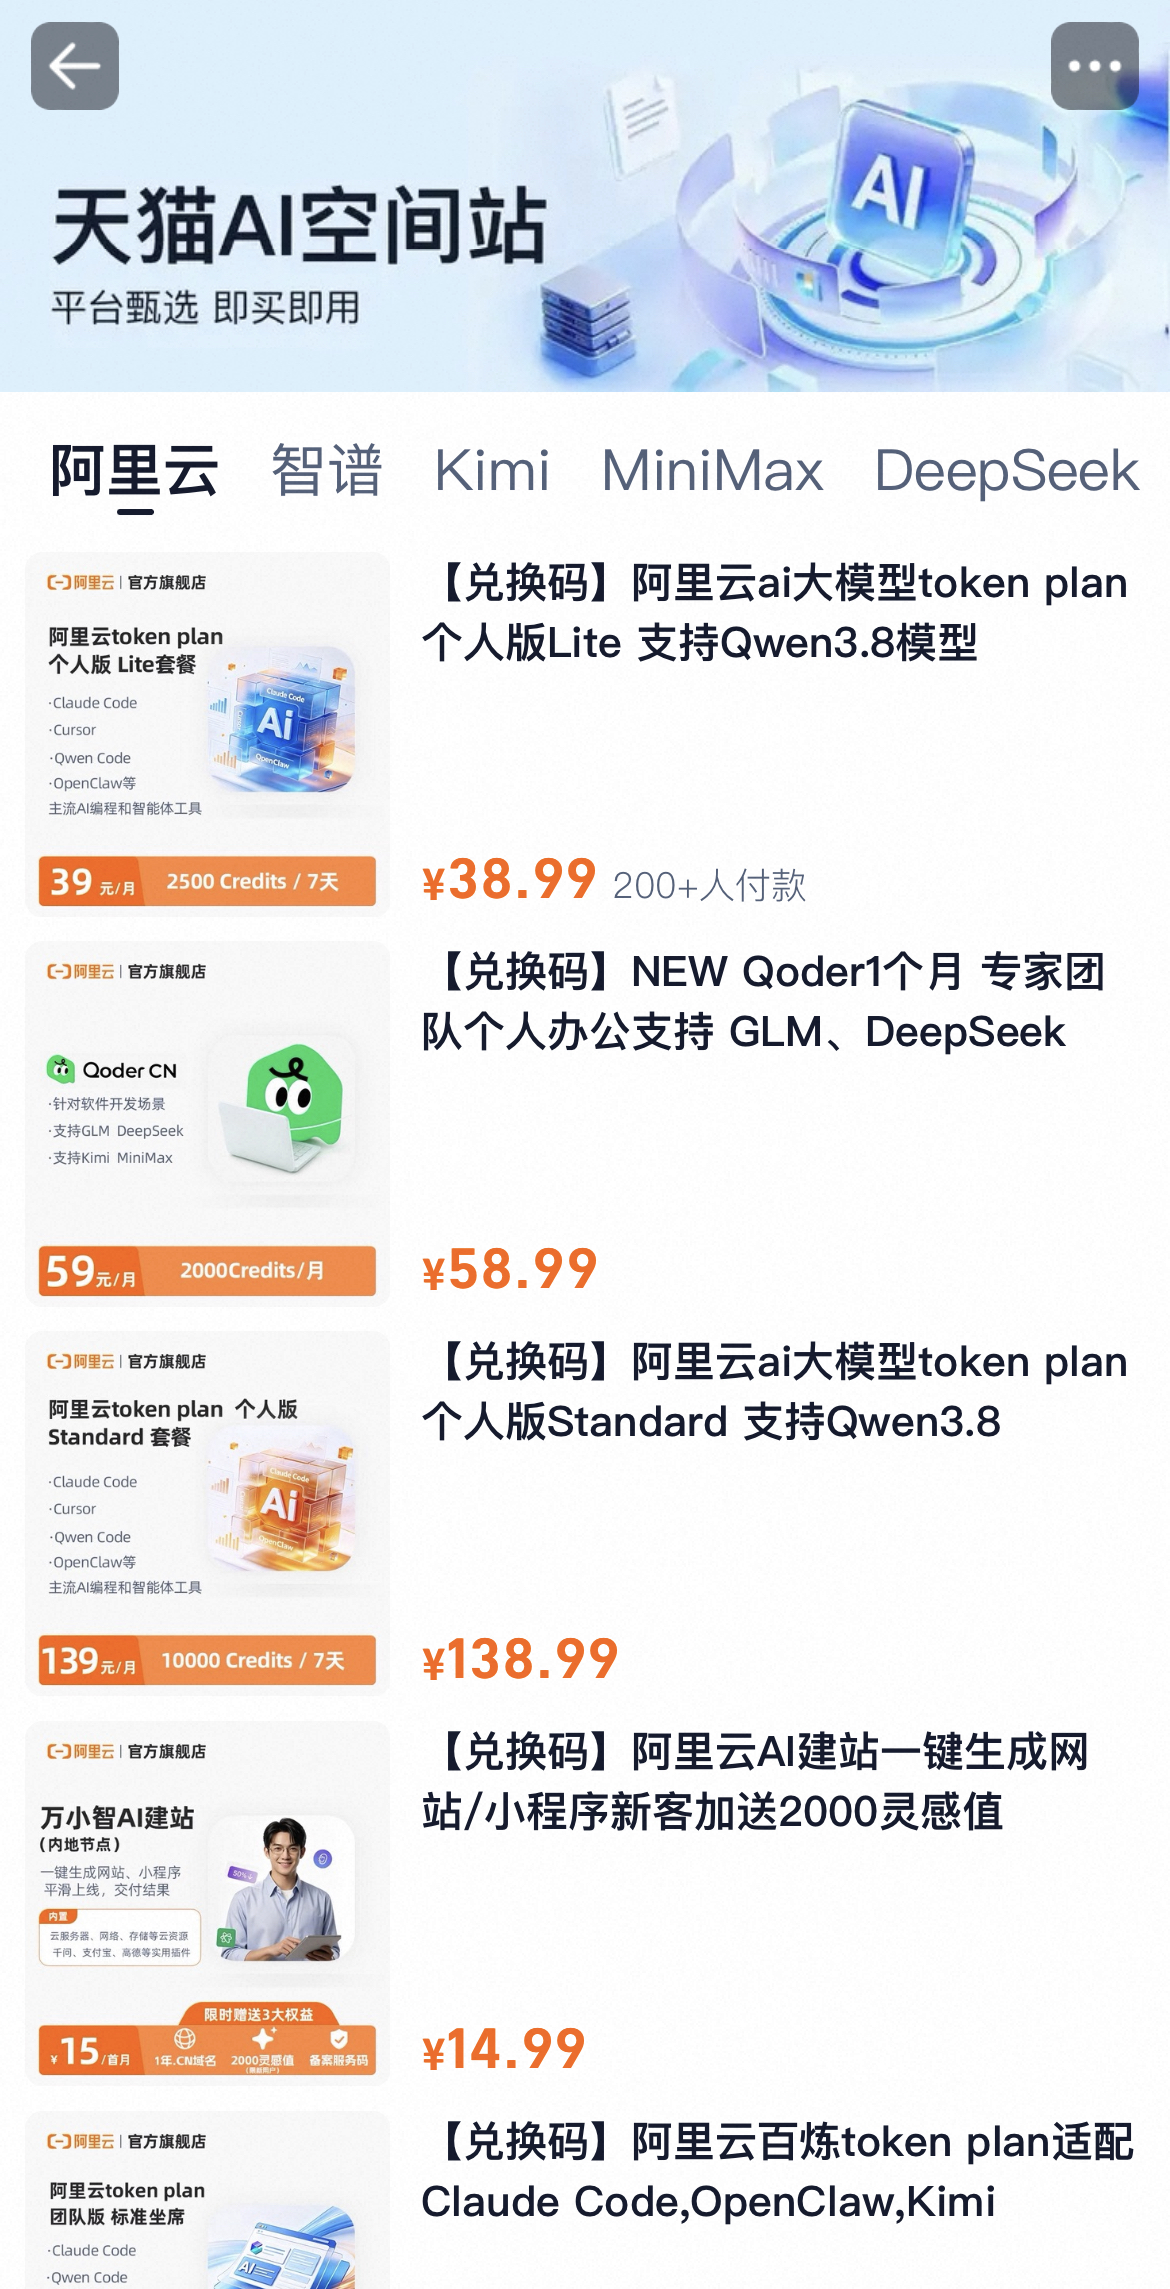
9月3日,中国AI行业迎来了一个颇具象征意义的时刻——天猫“AI空间站”Token充值中心正式上线。阿里云、智谱、Kimi、MiniMax、DeepSeek等国产大模型厂商的订阅套餐被集中放进同一个页面,用户搜索“Token”或“充值中心”就能像充话费一样买AI算力。
有网友感慨:“以后买Token可以像充话费一样‘丝滑’了。”话说得轻巧,背后却是大模型厂商们的“生意经”和“焦虑账”。
从“直销”到“电商摆摊”,卖的是焦虑
这场“集体上架”并非一蹴而就。
9月2日,“大模型第一股”智谱率先入驻天猫,开了官方旗舰店,上架的唯一商品是四种不同价位的Token套餐。开店首日搜索环比暴涨40倍,48小时后这个数字变成了50倍,带动淘宝天猫AI Token等订阅类产品成交环比涨超160%。
仅仅一天后,天猫顺势推出“AI空间站”,把五家头部厂商的订阅服务打包成一个专区。目前,阿里云和智谱为品牌官方旗舰店直营,Kimi、MiniMax、DeepSeek则暂时通过代理模式销售。但据上海证券报消息,Kimi、MiniMax、阶跃星辰等多家厂商都在与天猫接洽,未来将入驻开设官方旗舰店。
大模型厂商正在从“官网直销”走向“电商货架”。这不仅仅是渠道的变化,更是一次“人找AI”到“AI找人”的范式转换。
有媒体在报道中写道:大模型厂商“卖的是订阅,更是焦虑”,这话说得直白,但确实戳中了行业的痛点。先看成本端。截至2026年6月,豆包大模型日均Token调用量已突破180万亿。业内估算,以最便宜的模型定价倒推,120万亿Token每天就要烧掉近亿元,一年超过300亿元。据半导体研究机构SemiAnalysis推出的“H100一年期租赁合约价格指数”,这款“老芯片”的租赁合约价格从2025年10月触及每小时1.7美元后,已经在今年3月飙升至每小时每块GPU 2.35美元,飙升近40%。
再看收入端。智谱2026年上半年营收9.54亿元,同比增长399.7%,但撑起这个增速的是开放平台及API业务:上半年收入8.25亿元,同比暴涨2735.7%,占总收入比重从15.2%蹿到86.5%。换句话说,智谱正从“卖项目”切换到“卖订阅”。
但C端付费没那么容易。长期以来,国内互联网用户大多形成了基础服务免费的消费认知。腾讯研究院数据显示,国内AI用户中付费比例为9.8%。虽然这已经高于2025年机构推算的3%,但与北美市场15%—40%的付费率相比仍有不小差距。
月消费金额以30至100元区间为主流,占比44.7%。61%的用户表示“有一定付费或可能付费”的意愿,接受的价格区间主要集中在10至30元/月。而豆包68元的起步价,刚好卡在用户心理账户的上沿。更让人头疼的是,付费用户中表示未来3个月付费金额基本不变的比例为30.9%,远低于免费用户的61.4%。
一边是算力成本像脱缰的野马狂奔,一边是用户付费意愿像挤牙膏一样艰难。大模型厂商的焦虑,大概比程序员对着Bug熬到凌晨三点还要深。
“免费午餐”吃到头,为什么偏偏是电商?
2026年,中国AI行业正在经历一场集体转向。
5月4日,豆包在苹果App Store悄然公布付费订阅的四档收费标准,最低每月68元,最高500元。这是大模型行业第一张面向C端的付费门票。
6月24日,豆包正式开启C端付费,推出标准版(68元/月)、加强版(200元/月)和专业版(500元/月)三档;8月10日,阿里巴巴旗下千问App推出办公助理专业会员付费订阅服务,连续包月价格19元至128元;腾讯的WorkBuddy自7月1日起升级为标准、高级、旗舰三档付费体系,月费99元至999元。百度则推出“百度搭子”,以9.9元体验价引流。
短短不到两个月,字节、阿里、腾讯、百度四大巨头悉数完成AI办公板块的商业化付费布局。行业的共识已然形成:AI大应用彻底告别早期免费跑马圈地的粗放扩张阶段。免费烧钱换规模的时代正在收尾,精细化、场景化的可持续变现成为不可逆的方向。
大模型厂商选择电商平台,不是心血来潮。
第一,电商天然适合订阅制。天猫有成熟的支付、售后、自动续费体系。今年4月,天猫还出台了《AI软件及应用类商品发布规范》。连规则都定好了,就差来开店了。
第二,流量池太大。截至2026年5月,千问APP与淘宝APP的重合用户达1.47亿,豆包APP与抖音APP的重合用户达3.30亿。这些用户已经在生态里了,就差一个“买它”的按钮。
第三,降低购买门槛。过去,普通用户买大模型服务得先知道模型、再找到官网、再注册付费……每一步都在流失用户。现在打开淘宝搜“Token”,点一下就能买,跟充话费没什么区别。
第四,价格透明化可能引发竞争,但也可能催生市场。艾媒咨询CEO张毅指出,电商平台上架后,大模型行业价格竞争将走向透明化,未来可能陷入价格“内卷”。但换个角度看,当AI服务像话费一样可以被比价、发券、满减补贴时,普通消费者的购买意愿反而可能被激活。
比价时代的“内卷”与“空心化”
当然,这场“Token零售化”运动并非没有隐忧。
首先,价格战的风险真实存在。当五家厂商的订阅套餐被放在同一个页面上明码标价时,用户自然会横向比较。谁能保证不会出现“满100减20”的大促补贴?Token价格在国内厂商的降价潮下已被压至历史低位,9月初的指数显示首次跌破1美元。“量增价跌”的剪刀差之下,厂商的盈利空间本就被压缩,再叠加电商渠道的比价效应,利润只会更薄。
其次,付费价值感存疑。有用户在豆包专业版内测群反馈:付费版与免费版差异不大、缺少个性化功能、体验不佳。如果付费用户感受不到明显的“升级感”,续费率恐怕不会好看。
再者,Token套餐的计价逻辑对普通消费者并不友好。同样是智谱118元档的10000积分,有用户能做完几个小项目,但也可能被某个复杂代码库一次性耗光。Token不是话费流量,流量用完了你知道自己刷了多少视频,Token烧完了你可能连“怎么烧的”都说不清楚。
这场“集体上架”最深远的意义,或许不在于多了一个销售渠道,而在于大模型厂商的身份认知正在发生根本性转变。过去,大模型公司是“技术厂牌”,靠参数、 benchmark、论文说话。如今,它们正在努力变成“消费品牌”,靠用户体验、口碑、复购率吃饭。
中信建投证券在2026年7月发布研报测算,中国通用办公Agent付费市场未来3至5年进入成熟阶段后,市场中枢约每年390亿元。谁能把AI卖给更多普通“打工人”,谁就能分到这块蛋糕。
当AI服务像话费一样被摆上电商货架,当Token成为可购买、可定价、可流通的数字商品,大模型行业的竞争维度正在被重新定义,从“谁的模型更强”到“谁能让更多人愿意掏钱”。
“Token零售化”的竞赛才刚刚开场。至于最终谁能笑到最后,答案可能不在技术论文里,而在消费者的购物车里。