一、核心观点
2026年9月16日,英伟达、谷歌与电力市场软件公司Emerald AI同日宣布成立AI能源管理联盟(AI Energy Management Alliance,AEMA),定位为首个推动数据中心根据电网实时状况动态调节用电的行业联盟,目标是让AI基础设施从"被动用电方"转变为"可调度的电网资源"——不只接得上电网,还要与电网协同工作。联盟由三家创始机构发起,首批成员共18家(Axios报道称20家机构),覆盖前沿AI实验室(Anthropic)、发电集团(AES、Constellation、NRG、RWE)、公用事业(National Grid美国子公司)、储能与需求响应(Fluence、Voltus)、并网软件商(GridUnity)等多个产业链环节。
本报告将这一事件置于"算力与电力系统深度耦合"的框架下观察,提出三点核心判断。
第一,供电已经取代芯片供给,成为AI扩张的第一约束。
国际能源署(IEA)测算,全球数据中心用电量将从2024年的约415 TWh增至2030年的约945 TWh;美国数据中心占全球数据中心用电的45%,并将贡献美国至2030年电力需求增长的近一半,而美国关键市场大型数据中心的并网周期普遍长达5-7年甚至更久。
第二,AEMA的实质,是给数据中心的"灵活性"定价、标准化并使其可交易。
联盟原则刻意保持技术中立、绩效导向,以响应速度、持续时间、可预测性与紧急工况下的行为等可测量指标定义灵活性;其背后是一组量化论据——据杜克大学Nicholas Institute,电网系统容量每年约有一半处于闲置状态,"适度灵活"的数据中心最多可为美国电网释放100 GW容量。
第三,"以灵活性换并网速度"正在成为AI基础设施的新契约形态。
英伟达把电网接口(DSX Flex)做进AI工厂参考设计,Emerald AI的Conductor平台充当调度编排层,谷歌与Anthropic代表需求侧站台,能源公司则获得了一类全新的需求侧产品客户;若规则跑通,灵活负荷有望显著压缩超大规模数据中心的并网时间。
同时需要提示:联盟引用的关键测算带有明显倡导性质,商业模式尚未定型,推理负载的刚性也将稀释灵活性红利。
二、联盟解构:定位、成员与组织沿革
(一)定位:从“接入电网”到“与电网协同”
按照英伟达官方博客(作者Josh Parker)的表述,AEMA要推动建设的是"不只是接入电网、而是与电网协同工作"的AI基础设施。联盟官网将价值主张概括为可负担性(Affordability)、可靠性(Reliability)与创新(Innovation)的"三重胜利",并把使命直接写为:倡导灵活、对电网友好的数据中心加速并网,以解锁"speed-to-power"(电力获取速度)。
在操作层面,联盟提出了一套颇具"并网工程学"色彩的共同原则:
一是技术中立与绩效导向,不以硬件或软件划线,而以响应速度、持续时间、可预测性、紧急情况下的行为等可测量指标定义灵活性;
二是"先说清、再接入"——在数据中心接入电网之前,就明确其故障穿越(ride-through)、限流(curtailment)与事故响应义务;
三是标准化技术要求、指标与数据共享;
四是为可验证的灵活性承诺开辟"风险调整的更快并网通道";
五是让成本分摊反映真实系统影响。
五条原则环环相扣,指向同一个目标:把"灵活性"从模糊的善意,变成可计量、可审查、可写入并网协议的合同条款。
(二)成员图谱:一张纵贯“芯片—算力—负荷—电网”的名单
据Fortune、Axios及联盟官网信息,首批成员在三家创始机构之外,横跨AI、电力、储能、软件与政策倡导多个环节(表1)。其中最值得注意的是两个"第一次":
其一,前沿AI实验室Anthropic第一次与发电集团、电网公司同席一个行业联盟,意味着模型公司开始直接参与电力规则的议程设定;
其二,并网软件商GridUnity以创始董事会成员身份加入,提示联盟在并网流程数字化上可能有后续具体动作。
表1:AEMA首批成员构成(据公开报道整理)
类别 | 代表机构 | 在链条中的角色 |
创始与发起 | 英伟达、谷歌、Emerald AI | AI工厂参考设计与软件、算力需求方、灵活性编排平台 |
AI与应用 | Anthropic | 前沿模型实验室,代表训练与推理负荷侧 |
电力生产 | AES、Constellation、NRG、RWE,及Invenergy*、NextEra Energy*、Vistra* | 发电与综合能源巨头,AI工厂的购电与灵活性交易对手 |
公用事业与电网 | National Grid(美国)、硅谷电力* | 输配电与市政电力,并网“守门人” |
储能与灵活性资产 | Fluence、Calibrant Energy、Generate Capital | 储能系统与分布式能源投资运营 |
需求响应与软件 | Voltus、GridUnity(创始董事会成员)、Splight、Camus Energy、EnCoord、PassKey、Verrus | 需求响应聚合、并网软件、电网实时优化 |
芯片与硬件 | Analog Devices | 电力电子与传感测量 |
数据中心 | Digital Realty(据媒体报道)等 | 数据中心运营与互联 |
政策倡导 | ClearPath Action等 | 清洁能源政策组织 |
注:成员名单据Fortune、Axios及AEMA官网等公开信息整理,或有疏漏;多数报道称首批成员18家,Axios报道称20家机构;带*号的Invenergy、NextEra Energy、Vistra、硅谷电力为2026年3月CERAWeek阶段披露的合作方,是否列入首批成员以联盟官方名单为准。
(三)组织沿革:一个2014年老组织的“AI化重生”
AEMA并非凭空而来。其前身"高级能源管理联盟"(Advanced Energy Management Alliance)成立于2014年,长期在需求侧管理与需求响应领域从事政策倡导;2026年,该组织更名为AI能源管理联盟重启,以回应AI基础设施的并网议题。据行业媒体The Neuron报道,联盟由能源行业资深人士Frank Lacey牵头执掌。这一沿革的含义在于:老牌需求响应组织的政策游说网络,叠加AI巨头的资源与议程能力——AEMA从诞生第一天起,就同时具备技术叙事与监管通道。
表2:AEMA事件时间线(2025年7月至2026年9月)
时间 | 事件 |
2025年7月 | Emerald AI完成2,450万美元种子轮融资出道(Radical Ventures领投,英伟达NVentures、CRV、AMPLO、Neotribe参投,谷歌首席科学家Jeff Dean个人跟投);同年5月与Oracle、Databricks及盐河项目(Salt River Project)在凤凰城完成GPU调峰演示(7月随公司成立一并公布 |
2026年3月23日 | CERAWeek 2026:英伟达与Emerald AI联合AES、Constellation、Invenergy、NextEra Energy、Nscale、Vistra发布“灵活AI工厂”合作,推出Vera Rubin DSX参考设计与DSX Flex软件 |
2026年4月 | 硅谷电力(Santa Clara市政公用电力)启动商业级数据中心灵活性试点 |
2026年6月2日 | Emerald AI宣布DSX Flex首个部署落地,并公开支持得州大负荷并网“快速通道”框架 |
2026年8月25日 | Emerald AI宣布完成1.5亿美元A轮融资(Energize Capital与DCVC共同领投,估值约10.5亿美元,12家《财富》世界500强企业参投),自2025年7月出道以来累计融资超2.2亿美元 |
2026年9月16日 | 英伟达、谷歌、Emerald AI联合首批成员宣布成立AEMA |
资料来源:各期公开报道与官方新闻稿,本报告整理。
三、宏观背景:电力为何成为AI扩张的第一约束
(一)需求侧:用电曲线进入陡峭段
IEA在2025年4月发布的《能源与AI》报告中测算:全球数据中心2024年用电约415 TWh,约占全球用电量的1.5%,且自2017年以来以每年约12%的速度增长;在基准情景下,2030年将增至约945 TWh(约为2024年的2.3倍),2035年接近1,200 TWh。结构上,美国是绝对主力——2024年占全球数据中心用电的45%(中国25%、欧洲15%),且数据中心将贡献美国至2030年电力需求增长的近一半(图1)。
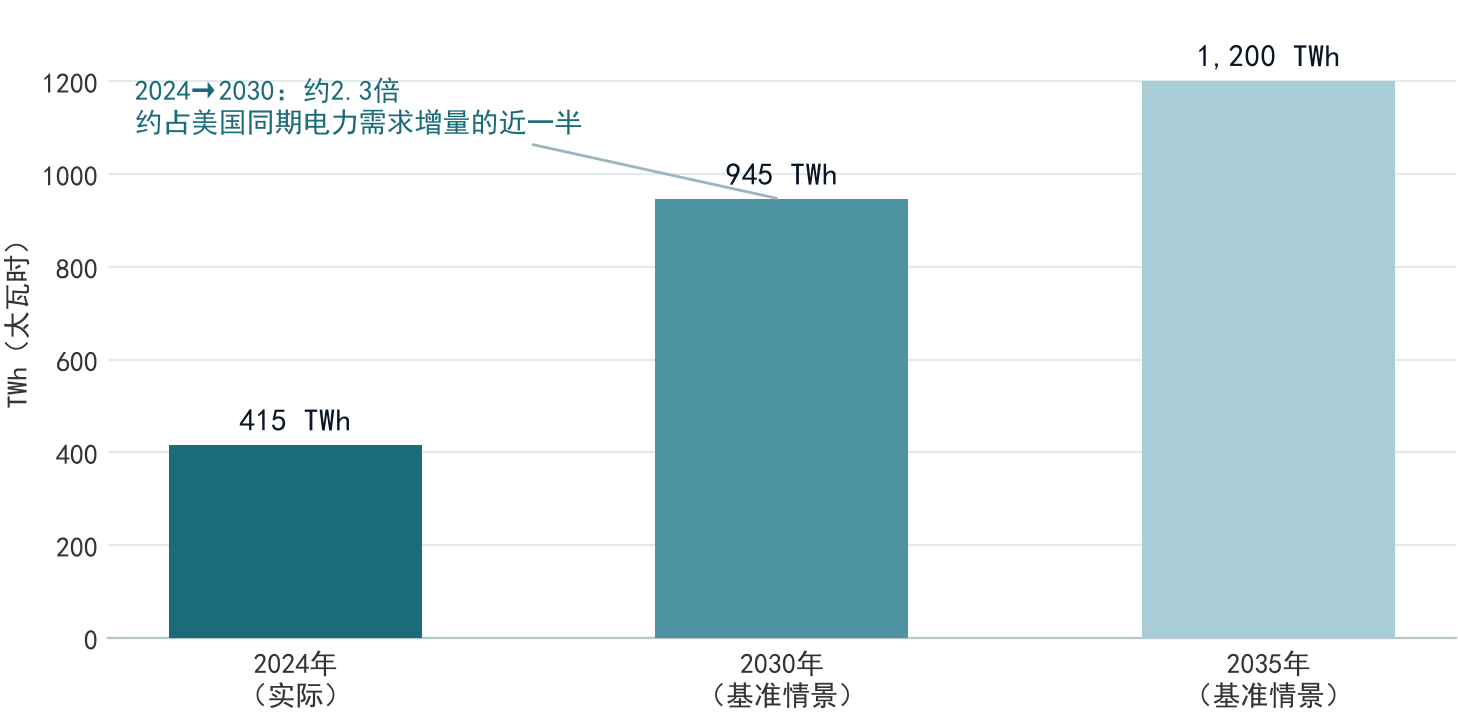
图1:全球数据中心用电量与预测(2024-2035年,IEA基准情景)
美国本土的官方口径同样陡峭。劳伦斯伯克利国家实验室(LBNL)受能源部委托完成的2024年版报告显示:美国数据中心用电从2014年的58 TWh增至2023年的176 TWh(占全美用电量的4.4%),到2028年将达到325-580 TWh,占比升至6.7%-12%。
(二)供给侧:一半容量闲置,峰值却不够用
电力系统最深的矛盾在于利用率。据杜克大学Nicholas Institute的研究,电网系统容量每年约有一半处于未被使用的状态——电网必须按最坏情况(峰值叠加裕度)建设,却只能按平均情况收取回报。Constellation首席执行官Joe Dominguez在CERAWeek上把这句话说得更为直白:
我们没有供应问题——我们有峰值问题。 —— Constellation总裁兼CEO Joe Dominguez
峰值问题的另一面是排队。据Unite.AI引述,美国关键市场新建AI数据中心的并网周期普遍为5-7年甚至更长;AEMA官网则将行业积压概括为"5-10年"。价格信号同样剧烈:据公开报道,PJM容量市场2025/26交付年拍卖出清价升至约270美元/MW·日(约为上一年的9倍),2026/27交付年进一步升至约329美元/MW·日。在此背景下,"灵活负荷"的价值第一次大到可以被单独定价:把峰值时刻的用电挪走,等于替电网省下了一座调峰电站。
(三)芯片侧:功率密度把供电逼成“设计核心”
与此同时,AI硬件的功率密度仍在快速抬升,供电设计从"机电配套"变成AI工厂的"第一性问题"。英伟达创始人兼CEO黄仁勋在CERAWeek合作公告中表示:
AI工厂是智能时代的引擎,而像任何伟大的引擎一样,每一个系统都必须协同设计。 —— 英伟达创始人兼CEO黄仁勋
在核电购电协议(微软与Constellation的三里岛重启、谷歌与Kairos、亚马逊与Talen)与自备应急电源(如xAI孟菲斯园区的燃气轮机)等"供给侧自救"方案相继出场之后,"需求侧柔性"成为第三条路径——它不新增电源,而是重排负荷曲线。这与AEMA的议程完全吻合:前两条路解决"电从哪来",第三条路解决"电什么时候用"。
四、技术路径:AI工厂如何成为可调度的电网资源
(一)柔性从哪里来:四类可调度能力
按照联盟披露,数据中心的灵活性主要来自四类能力:
一是负荷时移——训练任务可暂停、可迁移、可恢复,配合checkpoint机制,把"用电时间"变成可调度变量;
二是功率封顶与降额运行——对GPU集群实施power capping,在秒级至分钟级削减整厂功率;
三是储能放电——就地电池在峰值时段顶上;
四是配套/就地发电——园区自备电源在电网紧张时自持或反送。
联盟同时强调配建资源并非必需,DSX架构同样支持不带就地能源的"纯柔性"工厂。
更本质地看,AI训练负载天然具有"可中断、可迁移、可降额"的物理属性,且其遥测数据(GPU级功率、任务队列、训练进度)是数字化原生的——这使它比电弧炉、电解铝等传统工业柔性负荷更容易被精确调度与验证,也是Emerald AI自称"AI-native"软件公司的底气所在。但硬币的另一面是:推理负载远比训练刚性。随着AI进入推理主导阶段,可调度的柔性空间将收窄,这是整条故事线最重要的物理约束。
(二)技术栈拆解:DSX Flex与Emerald Conductor
目前公开的技术分工分为三层:参考设计层,英伟达Vera Rubin DSX AI Factory参考设计;接口层,DSX Flex软件库,负责把AI工厂接入电网服务;编排层,Emerald AI的Emerald Conductor平台,统一调度计算灵活性与就地发电、电池、表后资源。这意味着:英伟达出售"具备电网接口的AI工厂",Emerald AI出售"让AI工厂听懂电网调度指令的翻译与编排系统",电网公司按绩效采购响应。
值得注意的是,联盟层面刻意保持技术中立——衡量的是绩效而非技术堆栈;但在商业层面,DSX Flex绑定英伟达参考设计出货,显然意在成为"功率灵活AI工厂"的事实标准。软硬一体的生态卡位,与英伟达在CUDA上的既有打法一脉相承。
(三)实证进展:从凤凰城到弗吉尼亚
表3:关键试点与演示结果
试点/演示 | 参与方 | 结果与进展 |
凤凰城晚高峰调峰(2025年5月演示,7月公布) | Emerald AI、英伟达、Oracle、Databricks、盐河项目(SRP) | 通过调度256块NVIDIA GPU,在晚高峰将数据中心功率降低25%并持续3小时[8] |
全球五家商业数据中心演示(2025-2026年) | Emerald AI、英伟达 | 灵活性演示覆盖多家商业数据中心;紧急场景下1分钟内降功率约三分之一[2][4] |
圣克拉拉商业部署(2026年) | Emerald AI、英伟达、硅谷电力 | DSX Flex首个部署落地,覆盖商业多兆瓦级数据中心[10] |
弗吉尼亚AI工厂研究中心(2026年内) | 英伟达 | Vera Rubin架构上全球首批“功率灵活AI工厂”按商用规模部署DSX Flex[2][4] |
Nscale Monarch园区(西弗吉尼亚州) | Nscale Energy & Power | 2 GW就地发电并规划扩至8 GW;管理层称“园区是电力资产而非负荷”[4] |
资料来源:NVIDIA新闻稿、Unite.AI、Latitude Media、Emerald AI博客,本报告整理。
上述证据链显示:技术可行性已在市政电力、商业数据中心、多供应商算力栈等多场景得到初步验证;2026年内弗吉尼亚AI工厂研究中心的商用规模部署,将是第一个真正的"电网级"压力测试。
(四)与传统需求响应的三点区别
与传统的空调调温、照明轮停式需求响应(小时级、事件驱动、难以精确验证)相比,AI数据中心的灵活性有三个差异点:
更快——演示中紧急场景下1分钟内降功率约三分之一;
更准——GPU遥测使响应速度、持续时间、恢复曲线全部可测量、可审计;
更值钱——与训练调度原生集成,柔性承诺可以写进SLA与并网协议。
三者合起来,构成了AEMA"绩效导向"原则的技术基础。
五、经济账:灵活性值多少钱
(一)三组关键数字
AEMA叙事的经济学基础由三组数字构成(表4)。
其一,杜克大学Nicholas Institute测算:电网系统容量每年约一半闲置,"适度灵活"的数据中心最多可为美国电网释放约100 GW容量。
其二,Brattle集团研究:电网利用率每提升10%,公用事业费率可下降约3.4%——即灵活性的收益不只属于数据中心,也会分摊给全体用电者,这正是AEMA"可负担性"支柱的论据。
其三,同为Brattle的测算:每1 GW新增灵活AI数据中心,可避免约7.33亿美元的电力系统成本。
需要说明的是,杜克Nicholas Institute原始研究按年度削减时长分情景给出区间——年削减约0.25%(约85小时)释放约76 GW、0.5%约98 GW、1%约126 GW;联盟宣传引用的“100 GW”系该区间上沿附近的倡导性约数。
机制上,三组数字讲的是同一件事:灵活性把"按最坏峰值建电网"改写为"按平均负荷建电网、峰值时刻调度柔性",省下的是容量电厂、输电扩容与调峰电源三重资本开支。但必须提示:100 GW等关键测算由联盟参与方引用,尚未经过独立验证,已有行业评论明确指出其带有倡导色彩,应作为数量级参考而非精确预测。
表4:关键量化论据一览
论据 | 数值 | 来源 |
美国关键市场大型数据中心并网周期 | 5-7年甚至更长(AEMA官网称积压5-10年) | Unite.AI、AEMA官网 |
电网系统容量闲置比例 | 每年约一半容量未充分利用 | 杜克大学Nicholas Institute |
适度灵活的数据中心可释放容量 | 约100 GW(原始研究分情景为76/98/126 GW;联盟倡导性约数,未经独立验证) | 杜克大学Nicholas Institute,AEMA引述 |
电网利用率每提升10%的效果 | 公用事业费率下降约3.4% | Brattle集团 |
每GW灵活AI数据中心避免的电力系统成本 | 约7.33亿美元 | Brattle集团 |
全球数据中心用电量 | 2024年约415 TWh,2030年约945 TWh(基准情景) | IEA《Energy and AI》 |
美国数据中心用电占比 | 2023年4.4%,2028年预计6.7%-12% | LBNL |
资料来源:如表中所列,本报告整理。
(二)谁为灵活性付费:四条潜在通道
商业模式目前仍在成形期,可预见四条通道:
一是市场收入——作为聚合资源参与容量、辅助服务与需求响应市场,FERC Order 2222已为此打开批发市场的大门;
二是并网溢价——以可验证的灵活性承诺,换取更快、更大容量的并网协议,本质上是一份"speed-to-power期权";
三是电价套利——在峰谷价差显著的市场中时移训练任务;
四是联合规划合同——与公用事业或区域电网运营商签订定制化的灵活性购电与容量合同。
需要强调的是,联盟第一阶段的目标是规则与标准而非报价,"谁付费、付多少"的最终答案,要等监管与市场机制给出。
六、政策议程:把“灵活并网”写进规则
(一)美国:从FERC Order 2222到得州SB6
据Unite.AI报道,AEMA与FERC、能源部及其他联邦与州监管机构保持接触,政策协调范围覆盖并网、输电与大负荷政策。其明确的政策抓手有三个:
其一,FERC Order 2222(2020年)已允许分布式能源聚合参与批发市场,但数据中心作为灵活性主体参与市场的具体规则仍未成形;
其二,得州2025年通过的大负荷并网法案SB6为大型灵活负荷提供了"快速通道"框架,Emerald AI公开表示欢迎,并邀请ERCOT区域内的项目采用灵活互联路径;
其三,AEMA希望把得州模式推广为其他州的监管模板。
(二)中欧对照:三条不同的路
把镜头拉远,美国、中国、欧洲在"数据中心-电网"协同上走的是三条不同的路(表5)。美国是市场与规则驱动:产业联盟游说监管,以并网改革与市场准入释放灵活性;中国是规划与工程驱动:以"东数西算"做空间布局(8大枢纽、10大集群),以绿电直连、源网荷储一体化解决增量供电,2025年出台的虚拟电厂发展指导意见提出到2027年、2030年调节能力分别达到2,000万千瓦、5,000万千瓦以上;欧洲则以规制为主,通过能效指令要求数据中心履行能耗报告义务。
表5:中美数据中心-电网协同政策工具对照
维度 | 美国(以AEMA议程为代表) | 中国 |
顶层机制 | 市场驱动+行业联盟游说(面向FERC、DOE与州监管) | 国家枢纽布局“东数西算”(8大枢纽、10大集群) |
并网改革 | 倡导以得州SB6为模板的“灵活互联快速通道”与风险调整的并网路径 | 绿电直连、源网荷储一体化项目的审批与通道支持 |
需求侧资源 | FERC Order 2222允许聚合资源进入批发市场,数据中心规则待成形 | 虚拟电厂指导意见:2027年、2030年调节能力分别不低于2,000万、5,000万千瓦 |
价格信号 | 容量与辅助服务市场(PJM等拍卖价格近年大幅上涨) | 分时电价、需求响应补贴为主 |
主要约束 | 并网排队、输电阻塞、社区与土地争议 | 枢纽与负荷地理错配、绿电消纳与跨省交易机制 |
注:政策细节以各国官方发布为准;美国部分为AEMA倡导方向,尚未全部落地。
对中国读者的启示在于:AEMA试图证明的命题——算力负荷的"可调度性"本身可以成为并网与电价的谈判筹码——与国内源网荷储一体化、虚拟电厂的政策逻辑同源。若美国模式跑通,国内枢纽节点的算力项目或将获得一种新的议价工具:用可验证的负荷柔性,换取更快的并网与更低的用能成本。
七、产业影响与竞争格局
(一)英伟达:给GPU销售装上“电网飞轮”
对英伟达而言,AEMA是其在"芯片→AI工厂→电网"战略纵深上的又一步。当供电成为客户最大的部署摩擦,英伟达选择把"更快的并网"做进产品组合:DSX Flex随Vera Rubin DSX参考设计出货,首个商用规模部署落在其弗吉尼亚AI工厂研究中心。逻辑上,这缩短AI工厂的落地周期、降低社区与监管阻力,反哺GPU销售;战略上,则是在"功率灵活AI工厂"这一潜在标准上完成先手卡位。
(二)谷歌与Anthropic:需求侧的电网议程
谷歌是少数同时具备自研TPU、自建数据中心运营与24/7无碳能源经验的巨头,参与联盟既为其云与模型业务锁定"电网友好"的标签,也与其长期能源战略一脉相承。Anthropic的加入则更具信号意义:当算力获取进入"电网政治"阶段,前沿实验室需要直接参与电力规则的议程设定,而不再满足于做云厂商的下游客户。
(三)能源公司:数据中心成为新“客户物种”
对Constellation、AES、NRG、RWE等发电集团而言,AI数据中心既是历史上罕见的增量负荷,也是一个可以产品化的需求侧资产。Constellation把问题定义为"峰值问题";AES首席执行官Andrés Gluski强调"电网灵活性是应对AI需求的关键";Vistra首席执行官Jim Burke认为"能够随电网状况调节用电的AI工厂是更快的解决方案"——措辞各异,指向一致:把灵活性写进与AI工厂的购电与并网合同。储能厂商(Fluence、Calibrant)与需求响应聚合商(Voltus)则顺势获得新的资产类别叙事。
(四)对中国产业链的映射
映射到国内,值得跟踪的环节包括:虚拟电厂与负荷聚合运营(政策目标明确)、源网荷储一体化与绿电直连工程、储能能量管理系统(EMS)与功率预测、数据中心温控与供配电设备,以及具备"算力-电力协同"设计能力的数据中心运营商。需要说明的是,AEMA本身是美国的规则议程,上述环节的受益逻辑来自国内平行政策的催化,而非AEMA的直接业务外溢。
八、风险、争议与跟踪指标
(一)五个必须回答的问题
其一,性能代价。降功率对训练吞吐与checkpoint成本的真实影响,目前主要来自厂商与试点方口径,缺乏第三方基准。
其二,可验证性。响应速度、持续时间等指标如何测量、由谁审计,尚无公认标准;100 GW等关键数字亦未经独立验证。
其三,推理刚性。推理服务无法像训练任务一样随时暂停,随着推理占比上升,可调度柔性将收窄——联盟红利的上限取决于训练负载占比。
其四,监管碎片化。FERC、各州与各区域电网运营商规则不一,得州SB6模板未必可以平移到PJM等市场。
其五,利益冲突。联盟的核心技术供给方(英伟达、Emerald AI)同时是规则倡导者,存在"既当裁判员又当运动员"的质疑空间——绩效标准若由卖方主导定义,其公信力将打折扣。
(二)六个跟踪指标
建议产业与投资研究者跟踪:
一是弗吉尼亚AI工厂研究中心DSX Flex商用规模部署的落地进度(2026年内);
二是AEMA成员扩容、工作组设置与首份技术白皮书;
三是FERC及州层面针对灵活并网的规则修订动议;
四是得州SB6框架在ERCOT之外的复制情况;
五是首单"灵活性购电/容量合同"的定价水平;
六是Emerald AI在2026年8月完成1.5亿美元A轮(Energize Capital与DCVC共同领投,估值约10.5亿美元)后的商业化进度——Conductor平台装机规模与后续融资节奏,将是检验这条赛道商业化成色的风向标。
九、结语
数据中心与电网的关系,正在从"谁用谁付钱"的静态买卖,变成"谁灵活谁先上"的动态博弈。AEMA的深层野心,是定义"算力灵活性"的度量衡——谁掌握了响应速度、持续时间与紧急行为的定义权,谁就在一定程度上掌握了下一代AI基础设施的定价权之一。对中国而言,这条故事线与"东数西算+虚拟电厂"的政策脉络殊途同归:算力的尽头是电力,而电力的未来,属于那些会"看电网脸色"的负荷。