半导体量检测设备是晶圆厂良率管理的核心环节,涵盖检测与量测两大类:检测回答“缺陷在哪里”,量测回答“尺寸是多少”,二者共同构成良率管理与工艺开发的数据基础,贯穿晶圆制造全部工序。技术上以光学、电子束、X光三大路线互补,2025年光学占比达76.6%,仍是绝对主体。其价值量约占晶圆厂设备总投资13%,是仅次于光刻、刻蚀、薄膜沉积的关键品类。当前在制程微缩、良率经济性与国产化政策三重驱动下,量检测设备需求刚性凸显,增速普遍快于晶圆厂设备整体,也是前道设备中国产化率最低、替代空间最大的环节之一。
近日,集微咨询(JW Insights)正式发布《2026年半导体量检测设备行业研究报告》(以下简称《报告》),从行业概述、市场规模与前景、技术路线、产业链、竞争格局、重点企业、发展趋势七大方向切入,系统梳理了半导体量检测设备作为晶圆制造的“良率守门人”的战略价值,重点呈现了全球寡头垄断格局下中国本土厂商的突破进展与国产替代前景,为产业决策与投资布局提供全方位、深层次的参考依据。
以下是《报告》内容精选:
百亿美元级赛道 中国增速领跑
SEMI数据显示,2025年全球半导体制造设备总销售额达1351亿美元,同比增长约15%,创历史新高;2026年后端设备延续扩张,测试设备销售额预计增长5.0%,封装设备预计增长15.0%。量检测设备作为设备大盘中确定性最强的品类之一,其增长主要由先进制程资本开支与检测密度提升共同驱动。
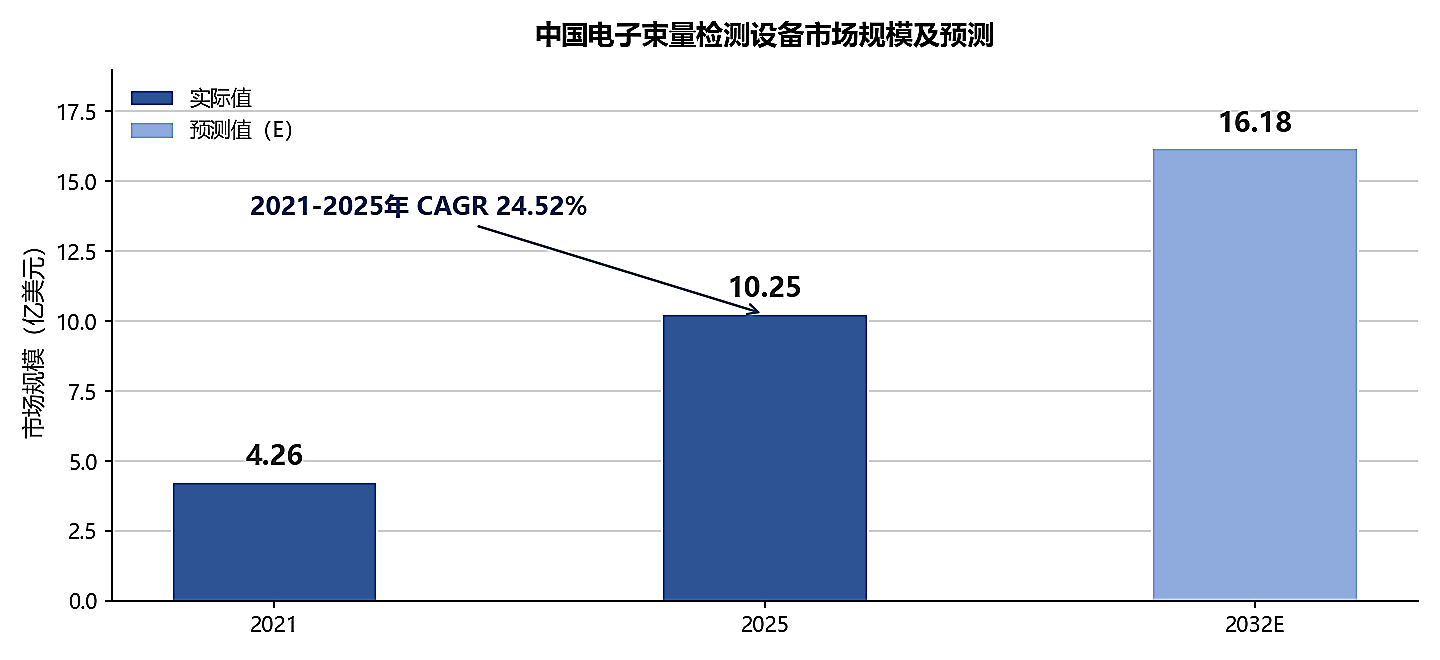
图1 中国电子束量检测设备市场规模及预测(亿美元)资料来源:YOLE、集微咨询
据YOLE统计,2025年中国检测和量测设备市场约44.5亿美元,占全球市场(190.9亿美元)约23%;2020-2025年中国市场CAGR高达19.46%,显著快于全球平均水平,已成为全球增长最快、规模最大的单一市场之一。中国市场的高增速源于本土晶圆厂逆周期扩产与设备国产化进程的双重驱动。
细分结构上,数据最扎实、可比性最强的是电子束量检测:据行业公开数据,中国电子束量检测设备市场由2021年的4.26亿美元增至2025年的10.25亿美元,CAGR达24.52%,预计2032年达16.18亿美元;同时,全球电子束量检测设备市场规模约50亿美元,国内市场规模约100亿元人民币,本土厂商替代空间巨大。
国产化方面,据中国半导体行业协会统计,2025年中国前道量检测设备整体国产化率仅约4.2%,是前道设备中国产化率最低的品类之一,替代空间巨大。
行业巨头垄断 本土厂商加速追赶
GMI口径下,KLA(科磊)在全球量检测市场份额约49%,前五大厂商(KLA、应用材料、Lasertec、Onto Innovation、ASML)合计份额约78.8%;YOLE口径下,全球前五大厂商均为海外企业、合计份额超过70%。需要说明的是,KLA份额因统计口径不同在49%-74%区间波动:以量测(Metrology)细分统计的口径下其份额更高(约73.8%),以工艺控制全口径统计则约49%,细分越窄集中度越高。
各国际厂商在细分赛道各据要冲:日立高新在CD-SEM细分份额约76%;Lasertec在EUV掩膜检测接近垄断;Nova在OCD与膜厚等光学量测细分位居第二梯队首位;Onto在混合键合计量与宏观检测领域领先;Camtek深耕先进封装检测。
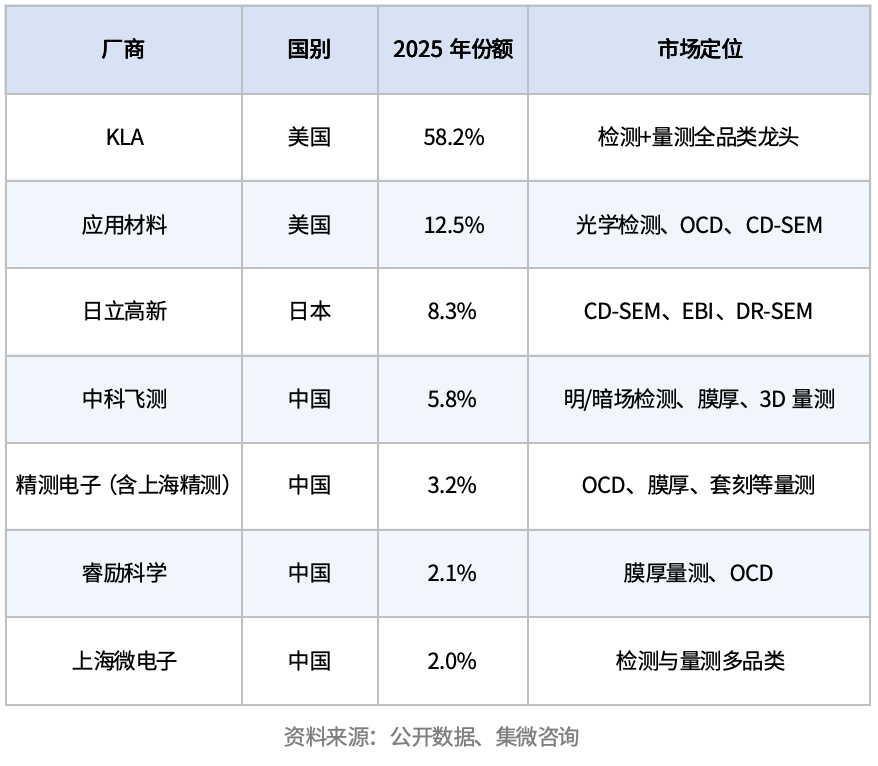
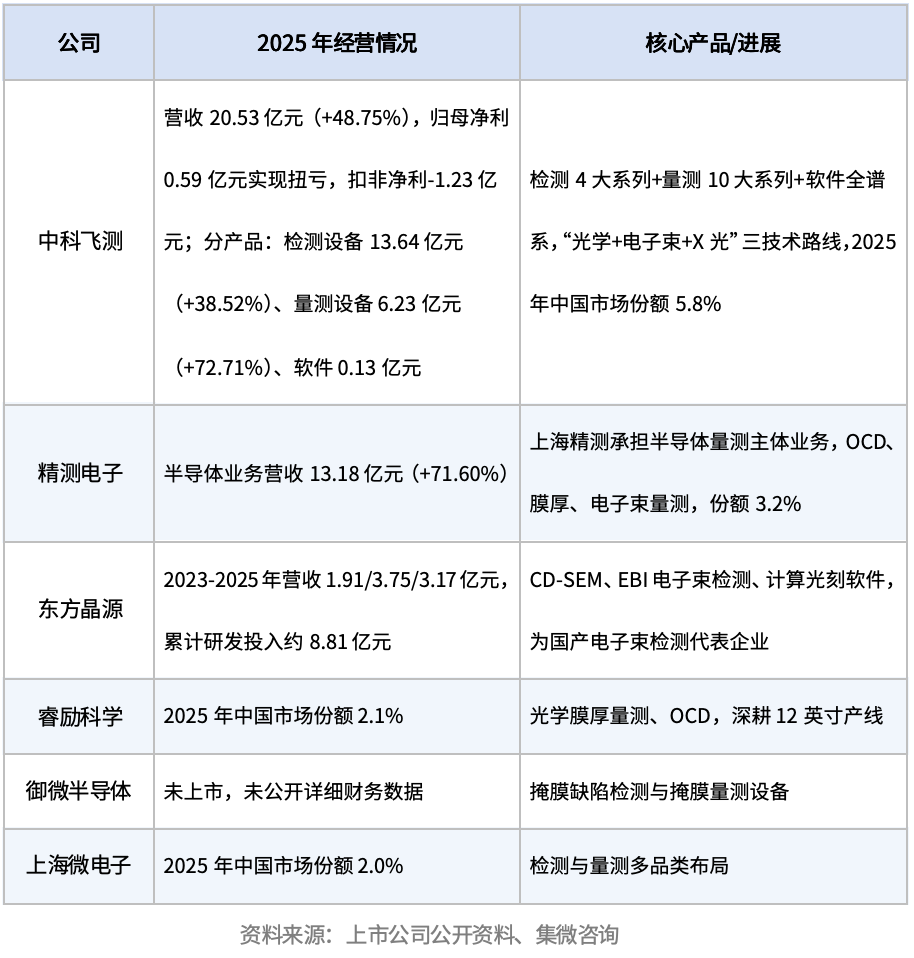
全口径前道量检测设备国产化率仍处于个位数低位(中国半导体行业协会统计2025年约4.2%),明显低于刻蚀、清洗、CMP等已实现规模化替代的品类。爬坡动力来自三方面:本土晶圆厂出于供应链安全加速导入验证、本土厂商产品谱系快速补全、政策性资金定向支持。2025年本土头部厂商收入均实现40%以上增长,显著快于外资同业,份额扩张趋势有望延续。
从本土厂商发展看,已处在加速追赶阶段。
AI驱动量价齐升,国产替代由“可用”迈向“好用”
从需求侧来看,AI算力基础设施建设带动先进逻辑与存储(含HBM)资本开支上行。KLA在FY2026Q4业绩会上将2026年WFE支出指引上修至约1500亿美元区间,并预计增长动能在2026年下半年加速、延续至2027年;SEMI亦预计2026年全球测试设备销售额增长5.0%、封装设备增长15.0%。晶圆厂扩产与制程升级叠加,量检测设备作为“良率守门人”的配置密度持续提升,行业进入量价齐升阶段。
从技术侧来看,在先进制程纳米级缺陷面前,光学检测逐步触及衍射极限,电子束检测凭借更高分辨率加速渗透。YOLE统计2025年全球检测和量测设备市场中,电子束技术路线占17.7%、X光占3.2%,非光学路线合计份额持续提升。中国电子束量检测市场2021-2025年由4.26亿美元增至10.25亿美元,CAGR达24.52%,2032年预计达16.18亿美元,增速显著高于行业整体,是本土厂商切入高端市场的关键赛道。
在此背景下,中国量检测设备国产化率整体仍处于个位数低位(约4.2%,中国半导体行业协会口径),但爬坡速度加快,由“可用”迈向“好用”:本土头部厂商收入增速(中科飞测营收+48.75%、其中量测设备收入+72.71%,精测电子半导体业务+71.60%)显著高于外资同业(Onto +1.8%、Camtek +16%、Nova +31%)。随着本土厂商产品谱系补全(中科飞测已覆盖检测4大系列、量测10大系列)、晶圆厂验证导入加速,国产份额有望延续快速提升,电子束检测与先进封装检测是本土厂商实现高端突破的两条主线。
目前,《2026年半导体量检测设备行业研究报告》已在集微网官网与APP正式上线,欢迎登录集微网官网或集微APP,在首页点击“集微报告”栏目,即可进行订购。