金宏气体2026年上半年营收14.73亿元,同比增长12.12%;归母净利润6789万元,同比下降17.41%;扣非净利润1782万元,同比下降73.50%。氦气业务收入大增140.53%,集成电路收入增长29.56%,二季度营收增17.16%,盈利承压主因转固折旧与研发投入增加。
业绩总览:收入提速,利润换挡
金宏气体(688106.SH)8月25日晚间披露2026年半年度报告:报告期内实现营业收入14.73亿元,同比增长12.12%;归属于上市公司股东的净利润6789.34万元,同比下降17.41%;归属于上市公司股东的扣除非经常性损益的净利润1781.97万元,同比下降73.50%,上年同期为6723.39万元。
从增长节奏看,本次12.12%的营收增速明显快于2025年全年的9.95%和2025年上半年的6.65%,收入端呈现逐季提速态势。利润端则出现明显分化:归母净利润与扣非净利润之间的差额接近5000万元,主要来自非流动资产处置收益等非经常性损益的贡献,主业盈利能力仍处于磨底阶段。报告期内公司加权平均净资产收益率为1.87%,扣非后仅0.49%;基本每股收益0.13元,同比下降23.53%。
值得注意的是,公司此前发布的业绩预告区间为营业收入14.58亿元至14.73亿元(同比增长11.00%至12.12%)、归母净利润6237.87万元至7458.33万元(同比下降9.27%至24.11%),实际披露值落在预告区间偏上沿,业绩兑现度较高。
【图表:2026年上半年主要财务指标同比变化图】
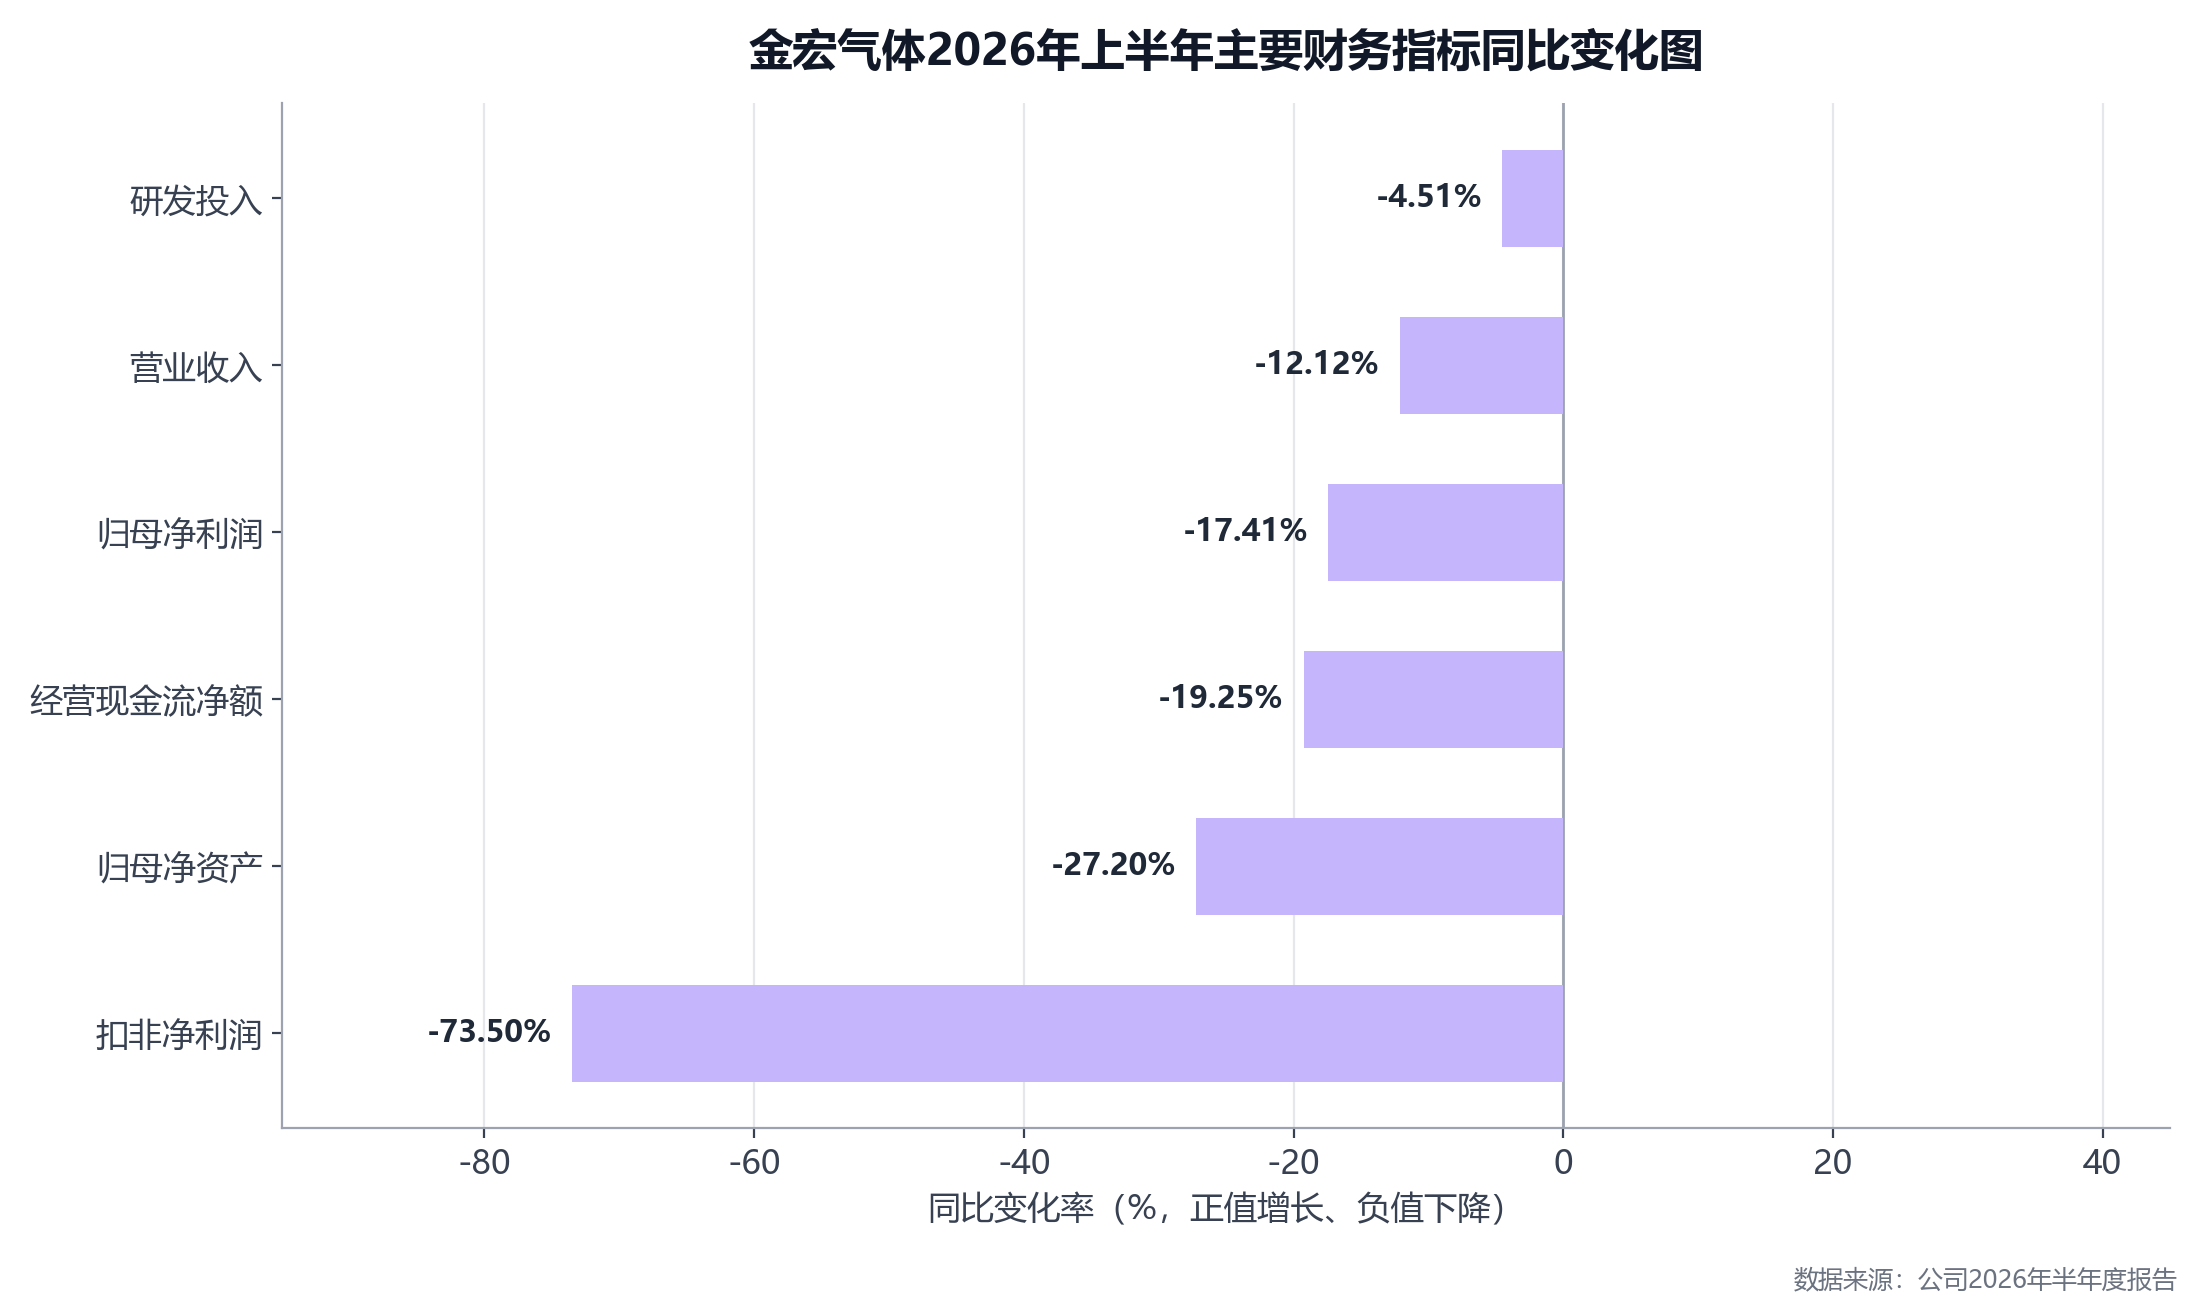
总体而言,金宏气体上半年交出的是一份“收入提速、利润换挡”的中报:收入与现金流质量稳步改善,利润则因新项目集中转固等因素阶段性承压,公司将其定位为“经营韧性与战略前瞻性持续凸显,整体经营稳中有进、结构持续优化”。
分板块拆解:特气复苏领跑,燃气收缩拖累
按产品板块划分,公司四大业务上半年表现明显分化:
业务板块 | 2025年上半年(亿元) | 2026年上半年(亿元) | 变动方向 |
大宗气体 | 5.46 | 6.17 | 稳健增长 |
特种气体 | 4.16 | 5.05 | 明显复苏 |
现场制气及租金 | 1.71 | 1.98 | 稳步扩张 |
燃气 | 1.22 | 1.04 | 有所收缩 |
【图表:2026年上半年分板块营收对比图】
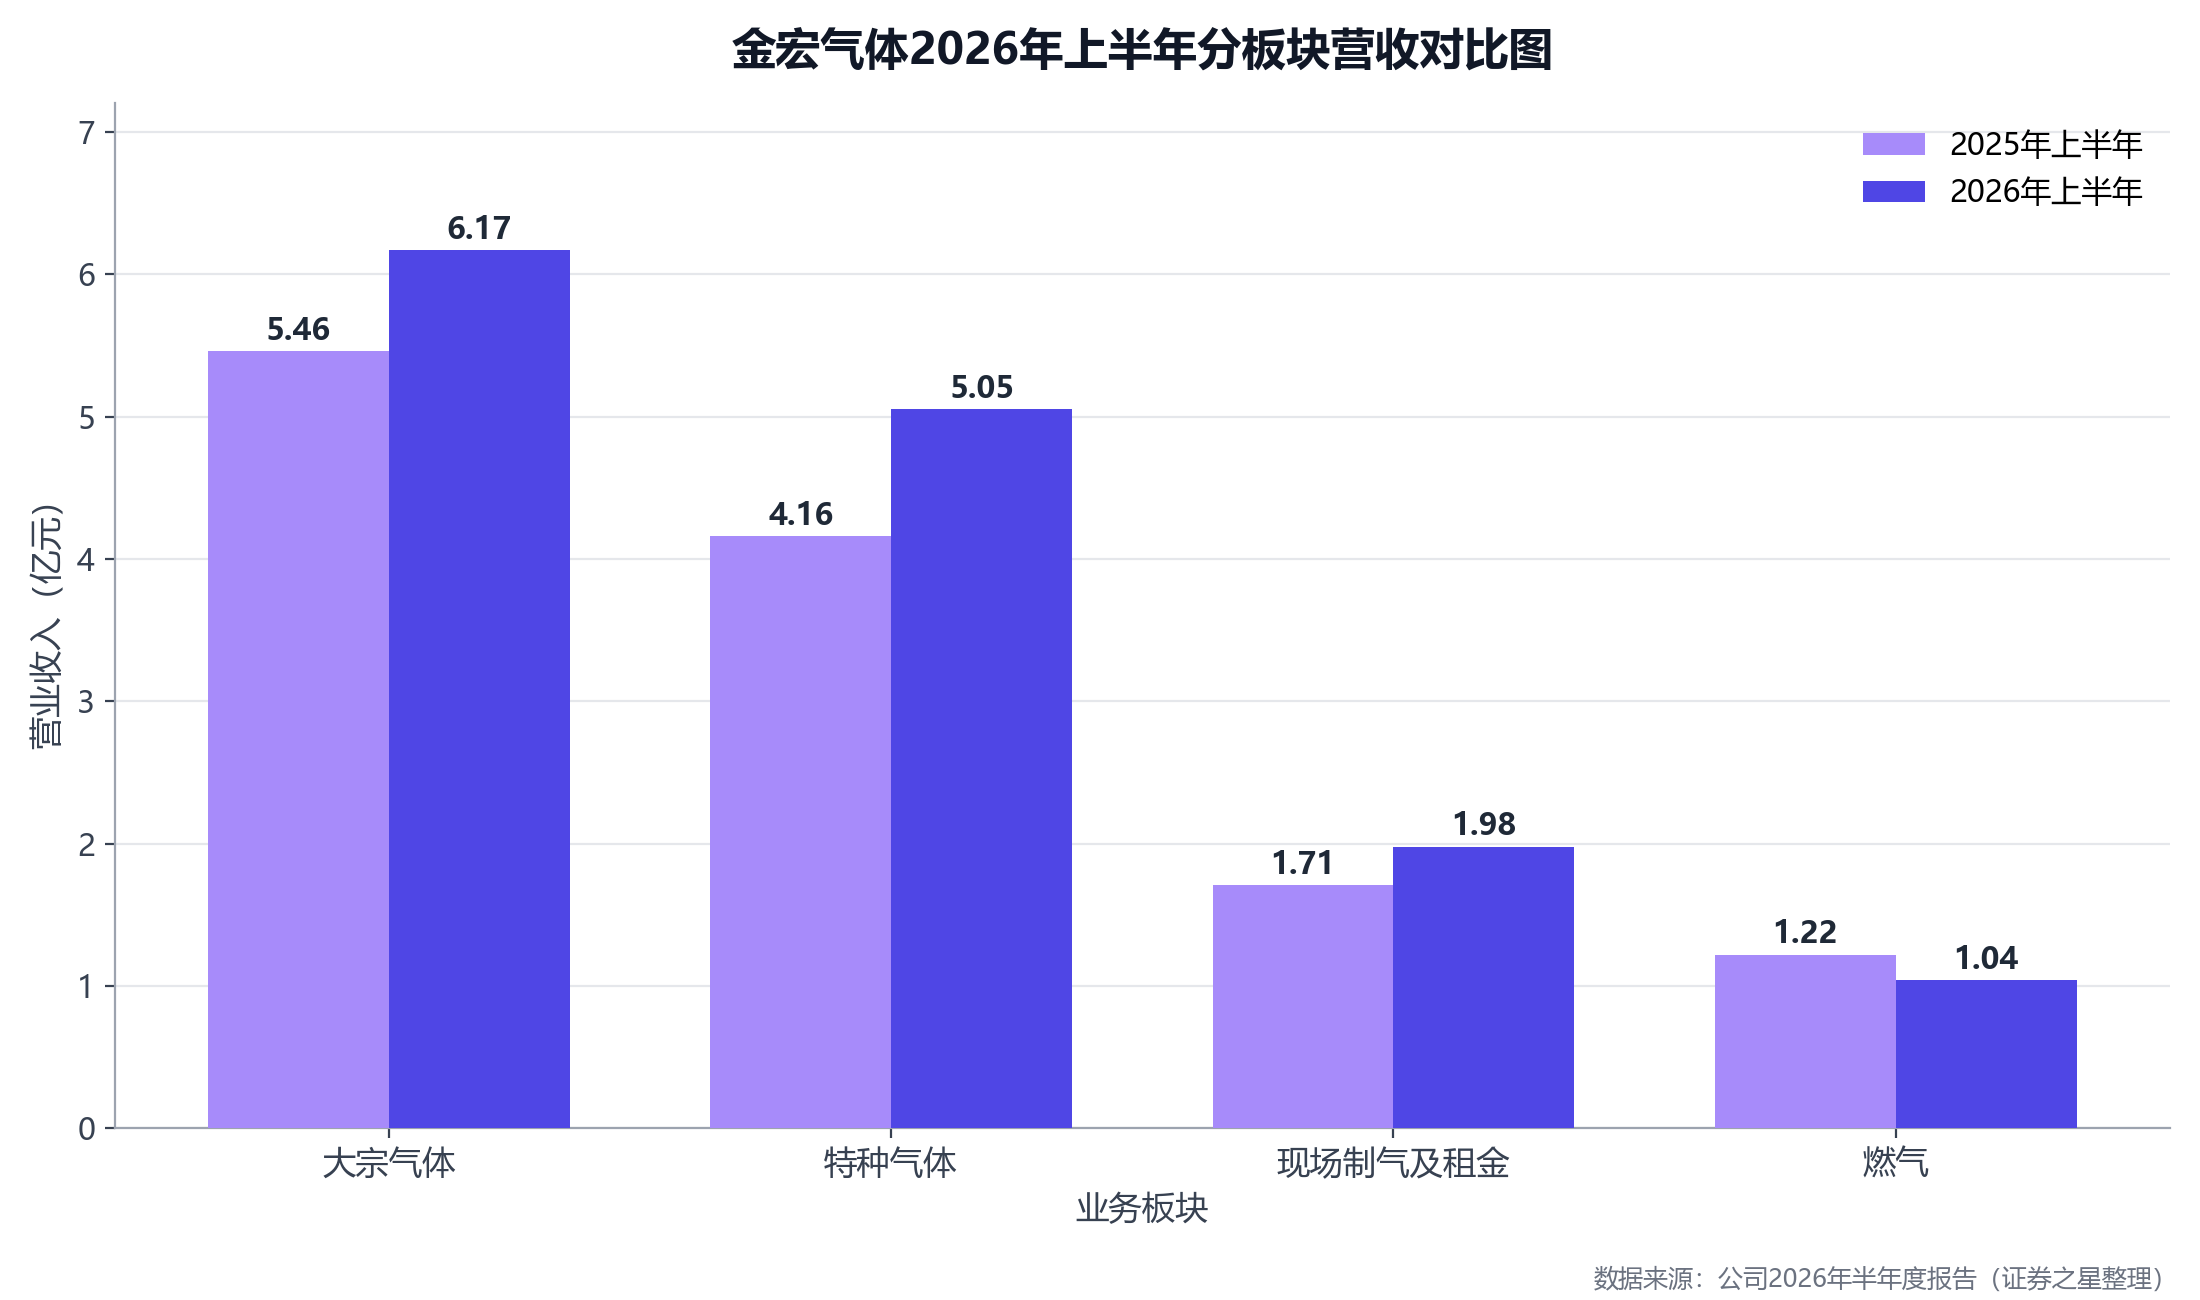
特种气体板块是本轮增长的核心看点,由4.16亿元增至5.05亿元,显示下游半导体、集成电路需求回暖带动特气出货回升;大宗气体作为基本盘,由5.46亿元增至6.17亿元,继续发挥压舱石作用;现场制气及租金业务由1.71亿元增至1.98亿元,反映前期投建的电子大宗载气项目陆续投产供气、收入贡献开始兑现。燃气板块则由1.22亿元降至1.04亿元,是四大板块中唯一下滑的业务,公司正在主动优化低毛利的城市燃气类业务结构。
二季度拐点:景气上行,环比改善
分季度看,二季度是本份中报最重要的边际变化:单季实现营业收入约8.1亿元,同比增速回升至17.16%,明显快于一季度,公司层面亦明确表述“二季度拐点显现”。
驱动二季度改善的因素主要有二:其一,氦气业务二季度营业收入环比一季度增长110.01%,受国际形势影响,全球氦气供需格局变化带动氦气市场景气上行,“海外直采+国内自产”保供体系成效凸显;其二,前期投建的电子大宗载气项目陆续投产供气,带来营业收入及利润的同比增长,带动二季度营收、利润环比大幅改善。
增长引擎:氦气保供与半导体放量
氦气:上半年最强增长极。 报告期内,公司氦气业务相关营业收入同比增长140.53%,第二季度环比一季度增长110.01%,是上半年核心增长亮点。氦气作为关乎国家产业安全的战略性稀缺资源,广泛应用于集成电路、医疗健康、航空航天、高端精密制造等领域。公司构建“海外直采+国内自产”双轮驱动的氦气战略保障体系:一方面合资成立金宏普华,通过与全球大型油气资源公司签订长期协议锁定优质海外气源;另一方面稳步推进新疆阿拉尔BOG提氦项目建设,提升自主供应能力。
【图表:核心增长引擎增速对比图】
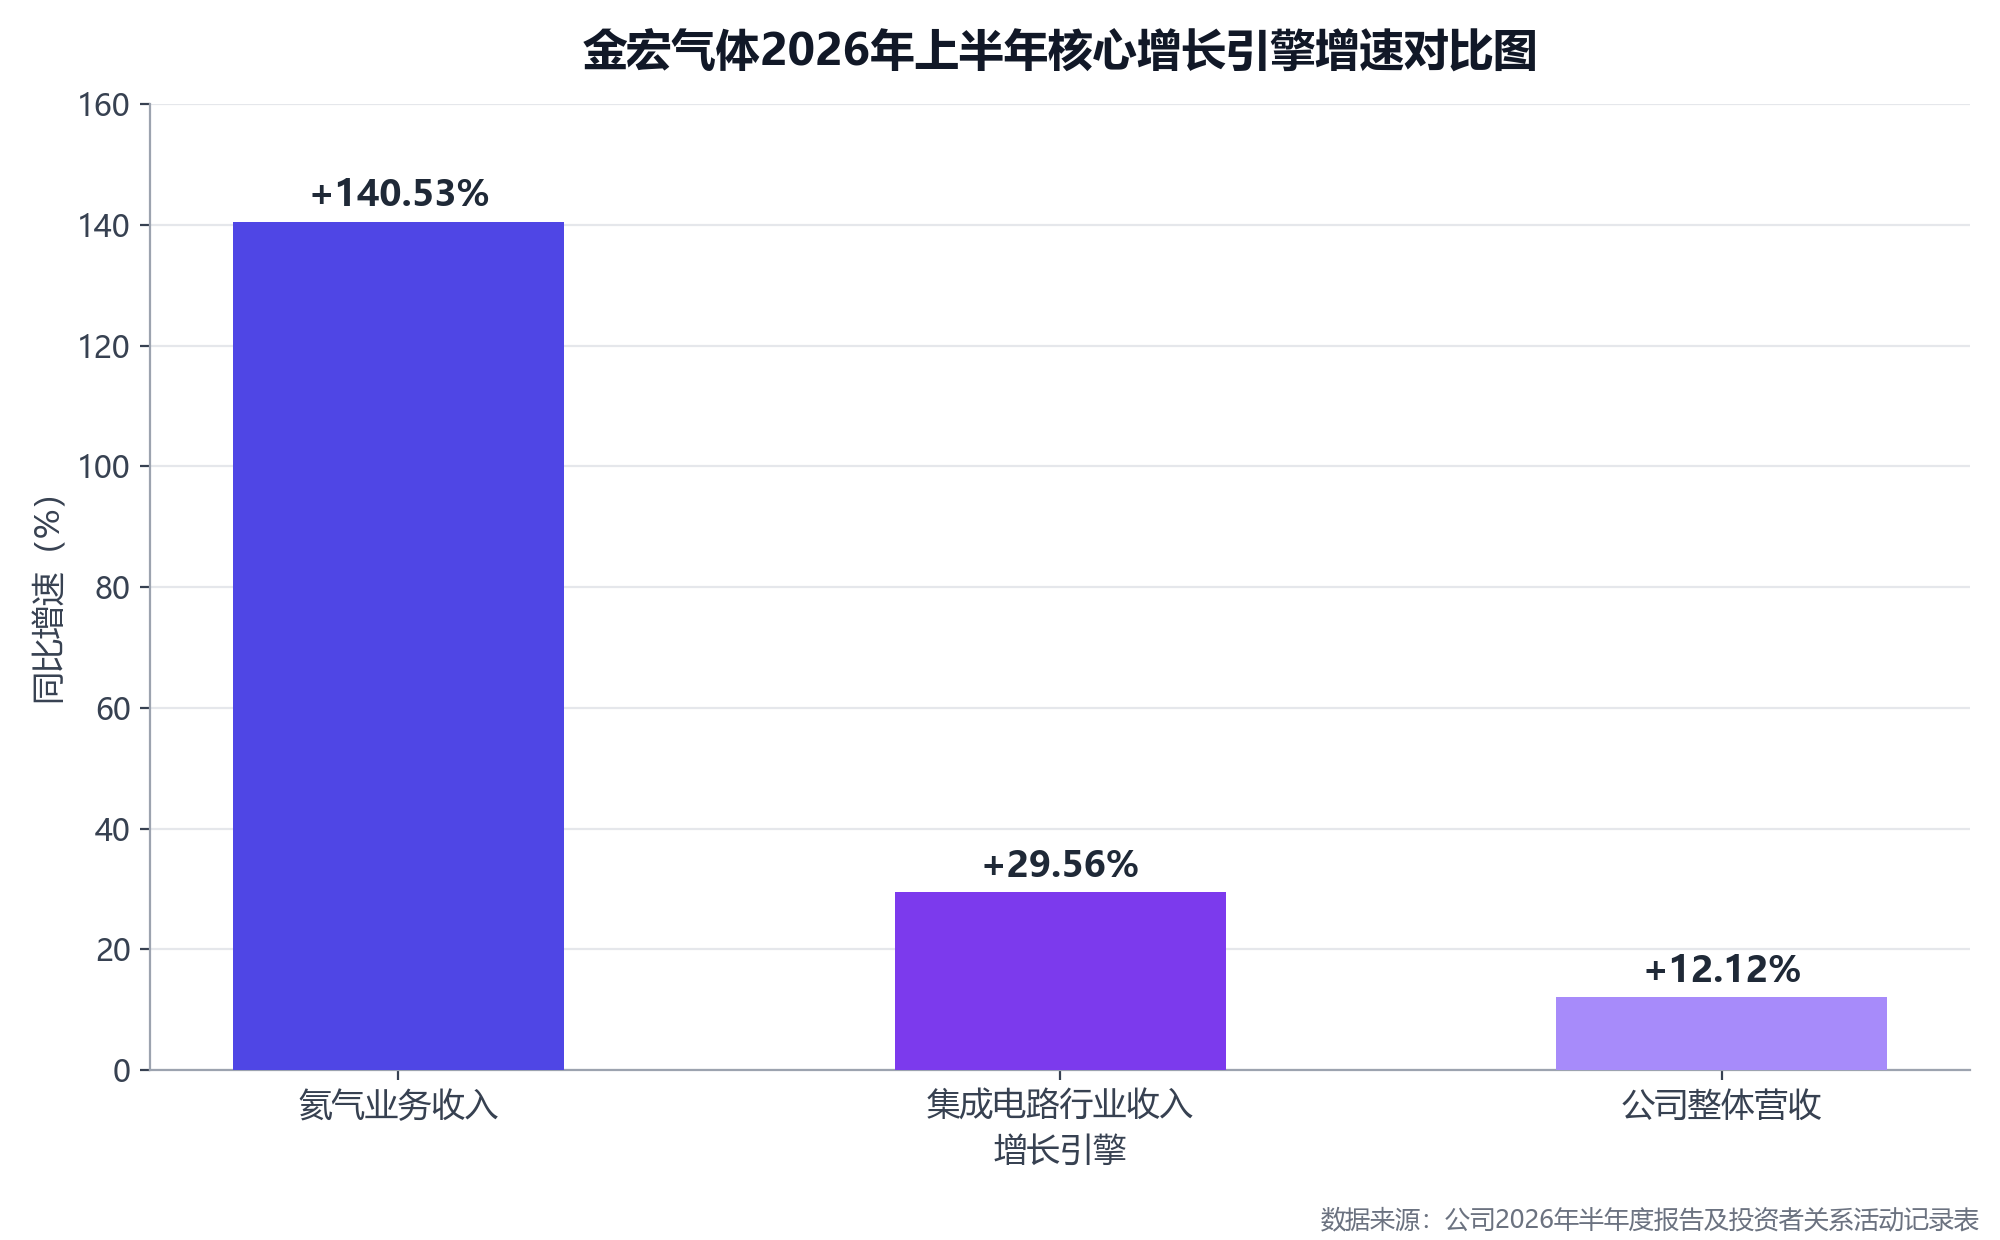
半导体:客户结构持续升级。 上半年公司来自集成电路行业的收入同比增长29.56%。超纯氦、高纯氧化亚氮产品已稳定供应众多集成电路等半导体领域客户;高纯二氧化碳产品已正式供应SK海力士半导体(中国)有限公司,处于逐步放量过程中。同时,公司全力推进全氟丁二烯、一氟甲烷、八氟环丁烷等特气新产品在半导体客户端的测试认证,为后续增长储备动能。
盈利承压剖析:三重因素叠加
扣非净利润同比下降73.50%,是本份中报最受关注的数据。综合披露信息,盈利承压主要来自三方面:
第一,新建项目集中转固,折旧费用显著增加。公司近年投建的大宗载气、空分产能等重资产项目在报告期内陆续达到预定可使用状态并转固,折旧计入成本后对利润形成直接侵蚀,而对应项目收入释放存在时滞。
第二,非经常性损益贡献显著。报告期内非流动资产处置收益达3952.88万元,叠加政府补助等项目,使归母净利润降幅(17.41%)明显小于扣非净利润降幅(73.50%),主业真实盈利水平弱于表观利润。
第三,高端新品认证投入加大。公司在半导体新品领域的测试认证、客户导入持续投入,短期费用化影响利润,但构成中长期竞争力。
研发方面,上半年研发投入5307.24万元,同比下降4.51%,占营业收入比重3.60%,较上年同期的4.23%有所回落;截至报告期末,公司累计拥有专利418项(其中发明专利124项),参编国家标准42项。扣非净利润率测算约1.2%,处于历史低位区间,利润修复的弹性与节奏是下半年关键观察点。
现金流与资本结构:转股落地,轻装上阵
利润承压的同时,公司资产负债表与现金流呈现积极变化:
经营活动产生的现金流量净额2.15亿元,同比增长19.25%,现金流表现稳健,收现质量优于利润表现。“金宏转债”报告期内完成全部转股,应付债券由9.28亿元降至零,长期偿债压力实质缓解;截至6月末,公司总资产82.56亿元,较上年末增长6.14%,归属于上市公司股东的净资产39.84亿元,较上年末增长27.20%。
可转债全部转股意味着后续利息费用负担减轻、资产负债率下行,财务结构明显优化;代价是股本摊薄带来的每股收益稀释,这与EPS降幅(23.53%)大于归母净利润降幅(17.41%)相互印证。
行业坐标:底部区域的韧性样本
拉长周期看,金宏气体2024年实现营业收入25.25亿元、归母净利润2.01亿元;2025年营业收入27.77亿元,同比增长9.95%。知识库检索显示,2025年特种气体行业呈现明显的周期底部特征:下游需求分化、产品价格承压、行业竞争加剧。
横向对比看,2026年上半年电子特气板块头部企业普遍呈现“收入端温和复苏、利润端仍在磨底”的分化格局,新产能集中转固带来的折旧压力是行业共性问题。在此背景下,金宏气体凭借氦气自主保供能力、电子大宗载气项目的滚动落地以及半导体客户结构的升级,实现了双位数收入增长与现金流改善,展现出穿越周期的相对韧性。
展望与风险:产能投放在途,盈利修复可期
下半年看点: 一是新疆阿拉尔BOG提氦项目正有序开展设备安装与调试,预计2026年下半年进入试生产状态,氦气自主供应能力将进一步增强;二是营口建发、山东睿霖空分项目预计四季度投产,现场制气收入贡献有望继续放量;三是上海则沐收购推进、CHEM-GAS业务放量,延续外延扩张节奏;四是电子大宗载气项目陆续投产供气,叠加SK海力士等大客户放量,半导体业务收入弹性可期。
风险提示: 第一,氦气业务高增速部分来自行业景气与价格因素,若外部环境稳定,氦气供需关系及毛利将逐步回归常态化水平,高增速难以线性外推;第二,新项目转固折旧压力将延续至下半年,扣非利润修复节奏可能慢于预期;第三,燃气板块持续收缩对收入形成拖累;第四,特气新品测试认证进度存在不确定性,行业竞争加剧可能压制盈利空间。
结论与建议
金宏气体2026年中报的核心矛盾是“收入提速与利润换挡”:氦气保供体系与半导体客户升级驱动收入增长提速至12.12%,经营现金流同比增长19.25%,可转债转股完成后资本结构显著优化;利润端受转固折旧、新品认证投入及非经常性损益结构影响,扣非净利润降至历史低位。展望下半年,阿拉尔提氦、空分投产与大客户放量将支撑收入端延续高增,利润修复则取决于折旧消化进度与氦气景气持续性。建议重点跟踪三个信号:扣非净利率的环比变化、阿拉尔BOG提氦项目试生产进展、电子大宗载气项目的达产节奏。