
乾照光电2026年上半年营收8.90亿元,同比下降48.94%,主因含金废料停售,主业收入8.67亿元基本持平;归母净利润9044.72万元,同比增长30.64%,扣非净利润仅62.76万元。LED、商业航天、光通信并进,砷化镓电池批量供货千帆星座,VCSEL 100G进入流片。
营收腰斩的会计迷雾:含金废料的“消失”
8月23日晚间,乾照光电(300102.SZ)交出2026年半年度答卷。这份财报出现在公司2025年营收34.01亿元、同比增长39.78%、归母净利润1.15亿元的恢复通道之上,但第一行数字依然颇为刺眼:营业收入8.90亿元,同比下降48.94%;第二行却画风突变:归属于上市公司股东的净利润9044.72万元,同比增长30.64%。营收近乎腰斩、净利逆势增长三成,两条曲线的剧烈背离,是读懂这份中报的第一个悬念。
谜底藏在会计口径的切换里。公司LED芯片蒸镀工序会产生含金废料,此前一直作为其他业务收入核算并对外销售;2025年11月起,受黄金税收政策调整(进项税扣除率由13%降至6%)影响,公司将含金废料处置模式由对外销售改为委外提纯复用,相关收入与成本同步退出报表。据此测算收入结构:上年同期营业收入17.43亿元,其中主营业务收入约8.66亿元、其他业务收入约8.77亿元;本期主营业务收入8.67亿元,同比微增0.06%,占总营收的97.38%,其他业务收入仅约0.23亿元。两相对照,近8.5亿元的营收“消失”几乎全部来自含金废料这一非核心业务的退出。
【图表:乾照光电收入结构变化(2025H1对比2026H1)】
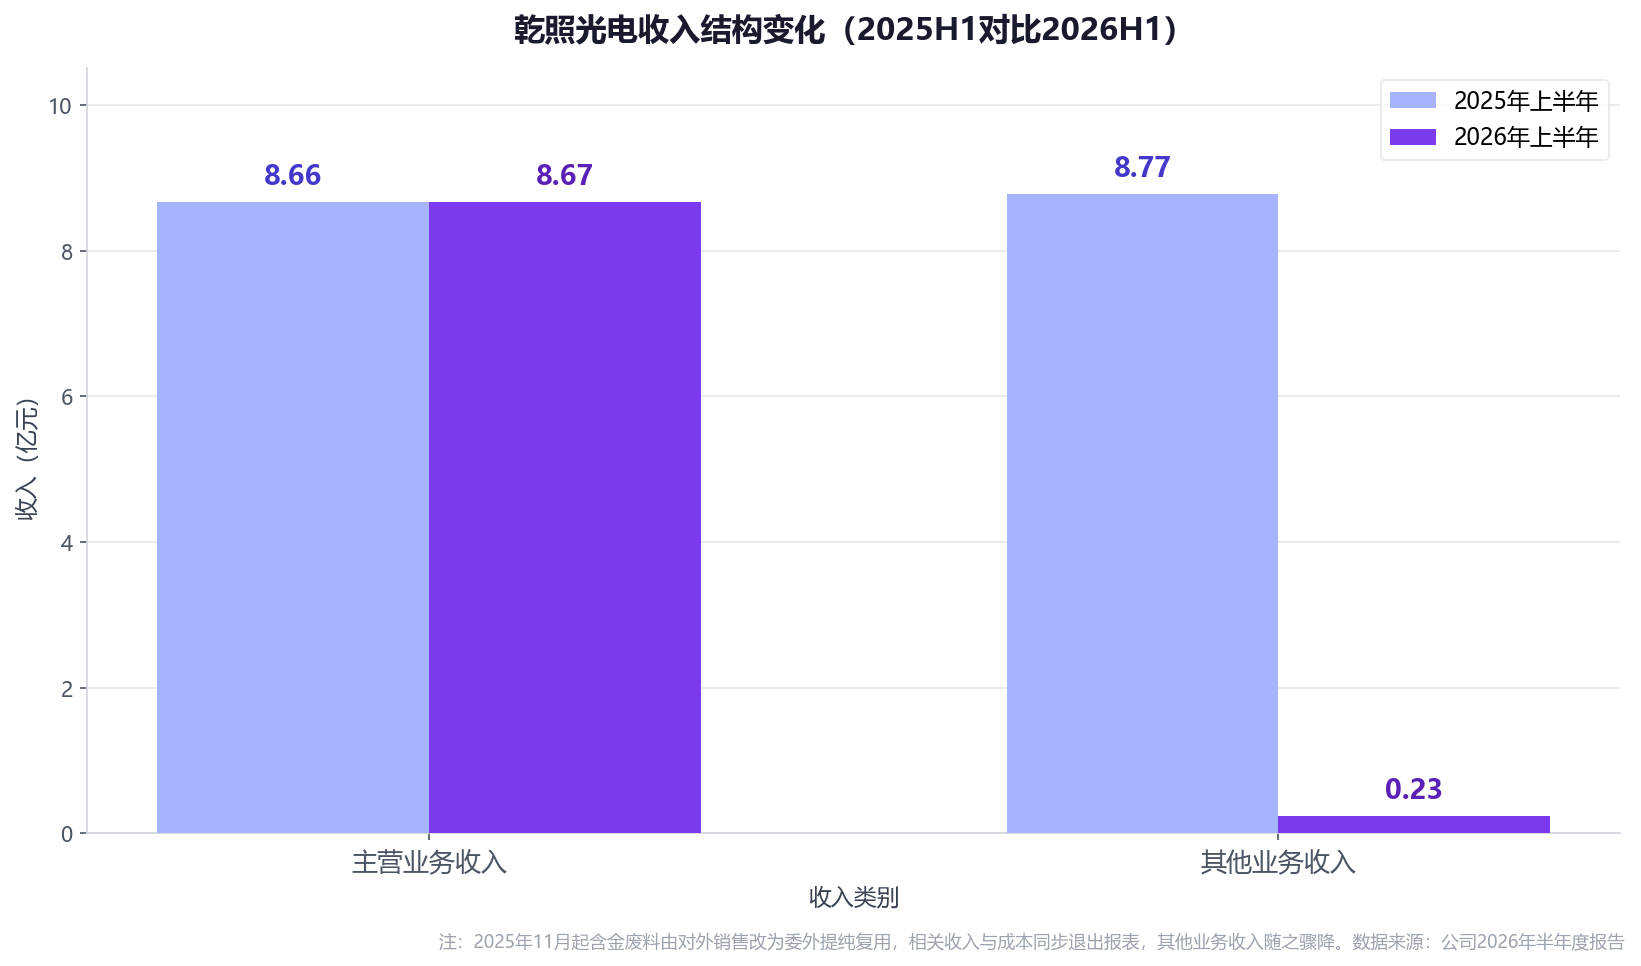
图表解读:主营外延片及芯片收入两期基本持平(8.66亿元对8.67亿元),而其他业务收入从约8.77亿元骤降至约0.23亿元,几乎解释了全部的表观营收降幅。含金废料退出报表后,公司收入结构反而更加干净,主业成色得以显性化。
分产品看,外延片及芯片销量1007万片,同比仅下降3.32%,主业基本盘未失守。需要指出的是,这种“表观暴跌”并非乾照独有:三安光电、聚灿光电同期营收分别下滑28.04%和43.83%,同样源于贵金属业务的会计调整。读懂2026年LED芯片中报的第一课,是先拨开贵金属业务的会计迷雾,再看主业的真实成色。
利润结构透视:30.64%增长的另一面
如果营收的腰斩是“假摔”,那么净利的增长就需要“细看”。扣除非经常性损益后,公司扣非净利润仅62.76万元,同比下降97.87%;归母净利润由上年同期的0.69亿元增至0.90亿元,但归母净利润与扣非净利润之间约8982万元的差额,主要来自报告期确认的扬州厂房征迁补偿等资产处置收益约5200万元,叠加公允价值变动收益等非经常性损益。换句话说,30.64%的净利增长,相当程度上是一笔一次性补偿撑起来的;扣非净利润由上年同期的0.29亿元缩水至0.01亿元,主业自身的盈利贡献仍然微薄。
【图表:乾照光电2026年上半年核心财务指标同比对比】
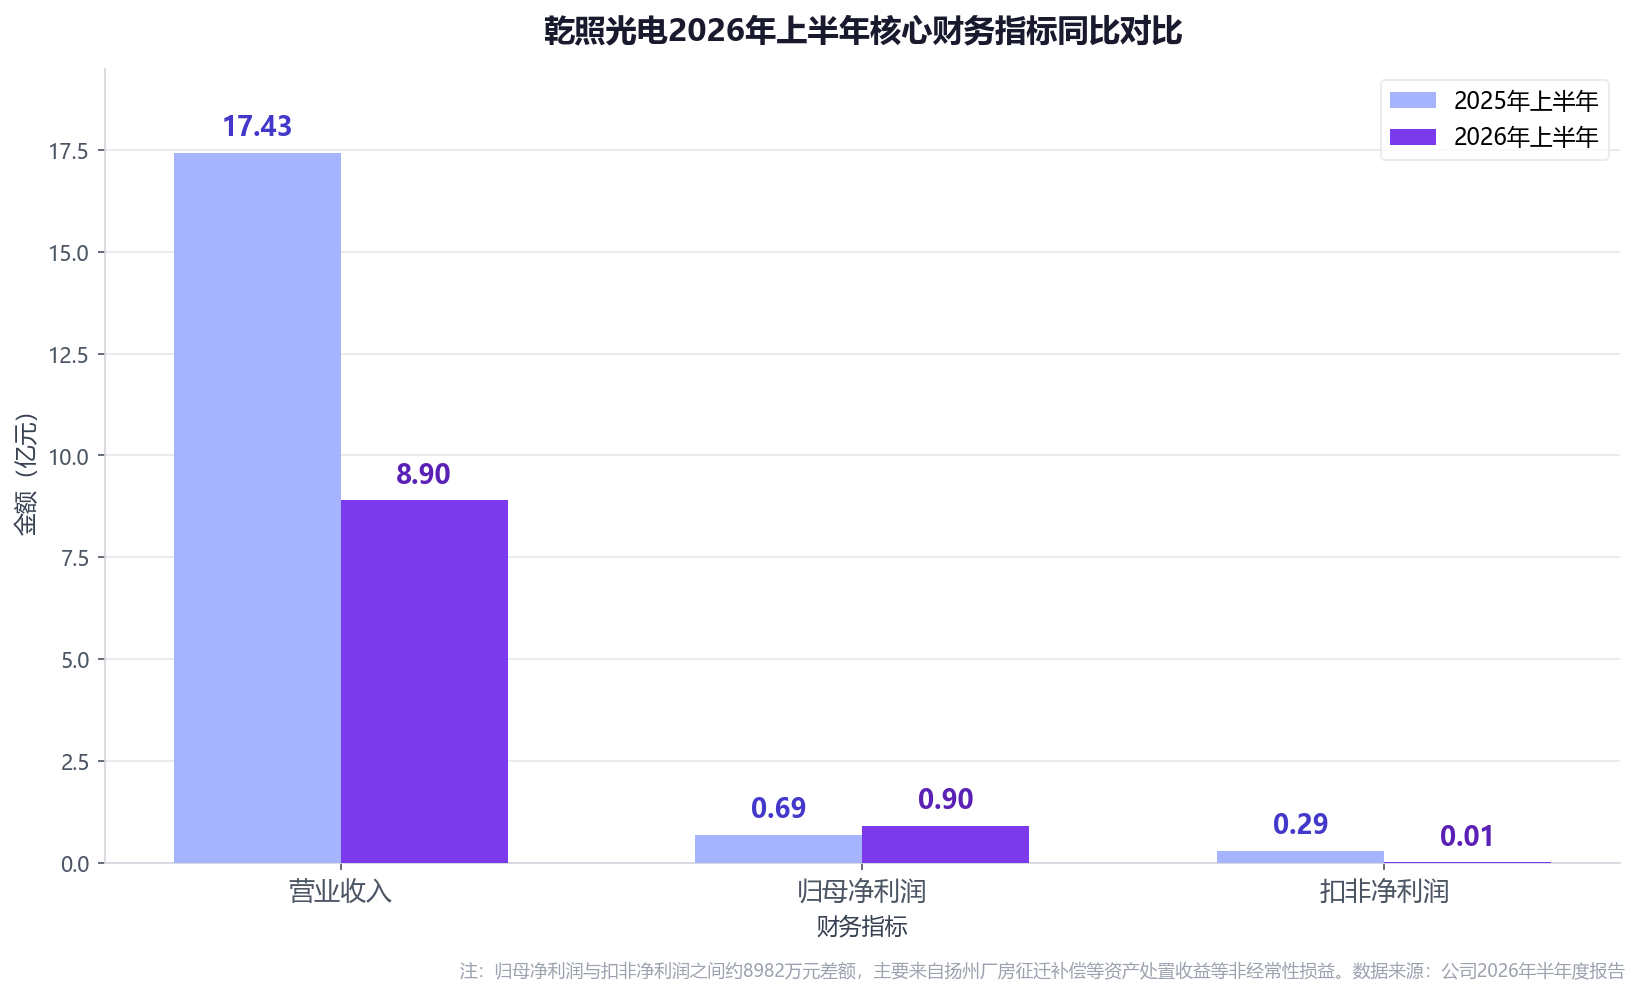
图表解读:营业收入近乎腰斩(17.43亿元对8.90亿元),归母净利润逆势增长(0.69亿元对0.90亿元),而扣非净利润从0.29亿元骤降至0.01亿元,三项指标的剪刀差清晰地揭示了利润增长对非经常性损益的依赖。
另一个需要正视的指标是现金流:上半年经营活动产生的现金流量净额3378.66万元,同比下降80.39%。公司解释,主要受含金废料业务调整为委外提纯复用的影响,该影响自二季度起逐步消除。资产端则保持稳健:期末总资产64.98亿元,较上年度末增长1.30%;归母净资产43.69亿元,较上年度末增长1.53%。
二季度边际改善:环比曲线里的积极信号
把半年度数据拆成季度看,改善的斜率更为清晰。二季度营业收入环比增长17.56%,营业毛利率环比提升2.02个百分点,归母净利润、扣非净利润分别环比改善105.15%、202.61%,经营性现金流环比增长254.45%;单季净利润同比增长46.78%。落到绝对值上:一季度归母净利润2964.05万元,二季度升至6080.66万元;一季度扣非净利润亏损2400.44万元,二季度转正为2463.20万元;一季度经营现金流净额为-6205.08万元,二季度回升至9583.74万元。
【图表:乾照光电2026年分季度经营指标改善情况】
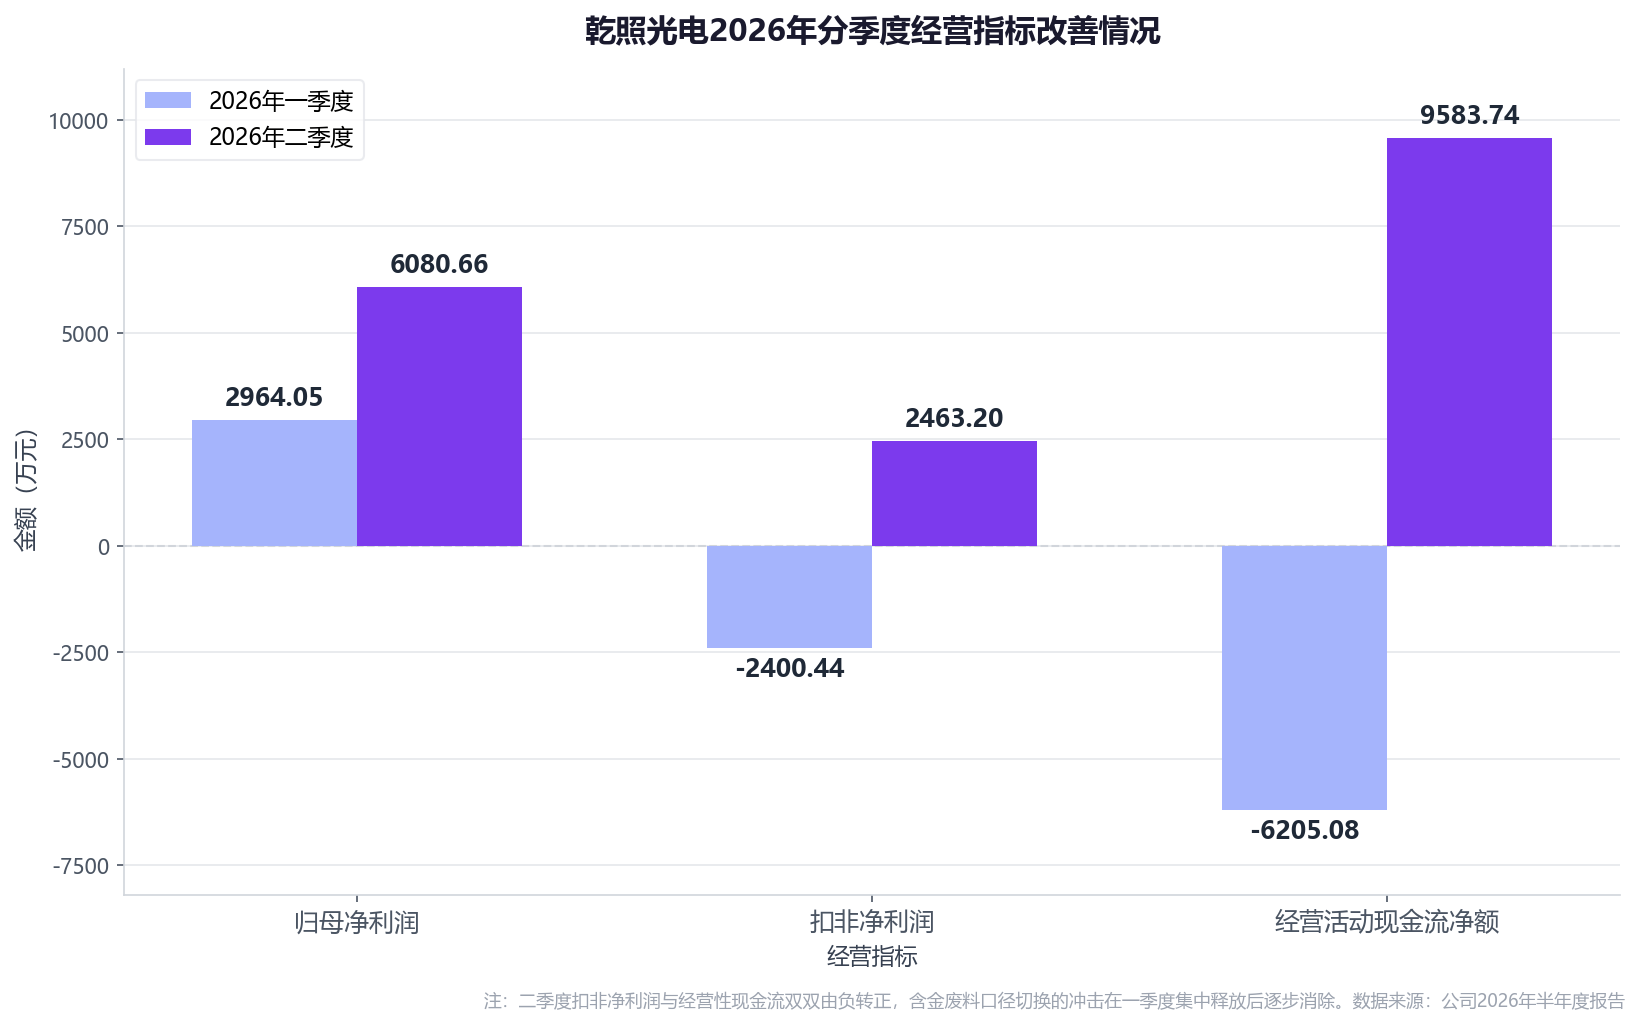
图表解读:二季度归母净利润(6080.66万元)较一季度(2964.05万元)接近翻倍,扣非净利润与经营现金流双双由负转正,四条环比曲线同步向上,含金废料口径切换的冲击在一季度集中释放后,二季度经营已回归正常轨道。
盈利质量的修复同样有迹可循。上半年综合毛利率19.39%,较上年同期的11.45%提升7.94个百分点;其中外延片及芯片业务毛利率17.42%,同比提升1.53个百分点,上年同期为15.89%。费用端,期间费用同比下降22.61%;研发费用7356.79万元,同比下降17.96%,但研发投入占营业收入比例仍维持在8%以上。报告期内公司及全资子公司获得发明专利授权39项、实用新型授权28项,新增专利申请60项。
【图表:乾照光电毛利率变化(2025H1对比2026H1)】
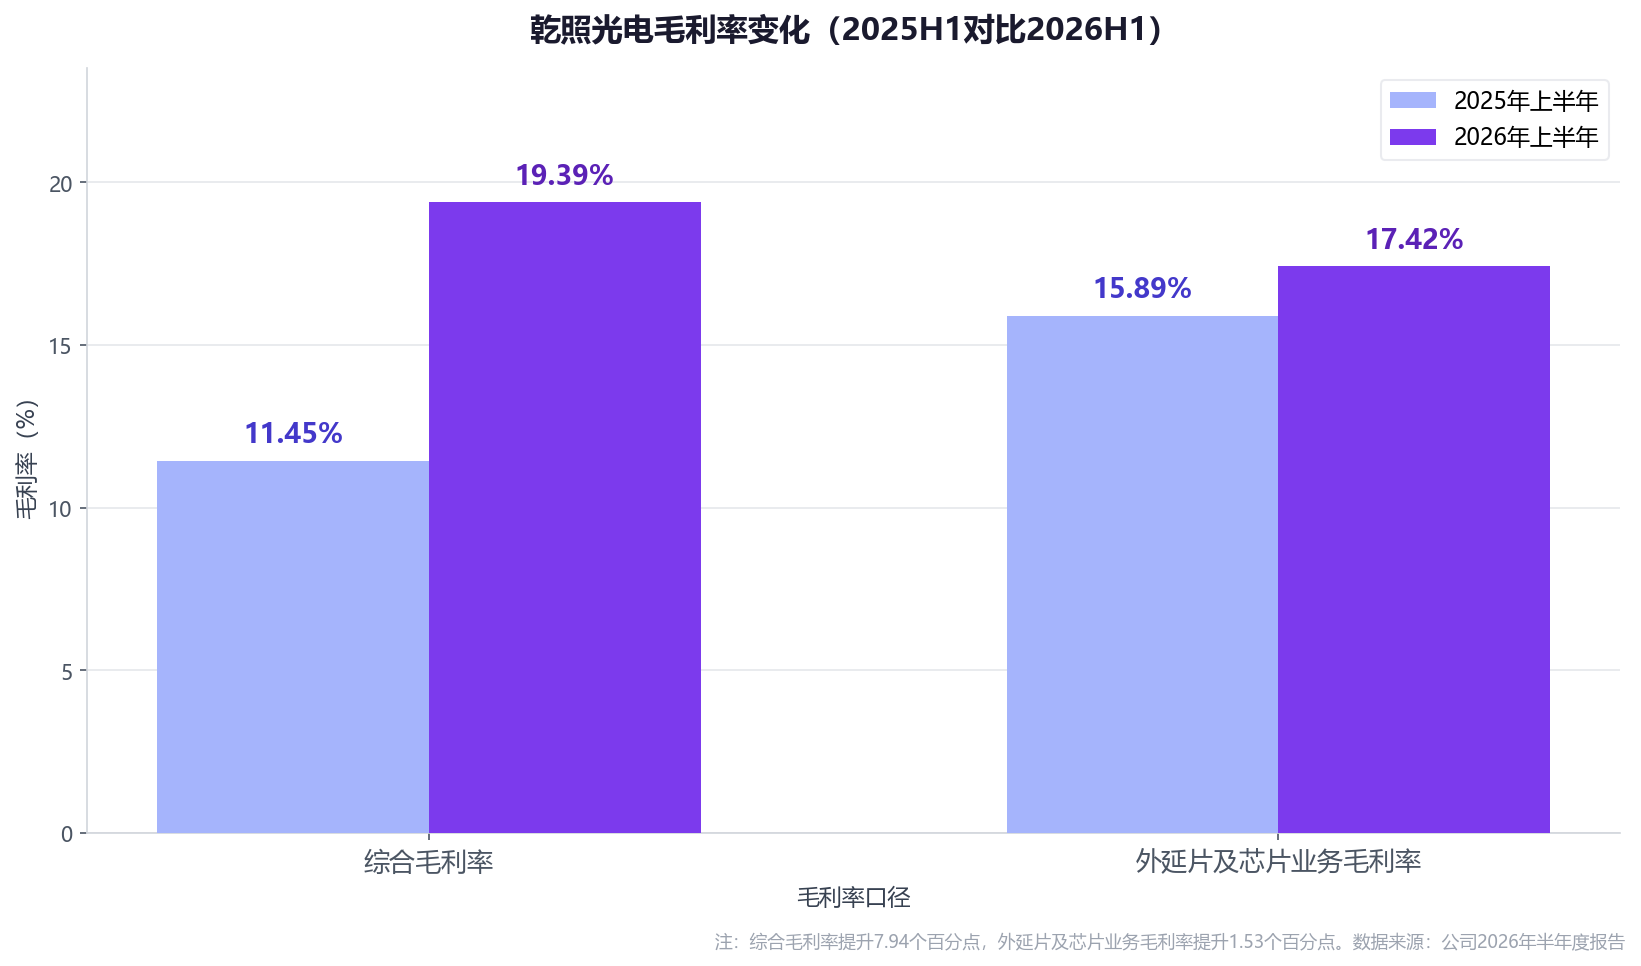
图表解读:综合毛利率从11.45%跃升至19.39%,提升7.94个百分点;外延片及芯片业务毛利率从15.89%提升至17.42%。毛利率的大幅改善既受益于含金废料低毛利收入退出报表的结构效应,也来自高端产品占比提升与降本增效的经营效应。
公司将利润改善归因于两条主线:产品结构优化,提高高端产品占比、缩减低端产品;以及降本增效,推进产线自动化、精益生产与债务结构优化。
LED基本盘:结构升级下的差异化打法
LED仍是乾照的营收地基,占总营收97.38%的外延片及芯片业务中,高端化是关键词。
背光赛道是公司产品结构升级的样板。RGB背光方面,公司与海信等头部客户深度协作,集中优势资源攻克了红光热衰、光色一致性差及绿光光谱过宽等核心技术瓶颈,形成涵盖1030、1836、0914系列的产品矩阵,已进入国际一线供应链,产品综合性能稳居行业前列。公司自研的高性能RGB-Mini LED背光芯片已通过海信等终端电视客户认证并实现量产应用,公司预计未来2年至3年仍将维持较好的增长态势。
Mini/Micro LED的布局呈梯度推进:Mini LED直显已量产0206尺寸芯片,同步布局开发0205、0204等更小尺寸的下一代产品;AM驱动高压Mini LED芯片已量产0306尺寸芯片。Micro LED方面,与头部封装客户合作开发的MIP产品已实现稳定量产交付,是公司Micro LED业务中商业化进度最快的一条线;Micro COG完成六英寸外延及芯片结构开发,产品性能获得头部企业认可,正在推进国际客户认证;AR微显示芯片持续迭代,已具备5μm以下制程能力,处于国内Micro LED微显示领域第一梯队。
细分市场同样可圈可点:植物照明660nm红光芯片光合光子效能超过4.65μmol/J,85℃热态下光功率维持率超99%,单颗最大驱动电流可达1.8A;车载前装市场已完成供应商供应链项目认证及导入。回溯2024年,公司Mini RGB产品营收同比增长267%,背光业务营收同比增长757%,Micro LED业务营收同比增长178%,本轮结构升级的势能仍在延续。
商业航天第二曲线:砷化镓电池的确定性
在LED主业之外,商业航天是乾照最被市场看好的第二增长曲线。公司是国内领先的砷化镓太阳能电池产品供应商,产品销量同比大幅增长,出货量稳居国内市场第一;浙商证券商业航天深度报告将其定位为“国内砷化镓龙头(市占约50%)”,另有产业研究指出国内星座的砷化镓电池环节主要采用乾照产品、市占率约60%至70%。技术层面,三结砷化镓太阳能电池转换效率超30%,抗辐射能力是硅基电池10倍以上,寿命达15年至20年。
客户与应用端,公司砷化镓太阳能电池外延片已通过战略核心客户,批量应用于G60千帆星座等国内商业卫星,具备近20年在轨经验。半年报披露的进展覆盖技术、产品、渠道、产业四个维度:技术上攻克空间柔性砷化镓太阳电池抗辐照关键技术,可满足下一代空间柔性太阳翼需求;产品上成功开发面向商业航天的低成本刚性砷化镓4/6寸太阳电池,聚光砷化镓三结太阳电池实现批量出货,更高效率的五结太阳电池研发有序推进,消费级可穿戴电池芯片产品实现批量出货;渠道上借助集团海外渠道优势建立欧洲办事处,已与多家海外客户实现订单交付,商业航天业务海外收入同比增长超30%。
产能弹性方面,砷化镓电池产线可与红黄光LED产线共用切换,潜在产能储备充足。产业布局上,公司联合中建投资本、建投华科发起设立商业航天产业基金,公司出资1.53亿元、持有50.83%财产份额;该基金已完成对北京蓝箭鸿擎科技有限公司Pre-B轮投资(合计出资9000万元、持股1.7197%),加码卫星互联网赛道。此外,公司与珠海鸿钧新能源签署战略合作协议,聚焦异质结(HJT)太空电池领域。
光通信期权:从VCSEL到Micro LED的卡位
光通信是乾照三大板块中想象空间最大、当期收入贡献最小的一块,目前的看点在于卡位与节奏。
VCSEL产品线进展最快:数据光通信领域,10G/25G产品已完成送样并处于客户验证阶段,预计2026年形成正式订单并交付;50G/100G产品已进入流片阶段。半年报进一步确认,VCSEL数据光通信100G产品已进入流片阶段,公司亦明确在研的100G VCSEL光芯片可应用于800G光模块。
CW-DFB路线借力集团协同:公司与海信旗下兄弟公司纳真科技实现合作落地。纳真科技作为全球光模块领军企业,在高速光模块领域拥有成熟技术与量产能力,双方形成“乾照提供光芯片、纳真提供模块封装与客户渠道”的互补,共同聚焦AI数据中心高速互联核心需求。
Micro LED光通信瞄准更远的前沿:公司与高校开展产学研合作,与下游模块厂商形成研发协同,针对性开发的多款专用芯片已进入送样验证阶段,并计划推出高速demo样机,为CPO短距光互联的商用落地提供核心器件支撑。
车载与消费场景多点开花:车载光通信980nm系列产品已完成送样,核心性能指标通过客户验证;车载多结激光雷达芯片全自研输出功率达50W,正在客户验证;自研660nm和1064nm等多款VCSEL芯片已在消费终端和医美终端实现量产,超低功耗、窄线宽的850/940nm单模VCSEL芯片已通过国内客户验证。
海外拓展是另一条主线。2025年公司境外收入仅8150万元、占比2.4%;2026年公司计划通过设立海外办事机构等方式,力争实现海外收入的大幅增长。上半年境内销售收入8.76亿元、占总营收98.44%,境外销售收入1383.93万元、占比1.56%,国际化仍是长跑。
行业坐标:六份中报里的排位与分化
把乾照放回LED芯片行业的坐标系,其位置与分化更为直观。2026年上半年,六家主要LED芯片上市公司呈现“表里分化”:三安光电、乾照光电、聚灿光电表观营收下滑均系贵金属业务会计调整所致,还原后主业普遍向好;华灿光电扭亏为盈、蔚蓝锂芯净利大增逾五成、兆驰股份增收不增利。
公司 | 营业收入 | 营收同比 | 归母净利润 | 净利同比 |
兆驰股份 | 91.80亿元 | +8.22% | 3.91亿元 | -40.86% |
三安光电 | 64.68亿元 | -28.04% | -0.98亿元 | 由盈转亏 |
蔚蓝锂芯 | 48.58亿元 | +30.35% | 5.11亿元 | +53.39% |
华灿光电 | 41.82亿元 | +65.15% | 0.02亿元 | 扭亏为盈 |
聚灿光电 | 8.95亿元 | -43.83% | 0.77亿元 | -34.13% |
乾照光电 | 8.90亿元 | -48.94% | 0.90亿元 | +30.64% |
(数据来源:六家公司2026年半年度报告)
【图表:六家LED芯片企业2026年上半年营收与归母净利润对比】
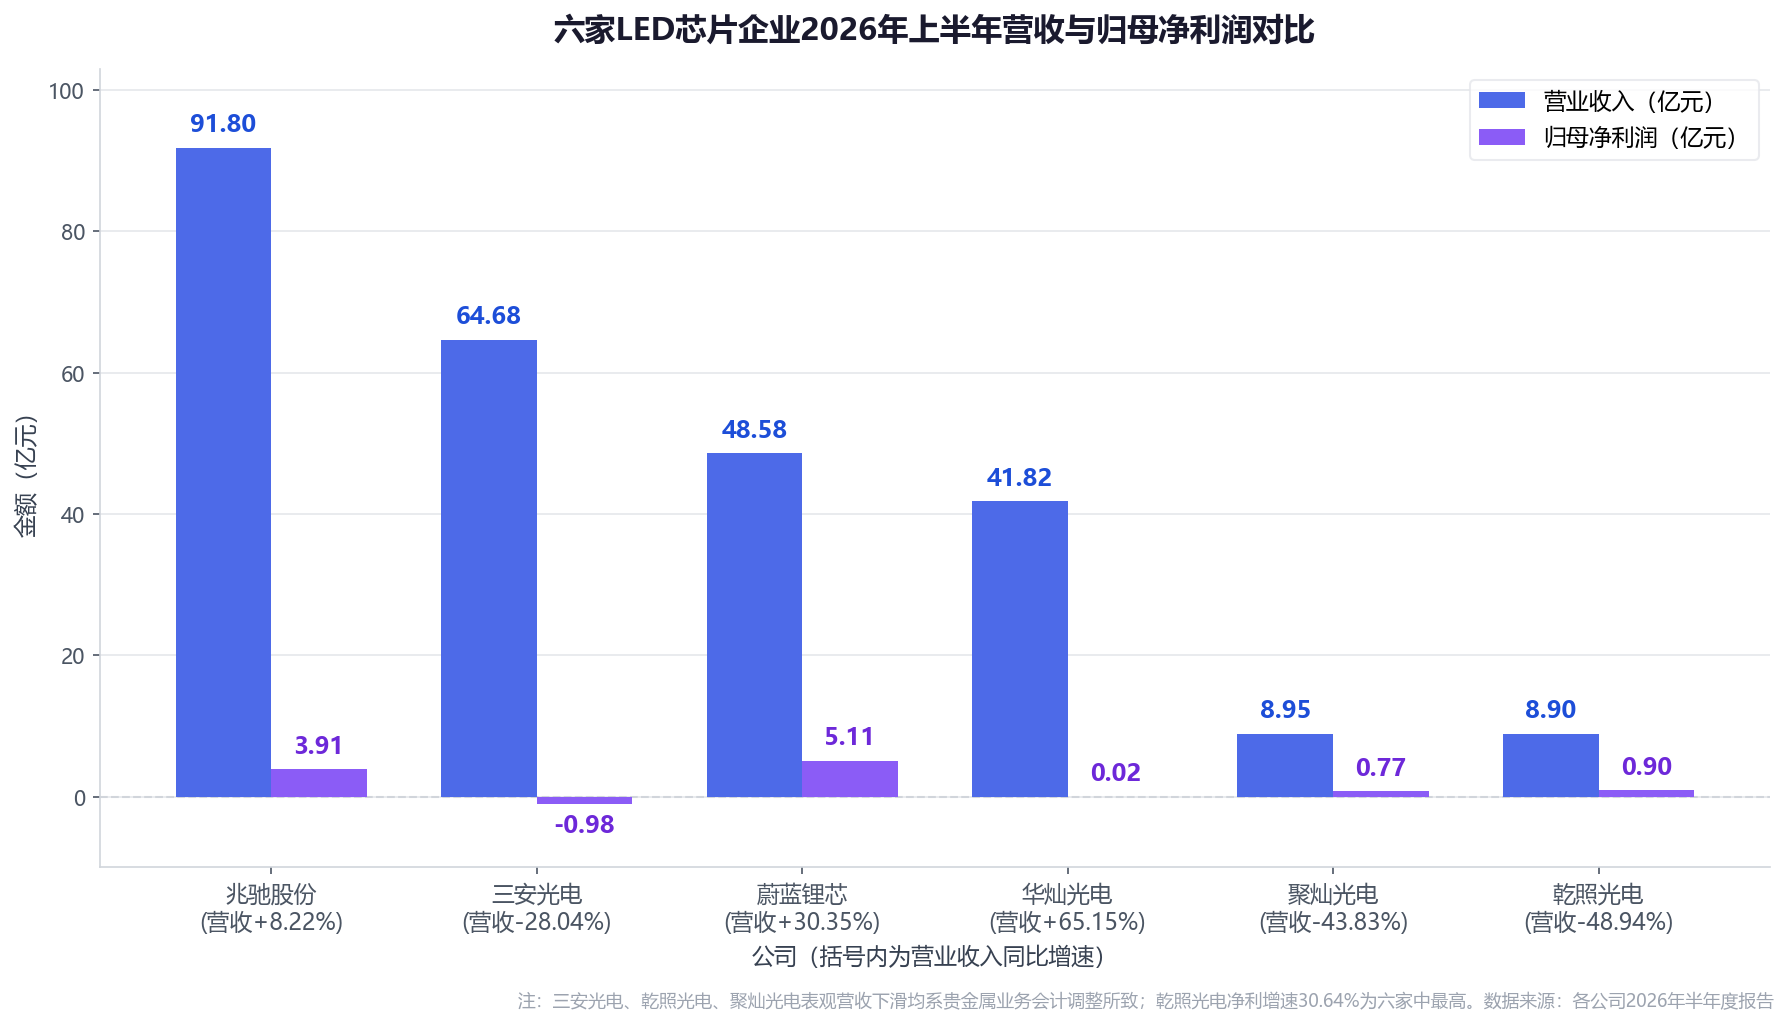
图表解读:兆驰股份以91.80亿元营收居首,乾照光电8.90亿元的体量在六家中最小,却录得0.90亿元归母净利润和30.64%的最高净利增速;三安光电由盈转亏,聚灿光电净利下滑34.13%。规模最小、增速最快,凸显乾照“小而精”的结构卡位。
行业层面,LED芯片十年降价通道已经终结、转入涨价周期,AI算力对晶圆产能的挤出成为核心推手;但“供强需弱”的关系尚未根本扭转,价格竞争依然激烈,结构性机会替代了周期性红利。在这一格局下,乾照以8.90亿元的营收体量录得六家中最高的净利增速,靠的正是红黄光高端品类、砷化镓电池与光通信芯片的“精准卡位”。
结论与关注点
综合来看,乾照光电的这份中期答卷可以概括为三句话。
其一,营收的腰斩是会计口径的“假摔”:主营业务收入8.67亿元基本持平,含金废料退出报表反而让收入结构更加干净,主业基本盘未失守。
其二,净利的增长成色需要打折:扣非净利润仅62.76万元,约8982万元的非经常性损益(含约5200万元资产处置收益)撑起了30.64%的表观增速,主业盈利修复仍在半途。
其三,二季度的环比改善是真实的:营收、毛利率、净利、现金流四条曲线同步向上,扣非净利润与经营现金流双双转正,结构升级与降本增效的成效开始兑现。
往后看,值得跟踪的节点包括:10G/25G VCSEL能否在2026年如期形成正式订单、100G VCSEL流片后的客户验证进度、Micro COG国际客户认证结果、砷化镓电池在千帆星座等星座组网加速背景下的放量节奏。海信集团在显示背光、车载、光模块等领域的协同赋能,仍是乾照区别于同行的最大差异化变量。




