
京东方华灿2026年上半年营收41.82亿元,同比增长65.15%,归母净利润205.30万元,四年连亏后首度转正;经营现金流3.57亿元转正,芯片与衬底片产能利用率达94.63%和99.01%。Micro LED显示、车用、光互连三线推进,CPO芯片送样海外客户,扣非仍亏1.33亿元,主业盈利待验。
一份迟到四年的转正成绩单
8月24日晚,京东方华灿光电股份有限公司(300323.SZ,下称"华灿光电")披露2026年半年度报告。上半年公司实现营业收入41.82亿元,同比增长65.15%,增速创历年新高,较上年同期增加16.50亿元,连续三年保持上涨;归属于上市公司股东的净利润205.30万元,同比增加101.78%,较上年同期减亏1.17亿元,实现扭亏为盈。
把时间轴拉长,这次转正的分量才真正清晰。2022年至2025年,华灿光电归母净利润分别为-1.47亿元、-8.46亿元、-6.11亿元、-4.38亿元,四年累计亏损约20亿元。2026年上半年0.02亿元的归母净利润绝对值虽然微小,却终结了连续多年的亏损纪录,经营态势迎来实质性转折。
【图表:华灿光电2022年至2026年上半年归母净利润变化趋势】
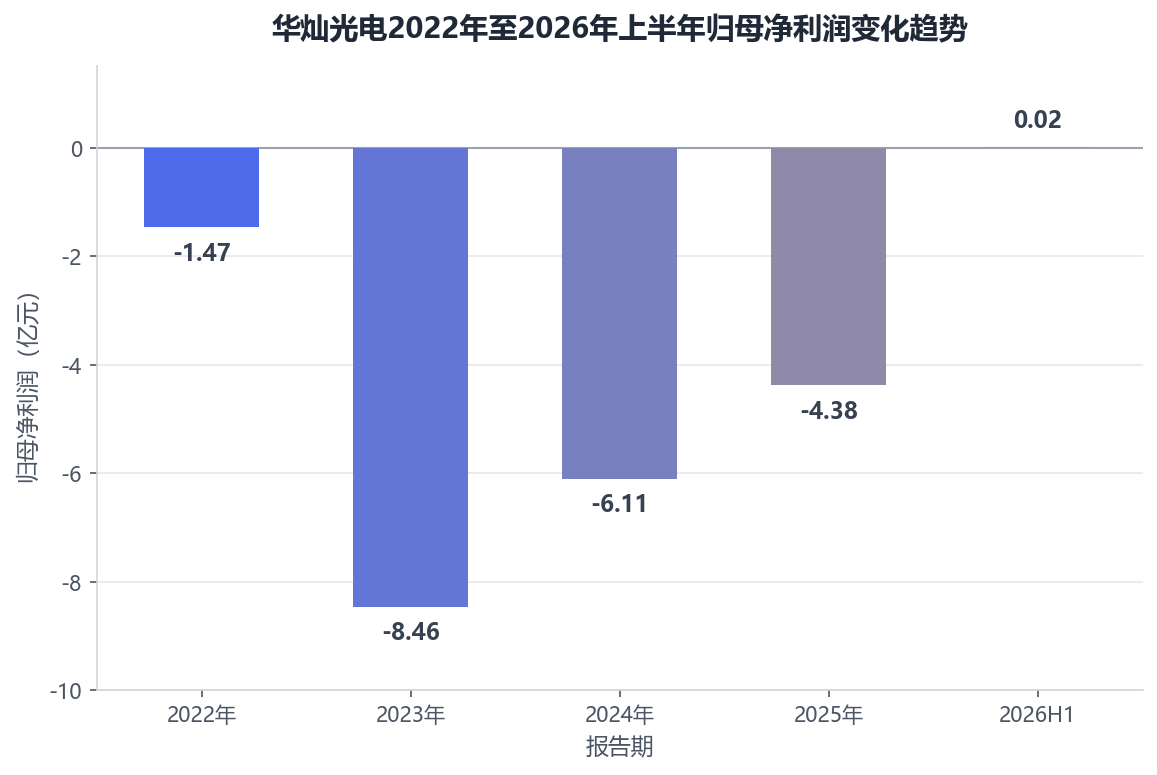
图表解读:2023年亏损触及-8.46亿元的谷底后,公司减亏路径清晰,2024年、2025年亏损逐年收窄,2026年上半年终于站上盈亏平衡线。拐点的出现,与京东方入主后的整合节奏高度重合。
分季度看,2026年第一季度公司实现营业收入22.21亿元,同比增长109.74%,创历史单季新高;归母净利润5067万元,同比增幅超过150%;经营活动现金流净额7824万元,同比由负转正。第二季度有所回落,但上半年整体改善趋势明确。
现金流层面的修复同样醒目。上半年经营活动产生的现金流量净额达3.57亿元,上年同期为-2.11亿元,同比大幅提升269.25%,增加5.68亿元。对一家刚走出深度亏损的制造企业而言,这一指标由负转正意味着自我造血能力的回归。营收从上年同期的25.32亿元增至41.82亿元,归母净利润从-1.15亿元回升至0.02亿元。截至报告期末,公司总资产154.24亿元,较上年度末增长10.46%,资产负债率57.20%。
【图表:华灿光电2025年上半年与2026年上半年核心经营指标对比】
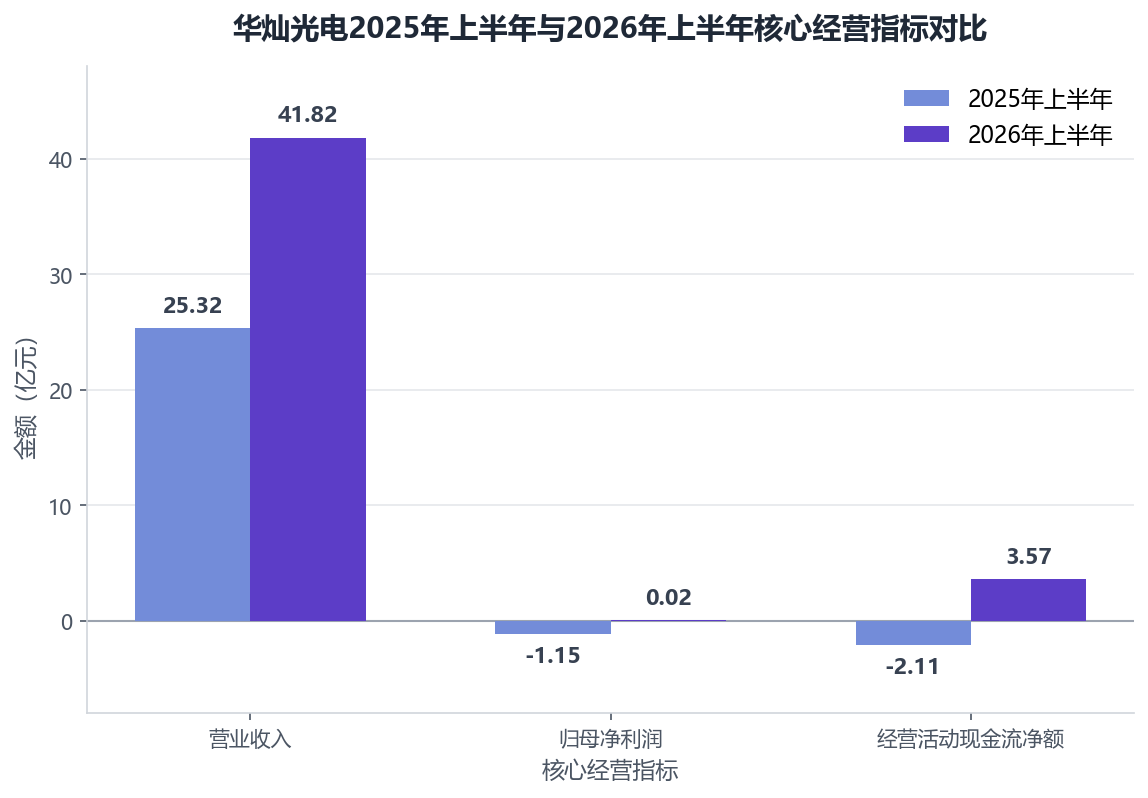
图表解读:营收、归母净利润、经营现金流三项核心指标同步向好,其中经营现金流从-2.11亿元跃升至3.57亿元,改善幅度最大;16.50亿元的营收增量伴随现金的真实回流,增长质量高于表观利润。
不过,转正的成色需要拆开看。扣除非经常性损益后,归母净利润仍为-1.33亿元,较上年同期的-2.14亿元减亏8121.67万元,亏损幅度收窄37.90%。换言之,净利润的转正仍有政府补助等非经常性收益的支撑——2025年同期公司计入当期损益的政府补助即达1.26亿元——主营业务的盈利修复虽在推进,但尚未完全穿越盈亏线。公司在半年报中亦坦言,上半年行业"供强需弱"关系未扭转,价格同比仍有明显降幅,净利润虽有大幅改善,扣非净利润仍未实现盈利。
扭亏引擎:满产满销、结构优化与贵金属助攻
华灿光电将上半年的改善归因于两条主线:一是"价值营销"策略推进,产能释放带动市场开拓和产品、客户结构优化,增强产品盈利性;二是持续技术提升和精益管理,在产品提亮、制造降本、工艺优化、人效提升等方面成效显著。
从产能利用率看,公司核心业务已近乎满产:LED芯片产能利用率达94.63%,LED衬底片产能利用率高达99.01%。高稼动率摊薄固定成本,是毛利率修复最直接的物理基础。
【图表:华灿光电2026年上半年产能利用率】
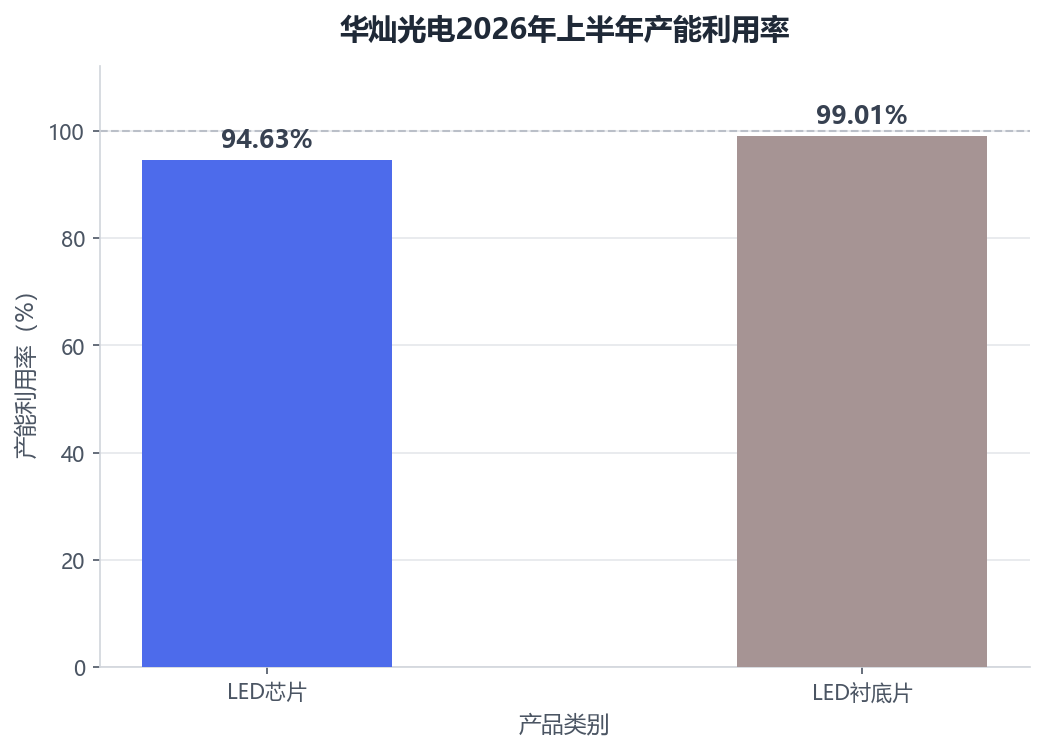
图表解读:衬底片99.01%、芯片94.63%的产能利用率均处行业高位,在"供强需弱"的行业环境下维持高稼动,既反映下游订单与扩产节奏的匹配,也构成单位成本下降的关键前提。
分产品看,上半年LED芯片实现收入12.81亿元,同比增长32.10%,毛利率较上年同期提升1.49个百分点;LED衬底片实现收入1.84亿元,同比增长21.35%,蓝宝石衬底片保持国内市场领先供应商地位;其他业务实现收入27.18亿元,同比增长92.55%,成为拉动整体收入增长的重要力量。需要指出的是,这块"其他业务"的主要构成是贵金属回收——上半年业绩增长得益于LED芯片、衬底片销量增加,以及贵金属回收数量及价格上涨,其收入弹性与贵金属价格高度相关,属于周期性增益而非稳定的制造业利润。
【图表:华灿光电2026年上半年分产品收入及同比增速】
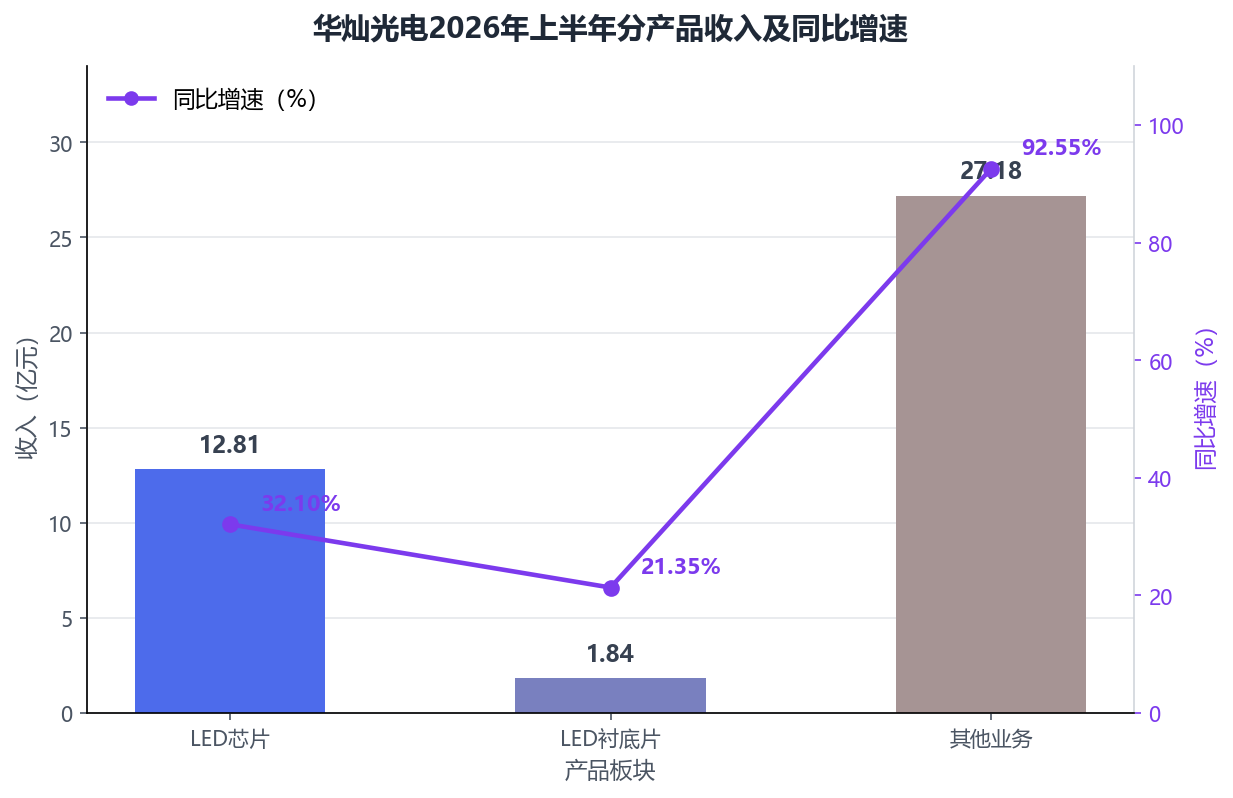
图表解读:三大板块全部正增长,其他业务以92.55%的增速贡献了最大收入增量,LED芯片主业32.10%的增长则更多体现量价结构的实质改善,两者共同支撑起65.15%的整体营收增速。
盈利指标同步改善:毛利率连续三年上涨,较上年同期提升0.22个百分点;净利率较上年同期上升4.61个百分点;期间费用率下降5.16个百分点。区域结构上,中国区收入41.32亿元,占比98.80%;境外收入5007.00万元,占比1.20%;销售模式100%采用直销。研发方面,上半年研发费用投入1.20亿元,累计专利及软件著作权达2137项,其中已授权专利1243项,6项发明专利获中国专利优秀奖。
京东方的三重赋能:股权、专利与产能
华灿光电的扭亏并非偶然,其背后是京东方入主后三年多的深度整合。2023年8月,京东方通过"定向增发+表决权委托+不竞争承诺"的三重设计正式成为华灿光电控股股东,华灿光电被定位为京东方MLED业务核心平台。
第一重是产能整合。京东方入主后,公司通过新建扩产与现有产能挖潜双管齐下,LED芯片月产能已突破90万片。第二重是技术协同。2026年7月,京东方与华灿光电签署《专利许可协议》,授予公司实施MLED相关专利的权利,许可期限10年,协同从股权层面延伸至技术底层。第三重是真金白银的资金支持。2026年4月,公司披露向控股股东京东方发行不超99,800万元A股的定增计划,京东方以10.19元/股的价格全额现金认购,募集资金全部用于补充流动资金;定增完成后,京东方持股比例将从22.92%提升至27.31%。大股东"不打折"全额认购,被市场解读为对华灿光电作为"垂直技术平台"的信心表态。
制造版图上,公司形成了珠海、张家港双基地分工:珠海基地聚焦Micro LED通信芯片和CPO方向,张家港基地主攻车载智能显示和AR近眼显示。珠海Micro LED晶圆制造和封装测试基地项目总投资50亿元,2024年11月投产,建成全球首条6英寸Micro LED规模化量产线,2025年3月通过客户验证并完成首批MPD、COW产品交付。该产线综合良率已突破90%,较4英寸产线成本低30%至40%,单位晶圆可切割芯片数量提升约100%,月产晶圆超过千片,MPD像素器件年产能达220亿颗。张家港方向,2026年6月26日公司与张家港经开区签订投资协议,敲定总投资约9.7亿元的新型高端显示项目,新设合资公司苏州京东方晶芯科技有限公司作为实施主体——注册资本7亿元,华灿光电出资4.9亿元持股70%,张家港国资平台悦丰科创出资2.1亿元持股30%,8月已完成工商登记。张家港配套4.5万平方米标准化厂房,叠加当地成熟的LED产业集群,有望有效控制芯片制造与物流综合成本。
Micro LED三张牌:显示、车用与光互连
华灿光电是国内最早开展Mini/Micro技术研发的芯片企业之一。站在2026年中的节点观察,其Micro LED布局已形成梯度化推进的三张牌。
第一张牌是显示。MPD产品2025年已实现稳定量产,技术与市场开拓均处行业领先;COW产品工艺逐步成熟,预计年内实现手表和大屏大客户导入;AR业务作为战略性先导赛道,单色微显示模组已于2026年上半年实现小批量交货,0.13英寸AR微显示屏幕已在多个展会展出,全彩DEMO力争年底推出。
第二张牌是车用。ADB数字车灯产品已实现小批量稳定交付,首款4万像素产品按2025年年报规划于2026年一季度推进AEC-Q车规认证;车用LED市场突破国内外多家头部大厂,实现项目导入。延伸至化合物半导体,公司GaN电力电子器件IDM产品700V/300mΩ规格通过1000小时可靠性验证,温升效率达国内一流水平并实现客户订单交付,700V中压第二代产品已批量交付,规划2027年完成100V低压产品量产。
第三张牌,也是想象空间最大的一张——光互连。Micro LED通讯应用芯片已交付海外客户验证,通讯级MPD芯片良率超90%,自研高速调制Micro LED适配800G/1.6T/3.2T CPO架构,相关光互连样品已送至海外头部算力客户验证。技术指标上,公司与南京大学联合团队在0.4kA/cm²电流密度下,将蓝光Micro LED单通道调制带宽提升至3.0GHz,传输功耗低至0.25pJ/bit——对照英伟达为硅光CPO设定的低于1.5pJ/bit能效目标,这一数据已具备竞争力。生态协同也在加密:2026年1月与显示驱动芯片厂商新相微签署战略合作,联合研制适配AI算力集群的Micro LED光模块;7月京东方与康宁签署战略合作协议,围绕玻璃基封装载板、光互连展开合作;8月25日又与南京大学共建"Micro-LED光电共封装(CPO)前沿技术校企联合实验室"。
市场对这张牌的定价已然启动。2026年3月5日,Micro LED概念掀起涨停潮,华灿光电20CM涨停。媒体与研究机构称其为"国内唯一进入英伟达CPO光源供应链的LED芯片厂商",英伟达CPO方案预计2026至2027年进入规模商用阶段,珠海6英寸产线满产后预计年新增营收超10亿元,光芯片业务毛利率有望超过50%。TrendForce则预测2030年Micro LED CPO市场规模有望达到8.48亿美元。
但必须标注信息的另一面:8月11日京东方A在互动平台明确回应,"截至目前,公司与英伟达暂未开展业务合作";市场分析同样指出,华灿光电Micro LED CPO光芯片产线虽已量产,但尚未拿到英伟达正式量产订单,仍处于客户验证阶段。黄仁勋在COMPUTEX 2026上确认的是英伟达Vera Rubin平台配套CPO技术的量产,并非华灿方案的官宣。换言之,"英伟达供应链"目前更多是产业链卡位与技术验证的领先,而非已落地的订单收入,投资者宜区分"送样验证"与"规模供货"的距离。
行业坐标:涨价周期里的追赶者
跳出公司个体,2026年上半年的LED芯片行业正处在一个微妙的转折期。一方面,行业"供强需弱"关系未扭转,价格同比仍有明显降幅,整体行业持续内卷;另一方面,AI算力对晶圆产能的挤出效应发酵,老旧产能加速出清,头部厂商产能利用率站上95%,行业正从"量增价跌"转入结构性修复。华灿光电的判断是:LED芯片正处于芯片微缩化的成长期,本轮周期由技术拉动而非替换拉动,对厂商持续技术创新能力提出更高要求。
横向对比更能看清华灿的位置。2026年上半年,五家LED芯片上市公司营收呈"表里分化":兆驰股份91.8亿元,同比增长30.35%;三安光电64.68亿元,同比下降28.04%;蔚蓝锂芯48.58亿元,同比增长8.22%;华灿光电41.82亿元,同比增长65.15%;聚灿光电8.95亿元,同比下降43.83%。其中三安、聚灿的表观下滑主要系黄金税收新政下贵金属业务会计口径调整,还原后三安营收增长8.97%、聚灿主营增长19.28%——而华灿自身,三季度起也将切换贵金属业务模式,届时报表同样会蒙上"会计迷雾"。盈利端,三安光电业绩预告显示预计上半年净利润为-1.35亿元至-9000万元,主因滤波器、碳化硅等集成电路业务盈利尚未改善。
【图表:五家LED芯片企业2026年上半年营收及同比增速对比】
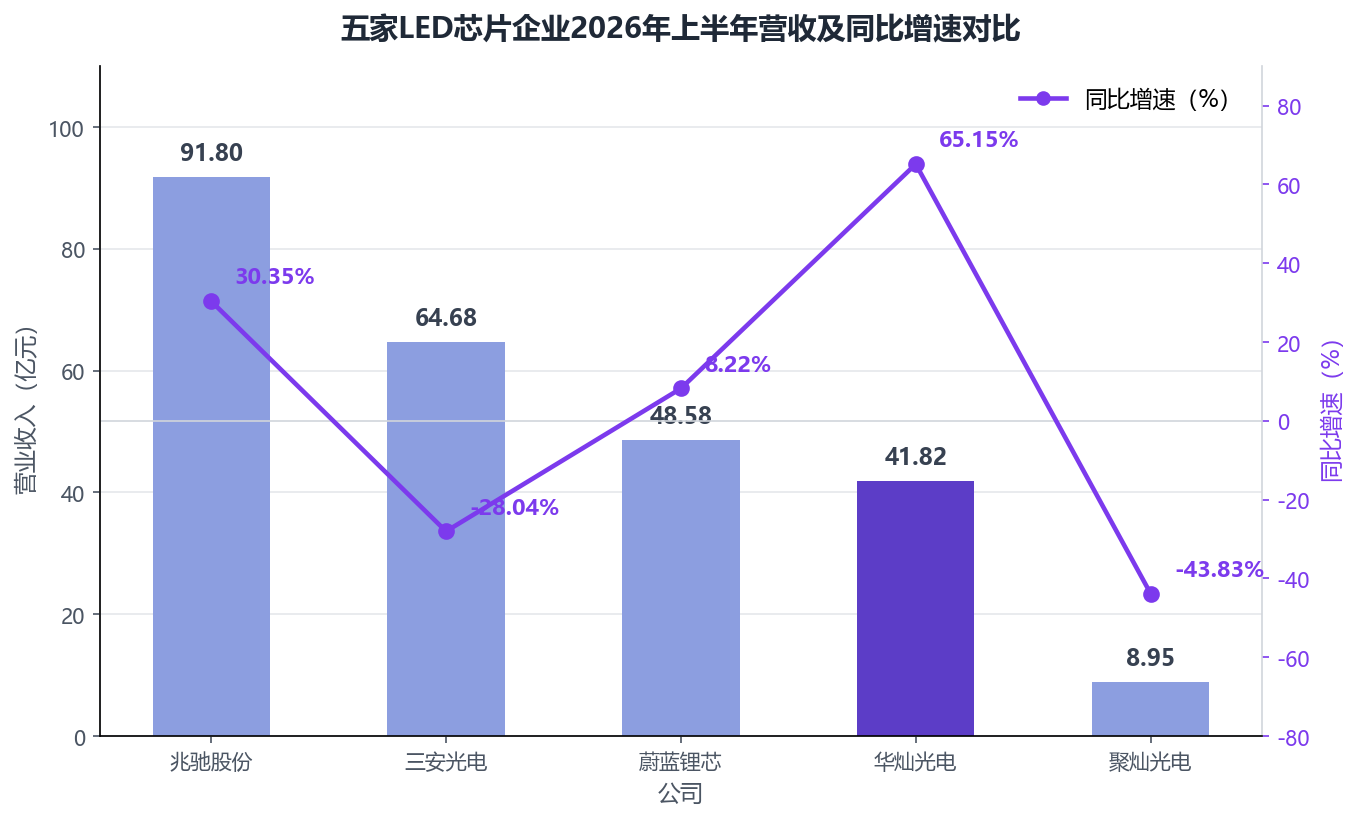
图表解读:华灿光电以65.15%的增速领跑五家龙头,但41.82亿元的营收规模仍居第四位;兆驰凭借垂直一体化保持规模优势。三安、聚灿的负增长系贵金属业务会计口径调整所致,还原后行业实际呈普涨格局。
盈利能力的差距更为直观:同一轮行业修复中,兆驰LED产业链毛利率达29.00%,华灿光电为8.97%,相差逾三倍。回溯2024年,华灿LED芯片业务营收20.16亿元,在三安光电(60.37亿元)、乾照光电(18.93亿元)之后排名第二梯队前列,但-5.72%的LED芯片毛利率在头部厂商中排名末位。近两年公司通过价值营销与降本——芯片平均成本降幅超15%——正在收窄差距,2026年上半年LED芯片毛利率同比再提升1.49个百分点,但8.97%的整体毛利率水平仍明显低于同业,规模效应与高端产品占比的提升仍有长路要走。
结语:转正之后,故事才刚开始
半年报给出的确定性是:四年累计约20亿元的亏损周期大概率已经见底,满产满销、现金流回正、京东方持续加码,基本盘的修复是实打实的。不确定性则集中在三处:其一,扣非净利润仍亏损1.33亿元,在政府补助与贵金属回收增益之外,主业的自我盈利能力仍待验证;其二,行业价格战未歇,毛利率修复的持续性取决于高端产品占比的提升速度;其三,最具想象力的CPO光互连业务尚处客户验证阶段,距规模订单和收入贡献仍有时间差,且需警惕概念预期与基本面兑现之间的落差。
对华灿光电而言,2026年年中这张成绩单的意义,不在于205.30万元的净利润本身,而在于它验证了一条路径:背靠京东方的产业链协同,以Micro LED底层技术为支点,从低毛利的显示红海,撬动车用、AR、光互连三条高景气赛道。三张牌能否依次兑现,将决定这家"京东方体系唯一Mini/Micro LED与玻璃基CPO光芯片上市平台"的估值逻辑,能否完成从周期股到成长股的重构。




