导语
9月21日,台积电在中国台湾高雄百普(Baipu)工业园区动工建设先进封装园区。这座园区不投一片晶圆、不产出任何芯片,却直指当前AI芯片供应链中最紧的一环——先进封装设备与材料的量产级验证资格(qualification)。透过Mini-Loop验证线的建设,台积电试图把“验证”这一最容易被忽视、却决定新产能爬坡速度的隐性环节,从跨国邮件与漫长寄样中夺回来,握进自己手中。本文以动工事件为切口,拆解验证环节的产业逻辑、CoWoS扩产的数据推演、下一代CoPoS技术路线,以及南台湾半导体生态与竞争格局的深层变化。
一、事件切入:一座“不产芯片”的封装园区动工
9月21日,台积电在高雄百普工业园区举行先进封装园区动工仪式。据国际电子商情综合路透社与工商时报报道,该项目与经济主管部门及高雄市政府合作推进,台积电为园区锚定企业。
从体量上看,这是一次“轻资产、重职能”的布局:百普工业园区总面积约88.7公顷,其中工业用地约53.6公顷;台积电将开发其中约3公顷,兴建两栋建筑——技术验证实验室与人才培训中心,预计2029年第四季度投入运营。园区将配置模块化设施、小型洁净室与实验室,供先进封装设备与材料的测试及共同开发使用。
需要厘清的是,这座园区并不新增CoWoS(Chip-on-Wafer-on-Substrate)的晶圆投片量。CoWoS是将GPU逻辑die与HBM堆叠经中介层互联的2.5D封装技术,已演化出CoWoS-S(硅中介层)、CoWoS-R(重布线层)、CoWoS-L(局部硅桥嵌入RDL)三条路线,英伟达、AMD、博通等主要AI芯片开发商的旗舰产品均依赖其量产。百普园区主要服务于先进封装设备与材料验证体系,CoWoS是其最重要的应用场景之一。换言之,台积电此次落子,赌的不是产能本身,而是产能得以兑现的前置条件。
二、产业纵深:验证环节的价值重估
对先进封装而言,验证正是新产能爬坡的闸门。台积电嘉义二期、龙潭等新封装产线要达到商业化良率,前提是底部填充胶、助焊剂、键合设备、检测系统等设备与材料逐一通过量产级验证。过去,供应商的实验室远在日本、欧美,每一轮材料改性都要跨国寄样、往返数周,供应链本地化因此被视为缩短设备与材料验证周期的关键。
更深一层的矛盾在于力量对比的失衡。与前道设备巨头不同,许多后道封装设备供应商规模小、研发资源有限,在AI芯片快速迭代之下,已越来越难以独立完成设备与工艺验证——这正是台积电亲自下场组织验证的原因。当验证资源成为瓶颈,验证体系便从“技术流程”升格为“生态权力”:谁定义验证标准、谁掌握验证排期,谁就在事实上掌握了新产能与新供应商的准入速度。
由此回看百普园区,其战略意图便清晰起来:它不是第N座封装厂,而是台积电先进封装生态的“验证极”——通过把设备商、材料商的验证动作吸附到自己身边,台积电既加速自身扩产,也强化了对供应链的组织能力。TrendForce在报道中即指出,此举可能标志着台积电在供应链协调中扮演更直接的角色。
三、Mini-Loop:25%-50%效率提升的机制拆解
百普园区最核心的硬件,是台积电计划设置的模块化“Mini-Loop”验证线:让供应商在设备导入CoWoS量产之前,先行在同一园区内完成设备测试与工艺整合验证。台积电先进封装技术暨服务副总经理何军表示,该设施有望将半导体设备与材料的验证效率提升25%至50%。
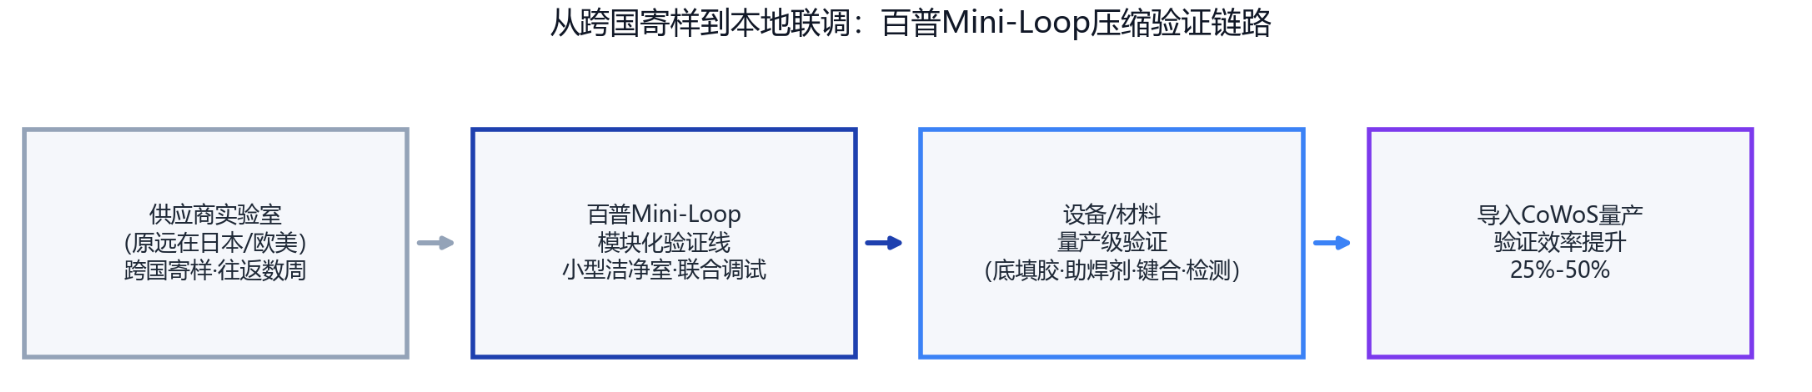
图1:从跨国寄样到本地联调——百普Mini-Loop压缩验证链路
25%至50%并非一个小数字。在产能以年复合增速数十个百分点扩张的周期里,验证环节每压缩一分时间,就意味着新厂良率爬坡提前一分、AI芯片交付提前一分。Mini-Loop的机制价值在于三点:其一,模块化设施与小型洁净室降低了供应商参与验证的门槛,中小设备商无需自建昂贵的实验环境;其二,“共同开发”模式让设备、材料与工艺的迭代在同一物理空间闭环,材料改性从“跨国数周”变为“园区数日”;其三,验证数据沉淀于台积电体系内,为后续量产线的快速复制提供模板。
值得注意的是何军的职务本身——“先进封装技术暨服务副总经理”(TrendForce英文口径为VP of Advanced Packaging Technology and Service)。“服务”二字进入组织头衔,意味着验证与赋能客户、赋能供应链已被台积电视为一项正式业务,而不仅仅是研发支撑。
四、产能数据推演:缺口、爬坡与闸门效应
验证为何值得如此兴师动众?答案写在产能与缺口的数字里。何军预估,台积电CoWoS产能到2027年的复合年增长率将超过80%,且强劲增长会延续至2029年。
产能扩张的节奏大体是:据TrendForce数据,2026年底台积电CoWoS月产能预计约12万-14万片;2027年有望提升至20万片左右,部分机构投资人预估2027年底可达22万片;另有机构投资人预估,CoWoS月产能将自约13万片的水平至2028年翻倍。
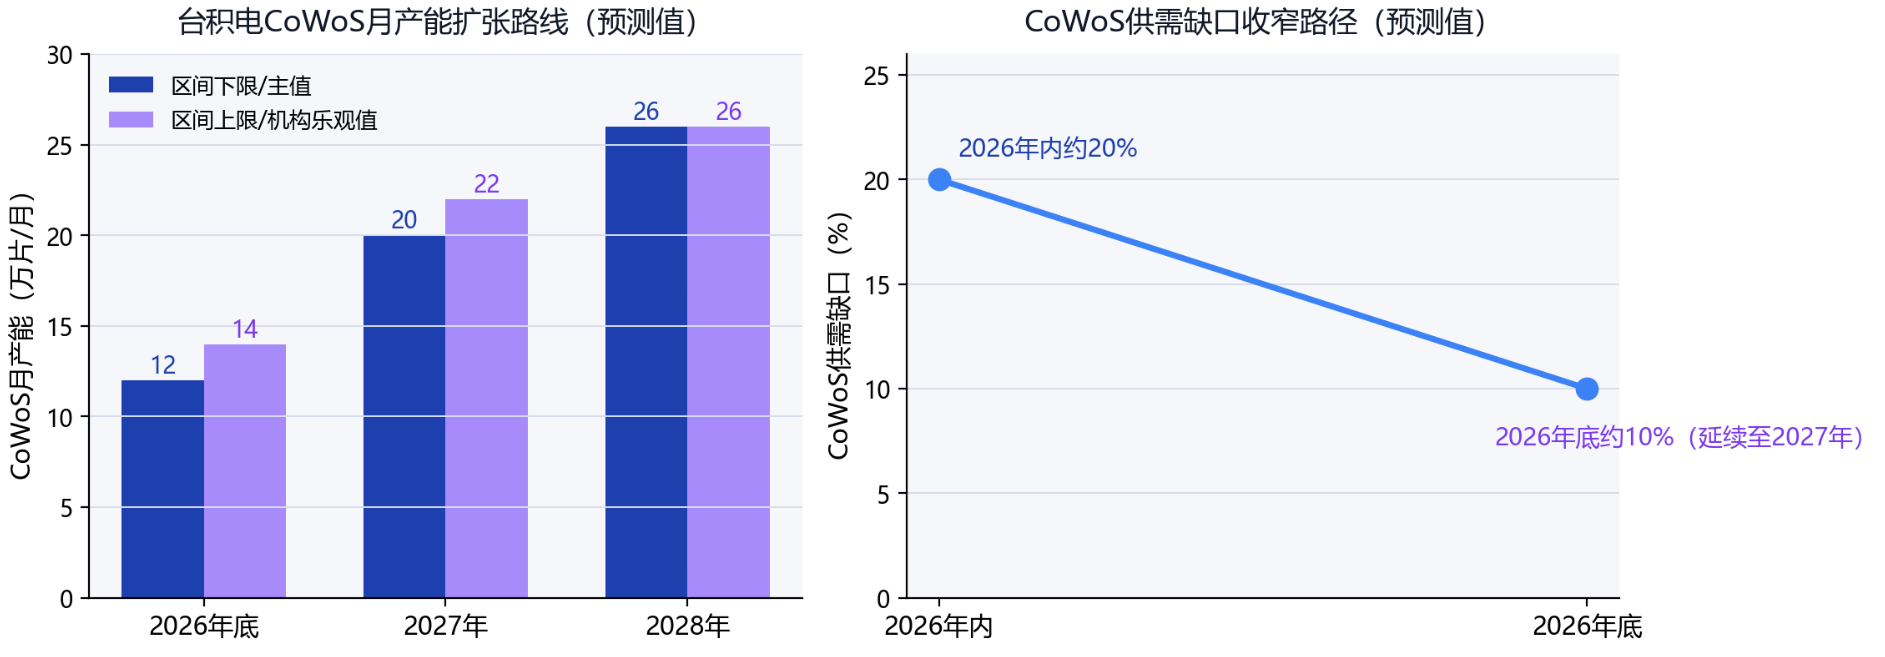
图2:台积电CoWoS月产能扩张路线与供需缺口收窄路径
供需缺口正在收窄但并未消失。据TrendForce,2026年CoWoS供需缺口约20%,年内收窄至约10%,且缺口将延续至2027年;该机构预计全球2.5D封装产能的严重短缺到2027年才开始缓和,同期OSAT封测伙伴新增月产能约5万-6万片。结构性紧张同样体现在技术上:据DIGITIMES,2026年第四季度CoWoS-L在台积电CoWoS产能中的占比将升至约75%,新增产能主要围绕更大尺寸AI芯片展开。
尺寸膨胀是理解上述数据的钥匙。台积电已量产5.5倍光罩尺寸CoWoS,何军在2026年8月11日OCP APAC峰会上披露其良率稳定维持在98%以上;14倍光罩尺寸CoWoS规划2028年投产,可整合约10个大型计算die与20个HBM堆叠,2029年还将进一步扩展超越14倍。封装越大,单位芯片占用的产能与设备时间越多,验证项也越多——这正是“缺口收窄但闸门未开”的技术根源。
把镜头拉远,先进封装是贯穿本轮AI周期的确定性赛道。据Yole预测,全球先进封装市场规模将从2023年的378亿美元增至2029年的695亿美元,年均复合增长率约11%,其中HBM需求最为强劲。
五、下一代路线:CoPoS、玻璃基板与面板厂的机会
AI芯片尺寸的持续膨胀,正在把CoWoS推向“化圆为方”的下一代——CoPoS(Chip on Panel on Substrate)。据工商时报报道,台积电正把封装基板从圆形晶圆转向方形面板,并开发玻璃核心基板;其日本3DIC研发中心正开发TGV(玻璃通孔)、RDL再布线层以及GPU与HBM整合技术。
经济逻辑一目了然:方形面板比圆形晶圆留出更少的边角浪费。CoPoS初期拟采用310mm×310mm面板;据国盛证券研报,CoWoS硅中介层线宽线距可达5-8微米,而当前主流面板级工艺仅8-15微米,高密度互连仍存差距。玻璃芯基板则以其低翘曲、高尺寸稳定性,被视为适配下一代HBM与AI加速芯片大尺寸封装的理想载体。
时间表上,据经济日报报道,台积电CoPoS试点产线在建,初期采用310mm×310mm面板,2026年进行设备与材料验证、2027年小批量试产,最早2028年下半年至2029年量产,技术与良率需约一年成熟;DIGITIMES口径显示,2026年龙潭CoPoS试验线开始生产,2028年量产初期玻璃基板将仅作为载板之用,采用TGV的CoPoS技术预计2030年正式量产
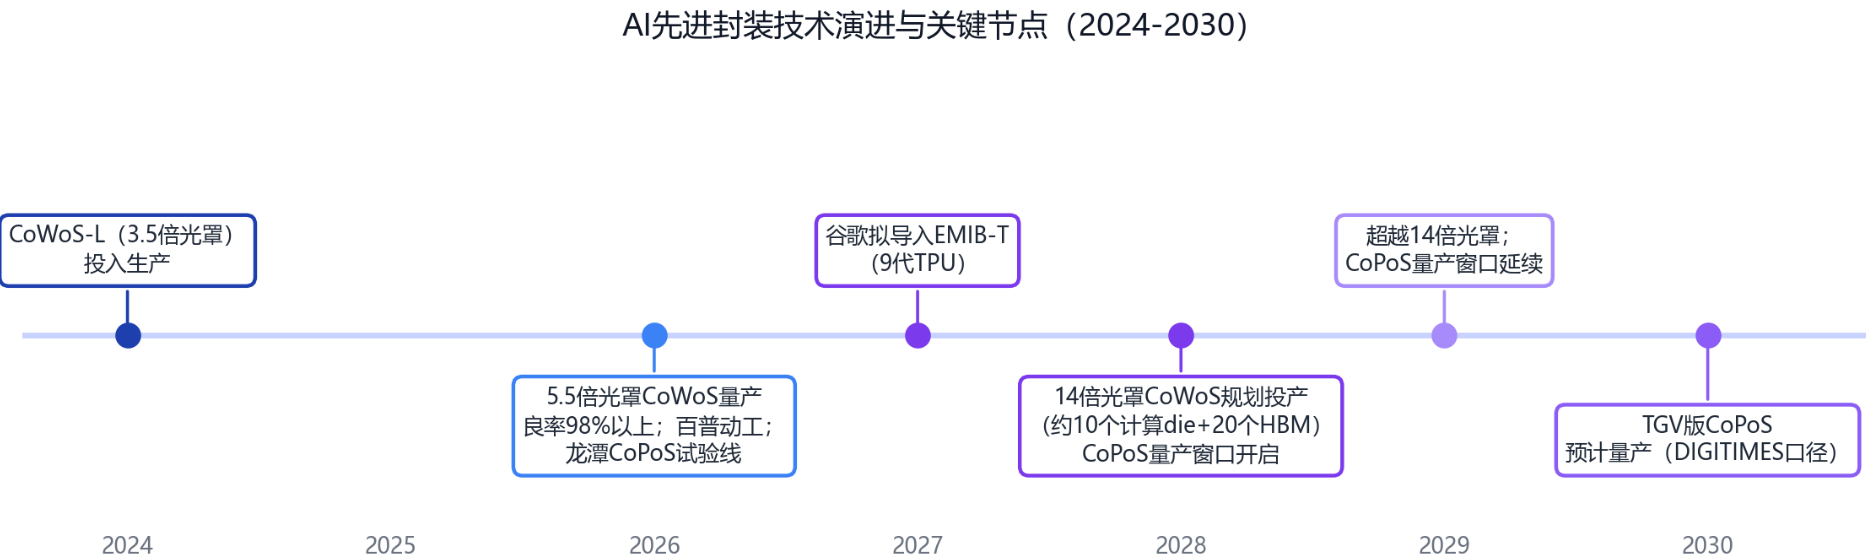
图3:AI先进封装技术演进与关键节点(2024-2030)
量产之前,工艺关卡已明。工商时报指出,TGV成孔当前主流方案是皮秒/飞秒超快激光改性结合湿法刻蚀;而激光钻孔、铜电镀或热处理中产生的微裂纹可能扩展至相邻TGV、影响电性能与封装良率,检测因而被视为CoPoS量产的关键环节。
更耐人寻味的是资本动向:据工商时报报道,台积电近期多次拜访友达位于中科的厂房,业界盛传涉及L7(7.5代)与L5C(5代)两座面板厂的潜在交易,市场预估金额可能超过300亿新台币,用于先进封装与CoPoS布局;对此台积电表示“不回应市场传闻”。面板厂多年积累的大面积玻璃加工能力、洁净室与厂房基础设施,与面板级封装高度重合,这为显示产业的技术溢出提供了想象空间。
六、生态卡位:南台湾半导体走廊的“验证极”
百普园区的另一层意图,在于南台湾半导体生态的空间组织:向北衔接楠梓科技产业园的先进制造(台积电高雄晶圆厂所在地),向内连接桥头半导体材料集群,向东衔接仁武封测聚落。一座3公顷的验证园区,成为串联晶圆制造、材料与封测三极的枢纽。
封测一极正在同步加码。封测龙头日月光已于2026年4月10日在高雄仁武产业园区动工新厂,携手颖崴科技、竑腾科技共同打造高阶半导体测试集群,总投资超过1083亿新台币,聚焦AI、高性能计算、5G通信及车用电子的高阶测试,一期厂房计划2027年4月启用、二期2027年10月投运,预计年产值可达1773亿新台币。
更值得注意的是空间上的“物理拉近”:据报道,日月光还计划在百普园区建设两座设施。若投资落地,台积电的验证平台将与日月光等封测产能同园比邻,设备材料的验证-量产-测试闭环将在数公里内完成。对于以“巢状聚集”著称的半导体产业而言,南台湾正在从制造基地演化为覆盖制造、封测、材料与验证的完整生态走廊。
七、竞争推演与格局展望
竞争维度上,CoWoS并非高枕无忧。TrendForce观察指出,CoWoS-L正面临英特尔EMIB-T的挑战:谷歌可望于2027年导入EMIB-T封装用于下一代TPU(SemiAnalysis称该产品代号为Humufish),AWS也正测试EMIB技术;不过,考量技术成熟度与良率优势,CoWoS到2028年仍将是AI芯片主流封装方案。
EMIB-T的吸引力不难理解:CoWoS产能持续供不应求,给了替代方案切分的窗口;但封装之争从来不只是方案之争,更是产能、良率与生态之争。台积电此番以百普园区再造验证体系,本质上是把竞争壁垒从“产能规模”前移到“验证生态”——当供应商的设备与材料都在台积电定义的环境里完成验证与迭代,后来者即便推出替代方案,也难以在短期内复制这条被验证过、被数据沉淀过的供应链。
展望后市,三条主线值得跟踪:一是产能兑现——2026年底12万-14万片/月的月产能目标与缺口收窄至10%的节奏能否如期达成;二是技术接力——2028年14倍光罩CoWoS与CoPoS量产窗口能否如期开启,TGV与检测环节能否跨过良率门槛;三是生态扩散——百普模式会不会被复制到更多基地,封测、材料与面板厂在台积电验证体系中的角色分工如何重排。一座“不产芯片”的工厂动工,恰恰说明:AI算力竞赛的下一程,胜负手已从“建得快”转向“爬得快”,而验证,正是那个决定爬坡速度的隐形战场。