当CMP升级为与光刻、刻蚀、薄膜沉积并列的晶圆制造第四大核心工艺,抛光材料成为半导体材料中增长确定性最强的细分之一:2026年全球市场规模预计增长10.3%至42.0亿美元,中国大陆增速接近全球两倍。
抛光材料(CMP抛光液、抛光垫)是集成电路全局平坦化的核心耗材:抛光液价值占比超50%,抛光垫属一次性耗材,切换供应商需18-36个月认证,耗材刚性与客户粘性兼备。AI算力与制程微缩正推动CMP工序步骤持续增加,也是本轮国产替代推进最快的材料领域之一。
近日,集微咨询(JW Insights)正式发布《2026年抛光材料行业研究报告》(以下简称《报告》)。报告共四个章节,覆盖行业概述、产业链、代表企业与未来展望,全景拆解抛光液、抛光垫及清洗液的技术趋势、市场空间与国产化路径。
以下是《报告》内容精选:
市场规模:全球迈向50亿美元,中国大陆市场五年翻倍
据TECHCET研究,2025年全球半导体CMP抛光材料市场规模为38.0亿美元(抛光液占比近60%),2029年全球市场将超过50亿美元。中国大陆市场弹性更大:据弗若斯特沙利文,2025年中国大陆CMP材料市场规模约82亿元,2030年有望达176亿元,隐含复合年均增速约16.5%。叠加2026年中国大陆300mm产能将增至321万片/月(约占全球三分之一),中国大陆贡献全球CMP耗材增量需求的25%-35%,是增长主引擎。
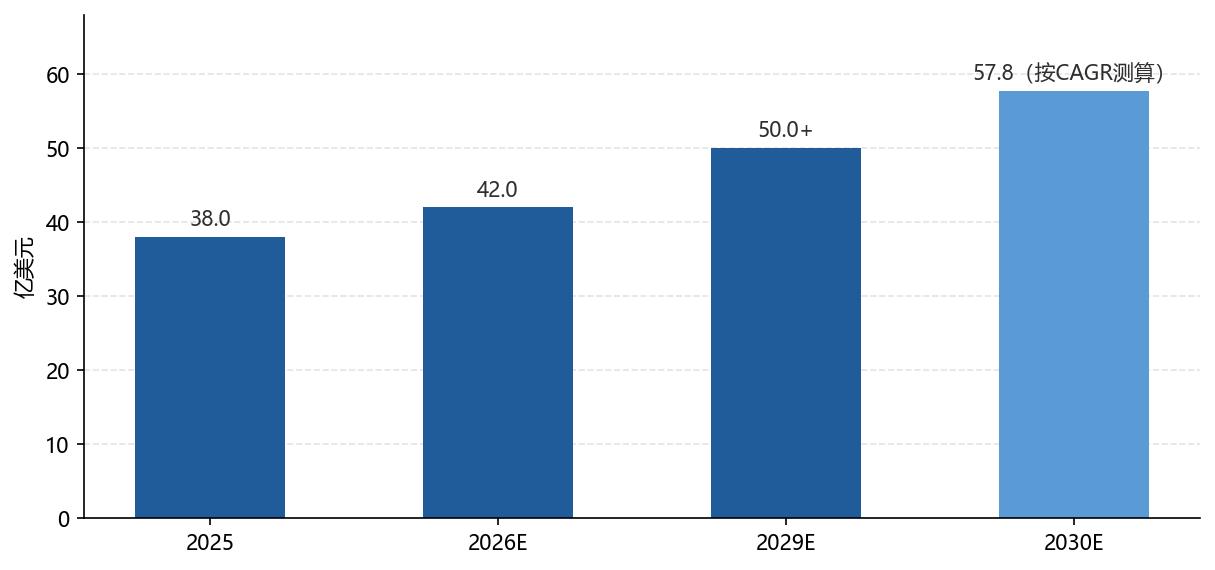
图1 全球CMP抛光材料市场规模及预测(2025-2030E)
资料来源:TECHCET,集微咨询(JW Insights)整理
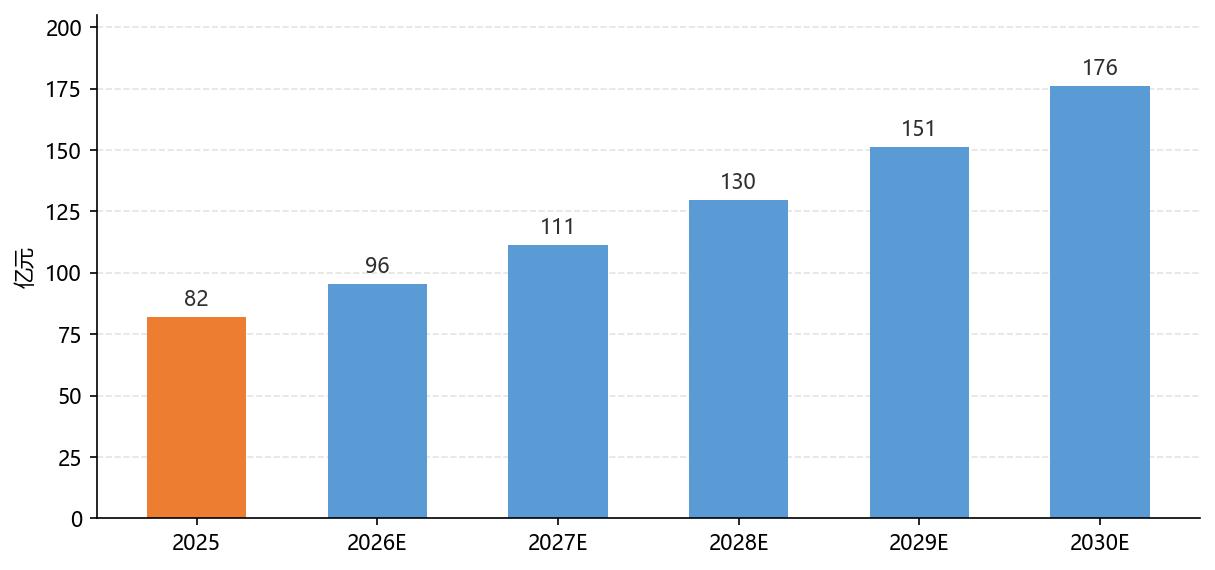
图2 中国大陆CMP材料市场规模及预测(2025-2030E)
资料来源:弗若斯特沙利文,集微咨询(JW Insights)整理
增长逻辑:制程微缩与三维集成让CMP步骤数近乎翻倍
量的三重叠加构成本轮景气主线:180nm节点约需10次CMP工序,14nm增至20次以上,7nm及以下突破30次;2D NAND向3D NAND演进使CMP步骤数近乎翻倍,HBM与混合键合令耗材消耗非线性增长;2025年中国大陆晶圆月产能同比增长14%至1010万片、居全球第一。价的层面则是结构性升级:2021-2023年抛光垫均价在2500-3000元/片温和上涨,先进制程、SiC与先进封装专用料号贡献更高价值量。
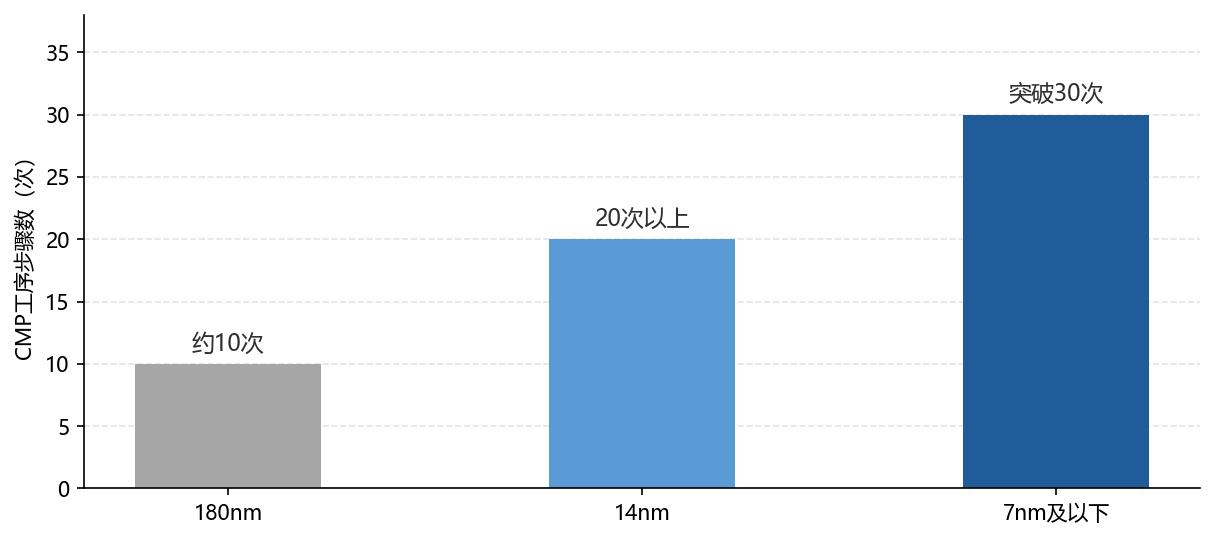
图3 CMP工序步骤数随制程节点演进
资料来源:安集科技2026年半年报,集微咨询(JW Insights)整理
竞争格局:海外寡头垄断之下,国产双龙头份额跃升
全球格局高度垄断:Qnity(原杜邦)占全球硬抛光垫约75%-80%;Entegris(含2022年收购的CMC)占全球抛光液约35%-40%,富士胶片约12%-14%。国产阵营加速崛起:安集科技2025年抛光液收入20.40亿元(+32.06%)、全球市占率升至13%;鼎龙股份抛光垫收入10.91亿元(+52.34%)、单月销量首破4万片,并为中国大陆第一大CMP抛光垫国产提供商(份额38.5%)与第三大CMP材料提供商(份额16.8%)。
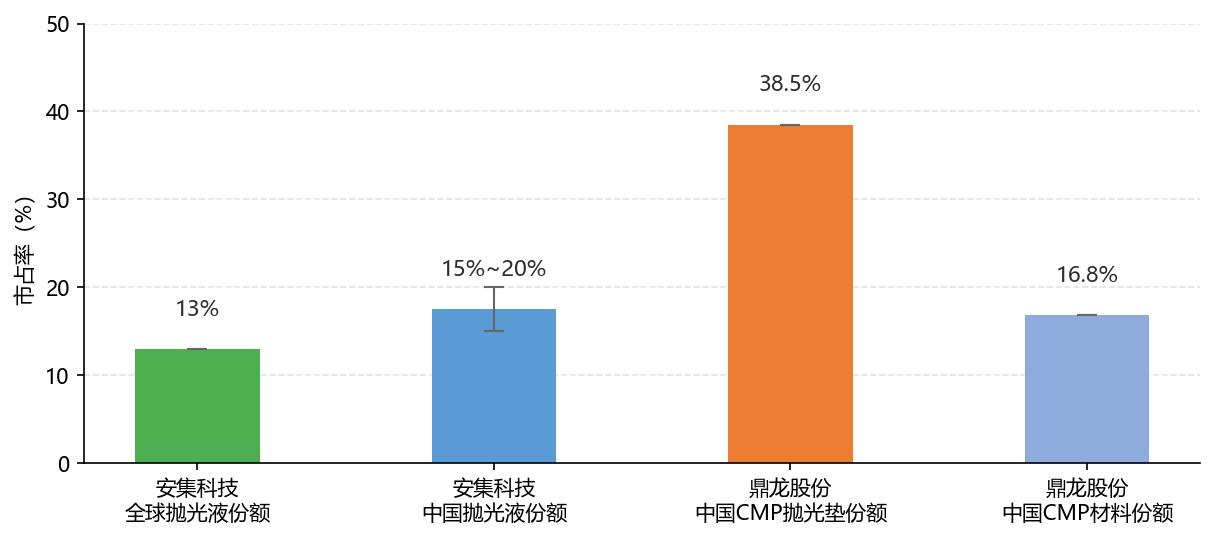
图4 国产厂商CMP材料市场份额(2025年)
资料来源:TECHCET、弗若斯特沙利文,集微咨询(JW Insights)整理
海外变局:并购重组与长协锁定抬高竞争门槛
Entegris以约60亿美元收购CMC,杜邦2025年11月完成电子业务分拆,Qnity独立上市后随即与SK海力士签署抛光垫长协。“并购整合+长协绑定”抬高认证门槛的同时,也为国产厂商创造结构性窗口:鼎龙已与多家海外客户达成合作意向,国内存储客户与国产材料厂建立长协绑定的紧迫性上升。
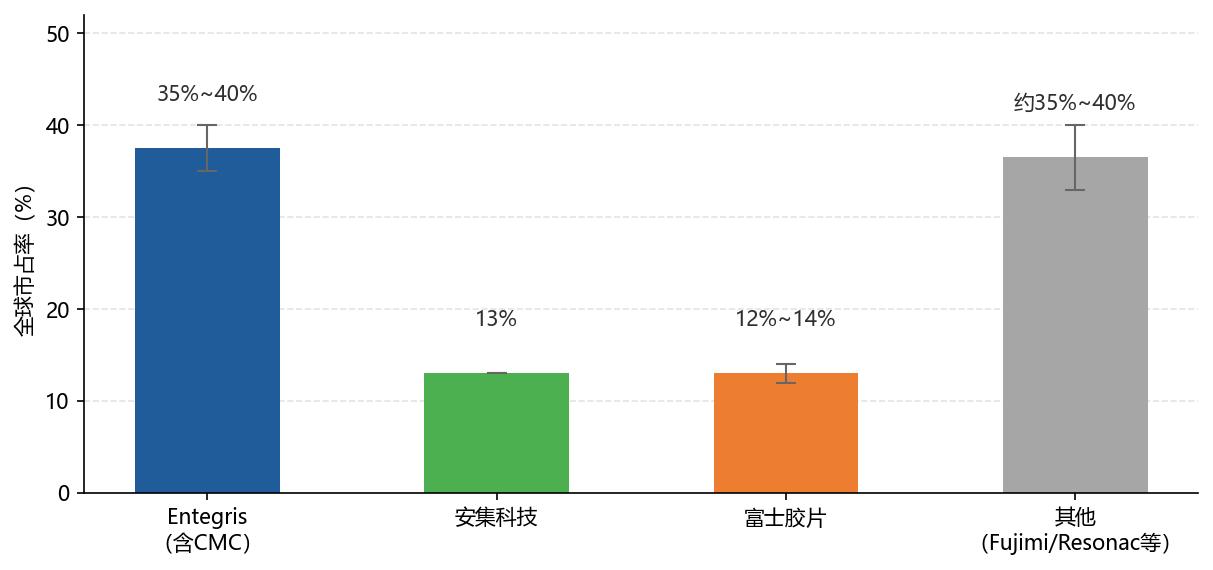
图5 全球CMP抛光液竞争格局(2025年)
资料来源:TECHCET,集微咨询(JW Insights)整理
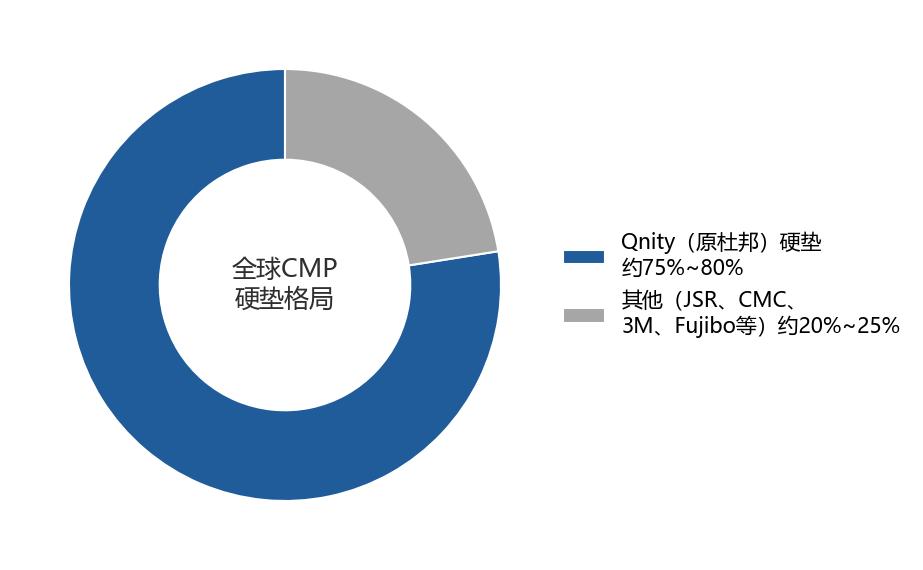
图6 全球CMP硬抛光垫竞争格局
资料来源:集微咨询(JW Insights)
国产化路径:磨料自主化与稀土优势构筑核心支点
上游磨粒仍是最薄弱环节:半导体级气相二氧化硅被海外垄断,金刚石修整器进口依赖接近100%。转机在于磨料自主化与稀土禀赋——据USGS数据,中国大陆稀土氧化物储量约4400万吨、占全球约四成以上;安集自产氧化铈磨料已量产,鼎龙四大体系研磨粒子全面自产。政策端,国务院令第834号建立关键领域清单与储备制度,大基金三期(注册资本3440亿元)持续加码。报告判断,若磨料自主化按当前节奏推进,国产CMP材料有望在中国大陆市场占据过半份额。
从“配方追赶”走向“体系领先”,CMP抛光材料正处在本轮半导体材料国产化确定性最高的窗口期:量价逻辑共振,双龙头完成平台化卡位,磨料验证突破将决定天花板高度。
目前,《2026年抛光材料行业研究报告》已在爱集微官网与APP正式上线,欢迎登录爱集微官网或集微APP,在首页点击“集微报告”栏目,即可进行订购。