摘要:晶圆制造六家公司合计营收2092亿元、同比增长221.5%,交出本土晶圆制造有史以来最强的一份半年报:存储端量价齐升打开盈利天花板,逻辑与特色工艺端稼动率满载、涨价红利梯次落地。剔除周期红利与一次性损益后,四家纯代工企业营收增长19.7%、扣非利润增长107.4%——行业已进入盈利弹性集中释放的上行通道。
核心观点
·总量创历史新高,六家全部盈利,本土存储产业第一次站上全球景气周期的主舞台;剔除存储公司,其余五家营收589.06亿元,仍实现18.7%的稳健增长。
·利润增速远超收入增速,经营杠杆全面释放。中芯、华虹、晶合、芯联四家纯代工合计营收587.28亿元(+19.7%),归母净利53.89亿元(+112.4%)、扣非净利33.76亿元(+107.4%)。
·主业修复是主线,一次性收益进一步增厚家底。中芯扣非净利29.94亿元(+57.3%)、华虹扣非3.16亿元(+470.3%)、晶合经营现金流27.98亿元(+64.1%)均由主营驱动;赛微电子27.02亿元归母利润、芯联集成2.56亿元技术授权收益则大幅增厚净资产与现金储备,为下一轮扩产与研发备足弹药。
·涨价红利梯次传导,后发者弹性更大。中芯ASP升至6667元/片、华虹Q2毛利率同比+5.6个百分点、芯联毛利率同比+9.17个百分点;晶合集成占主营53%的DDIC涨价落地稍晚,但Q2扣非净利已同比转正,公司Q3毛利率指引直接跳升至25%~27%,是四家代工企业中下半年弹性较为期待的一家。
·资本运作与扩产同步提速,上半年六家几乎家家有大事,2027年成长空间被提前锁定。
一、总体业绩:六家合计2092亿元,六家全部盈利
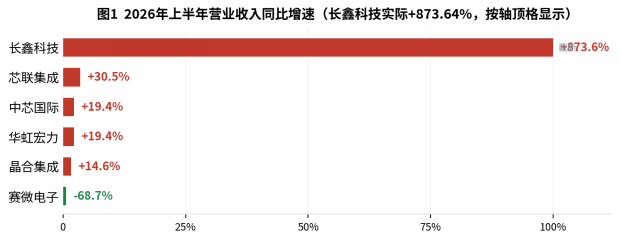
2026年上半年,六家晶圆制造企业合计实现营业收入2092.16亿元,同比增长221.5%;合计归母净利润856.96亿元,六家全部实现盈利,增长面覆盖六分之五。领跑者是2026年7月27日刚登陆科创板的长鑫科技——上半年营收1503.10亿元(+873.64%)、归母净利润776.05亿元(上年同期为亏损23.32亿元),凭"跳代研发"完成四代工艺平台量产,在DRAM超级周期中实现了从追赶到并跑的跨越,上市首月即成为A股市值最高的公司。
剔除长鑫科技后,其余五家合计营收589.06亿元,同比增长18.7%,与半导体行业整体的上行斜率一致;若再剔除赛微电子(营收因瑞典Silex出表而不可比),中芯、华虹、晶合、芯联四家纯晶圆代工企业合计营收587.28亿元(+19.7%)、归母净利53.89亿元(+112.4%)、扣非净利33.76亿元(+107.4%)。这组数字说明了一个更有价值的事实:本土代工已经从"产能扩张换份额"切换到"结构升级换利润"的新阶段。
表1:六家企业2026年上半年核心财务数据(人民币口径,同比)
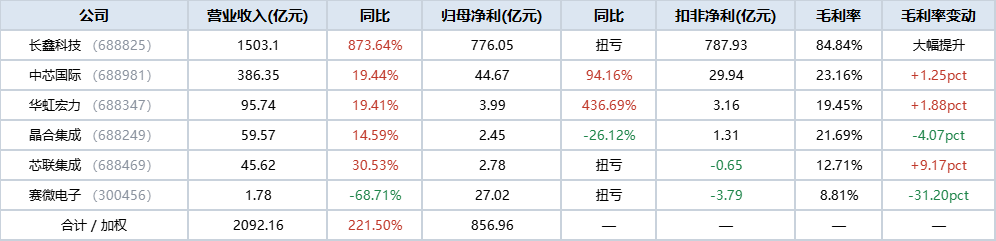
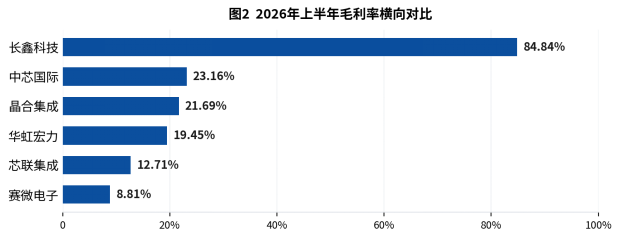
注:长鑫科技毛利率为主营业务毛利率;华虹宏力毛利率为中国会计准则(A股)口径19.45%,其美元口径中期业绩公告披露为14.8%(Q2为16.5%),两口径存在约4.6个百分点的差异,本文统一采用A股口径以保证可比性;赛微电子毛利率为整体口径,其MEMS业务毛利率为20.44%、晶圆制造毛利率6.50%。
二、上半年重大事项:资本运作、产能扩张、技术突破
如果说财务数据是结果,那么2026年上半年密集落地的重大事项就是原因。六家公司的动作集中在三条主线:资本运作(长鑫科技科创板IPO、中芯国际406亿元并购、华虹宏力82.68亿元资产注入、晶合集成H股上市、赛微电子跨境并购收官)、产能扩张(华虹无锡二期与FAB9B、晶合四期、芯联四期)、技术突破(长鑫LPDDR6送样、中芯12英寸占比创新高、华虹40nm eFlash与MCU量产、晶合28nm逻辑导入、芯联硅光与碳化硅放量)。这些事项不仅解释了当期报表,更决定了2027年的增长曲线。
表2:六家企业2026年上半年重大事项一览
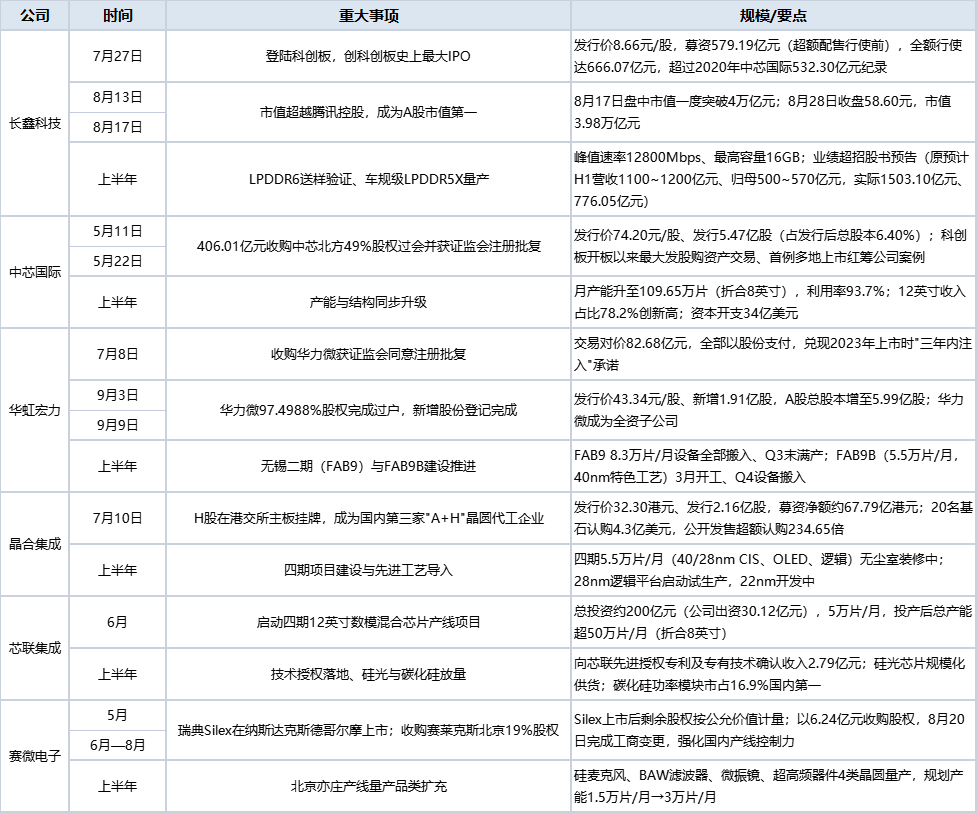
注:长鑫科技上市日期为7月27日、华虹宏力与晶合集成为7月,部分事项发生在半年报截止日(6月30日)之后,但均属同一经营周期内的连续性事件,一并纳入以呈现完整图景。
主线一:资本运作创纪录,产业整合进入深水区
2026年上半年本土晶圆制造领域出现了多项"历史第一"。长鑫科技7月27日登陆科创板,发行价8.66元/股、募资579.19亿元(超额配售全额行使可达666.07亿元),创下科创板开板以来募资规模第一、近十年A股IPO募资规模第一等多项纪录,募集资金主要投向存储器晶圆制造量产线技术升级改造、DRAM技术升级与前瞻技术研发,并带动设备、材料、零部件等产业链协同发展。
中芯国际则完成了科创板开板以来规模最大的一笔发行股份购买资产交易:以406.01亿元收购中芯北方49%股权(发行价74.20元/股、发行5.47亿股),持股比例由51%提升至100%,实现全资控股。中芯北方拥有7.5万片/月12英寸产能,2025年营收130亿元、净利润22亿元,100%股权评估值828.59亿元(增值率98.19%)。公司判断中芯北方已进入稳定运营期,现有设备折旧呈趋势性下降,未来几年将逐步退出折旧周期,成本结构持续改善——这笔整合对利润的增厚将在2026下半年及2027年逐步体现。华虹宏力以82.68亿元完成华力微97.4988%股权注入,兑现了2023年科创板上市时控股股东的三年承诺,同时解决了65/55nm与40nm制程上的同业竞争问题;华力微拥有中国大陆第一条全自动12英寸代工线,设计月产能3.8万片,2025年营收51.01亿元(相当于华虹当年营收的29.5%)。晶合集成7月10日实现H股挂牌,成为继中芯国际、华虹之后国内第三家"A+H"两地上市的晶圆代工企业,募资净额约67.79亿港元中53.6%投向22nm技术平台研发。赛微电子则完成了此前跨境并购的收官:瑞典Silex于5月在纳斯达克斯德哥尔摩上市,公司对其剩余股权按公允价值计量。
主线二:扩产全面提速,为2027年储备产能
六家中五家在上半年推进了实质性的产能建设:华虹无锡二期8.3万片/月设备全部搬入并计划三季度末满产,FAB9B(5.5万片/月)3月开工、四季度设备搬入,叠加华力微并表的3.8万片/月,12英寸产能将获得阶梯式提升;晶合四期5.5万片/月(40/28nm CIS、OLED、逻辑)正在无尘室装修,总产能已约16万片/月并维持满产;芯联四期5万片/月12英寸数模混合线总投资约200亿元,投产后公司总产能将超50万片/月(折合8英寸);中芯月产能由107.83万片增至109.65万片(折合8英寸),上半年资本开支34亿美元;长鑫募资亦明确投向量产线技术升级改造。在稼动率普遍处于93%~103%的背景下,这些新增产能的下游需求已被提前锁定。
主线三:技术节点与应用结构同步跃迁
工艺与产品端的进展同样密集:长鑫完成第一代至第四代工艺技术平台量产,产品从DDR4、LPDDR4X迭代至DDR5、LPDDR5/5X、LPDDR6,核心工艺达国际先进水平,全球DRAM份额升至约8%(中国第一、全球第四);中芯12英寸收入占比升至78.2%,消费电子与工业汽车合计占比提升至60.5%;华虹40nm eFlash完成量产前验证、55nm车规eFlash完成产品导入、新一代小Pitch IGBT与高压超级结量产、与海外头部客户合作的40nm MCU大量量产,65nm及以下节点收入同比+63.4%;晶合28nm逻辑平台启动试生产、22nm开发中,55nm HDR CIS工艺平台开发完成、90nm高阶近红外CIS小批量生产,CIS与PMIC占比持续提升;芯联在AI基建与光互连领域完成平台布局,硅光芯片规模化供货、光交换芯片与VCSEL进入小批量交付,碳化硅功率模块国内市占第一;赛微北京亦庄产线则新增至4类量产晶圆。
资本事项对当期报表的量化影响
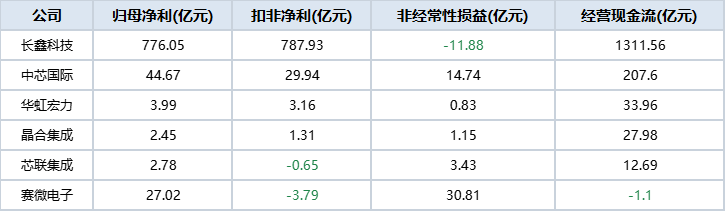
部分事项直接体现在当期利润表的非经常性损益中:赛微电子因瑞典Silex上市确认公允价值变动收益25.77亿元、资产处置收益7.34亿元,非经常性损益合计30.81亿元,归母净利27.02亿元、加权ROE达34.07%,同时总资产增至115.97亿元、资产负债率仅19.81%,为国内产线投入备足资金;芯联集成向芯联先进授权专利及专有技术确认收入2.79亿元、贡献归母净利2.56亿元,加上资产处置收益2.70亿元,非经常性损益合计3.43亿元,推动公司实现上市以来首次半年度盈利;中芯国际非经常性损益14.74亿元,归母增速94.16%高于扣非增速57.25%,但两个口径均处高位。
表2-1:非经常性损益与利润构成(2026H1)
三、景气传导:存储领涨,逻辑与特色工艺全面接力
2026年上半年的共同背景是:AI基建与数据中心建设提速,算力芯片与高端存储同步进入量价齐升周期;海外主要厂商把产能向HBM与高端存储倾斜,传统DRAM供给被挤压、价格大幅上涨,并沿"存储→配套逻辑/模拟→成熟制程"的路径向外溢出。TrendForce数据显示,2026年全球前十大晶圆代工业者八英寸产能平均利用率已回升至88%,下半年有望达90%,代工价格于2026年一、二季度陆续全面喊涨,平均涨幅落在5%~15%区间。
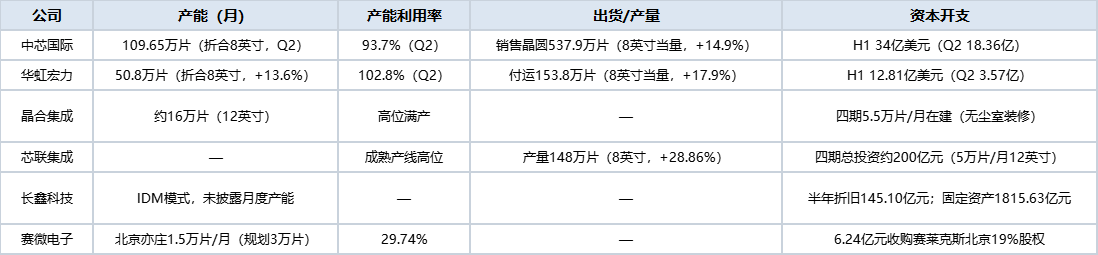
传导沿着清晰的路径逐层展开。中芯上半年销售晶圆537.9万片(折合8英寸,+14.9%),平均售价由6482元/片升至6667元/片;华虹Q2毛利率同比提升5.6个百分点,公司明确归因于"平均销售价格上涨及降本增效";芯联折旧摊销占营收比重下降13.84个百分点至41.13%,规模效应开始显现。晶合集成的涨价红利则主要在下半年兑现——其占主营53.24%的DDIC代工对应90~150nm制程,订单涨价传导节奏晚于同行,同时四期项目转固带来折旧前置,因此上半年毛利率同比下降4.07个百分点;但公司Q2扣非净利已同比转正,并给出Q3毛利率25%~27%的指引(较上半年提升3~5个百分点),价格弹性正在路上。换言之,六家之中"已兑现"与"待兑现"的区别,恰恰意味着下半年的增长接力棒已经排好顺序。
表3:量、价、产能与资本开支(2026H1/Q2)
四、个股盘点
长鑫科技:一个公司改写一个行业的报表
上市首份半年报即交出"营收增长8.7倍、半年净赚776亿元"的成绩单,Q1归母247.62亿元、Q2 528.43亿元(环比+113.4%)。驱动力清晰:全球DRAM供不应求、价格大幅上涨,公司营业成本仅增70.76%,而营收增873.64%,重资产模式下涨价几乎全额转化为利润。按Counterpoint数据,其2026年一季度全球DRAM份额已升至8%,位列全球第四、中国大陆第一,终端客户覆盖阿里云、字节跳动、腾讯、联想、小米、传音、荣耀、OPPO、vivo等。
三个支撑长期竞争力的看点:其一,公司已与多家头部客户协商长期供货协议,锁定中长期确定性需求,客户覆盖阿里云、字节跳动、腾讯、联想、小米、传音、荣耀、OPPO、vivo等一线终端;其二,研发端投入68.59亿元(同比+87.38%),研发人员7491人(占比33.42%),采取"跳代研发"策略完成第一代至第四代工艺技术平台量产,产品从DDR4、LPDDR4X迭代至DDR5、LPDDR5/5X、LPDDR6,核心工艺已达国际先进水平;其三,LPDDR6已向关键客户送样验证(峰值速率12800Mbps、最高容量16GB),车规级LPDDR5X已量产并推向市场,第五代工艺平台与DDR6预研同步推进。受益于营收规模跃升,研发投入占营收比例降至4.56%,规模效应显著。公司亦预计下半年全球DRAM供给紧缺格局将延续。
中芯国际:量价齐升叠加结构升级,盈利质量持续上行
业绩增长由"晶圆销量增加、平均售价上升及产品组合变动"三者共同驱动。结构上出现两个值得注意的信号:一是消费电子占比提升至45.1%(+4.3个百分点)、工业与汽车提升至15.4%(+5.3个百分点),而智能手机占比下降6.8个百分点至17.8%——AI终端与汽车电子正在替代手机成为新的需求支点;二是12英寸收入占比升至78.2%,产品组合继续向高端倾斜。
扩产仍在积极展开,而这正是为下一阶段增长铺路:Q2月产能增至109.65万片(折合8英寸),上半年资本开支达34亿美元,Q2折旧及摊销12.12亿美元,公司指引全年折旧接近50亿美元——新增产能被93.7%的稼动率几乎全额消化,上半年折旧约23亿美元的同时EBITDA仍达245.11亿元、EBITDA率提升至63.4%,说明新增资产的产出效率在同步提升。公司通过提升产能利用率、产品调价与内部降本增效对冲折旧上行,效果已经体现在Q2毛利率24.56%(同比+3.86个百分点)上。Q3指引为收入环比+2%~4%、毛利率26%~28%,有望再创季度新高。
华虹宏力:连续10个季度环比增长,整合华力微是关键一步
作为国内特色工艺代工龙头,华虹的修复路径最"教科书":晶圆出货量同比+17.9%创历史新高,产能利用率102.8%满载,ASP上行叠加降本增效,Q2毛利率同比提升5.6个百分点。产品端,独立式非易失性存储器平台收入同比增长近80%(Q2单季+149.3%)、嵌入式非易失性存储器增长超40%、电源管理平台增长近40%,65nm及以下先进节点收入同比+63.4%、占比升至28.6%。工艺端,40nm eFlash工艺平台完成量产前验证、55nm eFlash车规平台完成产品导入、新一代小Pitch IGBT与高压超级结/Super IGBT量产、与海外头部客户合作的40nm MCU大量量产。
下半年看点集中在产能:无锡二期(FAB9)8.3万片/月设备已全部搬入,计划Q3末达成规划产能;主打40nm特色工艺的FAB9B(设计5.5万片/月)已于3月开工、Q4开始设备搬入;收购华力微97.4988%股权(作价82.68亿元,配套融资不超75.56亿元)已于7月获证监会注册批复,并于9月3日完成股权过户、9月9日完成新增股份登记(发行价43.34元/股、新增1.91亿股,A股总股本增至5.99亿股),华力微正式成为全资子公司,带来中国大陆第一条全自动12英寸代工线(65/55nm与40nm)与每月3.8万片产能。Q3指引为收入7.7~7.8亿美元、毛利率16%~18%。
晶合集成:拐点信号已现,下半年弹性最值得期待
利润的短期回落是"扩产投入在前、收入释放在后"的阶段性特征,而非经营走弱:截至6月底总产能约16万片/月、产能利用率维持高位、在手订单充足,经营活动现金流净额反而大增64.10%至27.98亿元,主业造血能力持续增强。利润端受三重阶段性因素影响——四期项目转固带来的折旧摊销与人工、电力、厂房等固定成本增加;占主营53.24%的DDIC在90~150nm制程上的涨价传导节奏偏晚;上年同期财政贴息冲抵财务费用形成的高基数。拐点已经出现:Q2单季扣非净利同比转正(+13.08%)至0.92亿元、环比增长136.96%,公司Q3指引营收32~33亿元、毛利率回升至25%~27%,较上半年的21.69%提升3~5个百分点,涨价与新产能的红利将在下半年集中兑现。
结构升级是中期主线:CIS营收占比升至25.34%、PMIC升至12.82%,55nm及以下制程占比14.29%并持续提升;28nm逻辑工艺平台已导入客户样品流片、22nm开发中,28nm OLED与110nm高阶硅基OLED显示驱动验证中,90nm高阶近红外感光CIS实现小批量生产。四期项目规划5.5万片/月,布局40nm及28nm的CIS、OLED、逻辑等工艺。
芯联集成:从"减亏"到"单季扣非转正",AI与碳化硅是新引擎
上市以来首次实现半年度盈利,虽然扣非仍亏,但Q2单季扣非净利0.86亿元已转正,毛利率从上年同期的3.42%修复到18.02%,折旧摊销占营收比重由55%附近降至41.13%——这是典型的"产能利用率+规模效应"双击。分板块看,AI业务营收同比+84.31%(占比约9%,全年目标10%以上)、高端消费+31.76%、工控+21.29%、车载+3.53%(占主营约41%,覆盖国内九成以上新能源车企)。硅光芯片已规模化供货,光交换芯片与VCSEL完成全流程验证进入小批量交付。
碳化硅是另一个高弹性变量:上半年碳化硅功率模块市场份额16.9%、稳居国内第一,全年相关收入预计接近30亿元(同比+100%),其中70%~80%来自量的增长,公司目标拿下国内碳化硅市场50%份额、对应全球20%~30%;8英寸碳化硅产能计划由7000片/月提升至1.5万片/月,2027年后AI服务器电源配套需求将成为新的增长动力。产能端,公司6月启动总投资约200亿元的四期项目(5万片/月12英寸数模混合,公司出资30.12亿元),投产后整体晶圆制造产能将超50万片/月(折合8英寸)。此外,上半年公司按谨慎原则计提存货跌价4.98亿元并完成4.23亿元转销,资产质量进一步夯实;应付账款较2025年末增长41.03%至27.66亿元,反映对上游议价与产业链协同能力增强。
赛微电子:资产重估兑现、产线加速接棒,转型进入收获前夜
公司2025年7月完成瑞典Silex控制权出售,后者已于2026年5月在瑞典纳斯达克成功上市,公司对其剩余股权按公允价值计量,上半年确认公允价值变动收益25.77亿元、处置收益7.34亿元,归母净利达27.02亿元,加权净资产收益率34.07%。这一跨境产业并购在实现良好财务回报的同时,也让公司得以集中资源投向国内产线:北京亦庄8英寸MEMS量产线已实现硅麦克风、BAW滤波器、微振镜、超高频器件4类晶圆量产,设计产能1.5万片/月并规划分阶段提升至3万片/月;当前产能利用率29.74%,意味着产能提升空间充裕,随着量产品类扩充与良率爬坡,规模效应有望快速显现。
双轮驱动的另一极同样在成型:2025年9月收购的展诚科技(持股61%,IC设计服务)上半年实现收入8752.05万元并保持盈利,占主营48.87%,覆盖先进工艺节点;MEMS纯代工占44.27%,综合毛利率20.44%。财务端,总资产增至115.97亿元、资产负债率仅19.81%,并以6.24亿元收购赛莱克斯北京19%股权(8月20日完成工商变更),进一步强化对国内产线的控制力。公司保持高强度研发投入(上半年1.99亿元,占营收111.56%),为后续工艺平台扩充蓄力。后续核心看点:北京亦庄产线的产能利用率与量产晶圆品类爬坡进度,以及IC设计服务与MEMS代工的协同落地。
五、资产负债、现金流与研发:在手现金充裕,为下一轮扩产蓄力
六家公司在收入与利润同步修复的同时,资产质量与现金储备也明显增强,为后续扩产备足了粮草。长鑫科技期末货币资金1434.26亿元(同比+175.87%)、经营活动现金流净额1311.56亿元,现金流能力足可支撑后续扩产与研发资本开支;中芯货币资金690.54亿元、经营现金流207.60亿元(+251.99%);华虹货币资金313.69亿元、经营现金流33.96亿元(+109.59%);晶合货币资金47.89亿元(较上年末+110.37%)、经营现金流27.98亿元(+64.10%);芯联货币资金较上年末增长41.69%。资产负债率整体处于健康区间:赛微19.81%、中芯33.82%、长鑫42.15%、晶合47.05%。
存货端同步扩张,指向下游需求旺盛与主动备货:中芯存货297.30亿元(同比+32.06%);长鑫351.30亿元,与涨价周期下的战略性备货一致;华虹54.98亿元、芯联24.17亿元、晶合15.90亿元。各公司均按谨慎原则计提跌价准备(中芯32.69亿元、华虹6.76亿元、芯联5.02亿元),账面质量夯实。
表4:资产负债与研发投入(2026年6月30日)
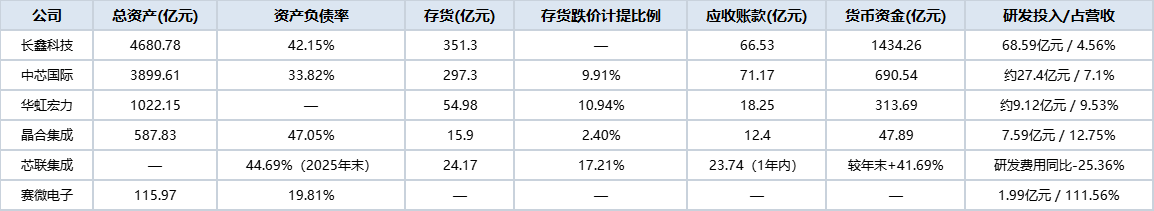
注:中芯研发投入按半年报披露的"研发投入占营业收入比例7.1%"测算;华虹按9.53%测算;芯联研发费用为期间费用倒算,仅供参考。华虹资产负债率未在摘要中单独披露。
研发投入普遍加码,为下一轮技术竞赛蓄力:长鑫研发投入68.59亿元(同比+87.38%),"跳代研发"推进至第五代工艺平台与DDR6预研,占比4.56%的下降纯粹是营收规模跃升带来的稀释效应;晶合研发投入7.59亿元(+9.31%),占营收12.75%,为六家中投入强度最高的纯代工企业,其28nm逻辑平台已导入客户流片、22nm开发中;华虹研发占营收9.53%,40nm eFlash、55nm车规eFlash、小Pitch IGBT等平台密集落地;中芯占比7.1%,维持在收入扩张期的稳定投入强度;赛微研发费用1.99亿元,占营收比例111.56%(因瑞典Silex出表导致分母变化),绝对投入保持稳定。
六、下半年指引与估值
表5:三季度指引与下半年增长看点
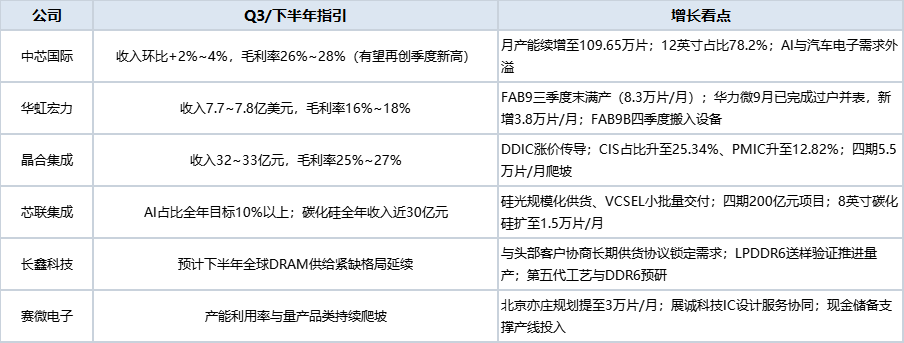
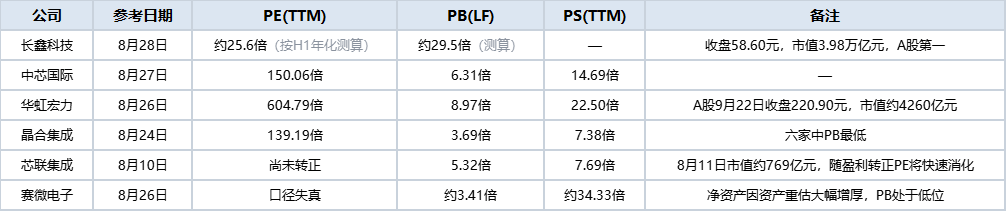
表6:估值参考(以半年报披露日附近收盘价计算)
七、展望:三重红利延续,四个观察点
观察点一:存储景气延续,长鑫以长协锁定需求
公司判断下半年全球DRAM供给紧缺格局仍将延续,并已与多家头部客户协商长期供货协议,锁定中长期确定性需求。据Omdia预测,全球DRAM市场规模有望从2025年的1505亿美元增长至2030年的7638亿美元,年均复合增长率38.39%,AI对算力与存储的需求仍在快速扩大。同时公司主动提示"价格的持续大幅上涨不具备可持续性"、国际厂商同步扩产——这恰恰是管理层以长协与产能爬坡平滑周期波动的成熟做法;业内普遍预计海外新增产能的集中释放要到2027年下半年至2028年,2026下半年至2027年上半年仍是供给偏紧的窗口期。
观察点二:新产能投产——2027年增长的确定性来源
六家均在积极扩产,且新增产能已被高稼动率提前"预订":中芯月产能升至109.65万片(折合8英寸)、利用率93.7%;华虹无锡二期8.3万片/月三季度末满产、FAB9B四季度搬入设备、华力微并表再增3.8万片/月;晶合四期5.5万片/月推进中(40/28nm CIS、OLED、逻辑);芯联四期5万片/月12英寸数模混合,投产后总产能超50万片/月;长鑫四代工艺平台已量产。折旧随之上升(中芯全年近50亿美元、长鑫半年145.10亿元),但历史经验显示,只要产能利用率维持高位、产品结构持续升级,新增折旧会被规模效应快速摊薄——芯联折旧摊销占营收比重一年内下降13.84个百分点即是最直接的例证。
观察点三:利润口径的"改善进行时"
赛微、芯联的归母利润中一次性成分较高,但两家均处于明确的改善通道:芯联Q2单季扣非净利已转正至0.86亿元、同比减亏87.84%;赛微的资产重估收益已转化为115.97亿元总资产与19.81%的低负债率,为国内产线爬坡提供资金保障。华虹归母净利同比+436.69%的同时,合并口径仍有小幅亏损,随着无锡二期满产与华力微并表,12英寸资产的规模效应将体现在后续报表上。各公司亦按谨慎原则计提存货跌价准备(中芯32.69亿元、华虹6.76亿元、芯联5.02亿元),账面质量扎实。
观察点四:供应链自主可控加速
赛微电子出售瑞典Silex控制权,本质是把资源从地缘政治不确定性较高的海外资产,转向自主可控的北京亦庄产线,并已实现对赛莱克斯北京股权的进一步集中。晶合集成在机构调研中表示设备采购与交付正常,并在满足使用需求的前提下积极采用国产设备保障供应链稳定。国产设备、材料与工艺平台的导入提速,将把外部约束转化为本土产业链的成长空间。
结论:结构升级驱动的上行周期已经确立
剔除存储周期红利与资产处置收益后,本土晶圆制造的真实景气中枢约为"收入+20%、扣非利润+100%"——这是稼动率修复、产品结构升级与折旧摊薄三重作用的结果,且已被经营现金流的大幅改善所验证(中芯+252%、华虹+109.6%、晶合+64.1%、长鑫+2985.6%),具备可持续性。更重要的是,这一轮改善的驱动力正在从"量"转向"结构":中芯12英寸占比78.2%、华虹65nm及以下收入+63.4%、晶合CIS与PMIC占比持续提升、芯联AI业务+84.31%、长鑫完成四代工艺平台量产。
下半年三条主线值得跟踪:其一,涨价红利的第三波。八英寸成熟制程稼动率已升至88%~90%,若2026下半年至2027年第三波涨价兑现,晶合(DDIC)与芯联(功率/模拟)的弹性最大。其二,新产能投产节奏。华虹FAB9满产与华力微并表、晶合四期、芯联四期的爬坡进度,直接决定2027年的收入上限。其三,AI相关收入占比提升。芯联AI业务由9%向10%以上推进、碳化硅瞄准30亿元收入,中芯工业与汽车占比升至15.4%,长鑫LPDDR6送样验证——AI正从"存储外溢"走向"逻辑、功率与光互连全面配套",这是本轮上行周期长度的关键变量。