Wolfspeed获美国国防部战略资本办公室至多15亿美元、期限30年的有条件贷款承诺,用于扩大碳化硅产能并升级氮化镓技术,股价盘后大涨27%,公司还须发行至多7.5%的认股权证。文章复盘其从破产重组到重获新生的全过程,并剖析美国芯片干预从补贴走向“贷款换股权”的新逻辑。
一纸承诺,盘后暴涨27%
10月7日,美国芯片制造商Wolfspeed宣布,获得美国国防部战略资本办公室(OSC)至多15亿美元的有条件贷款承诺。这笔贷款期限长达30年,采用高级担保延迟提取定期贷款结构,将与私人资本形成配套,用于支持碳化硅材料与宽禁带功率器件的本土研发和生产。消息公布后,公司股价在盘后交易中一度飙升27%。
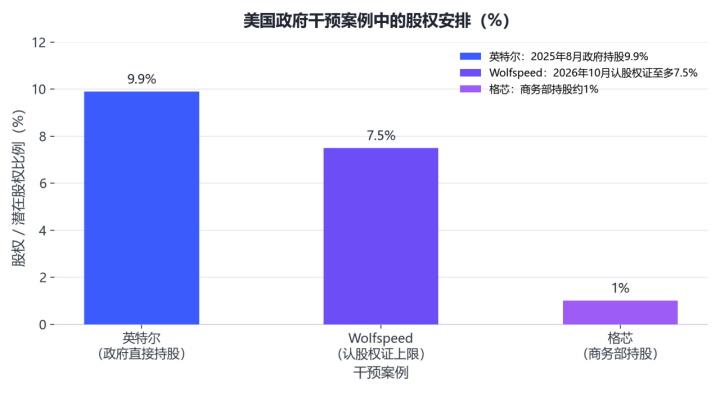
根据拟议条款,Wolfspeed须向国防部发行认股权证,后者可按约购买公司完全稀释后至多7.5%的股权。公告同时强调,资金到位仍取决于尽职调查、最终协议签署及政府批准等前置条件。Wolfspeed计划用这笔资金升级氮化镓外延能力,瞄准下一代通信基础设施与电子战系统,并开发抗辐射加固能力。
绝地重生:91天的破产重组
Wolfspeed的前身是1987年创立的Cree,于1993年上市,2021年10月更名为Wolfspeed,把全部筹码押在碳化硅上。凭借多年积累,它长期稳居导电型碳化硅衬底龙头,与少数同行一起占据全球大部分市场份额。国内车载电源厂商早在2013年就把Cree的碳化硅方案导入量产,足见其技术话语权。
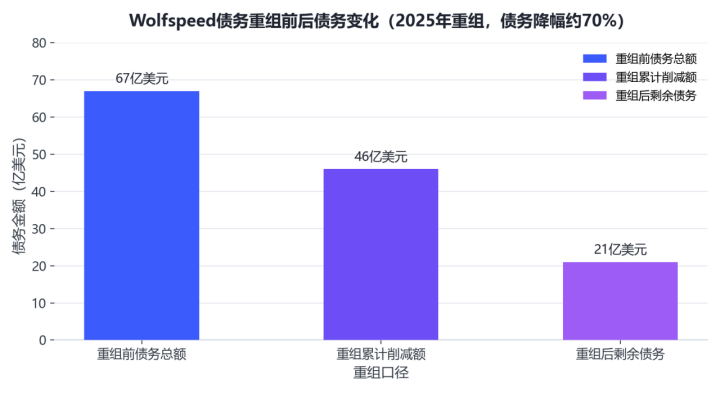
高光背后是激进的赌注。为抢占8英寸衬底和车规级产能,公司大举资本开支,叠加电动汽车需求增速放缓,债务一度累积至约67亿美元。2025年6月30日,Wolfspeed向得克萨斯州南区破产法院申请第11章破产保护。
反转比多数人预想的更快。凭借“预先打包”重组方案,Wolfspeed仅用91天便走完流程:9月8日重组计划获法院确认,9月29日正式完成重组、走出破产保护。重组累计削减债务约46亿美元,降幅约70%,剩余债务约21亿美元,年利息支出下降约60%,8英寸碳化硅晶圆厂等核心资产得以完整保留。
战略价值:为什么偏偏是Wolfspeed
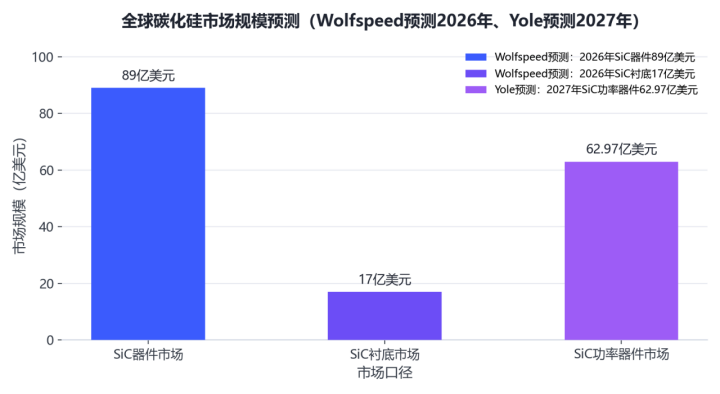
美国国防部看中的,首先是碳化硅这条赛道。据Wolfspeed自身预测,2026年碳化硅相关器件市场有望达89亿美元,衬底市场有望达17亿美元,合计超百亿美元。第三方机构同样乐观:Yole预计2027年全球碳化硅功率器件市场规模为62.97亿美元,TrendForce预计2023年至2028年该市场复合年增长率高达25%,沙利文则预测2030年全球碳化硅衬底端市场规模有望增长至664亿元人民币。
其次是国防属性。碳化硅与氮化镓同属宽禁带半导体,是雷达、电子战、卫星通信等装备的关键材料。美国国防部在公告中直言,此次投资意在巩固对其防务与经济工业基础至关重要的本土宽禁带供应链。换句话说,救Wolfspeed,也是在加固美军先进装备的材料底座。
干预升级:从“给补贴”到“贷款换股权”
把镜头拉远,这只是华盛顿深度介入芯片产业的最新一幕。2022年出台的《芯片与科学法案》计划五年投入527亿美元补贴本土半导体。到2025年8月,白宫更进一步,直接持有英特尔9.9%股权;随后美国商务部又以3亿美元研发资金换取格罗方德约1%股权。至此,美国政府的投资组合已横跨量子计算、半导体、钢铁、核能与稀土矿产。
Wolfspeed案的新意在于工具组合:战略资本办公室给出的是30年长贷,同时用认股权证锁定至多7.5%的潜在股权,债务收益与股价期权两头兼顾。政府与企业由此形成深度利益绑定。
案例 | 干预工具 | 资金规模 | 股权安排 |
英特尔 | 芯片法案补贴换股 | 补贴逾百亿美元 | 政府持股9.9% |
格罗方德 | 研发资金加股权 | 3亿美元 | 商务部持股约1% |
Wolfspeed | 战略资本办公室长贷加认股权证 | 至多15亿美元 | 至多7.5%认股权证 |
这种模式的争议同样尖锐。已有股东诉讼质疑政府入股英特尔的合法性,主张《芯片法案》并未授权商务部以股权作为发放补贴的条件;2025年一项针对经济学家的调查显示,多数受访者认为政府入股往往既有损公司业绩,也有损公司治理。政府同时扮演投资者与监管者的双重角色,是否扭曲市场竞争,仍是悬而未决的问题。
“有条件”三个字,重逾千斤
对Wolfspeed而言,15亿美元还不是确定性资金。有媒体提醒,这只是有条件承诺,距离正式放款还有尽职调查、最终协议、政府批准等多道门槛。即便资金到位,公司仍要在竞争激烈、价格承压的碳化硅市场里证明自己能持续赚钱。盘后27%的涨幅定价的是预期,而预期兑现需要时间。
结语
这次美国国防部计划放款给Wolfspeed蕴含三重含义。其一,宽禁带半导体的国防与战略价值再次得到确认,碳化硅产业链的长期增长逻辑未变。其二,“贷款换股权”标志着美国产业干预从补贴时代进入绑定时代,政府与企业的边界正在被重写。其三,对中国碳化硅产业链而言,海外龙头的重生意味着竞争烈度回升,国产衬底与器件环节更须加快客户验证与量产导入,夯实良率与成本优势。对观察者而言,则须盯紧承诺变贷款的每一步前置条件,不要把期权当成现货。