一、交易速览:约70亿美元估值,谈判或很快落定
据《华尔街日报》援引知情人士的说法报道,亚马逊正就收购人工智能初创公司Decart展开谈判,交易潜在估值约为70亿美元(现汇率约合469亿元人民币)。知情人士称,如果谈判不破裂,也没有其他竞购者出现,交易可能很快就会达成。
这笔交易最受关注的看点在于买家身份与时点:就在今年9月,Anthropic刚刚放弃了对同一家标的的收购——这家Claude聊天机器人的开发商此前曾洽谈以约60亿美元收购Decart,并已完成尽职调查。弃购方刚刚离场,亚马逊随即入局,出价还高出约10亿美元,“接盘”姿态背后的产业逻辑耐人寻味。
二、标的解码:三年,从14人团队到约70亿美元估值
Decart总部位于旧金山,由三名以色列工程师于2023年创立:迪恩·莱特斯多夫(Dean Leitersdorf)与奥里安·莱特斯多夫(Orian Leitersdorf)兄弟,以及摩西·沙莱夫(Moshe Shalev)。兄弟二人均为计算机科学博士研究员,在以色列长大并就读于海法的以色列理工学院;迪恩现年27岁,担任公司首席执行官。
Decart的核心产品是跨芯片适配软件,能够帮助开发者在不同AI芯片之间无缝切换、提升芯片运行效率,从而降低AI训练与运行成本。公司同时还在开发名为Lucy和Oasis的世界模型,这类模型能够生成和模拟真实世界的三维环境;其旗舰产品Oasis能以每秒20帧、零延迟渲染交互式游戏环境。
资本层面的轨迹更为直观。据私募市场数据公司PitchBook的数据,Decart此前已从红杉资本、Benchmark、Radical Ventures等机构累计筹集逾4亿美元。2025年8月,在员工规模从14人增至80多人的同时,该公司完成一轮1亿美元融资,投后估值达31亿美元;今年5月,公司再融资约3亿美元,估值接近40亿美元。本次亚马逊给出的约70亿美元报价,较5月估值溢价约75%。
【图表:Decart估值跃迁图(2025年8月至2026年10月)】
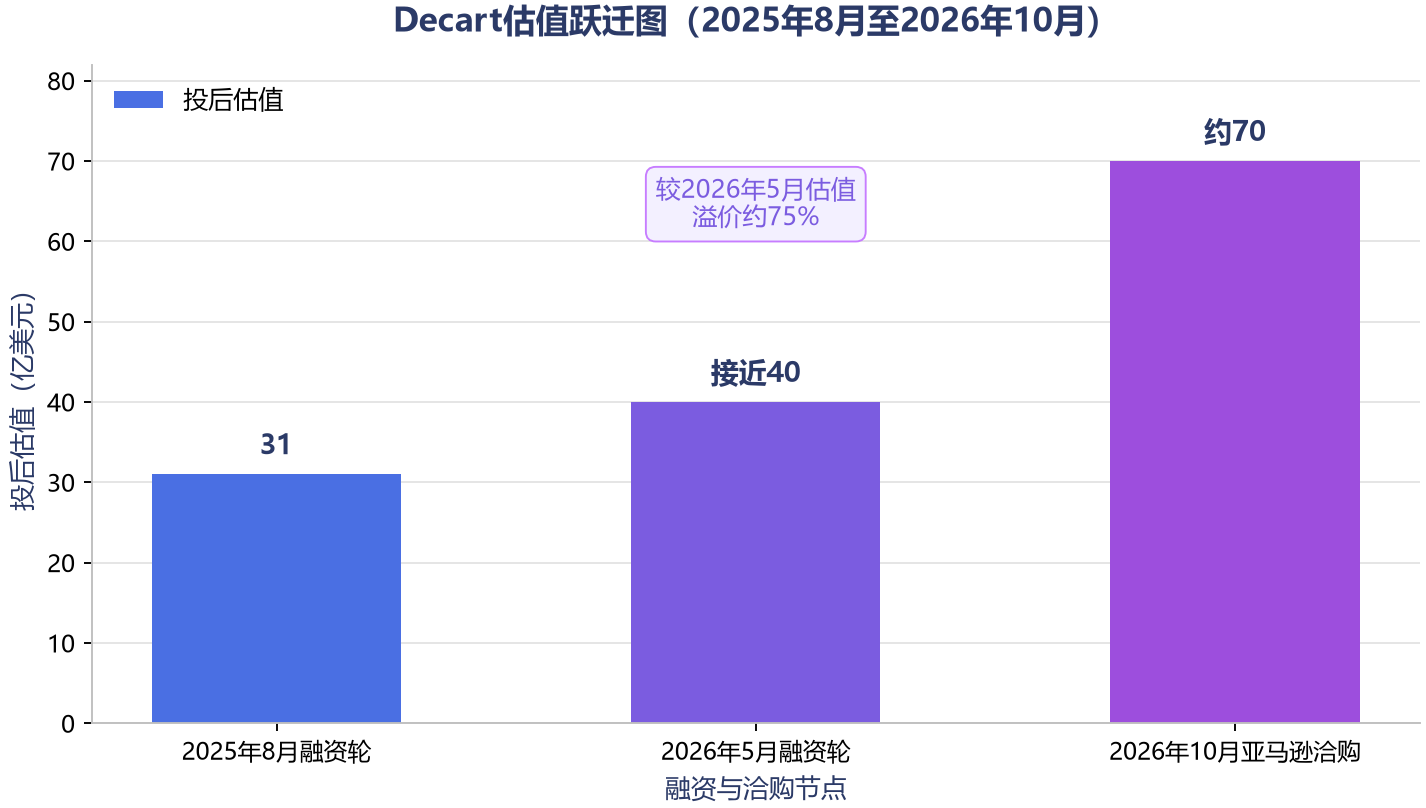
约14个月里,Decart投后估值从31亿美元升至接近40亿美元,再到本次洽谈的约70亿美元,估值三级跳的背后,是全球算力竞赛对底层软件资产的重新定价。
三、前情回放:Anthropic的60亿美元弃购
从时间线看,今年8月,Anthropic被曝正洽谈以约60亿美元(现汇率约合402亿元人民币)收购Decart;9月8日,彭博社报道Anthropic正式终止了这笔收购谈判;智通财经的报道则披露,这家Claude开发商在放弃前已对标的完成尽职调查。从曝出到放弃约一个月,Anthropic的退出原因未获公开说明,但其后来被曝仍在推进其他路径的算力布局——该公司曾计划以约70亿美元收购芯片初创公司MatX,后放弃交易并转为合作探讨,MatX当时寻求的新一轮融资估值约为40亿美元。
Anthropic放弃、亚马逊接手的接力剧本,凸显了跨芯片适配标的在算力军备竞赛中的稀缺性。
四、核心资产:跨芯片适配软件为何值钱
第一,这是算力军备竞赛中的结构性需求。随着各大科技巨头竞逐算力资源,跨芯片适配这一底层软件能力正变得愈发关键。在AI芯片系统中,编译器、算子库、部署工具等基础软件共同决定AI模型能否稳定、高效地运行在芯片上——算子融合通常可减少10%至30%的执行时间,部分场景可实现2至4倍的推理加速,内存与访存优化可减少20%至50%的显存使用。而英伟达CUDA平台长期占据主导地位,90%以上的AI框架原生依赖该生态,非英伟达芯片的迁移成本高企。异构算力并存的大局之下,“一次开发、跨芯片迁移”的软件能力成为稀缺品。
第二,与亚马逊Trainium芯片战略高度耦合。亚马逊云科技已在2025年与Decart会面,对其创始人留下深刻印象,并向该公司提供了Trainium3芯片的早期使用权限。亚马逊云科技此后公开发布了定制AI芯片Trainium3,速度为上一代的4倍,官方称与使用同等图形处理器的系统相比,可将训练和运行AI模型的成本降低多达50%。Decart团队正是借助Trainium3,在旗舰AI视频生成应用Lucy的实时渲染训练上取得突破。此外,亚马逊还挖角谷歌TPU初代软件负责人罗伯特·洪特,由其主攻Trainium芯片配套的Neuron软件体系。收购Decart,相当于为Trainium生态补上最稀缺的跨芯片软件适配能力。
第三,对冲英伟达的主导地位。英伟达目前仍主导图形处理器市场,并表示其芯片相比定制芯片“提供更强的性能、通用性和可互换性”;但一连串交易表明,更多AI公司正寻求从英伟达以外的供应商采购芯片——Meta正与谷歌洽谈价值数十亿美元的TPU采购,OpenAI已与AMD、博通达成协议。另一家巨头Anthropic则一边使用超过100万颗Trainium2芯片构建和部署Claude模型,一边接受英伟达100亿美元投资。在此格局下,一家能让开发者在不同AI芯片之间无缝切换的软件公司,对任何一家押注自研芯片的云巨头都有价值。
五、战略棋局:世界模型赛道与巨头收编潮
其一,亚马逊的收购惯性为交易提供注脚。该公司近年大手笔频出:2022年斥资65亿美元收购米高梅电影和电视制片厂,今年早些时候宣布以约110亿美元收购星链竞争对手Globalstar[2];更早的2015年,亚马逊以3.5亿美元收购以色列芯片设计公司Annapurna Labs,为今天的定制芯片业务奠定基础[9]。据Dealogic数据,自2020年以来,微软、Alphabet、Meta和亚马逊总共直接收购了100多家公司[9]。
【图表:亚马逊近年重大收购与竞购金额对比图】
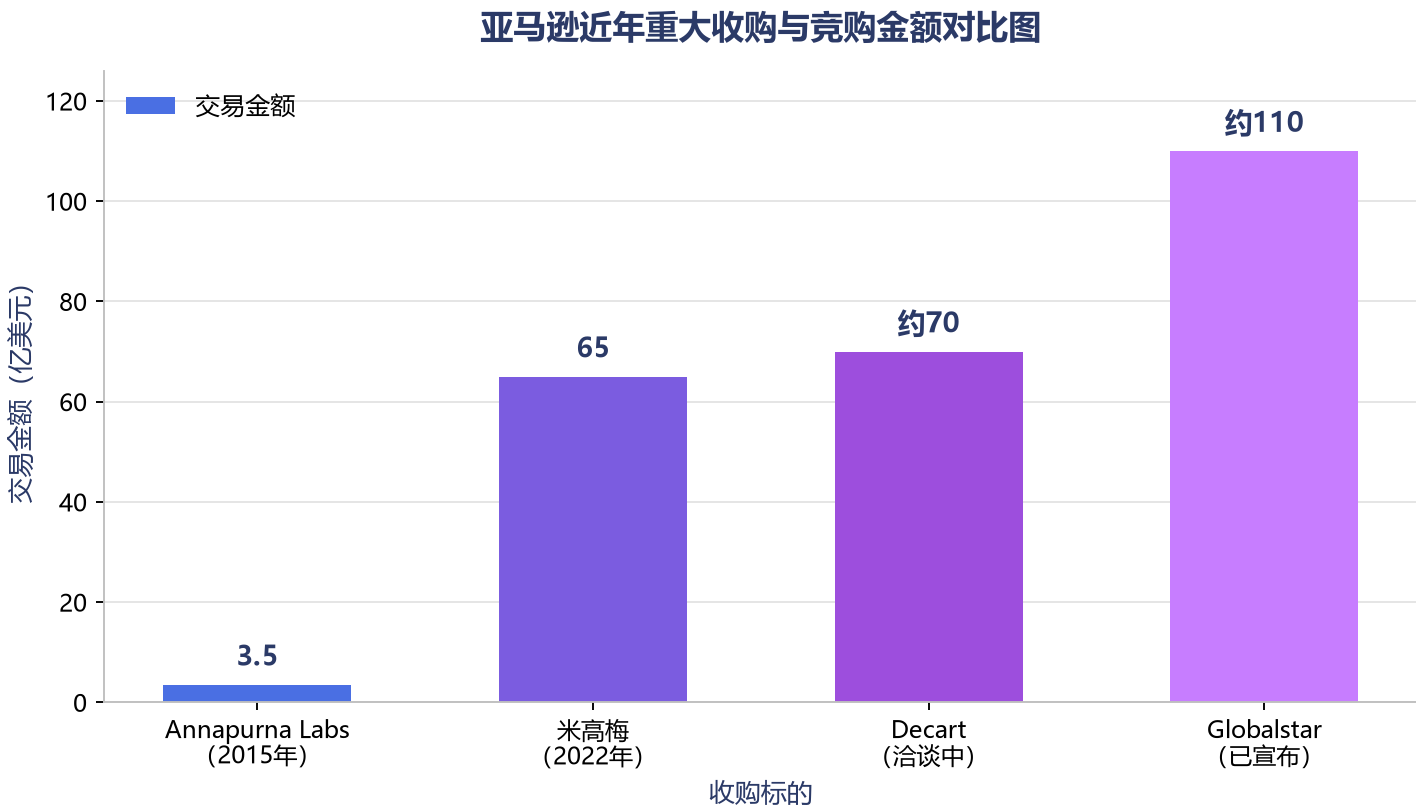
从Annapurna Labs到米高梅,再到洽谈中的Decart与已宣布的Globalstar,亚马逊近年收购标的正明显向AI算力基础设施倾斜,本次约70亿美元的出价规模仅次于Globalstar。
其二,芯片与模型的绑定正在加深。OpenAI正与亚马逊进行初步洽谈,计划融资至少100亿美元并使用其Trainium芯片,该交易可能使OpenAI的估值超过5000亿美元;此前双方已宣布一项协议,亚马逊云服务将在未来七年内向OpenAI提供价值380亿美元的云计算能力。巨头以资本+算力绑定头部模型公司,再把软件适配能力收入囊中,生态闭环日趋完整。
其三,独立的世界模型与底层软件标的正在稀缺化。有分析指出,收购完成后,世界模型赛道的主要玩家几乎都和某一家算力巨头绑在了一起,中立的世界模型公司正在变成稀缺品。近期案例包括:General Intuition拒绝OpenAI约5亿美元的收购要约,选择以超过20亿美元的估值独立融资;Runway完成3.15亿美元E轮融资,英伟达与AMD同时参投;Odyssey ML的3.1亿美元B轮融资由亚马逊、AMD Ventures等参与。
世界模型及AI芯片相关标的近期资本动向如下表所示:
标的公司 | 意向方或投资方 | 金额或估值 | 最新状态 |
Decart | Anthropic | 约60亿美元 | 9月终止谈判 |
Decart | 亚马逊 | 约70亿美元 | 洽谈中 |
MatX | Anthropic | 约70亿美元 | 放弃收购,转为合作 |
General Intuition | OpenAI收购要约 | 约5亿美元 | 被拒绝,以超20亿美元估值独立融资 |
Runway | 英伟达、AMD(E轮参投) | 3.15亿美元 | 保持独立 |
Odyssey ML | 亚马逊、AMD Ventures等(B轮参投) | 3.1亿美元 | 多巨头混投 |
六、风险与看点
其一,交易尚未落定。知情人士明确,交易达成的前提是谈判不破裂且无其他竞购方出现。60亿美元至70亿美元区间的两次转手,也说明标的估值仍在动态博弈之中。
其二,监管审视。科技巨头日益掌控生成式AI之势正受到政府审视,过去两年硅谷流行以技术许可加人才吸纳的“类收购”交易规避监管程序——谷歌曾就Character.AI的技术支付27亿美元许可费,亚马逊曾以约3.3亿美元许可费绑定Adept AI的大部分团队,微软以约6.5亿美元许可费聘用Inflection的几乎全部员工。本次若为直接整体收购,规模远超上述交易,预计仍需面对反垄断层面的审视。
其三,估值争议。华尔街分析师已对AI泡沫提出警告,部分原因在于某些AI投资交易的循环性质。财务承受力方面,亚马逊2025年收入超过7000亿美元,按收入计已位居《财富》500强首位,出价能力无虞;但约70亿美元对应的是一家创立三年、尚未披露收入规模的软件初创公司,回报最终取决于跨芯片适配需求能否随算力扩张持续放大。
七、结语
Decart约14个月里的估值三级跳,与Anthropic、亚马逊的先后入场,共同勾勒出AI产业竞争重心的迁移:当算力硬件的军备竞赛进入深水区,能让算力“跨平台流动”的软件层正在成为新的战略资产。对亚马逊而言,若交易达成,Decart的跨芯片适配能力将成为Trainium生态挑战英伟达的软件支点;对行业而言,独立的世界模型与底层软件公司正加速被巨头收编,中立位置的稀缺性只会越来越贵。这笔交易能否最终落定,仍有待谈判进展与监管环境的双重检验。