江丰电子净利润同比增长113.61%、鼎龙股份半导体材料毛利率高达71.93%、中巨芯电子特气板块营收暴增136.78%——2026年上半年,14家电子化学品上市公司合计营收超150亿元,国产替代从政策预期全面转向业绩兑现。AI算力爆发与晶圆厂扩产正推动这一“卡脖子”环节迎来量价齐升。
电子化学品是半导体制造的核心耗材,涵盖湿电子化学品、光刻胶、CMP抛光材料、电子特气及前驱体、电镀液、高纯溅射靶材六大细分领域,纯度直接决定芯片良率。据WSTS预测,2026年全球半导体市场规模将达1.655万亿美元、同比增长约107.9%;2025年全球半导体材料市场销售额达732亿美元,2026年全球晶圆制造材料市场预计将达489亿美元。
近日,集微咨询(JW Insights)正式发布《2026中国电子化学品行业上市公司研究报告》(以下简称《报告》)。《报告》围绕行业概述、财务数据分析与关键发现,系统梳理了六大细分领域竞争格局、样本企业财务表现与国产化进程,为产业链上下游企业与投资机构提供决策参考。
以下是《报告》内容精选:
市场空间:材料市场创新高,六大品类全面扩容
2025年全球半导体材料市场达732亿美元,其中晶圆制造材料458亿美元;2026年硅片预计143亿美元,电子特气约69亿美元、CMP抛光材料约42亿美元、光刻胶约24亿美元、靶材约15亿美元。电子化学品各细分品类合计占半导体材料超40%;CMP抛光材料增速最快,2025-2030年复合增长率预计达10%。
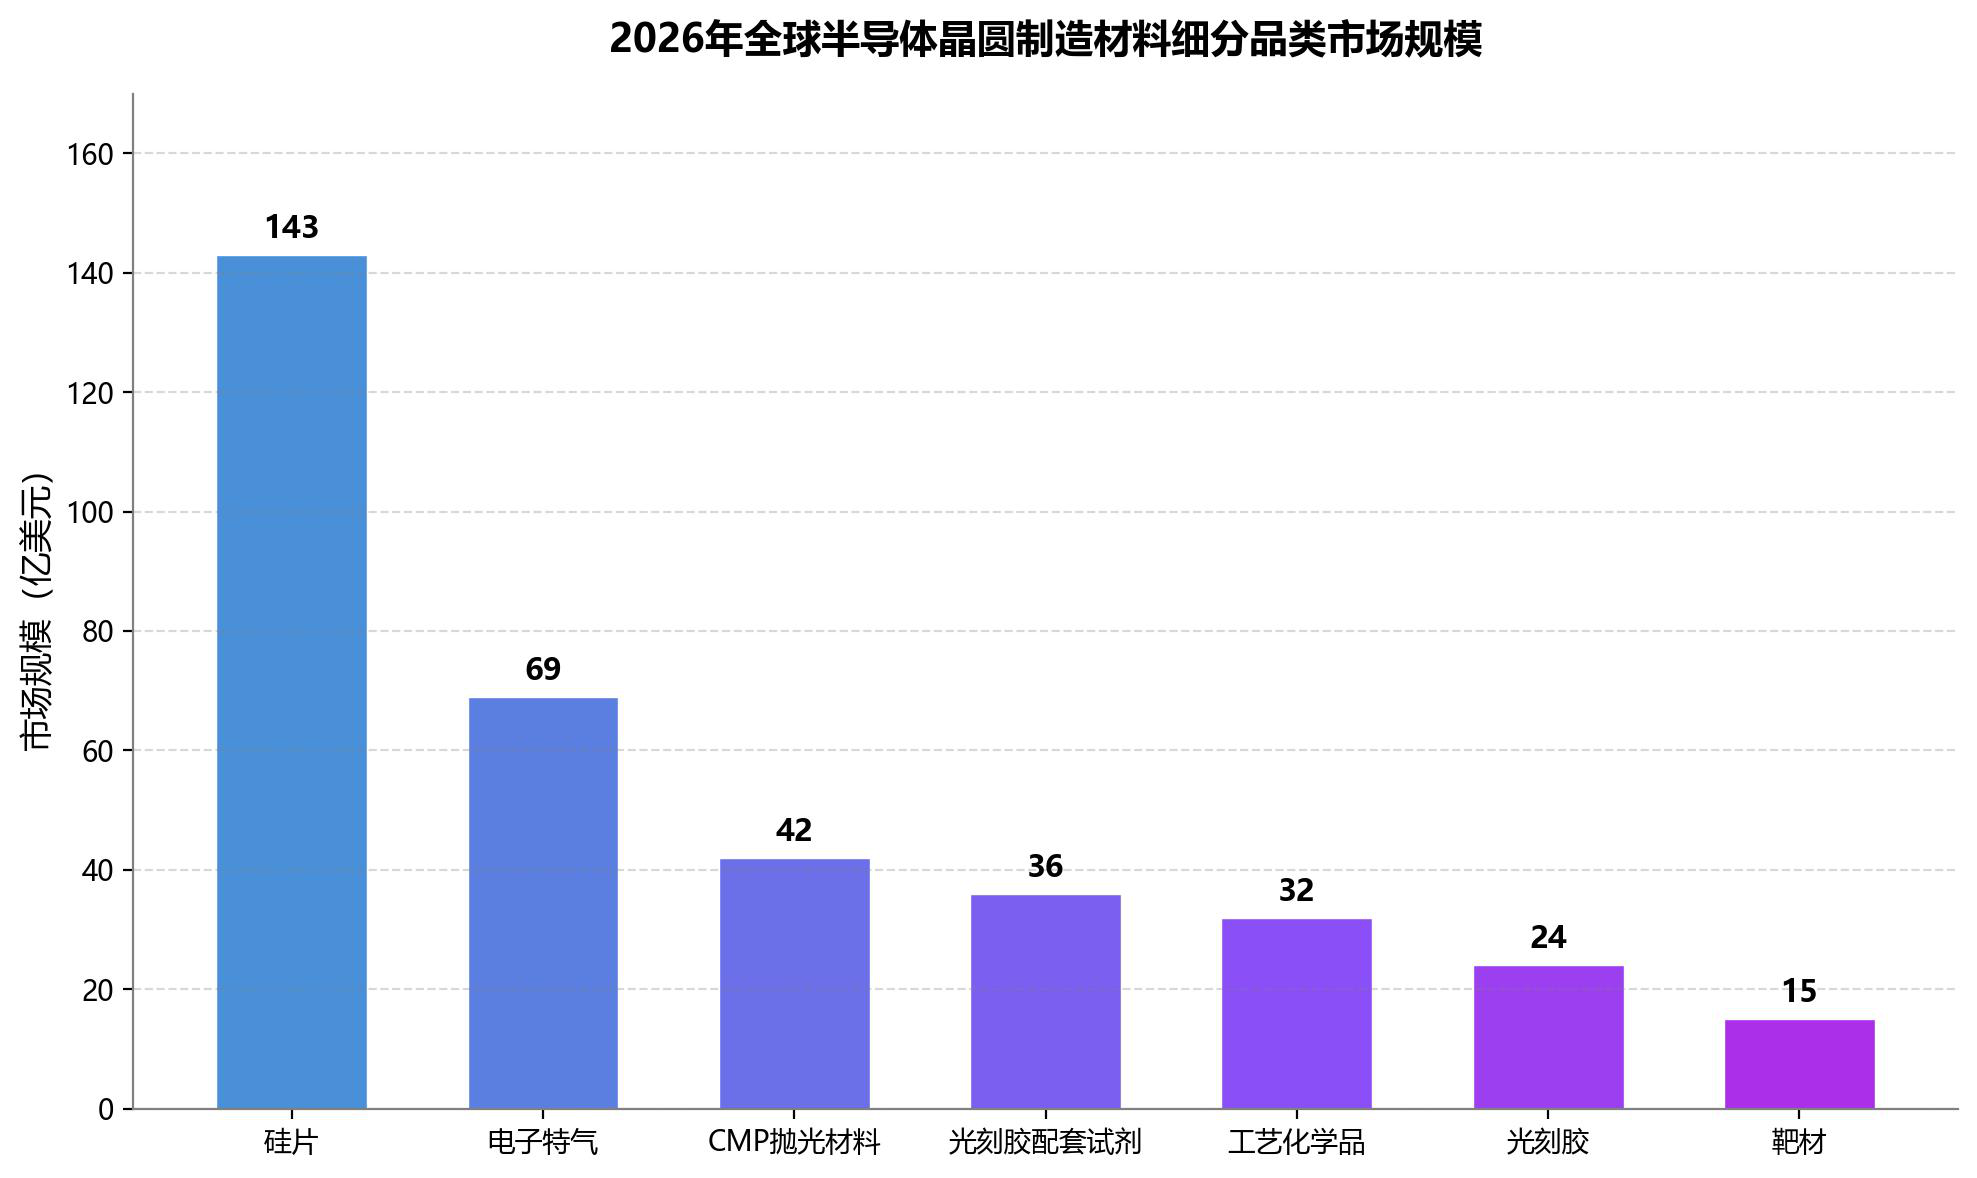
图1 2026年全球电子化学品细分领域市场规模对比图(资料来源:SEMI、TECHCET等,集微咨询)
竞争格局:日欧主导高端,国产梯队成形
全球湿电子化学品高端市场由日欧主导、合计约57%份额,我国国产化率约35%、领先其他半导体材料;光刻胶约95%依赖进口、EUV光刻胶仍为空白。国产替代呈“低端先行、高端突破”梯次推进:安集科技CMP抛光液部分产品进入7nm制程验证,鼎龙股份CMP抛光垫稳居国内龙头,江丰电子在铝、钛、钽、铜靶材实现国产替代。
半年报:营收超150亿元,利润增速分化
雅克科技以45.13亿元营收居首,江丰电子营收27.37亿元、净利润5.40亿元(+113.61%)领跑利润榜,鼎龙股份、安集科技净利润分别增长70.21%、41.56%,兴福电子营收同比增长43.71%,中巨芯利润总额同比增长676.67%。半导体材料板块毛利率普遍在40%至70%以上,安集科技以34.86%的净利率居首、加权平均净资产收益率达12.56%。
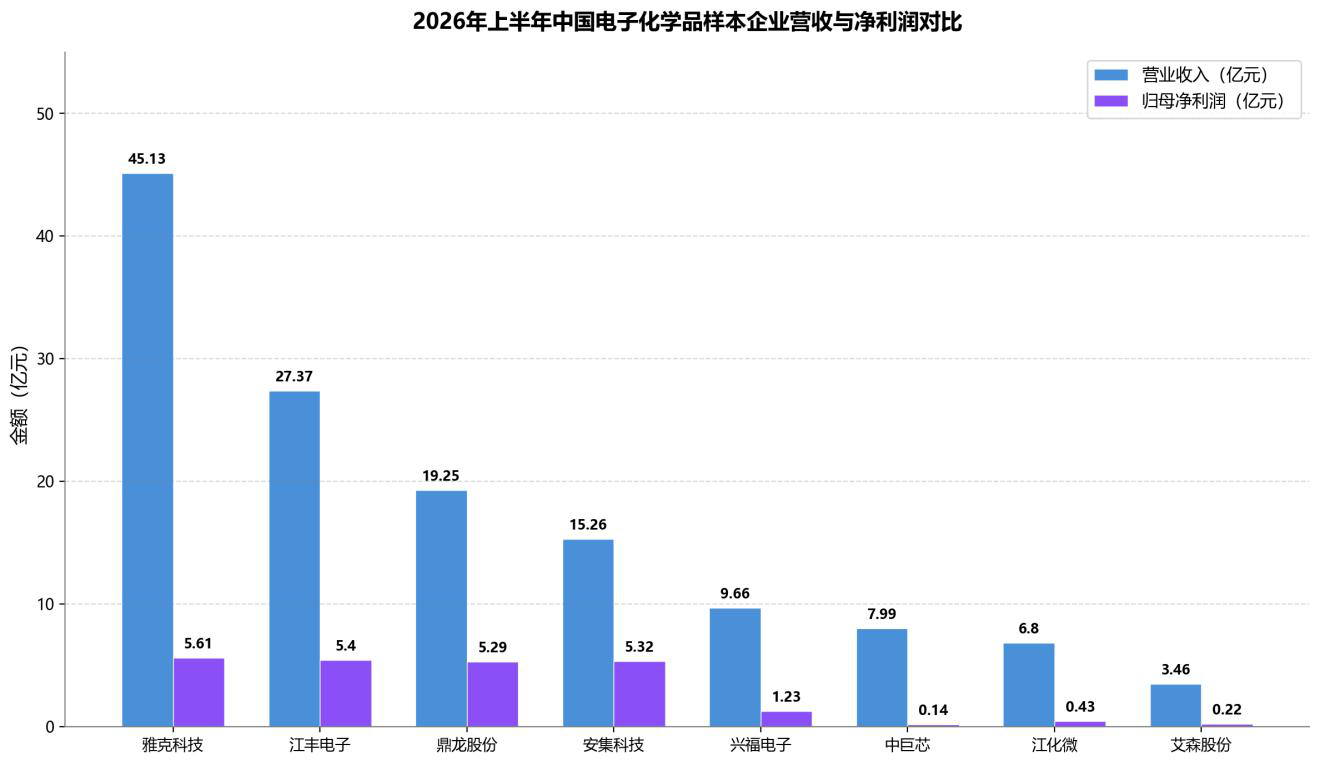
图2 2026年上半年中国电子化学品样本企业营收与净利润对比图(资料来源:公司公告,集微咨询)
企业 | 营收(亿元) | 营收同比 | 净利润(亿元) | 净利同比 |
雅克科技 | 45.13 | +5.12% | 5.61 | +7.29% |
江丰电子 | 27.37 | +30.68% | 5.40 | +113.61% |
鼎龙股份 | 19.25 | +11.15% | 5.29 | +70.21% |
安集科技 | 15.26 | +33.72% | 5.32 | +41.56% |
上海新阳 | 11.99 | +33.67% | 2.13 | — |
兴福电子 | 9.66 | +43.71% | 1.23 | +17.91% |
中巨芯 | 7.99 | +40.98% | 0.14 | +72.75% |
江化微 | 6.80 | +17.22% | 0.43 | -2.64% |
艾森股份 | 3.46 | +23.64% | 0.22 | +30.12% |
表1 2026年上半年样本企业核心财务数据(据原文数据表重绘,资料来源:公司公告,集微咨询);注:其余样本企业数据未完整披露或口径不同,未列入。
国产替代:从验证导入走向批量放量
晶瑞电材ArF光刻胶销量及销售额同比增长近300%、KrF光刻胶销量增长超40%;中巨芯电子特气及前驱体板块营收同比增长136.78%;兴福电子累计开发完成89款功能湿电子化学品。中国湿电子化学品市场规模2026年有望达181.83亿元;长鑫科技86亿美元IPO落地后,为本土供应商带来第二轮增长曲线。
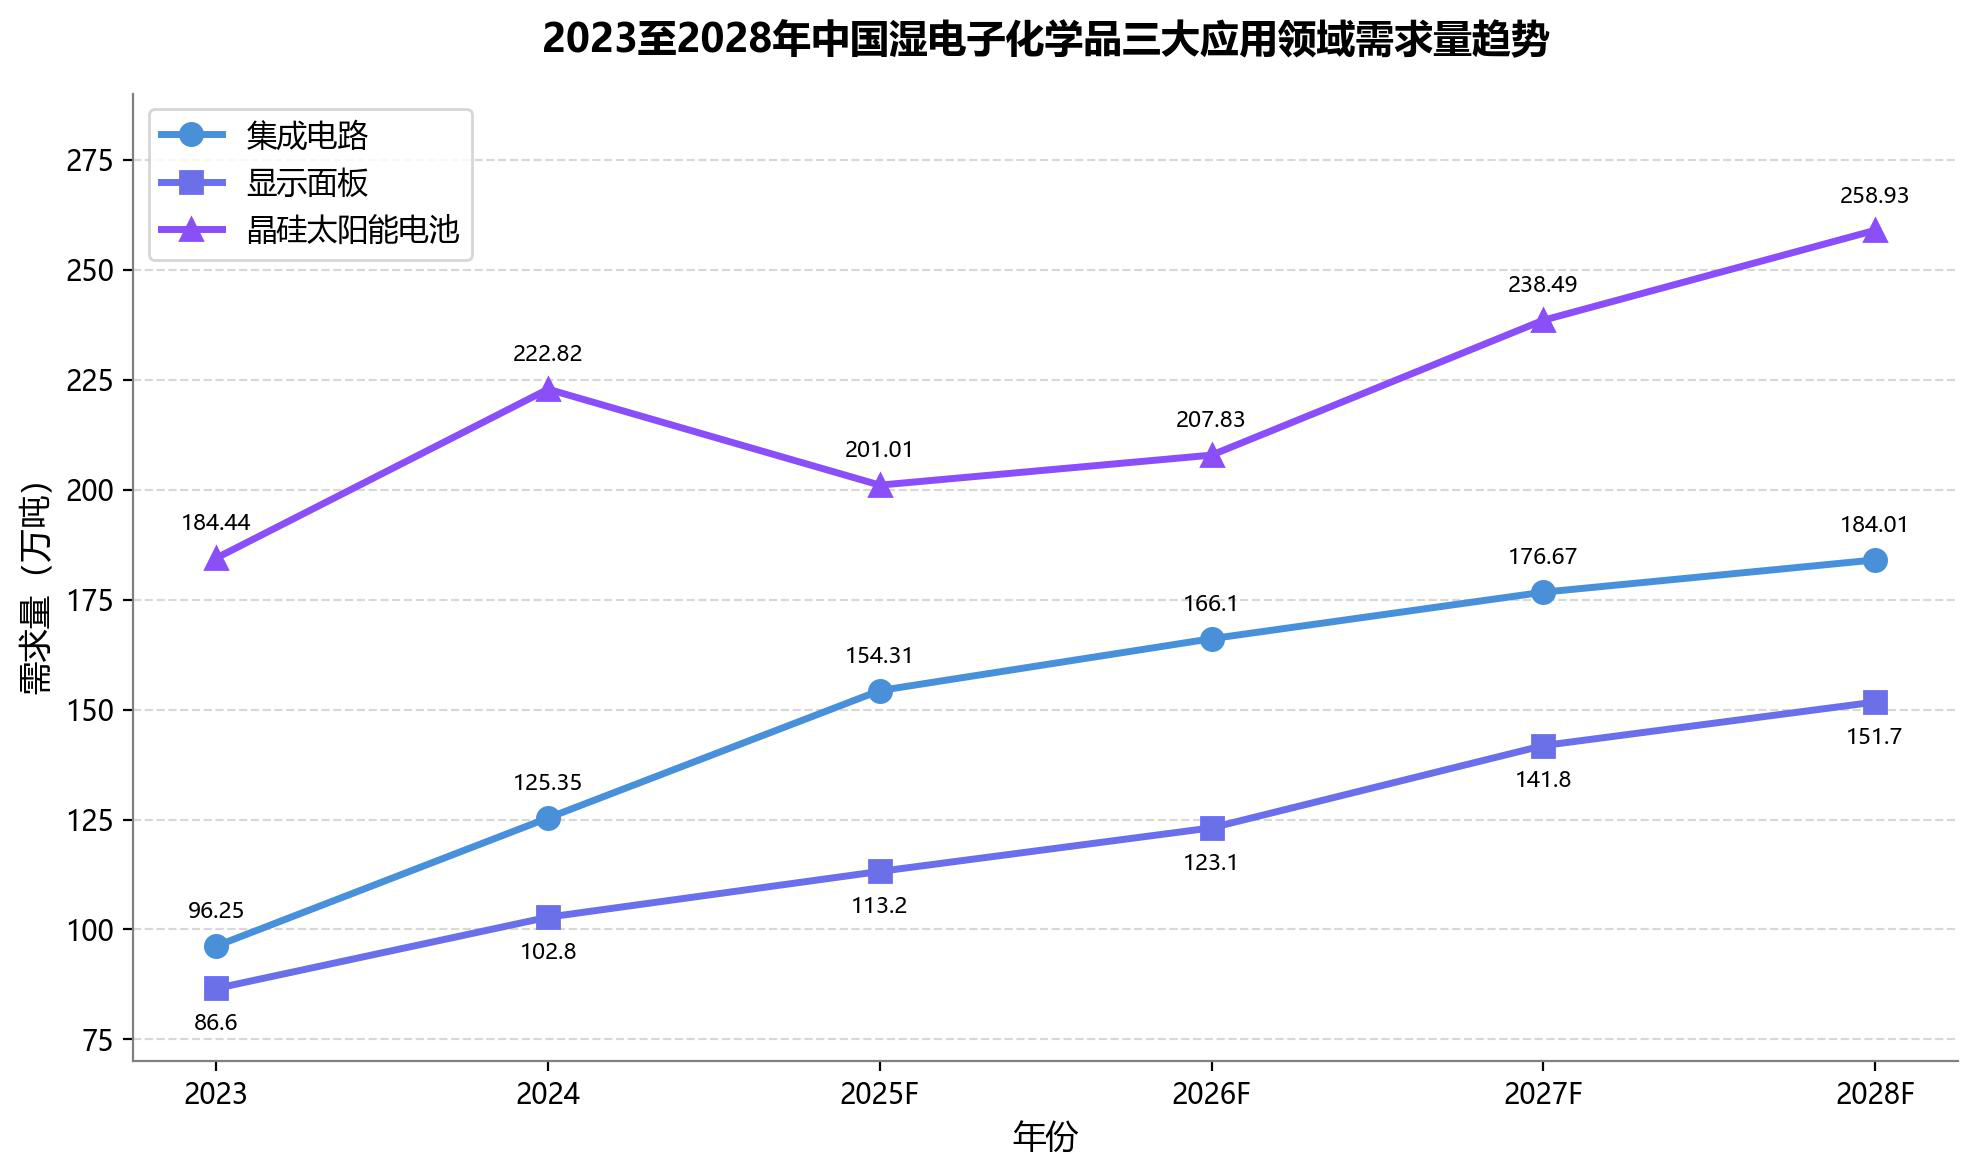
图3 2024-2028年中国湿电子化学品三大应用领域需求量趋势图(资料来源:公开资料整理,集微咨询)
技术趋势:先进封装催生独立需求体系
湿电子化学品纯度从G1到G5演进、金属杂质控制从1000ppb降至0.01ppb;3D NAND堆叠突破400层后,高选择性氧化铈抛光液需求爆发;AI芯片HBM与多层RDL工艺催生PSPI、厚膜负性光刻胶等先进封装材料矩阵;玻璃基板封装(TGV)兴起,艾森股份TGV镀铜添加剂获头部客户量产订单。
资本与研发:龙头加速全球布局
安集科技启动港股IPO、拟募资6至8亿美元,江丰电子完成19.28亿元定增投向超高纯靶材与静电吸盘产业化,上海新阳将上海基地投资从5.8亿元追加至10.5亿元。研发端,安集科技研发费用率达16.13%、累计授权发明专利312项。
企业 | 研发费用率 | 核心亮点 |
安集科技 | 16.13% | 净利率34.86%、ROE 12.56%、发明专利312项 |
鼎龙股份 | 约8.50% | 半导体材料毛利率71.93% |
江丰电子 | 约5.20% | 净利润同比增长113.61% |
江化微 | 约4.00% | 镇江基地营收同比增长120.65% |
中巨芯 | 3.44% | 利润总额同比增长676.67% |
表2 样本企业研发投入与盈利亮点(据原文数据表重绘,资料来源:公司公告,集微咨询)
《报告》同时提示原材料价格波动、产能过剩与地缘政治等风险。随着长鑫扩产周期启动与先进封装需求放量,电子化学品国产替代的纵深推进将重塑全球材料供应格局。
目前,《2026中国电子化学品行业上市公司研究报告》已在爱集微官网与APP正式上线,欢迎登录爱集微官网或集微APP,在首页点击“集微报告”栏目,即可进行订购。