2026年6月29日,韩国公布“大韩民国大飞跃三大超级项目”:三星电子与SK海力士拟投入约800万亿韩元在西南地区新建四座存储晶圆厂,未来五年将韩国DRAM产能提升一倍;另以约81万亿韩元在忠清地区建设HBM先进封装基地;到2035年,AI数据中心投资预计达约1000万亿韩元。这项韩国史上最大规模的产业投资计划,将晶圆制造、先进封装、设备材料与算力需求纳入同一政策框架,其影响正沿着产业链向中国市场传导——而中国,既是韩国设备的最大出口市场,也是三星、SK海力士重要的海外制造基地和最直接的竞争对手。
近日,集微咨询(JW Insights)正式发布《韩国三大超级项目对中国半导体产业的影响》研究报告(以下简称《报告》)。《报告》以中韩海关数据、企业公告与产业链资料为基础,拆解韩国扩产冲击中国的三条传导路径——在华韩资工厂的产品与负荷调整、长鑫与长江存储面对的窗口期变化、设备产业的竞争前移——并对每条路径的传导时点与企业应对空间作出量化评估,为相关企业的战略决策提供坐标系。
以下是《报告》核心观点:
800万亿韩元投向存储,HBM吸收晶圆、增量产能后置
《报告》指出,韩国以“3S+1F”框架推进这次扩张:加快建设速度、强化生产基地、突破战略技术,政府提供全周期支持。西南四座晶圆厂、忠清HBM封装、东南设备材料基地与AI数据中心形成完整闭环。但新增供给的释放节奏比总量更关键:美光披露,相同位元供给下HBM消耗的晶圆能力约为DDR5的三倍;据TrendForce估计,三大原厂HBM投片占DRAM投片的比例将由2025年的约18%升至2027年的约30%。叠加三星、SK海力士、美光、长鑫的产能增量约46%集中在2028年,通用产品的供给压力真正到来,还有约两年窗口期。
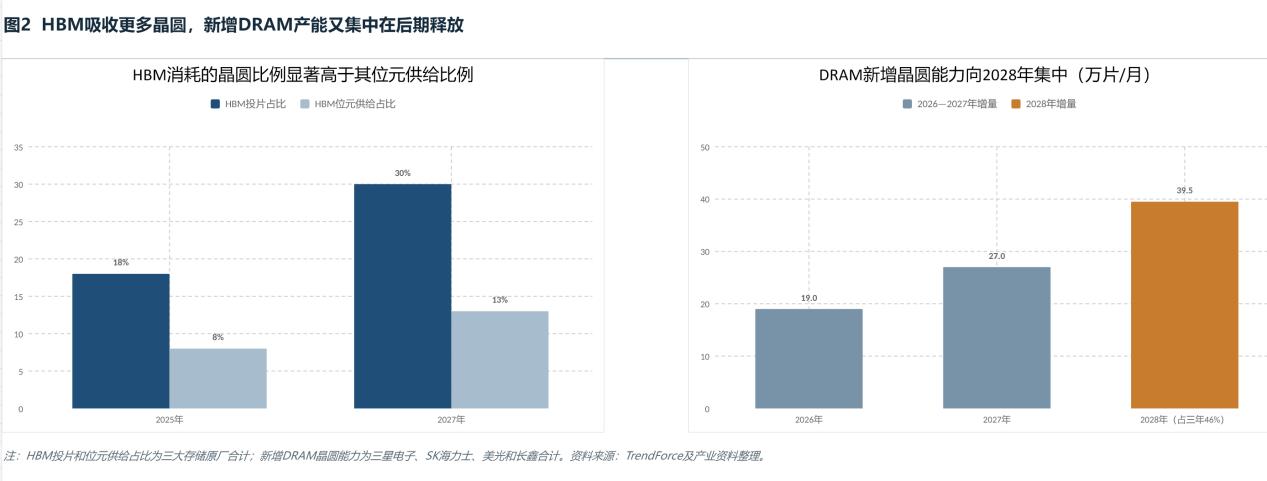
图1:HBM吸收更多晶圆,新增DRAM产能又在后期集中释放
在华三厂命运分野:无锡短期无忧,西安、大连更早承压
《报告》分析,三星西安、SK海力士无锡和大连承担两家公司部分存储生产,无锡厂月产能约20万片、承担集团约30%—40%的DRAM产量。韩国新产能优先投向HBM与高端产品阶段,无锡通用DRAM与韩国形成产品互补;但EUV设备无法进入无锡,1c及后续节点只能依赖跨境分段制造,难以升级为先进DRAM独立量产基地。NAND侧压力来得更早:3D NAND扩层可在大致相同的晶圆投入下大幅提高位元产出,韩国新线量产后,西安、大连的开工率将对企业级SSD需求与原厂减产纪律更加敏感。
《报告》判断,在华工厂的先进设备投资放缓和单位晶圆产值下行,可能早于名义产能收缩出现。
存储双雄站在窗口期:规模已成,胜负手在高价值产品
对长鑫存储与长江存储而言,国际原厂资源向HBM倾斜的这段时间,正是扩大份额的窗口。
《报告》援引Omdia数据,2025年二季度长鑫DRAM销售额全球占比约3.97%、位列全球第四,DDR5收入42.35亿元、超过2024年全年,产能利用率达94.63%;长江存储2025年主营收入624.21亿元、产能利用率98.02%,并已推出最高122.88TB的企业级SSD。但窗口将在2027—2028年韩国新厂爬坡后收窄:普通DDR5与消费级NAND会率先感受到价格压力。
两家企业能否把当前的高负荷、高增长转化为服务器DRAM与企业级SSD的客户认证,决定下一轮周期里是保住份额,还是被位元成本重新压回。
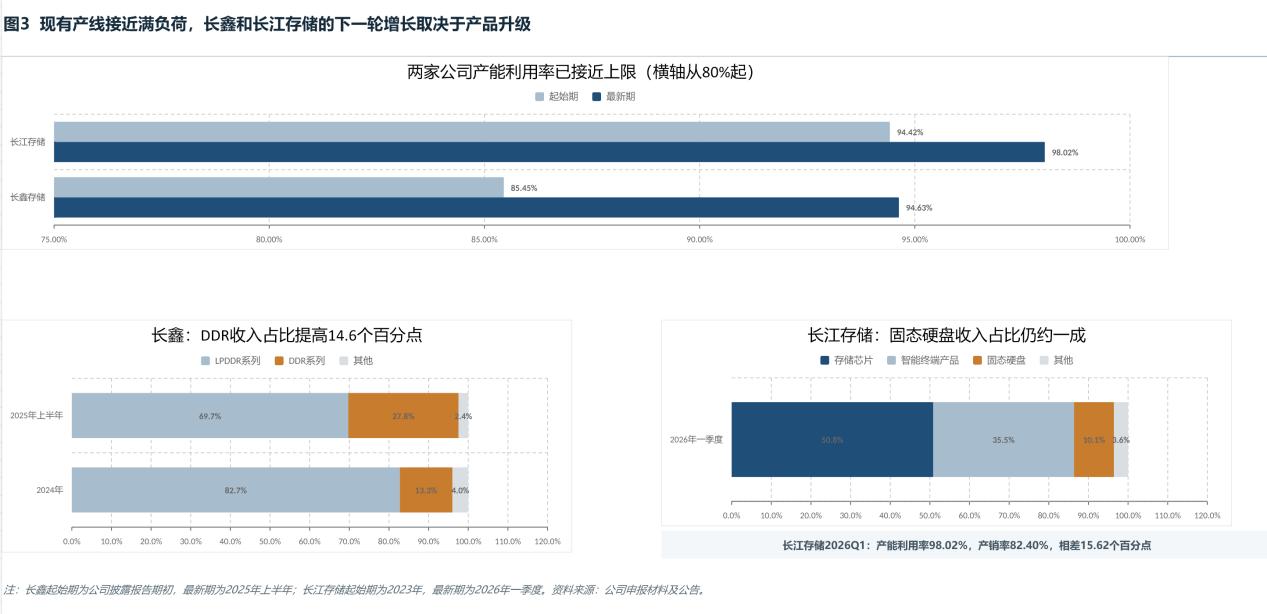
图2:现有产线接近满负荷,长鑫和长江存储的下一轮增长取决于产品升级
设备竞争先行:中国已是韩国设备第一大出口市场
《报告》测算,2025年韩国向中国出口半导体设备及零部件约24.0亿美元、占其核心设备出口的43.6%,中国稳居第一大出口目的地;反向进口仅约1.89亿美元。
韩国设备进入中国有两条通道:陕西、辽宁以海关特殊监管方式承接三星西安、SK海力士大连的生产性投入(陕西特殊监管占比84.7%),江苏、上海、广东则以一般贸易面向更广泛的中国晶圆厂与封测厂(江苏一般贸易占75.6%)。
更值得警惕的是,韩国超级项目的本土订单正在快速增强其设备竞争力——2026年前8个月,韩国湿法清洗设备出口同比增长140.6%、干法刻蚀增长93.8%,增长恰恰集中在沉积、刻蚀、清洗、热处理这些中国设备企业的重点工序,竞争早于芯片产能释放就已经开始。
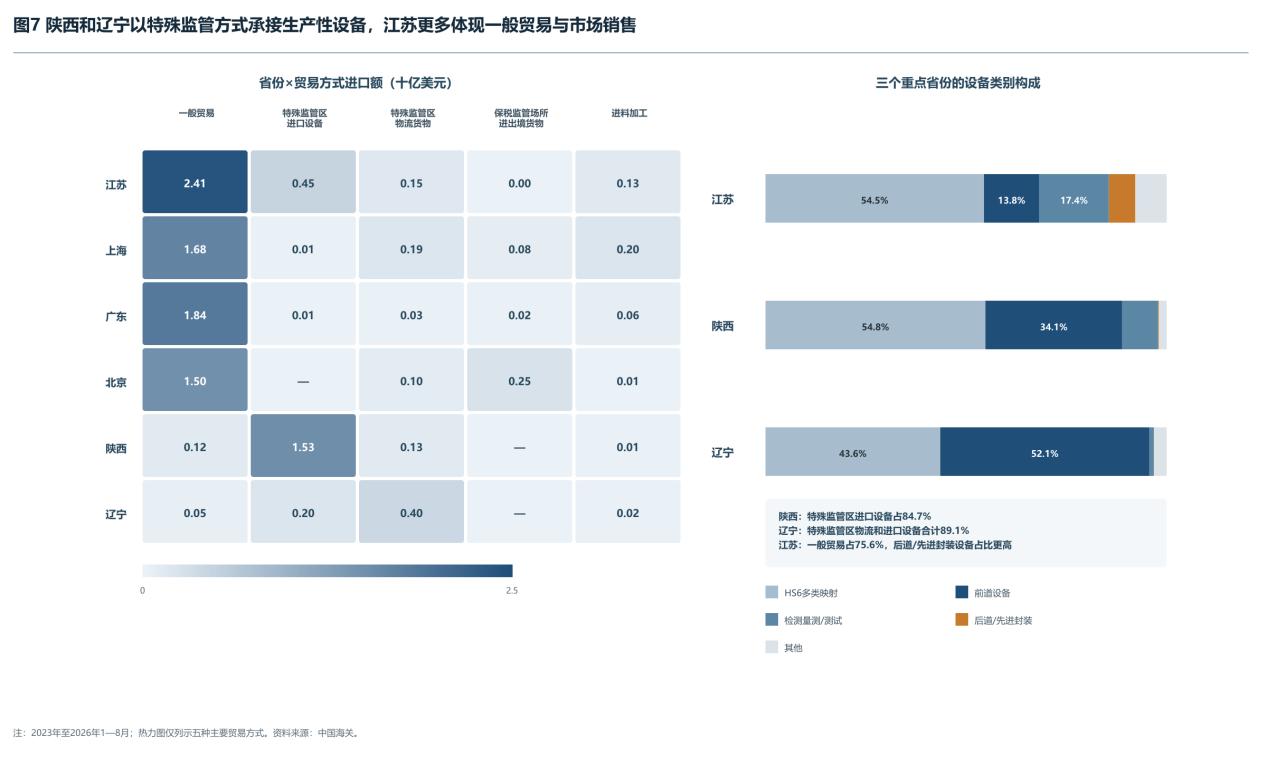
图3:陕西和辽宁以特殊监管方式承接生产性设备,江苏更多体现一般贸易与市场销售
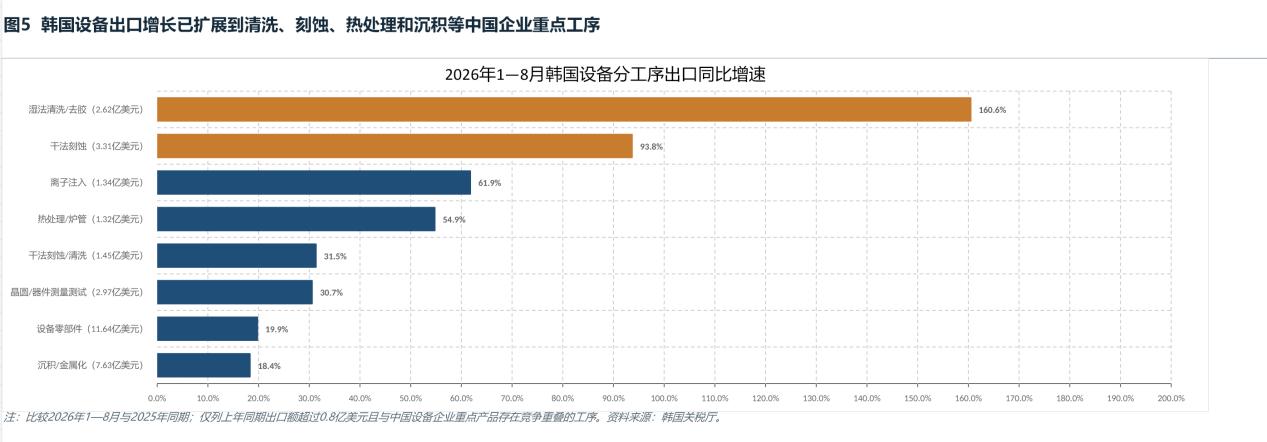
图4:韩国设备出口增长已扩展到清洗、刻蚀、热处理和沉积等中国企业重点工序
影响高度分化:HBM后道承压最大,良率与复购是穿越周期的筹码
《报告》以“韩国供应商竞争增强×中国本土产业支撑强度”对企业逐一定位:沉积/刻蚀/热处理环节,北方华创、中微公司、拓荆科技将与Wonik IPS、Jusung等韩企正面交锋,但本土晶圆厂扩产提供持续验证场景;清洗/CMP环节,盛美上海、华海清科凭借工艺覆盖与本地服务拥有差异化基础;HBM键合与测试是韩国优势最强板块,长川科技、华峰测控等企业需借助本土存储项目完成先进验证;检测量测则仍是国际龙头主导,中科飞测、精测电子的成长空间大于中韩直接替代。
《报告》判断,影响将分三个阶段显现:当前是份额扩张期,2027—2028年成本与客户黏性成为胜负手,韩国项目完成爬坡后产品分层进一步固化。而中国企业当下最有价值的积累,是能够跨越价格周期的量产良率、客户认证与设备复购。 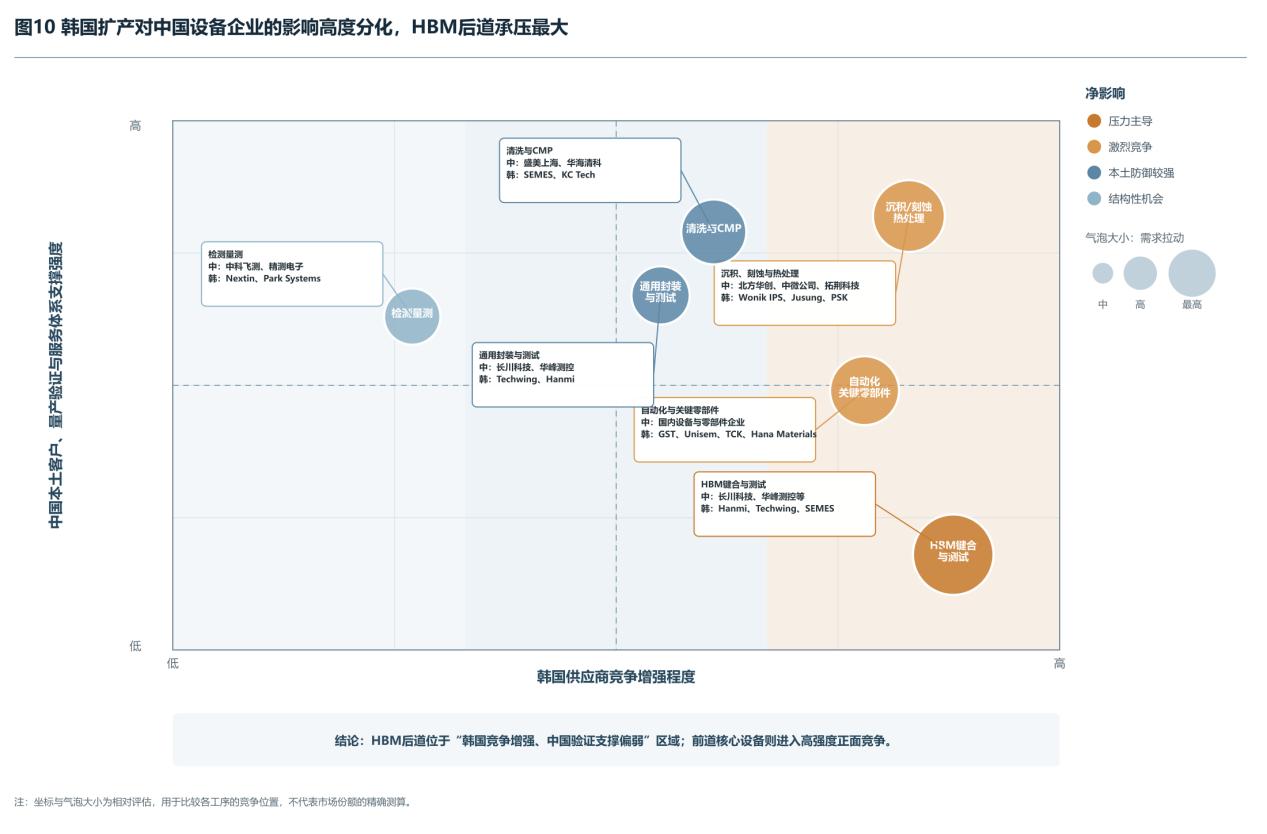
图5:韩国扩产对中国设备企业的影响高度分化,HBM后道承压最大
目前,《韩国三大超级项目对中国半导体产业的影响》已在爱集微官网与APP正式上线,欢迎登录爱集微官网或集微APP,在首页点击“集微报告”栏目,即可进行订购。