一、事件全景:IPO 前夜的"关键一战"
当地时间 2026 年 10 月 14 日(周三),Anthropic PBC 在旧金山总部举办 Pre-IPO 投资者日。这场面向精选机构投资者的闭门说明会,是这家 AI 巨头公开上市前的"关键一战"——公司首次公开了第三季度营收数据,高管团队系统阐述了其安全优先理念、增长轨迹与经营效率改善。
时间表方面,据彭博、路透与《华尔街日报》等多源信息,Anthropic 计划最早于 11 月 9 日当周启动上市路演,争取在 11 月 26 日美国感恩节前开始交易,最迟不晚于 2026 年底。原定 10 月的发行计划在 9 月中旬推迟至 11 月,部分顾问称这一调整可为披露 Q3 财务数据留出时间;财联社 10 月 15 日报道亦提示,公开市场亮相可能推迟到 11 月美国中期选举之后。
已披露的招股书(9 月 28 日曝光)给出了 2025 年的基准财务画像:2025 年营收 45.9 亿美元,同比增长约 12 倍(2024 年为 3.86 亿美元);净亏损近 420 亿美元——但其中约 340 亿美元是融资工具公允价值变动产生的非现金会计费用,并非实际烧钱;扣除负债减值影响后营业亏损 80.6 亿美元(2024 年为 29.8 亿美元);2025 年计算及基础设施支出 73.3 亿美元,约占 126.5 亿美元运营支出的 58%;截至 2025 年 12 月 31 日,现金、现金等价物及短期投资合计 202.8 亿美元。
与巨额亏损同样引人注目的是招股书中"未来十年至少投入 5180 亿美元"的云计算、算力与基础设施承诺,其中约 80% 不可撤销,主要涉及与谷歌、亚马逊、微软的协议。招股书还以近三分之一的空前篇幅披露风险因素,警告先进 AI 可能对人类构成"灾难性或生存性风险",并披露 2025 年近四分之一营收来自两大核心客户、头部客户多无长期锁定合约。
二、财务拆解与数据看板:从"烧钱机器"到连续两季盈利
2.1 Q3 核心数据
据英国《金融时报》首发、彭博社与财联社等多通道确认,Anthropic 在投资者日告知投资者:2026 年第三季度营收跃升至 168 亿美元(公司披露,未经审计),环比增长约 46%(Q2 为 115 亿美元);2025 年同期仅 7.87 亿美元,2026 年 Q1 为 47.3 亿美元——同比增幅超过 20 倍。
盈利质量指标同步亮相:调整后毛利率 85%,调整后营业利润率超 11%,当季实现正向自由现金流。这意味着公司已连续第二个季度在调整后口径下实现营业盈利——此前 2026 年 Q2,公司初步披露调整后营业利润 5.59 亿美元、首次转正(当季营收超 115 亿美元,同比增 14 倍以上);FT 早在 9 月 14 日即报道公司已告知股东 Q3 该口径将连续第二季度为正,10 月 14 日投资者日得到确认。
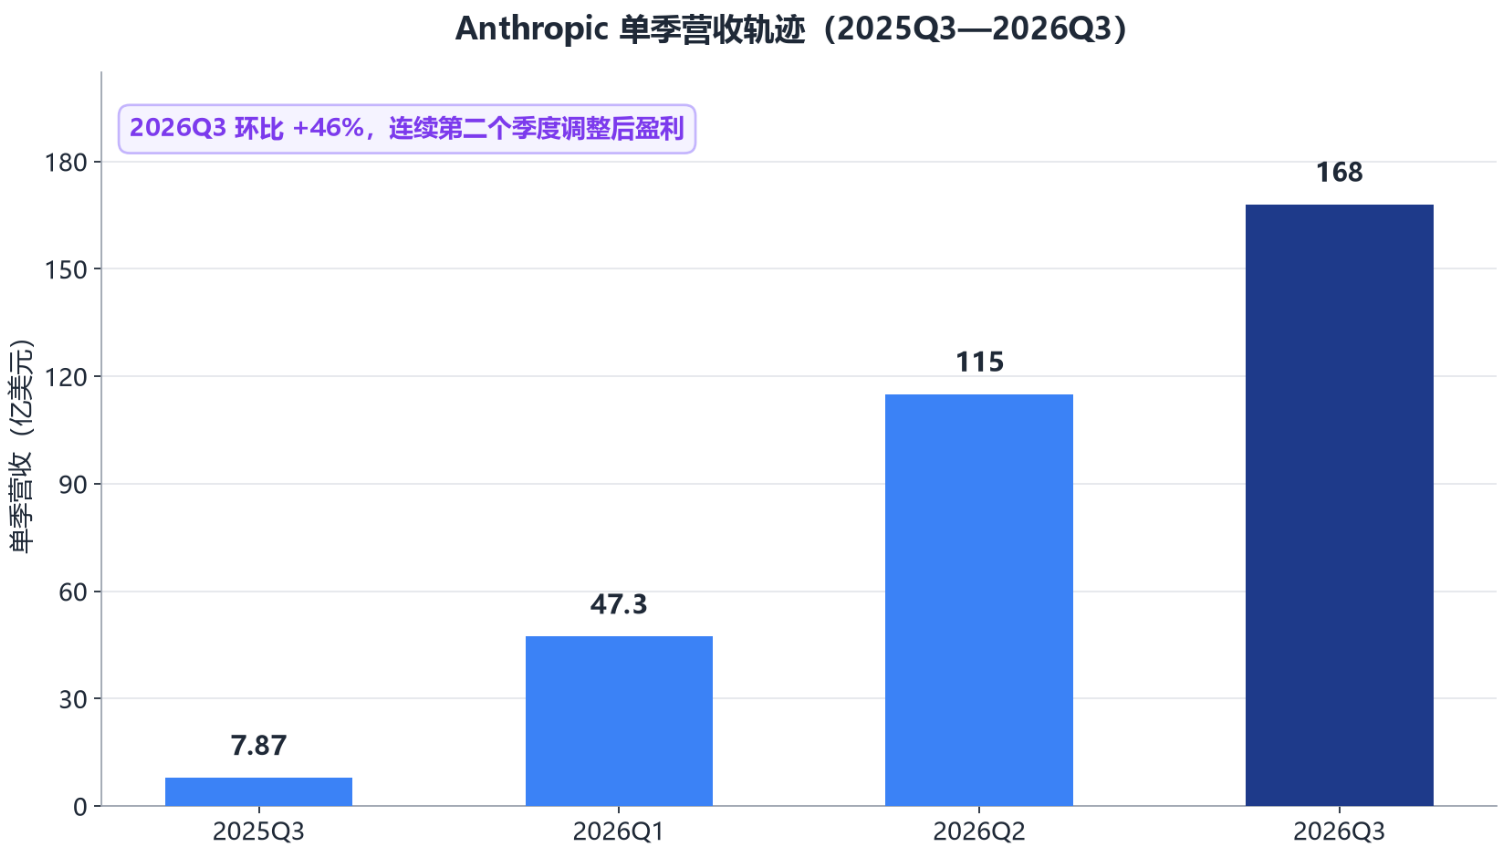
图表1:Anthropic 单季营收轨迹(2025Q3—2026Q3,单位:亿美元)
2.2 调整后口径说明:读懂数字的前提
需要向投资者明确的是,"调整后营业利润"为非 GAAP 口径,剔除了员工股权激励、股权捐赠匹配计划等非现金成本——仅 2026 年 Q1 被剔除的此类费用总额就超过 10 亿美元。作为对照,公司 GAAP 侧的压力仍然可观:Q1 2026 净亏损超 150 亿美元,其中含约 120 亿美元股权公允价值变动的会计调整;2025 年全年近 420 亿美元净亏损中亦有约 340 亿美元属同类非现金项目。换言之,"连续盈利"叙事成立的前提,是读者分清"账面亏损"与"现金消耗"的边界——就自由现金流而言,Anthropic 已在 Q3 转正。
2.3 现金储备:1200 亿—1300 亿美元(务必注意口径)
据《The Information》获得的投资者简报材料及 WSJ 系多家媒体交叉印证:公司向投资者披露,截至 2026 年 8 月初,现金规模约 1200 亿—1300 亿美元(公司简报披露口径,未经审计,是否含短期投资未明确)。该数字伴随两个重要注脚:其一,随算力基础设施投入加大(尤其训练下一代模型),现金将逐步消耗;其二,高管表示 IPO 不仅是退出通道,也是未来算力扩张的融资来源。
这一数字的可信度有一条旁证链可循:招股书披露 2025 年底现金及短期投资 202.8 亿美元,加上 2026 年 5 月完成的 650 亿美元 H 轮融资(投后估值 9650 亿美元、6 月 1 日官宣,超过 OpenAI 今年 3 月融资 1220 亿美元时的 8520 亿美元估值)、累计约 1250 亿美元的私募融资,以及 IPO 前拟提升至 100 亿美元以上的循环信贷额度——"超 1000 亿美元"的方向与量级均可闭环。
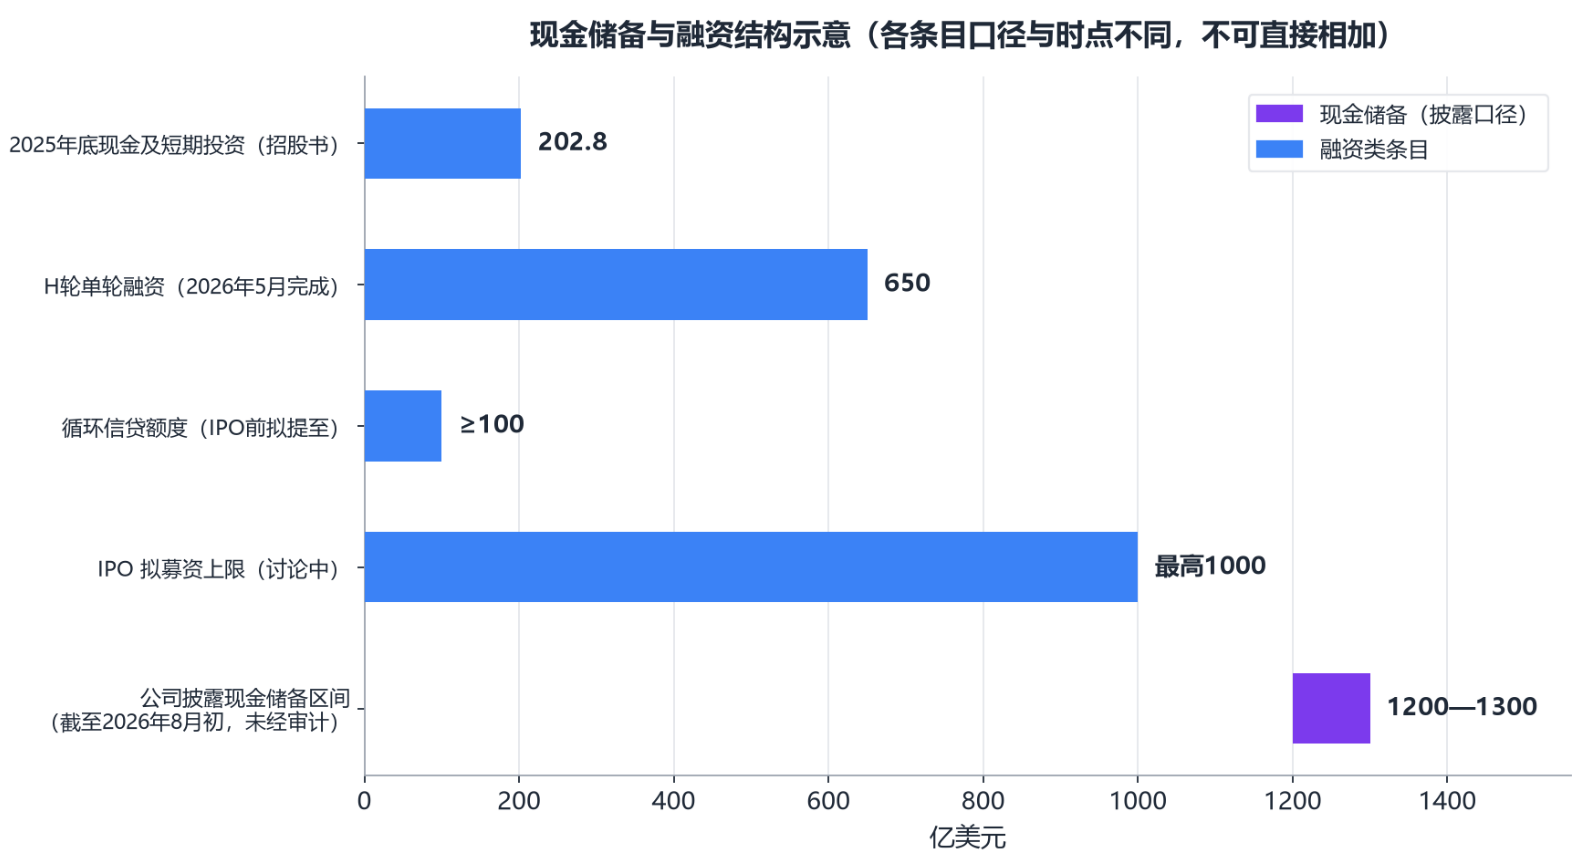
图表2:现金储备与融资结构示意(单位:亿美元)
2.4 Run-rate 轨迹:一年七倍的年化营收
年化营收(run-rate)轨迹是本次投资者日叙事的另一支柱:2025 年底约 90 亿美元 → 2026 年 2 月约 140 亿 → 4 月突破 300 亿 → 5 月 470 亿 → 7 月底突破 650 亿(较 2025 年底增长约 7 倍)。投资者预计 2026 年底可达 1000 亿—1200 亿美元;《纽约时报》称公司今年年化营收将超 1000 亿美元。
口径说明同样关键:Anthropic 的 run-rate = 近 28 天按用量计费收入年化 + 月度经常性订阅收入,云合作伙伴销售额按总额计入。这一定义与 OpenAI 的净额口径差异,正是后文行业对标的争议焦点。
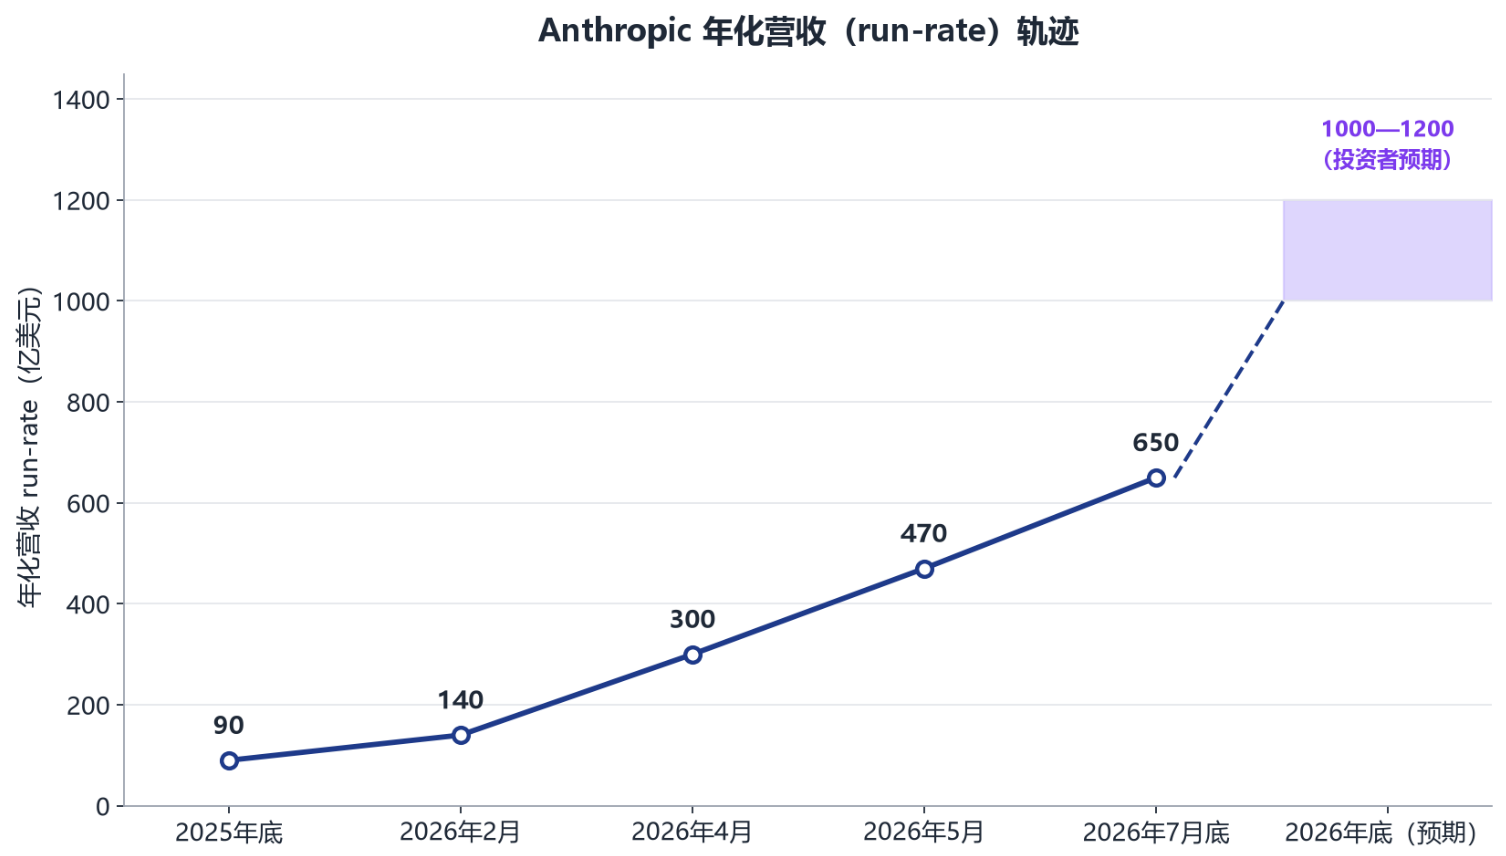
图表3:Run-rate 轨迹(2025年底—2026年7月底,单位:亿美元/年化;虚线与区间带为投资者预期,非公司承诺)
效率维度同样支撑叙事:2026 年 Q1→Q2,每 1 美元营收对应的计算成本由 71 美分降至 56 美分,同期算力基础设施支出从 34 亿美元增至 56 亿美元(+65%)——收入增速显著快于成本增速,是毛利率扩张的直接来源。
三、行业对标:与 OpenAI 的"总额法 vs 净额法"之争
3.1 单季体量:约 2.5 倍的差距
以 Q3 单季营收计,Anthropic 168 亿美元(公司披露,未经审计)约为 OpenAI 同期约 67 亿美元的 2.5 倍。而在年化口径上,争议更为微妙:OpenAI 向投资者披露截至 9 月底年化营收约 500 亿美元,低于此前市场广泛报道的 700 亿美元;10 月 8—9 日这一差距曝光后,英伟达、甲骨文、美光、闪迪、CoreWeave 等 AI 概念股走低,纳指一度下跌 1.25%。
差距的部分根源在统计口径:Anthropic 按总额法计——云合作伙伴销售额全额计入 + 28 天用量年化;OpenAI 按净额法计——只计与微软等合作中自身份额。投资者试图以可比口径衡量两家公司,正是此次"口径风波"的由来。
3.2 企业市场:份额与客户结构
截至 2026 年 6 月,34.4% 的美国企业为 Anthropic 付费,首次超越 OpenAI 的 32.3%;企业 LLM 市场份额上 SemiAnalysis 统计为 Anthropic 32% vs OpenAI 25%。客户结构差异更为本质:Anthropic 约 75%—85% 收入来自企业级 API,OpenAI 则超 65% 来自 C 端订阅。Anthropic 年消费 10 万美元以上企业客户由 2025 年底约 1500 家增至 2026 年 Q2 末约 6000 家(4 倍),年消费 100 万美元以上超 1000 家、1000 万美元以上超 100 家;标杆客户包括 AIG、汤森路透、Spotify。同时也须看到集中度风险:2025 年近四分之一营收来自两大客户,47% 的销售经 AWS 与谷歌云分销。
3.3 OpenAI 的 IPO 进程与融资两说
OpenAI 于 2026 年 6 月 9 日向 SEC 秘密提交 S-1 草案,但奥特曼已宣布 2026 年不上市、推迟至 2027 年初——这使 Anthropic 有望成为最先挂牌的前沿模型公司。其 Pre-IPO 轮融资目前仅处谈判阶段、两说并存:一说估值约 1.2 万亿美元的私募轮,一说至少 300 亿美元新融资、投前约 1.4 万亿美元——两口径均系知情人士说法,尚非已完成交易。OpenAI 自身财务面则仍有距离:2025 年账面营收 130.7 亿—131 亿美元、经营亏损约 209 亿美元;预计 2026 年营收约 360 亿美元、亏损约 140 亿美元;未来五年累计负自由现金流最高 2780 亿美元,现金流转正最早 2029—2030 年。
图表4:Anthropic vs OpenAI 关键指标对比表(两公司披露值均为未经审计口径)
指标 | Anthropic | OpenAI |
2026Q3 单季营收 | 168亿美元(公司披露,未经审计) | 约67亿美元(FT/SemiAnalysis) |
年化营收(时点与口径不同,不可直接相减) | 7月底run-rate突破650亿美元(总额法) | 截至9月底约500亿美元(净额法,公司披露) |
计费口径 | 总额法(云伙伴全额计入+28天用量年化) | 净额法(只计自身份额) |
美国企业付费渗透率(2026年6月) | 34.4% | 32.3% |
企业LLM市场份额 | 32%(SemiAnalysis) | 25%(SemiAnalysis) |
收入结构 | 约75%—85%来自企业级API | 超65%来自C端订阅 |
2025年账面财务 | 营收45.9亿美元/扣除负债减值后营业亏损80.6亿美元(招股书) | 营收130.7亿—131亿美元/经营亏损约209亿美元(FT) |
IPO进程 | 争取2026年感恩节前挂牌 | S-1已递交,推迟至2027年初 |
四、资本叙事切换:为 2028 年的营收定价
4.1 罕见的定价逻辑
据路透、彭博与 FT 多源信息,部分潜在投资者认为 Anthropic 合理估值约 1.8 万亿—2 万亿美元;公司寻求以约 2 万亿美元估值募资最高 1000 亿美元——若成行将追平或超越 SpaceX 今年 6 月创下的纪录(SpaceX 发行价 135 美元、估值约 1.77 万亿美元、超额配售后募资约 857 亿美元)。熟悉公司业绩的投资者给出的上市后交易估值区间宽达 1.5 万亿—4 万亿美元。
更罕见的是定价锚:知情人士称,华尔街银行与投资者正依据 Anthropic 2028 年潜在营收约 1900 亿—2000 亿美元(公司预测值)为这家尚未挂牌的公司定价——为两年后的营收定价,在 IPO 史上极为罕见。这本质上是资本叙事的切换:从"当下的收入确认"转向"算力→Token→现金流的远期折现"。若以 2 万亿美元上市,Anthropic 将成为全球市值第七的公司,仅次于英伟达(5.45 万亿)、苹果(4.46 万亿)、谷歌(4.24 万亿)等。
4.2 基石与承销
路透报道,英伟达正洽谈向本次 IPO 投资至多 100 亿美元、担任锚定/基石投资者;背景是英伟达 2025 年 11 月已宣布对 Anthropic 投资至多 100 亿美元,Anthropic 同时承诺采购 300 亿美元基于英伟达芯片的 Azure 算力。承销方面,摩根士丹利、高盛、摩根大通、花旗参与承销;拟赋予 CEO 阿莫代伊及联合创始人超级投票权,并拟设"创始人有限责任公司"(Founder LLC),上市主体为公益公司(PBC)。
4.3 机构情绪与逆风
万亿级 IPO 的牌桌上并非只有多头的欢呼:① "大空头"伯里警告市场应下挫,以阻止 OpenAI 与 Anthropic 的万亿 IPO;② 博通 CEO 陈福阳提示,利率走高背景下融资或成 AI 企业发展的最大制约,近期利率上升已令 AI 交易承压、芯片股连跌;③ OpenAI 营收口径风波在 10 月 8—9 日拖累美股 AI 板块,亦凸显高估值发行的信息披露敏感性;④ 《经济学人》指出,招股前夕以空前篇幅警示"生存性风险"极不寻常,特朗普前 AI 顾问萨克斯更称 Anthropic 或面临"史上最大规模产品责任诉讼"——市场亦在猜测公司或需修改 S-1、下调估值或推迟上市。
五、产业影响与映射:模型层盈利拐点的行业意义
5.1 云厂商资本开支:需求侧的关联印证
Anthropic 的增长轨迹嵌在云厂商资本开支的大周期中:2026 年 Q2,微软、亚马逊、Meta、谷歌四巨头合计资本开支 1649 亿美元,同比增长 86%;灼识咨询预计 2026—2030 年全球累计 AI 资本开支达 4.7 万亿美元。单季看,谷歌 Q2 资本开支 449 亿美元(同比翻倍、当季自由现金流转负)并将 2026 全年指引上调至 1950 亿—2050 亿美元;微软 Azure 年收入首破 1000 亿美元、当季资本支出 410 亿美元;亚马逊 AWS 营收 422 亿美元(+37%)。Anthropic 正是这轮开支的核心"锚客户"之一:TPU 部署规模将从 2026 年 1GW 增至 2027 年 5GW、2028 年再增 10GW;亚马逊 Project Rainier 提供约 100 万颗 Trainium 芯片;2025 年 10 月与谷歌签约租用 100 万颗 TPU;2025 年底承诺向微软购买 300 亿美元算力;2026 年 5 月与 SpaceX 签署月付 12.5 亿美元的算力采购协议(约为其 6 月季度月均总算力支出 19 亿美元的三分之二);与 AMD 达成累计 2GW MI450 部署协议。投资者预计其 2026 年底可用算力约 5GW、2027 年底大致翻倍。
5.2 哑铃型利润分布:模型层的第一盏绿灯
算力产业链的利润呈"哑铃型"分布——上游芯片与下游应用两端获益,中间的模型层普遍亏损。Anthropic 是唯一在 2026 年 Q2 实现调整后营业利润首次转正(5.59 亿美元、单季营收超 115 亿美元)、并在 Q3 连续第二季盈利且营业利润率超 11% 的大模型公司。SemiAnalysis 数据显示其推理毛利率已从一年前的 38% 升至 70%—85%;研报预计其 2028 年有望迎来现金流转正(2026 年推理+训练支出约 190 亿美元 → 2028 年 555 亿美元,《The Information》口径)。这意味着"规模扩张与毛利率扩张可以并行"在头部模型公司身上首次得到验证——这是本轮 AI 商业化叙事切换的微观基础。
5.3 对中国 AI 产业链的映射
映射到大洋彼岸:智谱已于 2026 年 1 月在港股上市、年内累计融资 756 亿港元,MiniMax 上市后市值有所缩水、年内融资超 200 亿港元,两家公司已双双启动 A 股科创板辅导;AI 企业 IPO 潮在美国同步升温(AI 云计算公司 Nscale 等排队,SpaceX 上市为标志性事件)。Anthropic 的案例为中国同行提供了三重参考:其一,企业级 API 的高毛利结构(75%—85% 收入占比)优于 C 端订阅的变现效率;其二,"连续两季调整后盈利"证明模型层可以率先走出哑铃型分布的利润洼地;其三,二级市场愿意为两年后的营收定价,前提是可验证的季度环比加速度——这为正处于"港股/A股进程"中的中国大模型公司设定了披露透明度的隐性门槛。