一、股债双杀:收益率触及15%的压力信号
美东时间周三(10月14日),被称为"新云"(neocloud)的AI算力云服务商CoreWeave(股票代码CRWV)遭遇股票与债券双双抛售。这家从英伟达采购先进AI芯片、安装在自有数据中心后再将算力租赁给微软、OpenAI等客户的公司,其股价常被视为AI交易热潮的晴雨表。受投资者担忧部分科技企业为建设人工智能基础设施过度举债影响,公司股价盘中一度暴跌16%,多家媒体统计当日收盘跌幅约15%。
债券市场的反应更为剧烈。据TRACE交易数据,该公司2032年到期、票面利率9.625%的无担保债券价格跌至每1美元面值不足80美分,到期收益率升至14.8%;2031年到期、票面利率9.75%的债券到期收益率约14.9%,盘中一度触及15%。据TipRanks报道,该只2032年期债券规模为12.5亿美元。债券价格跌破面值80美分,通常被市场视为发行人面临财务压力的重要信号。与此同时,该公司信用违约掉期(CDS)再次升至纪录高位,按当前水平计算,市场定价隐含其未来五年内违约的概率超过50%。
这场抛售很快从交易屏幕蔓延到社交媒体。投资机构Social Capital创始人兼CEO、科技投资人查马斯·帕里哈皮蒂亚于周二晚间在X平台贴出2032年期债券行情图,指出其收益率周二收盘创下新高,并转发自己探讨"AI基建热潮是否正在催生私人信贷泡沫"的文章片段;特斯拉与SpaceX首席执行官埃隆·马斯克看到后回复:"好家伙(yikes)"。
冲击并非局限于CoreWeave一家。同样为AI数据中心大举投入的甲骨文股价周三下跌7.05%;与数据中心建设相关的热门交易标的Nebius Group和Iren盘中一度下跌多达10%。Miller Tabak首席市场策略师马特·马利(Matt Maley)指出,过去市场担忧信贷风险时科技股往往表现良好,科技股承压时信贷市场又会缓解,但这一次,两方面的风险同时爆发。当日,标普500指数终结了连续53个交易日未跌超1%的纪录,对利率更敏感的罗素2000指数下跌1.9%,较8月创下的高点累计回落11%。
期权市场的动作更为直接。CoreWeave期权成交量激增至30日均值的7倍以上,交易员买入近20万张看跌期权,看涨期权成交量仅为10.6万张。美东时间上午10时左右,有交易者新开2.6万张行权价37.5美元、12月18日到期的看跌期权,权利金每份0.74美元、总计约190万美元——这意味着CoreWeave股价须在未来两个月内再跌42%,买方才能回本,而该系列合约此前的未平仓数量仅略高于1000张,表明这是全新头寸。芝加哥Prosper Trading Academy首席执行官斯科特·鲍尔(Scott Bauer)评论称:"这些是泡沫看跌期权……这里是AI交易的中枢和核心,很可能是某人的某种保证金操作,用于对冲其在高度相关股票甚至纳斯达克上的敞口。"
二、空头逻辑:私人信贷泡沫与"AI次级贷款档"
看空者的核心论据,是CoreWeave"高杠杆、高资本开支、次投资级融资"的商业模式,正在遭遇资金环境与市场情绪的双重逆风。
富国银行投资研究所全球固定收益策略联合负责人路易斯·阿尔瓦拉多表示,投资者曾经热切希望参与AI行情,但市场情绪已经开始转向,如今投资者要求获得更高的风险补偿:"今年前九个月我们所处的廉价资金时代正在消退。如今对于新增的边际资金,投资者会拿着放大镜仔细审视发行人给出的风险对价。"
英国《金融时报》报道称,CoreWeave正将保险公司作为进一步债务融资的目标,而这显然未能缓解市场担忧。D.A. Davidson分析师吉尔·卢里亚(Gil Luria)此前将CoreWeave称为AI领域的"次级贷款档",并于周三在播客节目中警告:如果AI融资热潮消退,CoreWeave无力偿还成本高昂的债务,其股价可能跌至零。
事实上,CoreWeave是大型AI云服务商中唯一一家仅有次投资级债券的公司。其2031年到期债券此前曾以约面值92%的价格交易,收益率约11%,与评级范围最低端的CCC级债券平均水平大致相当;而如今2032年期债券收益率已升至15%附近。
财务层面的压力同样清晰可见。2026财年第二季度(截至6月30日),CoreWeave净亏损6.26亿美元,较去年同期的2.90亿美元进一步扩大,亏损攀升的核心原因是基础设施扩张带来的利息费用激增,技术及基础设施费用从上年同期的6.70亿美元升至15.10亿美元;自2025年3月底上市以来,其累计净亏损已接近23亿美元。科技研究公司Futurum Group首席执行官丹尼尔·纽曼(Daniel Newman)直言:"考虑到这家公司的财务运作、资产负债表管理以及折旧处理方式,它可能比任何其他科技公司都更令投资者担忧。"
客户结构与需求周期的隐忧也被空头反复提及。伯恩斯坦予CoreWeave"跑输大盘"评级、目标价74美元,将其定位为"过渡期产能提供商"——受益于电力与GPU稀缺,但客户集中、买家存在自建倾向、回报结构受限,一旦数据中心产能缓解,它将最先、最重受创。CoreWeave亦在监管文件的风险因素章节警告,若客户需求变化、转向英伟达以外的替代方案(如其大客户OpenAI已与博通合作开发AI加速器),公司可能需要投入大量时间、投资及资源,并可能最终影响供货能力。此外,该公司已上调2026年资本开支指引至350亿至390亿美元,资金消耗速度仍在加快。
三、多头反击:"市场看错了"——订单、租金与扩容潜力
面对抛售,CoreWeave联合创始人兼首席执行官迈克尔·因特拉托(Michael Intrator)公开淡化市场波动:"当你正在打造一种新型科技公司时,总会有一些时期市场会误解并做出非理性反应。我们对我们的订单积压充满信心,其足以支撑我们所有债务义务。"
据TipRanks报道,投资人DPRG正是"市场看错了"这一判断的代表:市场忽视了CoreWeave约1040亿美元的在手订单、H100租金同比上涨约26%带来的盈利改善,以及持续的扩容潜力,据此给予买入评级和127美元目标价。
英伟达H100一年期租赁合约价格已由2025年10月低点的约1.70美元/小时/GPU,上涨至2026年3月的约2.35美元/小时/GPU,涨幅近40%,2026年8月至9月前上线的新一代Blackwell系列产能已被全部预订,算力仍是当前的稀缺资产;CoreWeave还于7月对服务全线提价约25%。
【图表:H100租赁价格走势图】
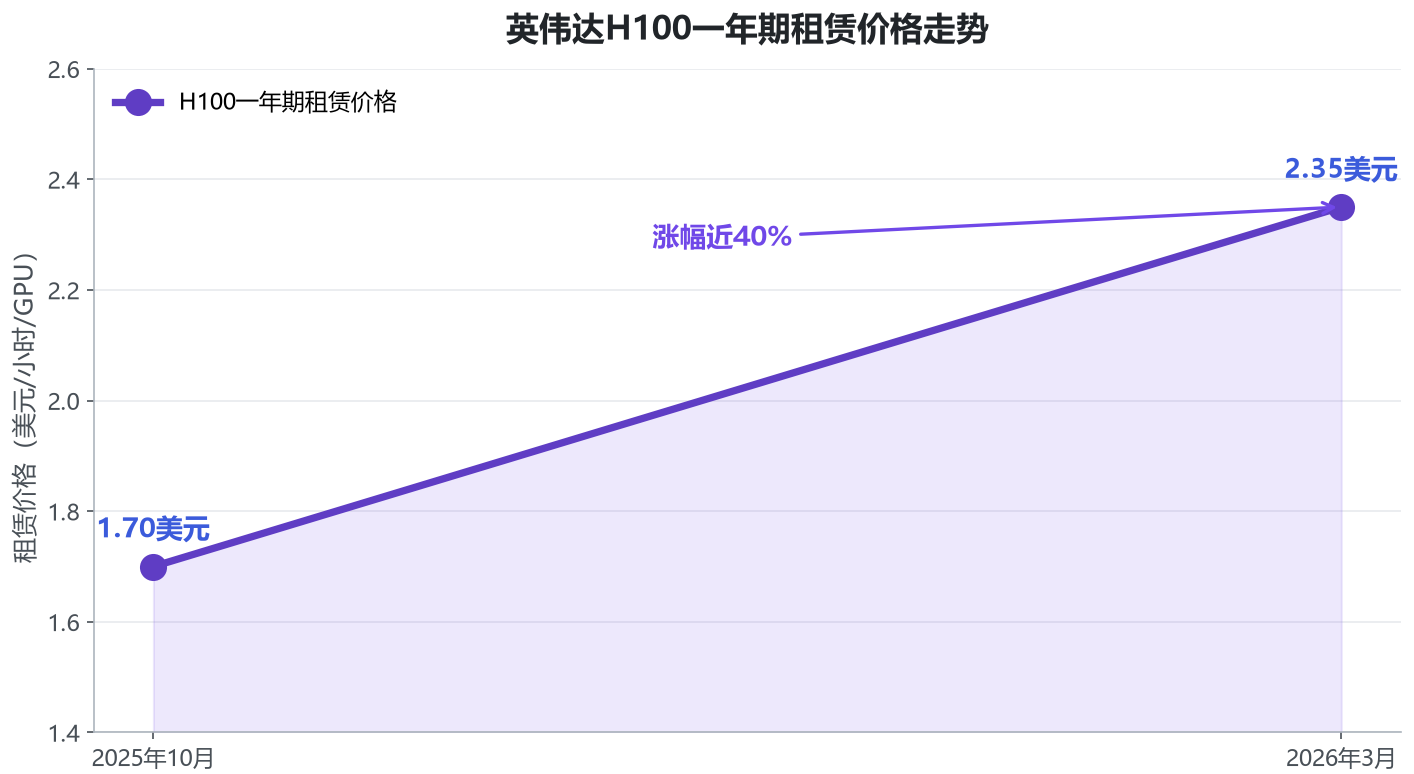
H100租赁价格在半年左右的时间内上涨近四成,直接印证了"算力仍是稀缺资产"的多头判断。DPRG所言"租金年涨26%",算力租用价格的持续上行,这意味着CoreWeave的收入端正在获得量价齐升的双重支撑。
订单储备是多头最硬的底牌。截至6月30日,CoreWeave在手订单(储备订单,即来自现有客户的未来销售额)达1040亿美元,较2025年11月公布的数额几乎增长一倍,且这一数据还未纳入第三季度最初几周最新落地的、金额超250亿美元的新增客户合约。此前的轨迹同样陡峭:2025年四季度末储备订单为668亿美元,2026年一季度末增至994亿美元、环比激增50%,管理层称那一季度是"CoreWeave历史上签约合同金额最高的一个财季"。
【图表:CoreWeave在手订单储备趋势图】
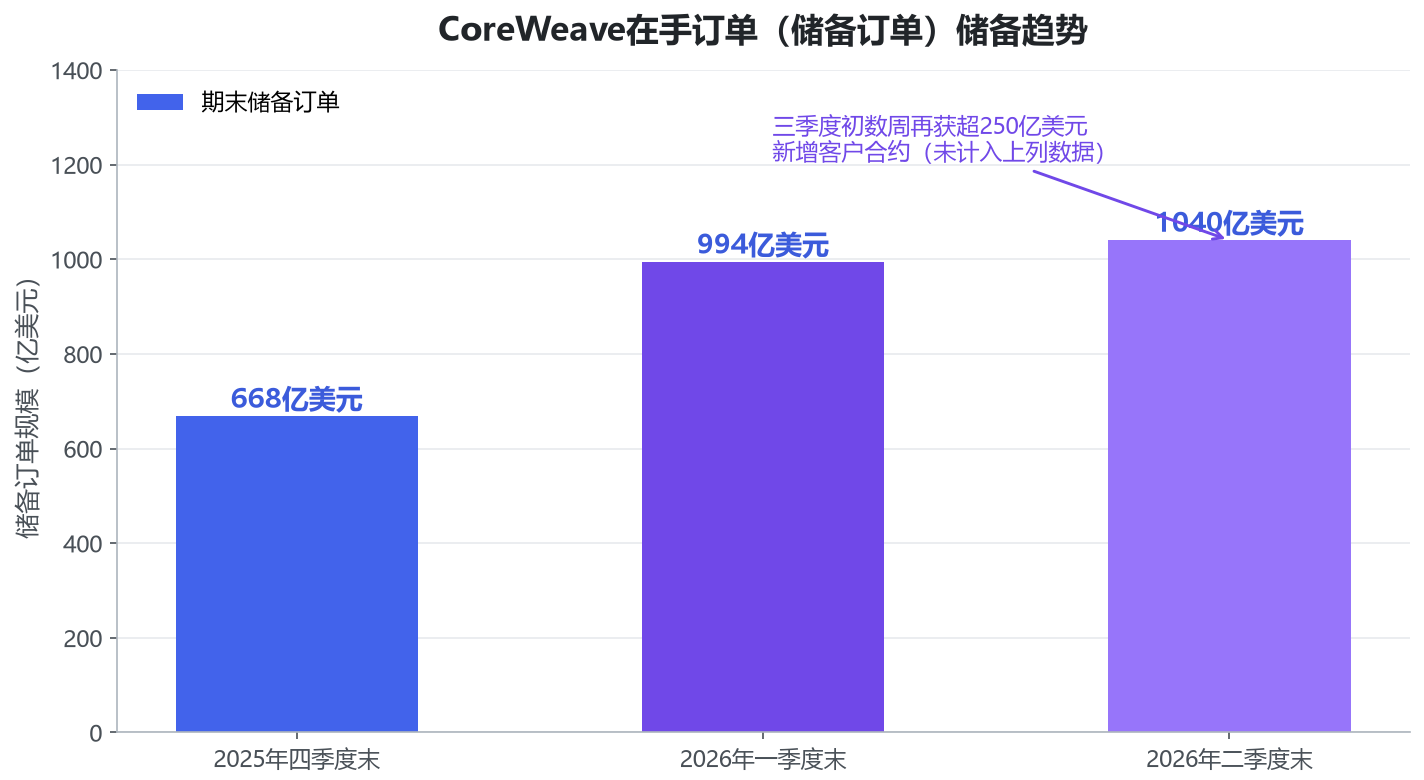
从668亿美元到1040亿美元,CoreWeave订单储备在两个季度内增长约56%,且三季度初仍有超250亿美元新增合约未计入其中。需求侧的确定性,是多头敢于对抗债券市场信号的核心依据。
基本面上,2026财年第二季度CoreWeave实现总营收25.8亿美元,同比增长112%,好于市场预期的25.6亿美元;调整后EBITDA达15.10亿美元、利润率59%,调整后经营利润1.28亿美元,大幅超出市场预期的6600万美元;季度内有效供电容量新增近0.5吉瓦,总装机容量提升至1.5吉瓦。公司还完成了85亿美元融资,成为全球首个获得投资级评级的高性能计算(HPC)基础设施融资工具,据估算GPU资产可在2.5年内完全收回成本;大客户Meta已与其签署总额352亿美元的算力供应合同。
老款芯片的保值能力也回应了"折旧吞噬利润"的担忧:CoreWeave近期以接近全价签订了一批英伟达A100芯片的合同,合同期持续到2029年底;联合创始人兼首席开发官布兰宁·麦克比(Brannin McBee)表示,推理和工程方面的需求正在延长老款GPU的使用寿命。目前其资产组合拥有41座数据中心。瑞银分析师卡尔·基尔斯特德(Karl Keirstead)在首予"买入"评级的报告中写道,尽管杠杆与信用风险的担忧真实存在,但这些担忧"正在见顶",看多CoreWeave"实际上是在押注投资者很快会轮动回做多AI交易"。
四、华尔街定价:平均目标价143.96美元,隐含约122%上行空间
尽管债券市场给出"困境信号",股票分析师群体整体仍站在多头一边。据TipRanks汇总,华尔街分析师对CoreWeave的平均目标价为143.96美元,较暴跌后的股价隐含约122%的上行空间;英为财情(Investing.com)汇总的一致预期亦显示,其12个月平均目标价为142.29美元,最高预测303美元、最低预测36美元,头尾相差逾8倍,机构分歧之大可见一斑。富途数据显示,截至2026年7月中旬,18位覆盖分析师中给予买入评级的占比66.67%、持有27.78%、卖出5.56%。
【图表:CoreWeave机构目标价对比图】
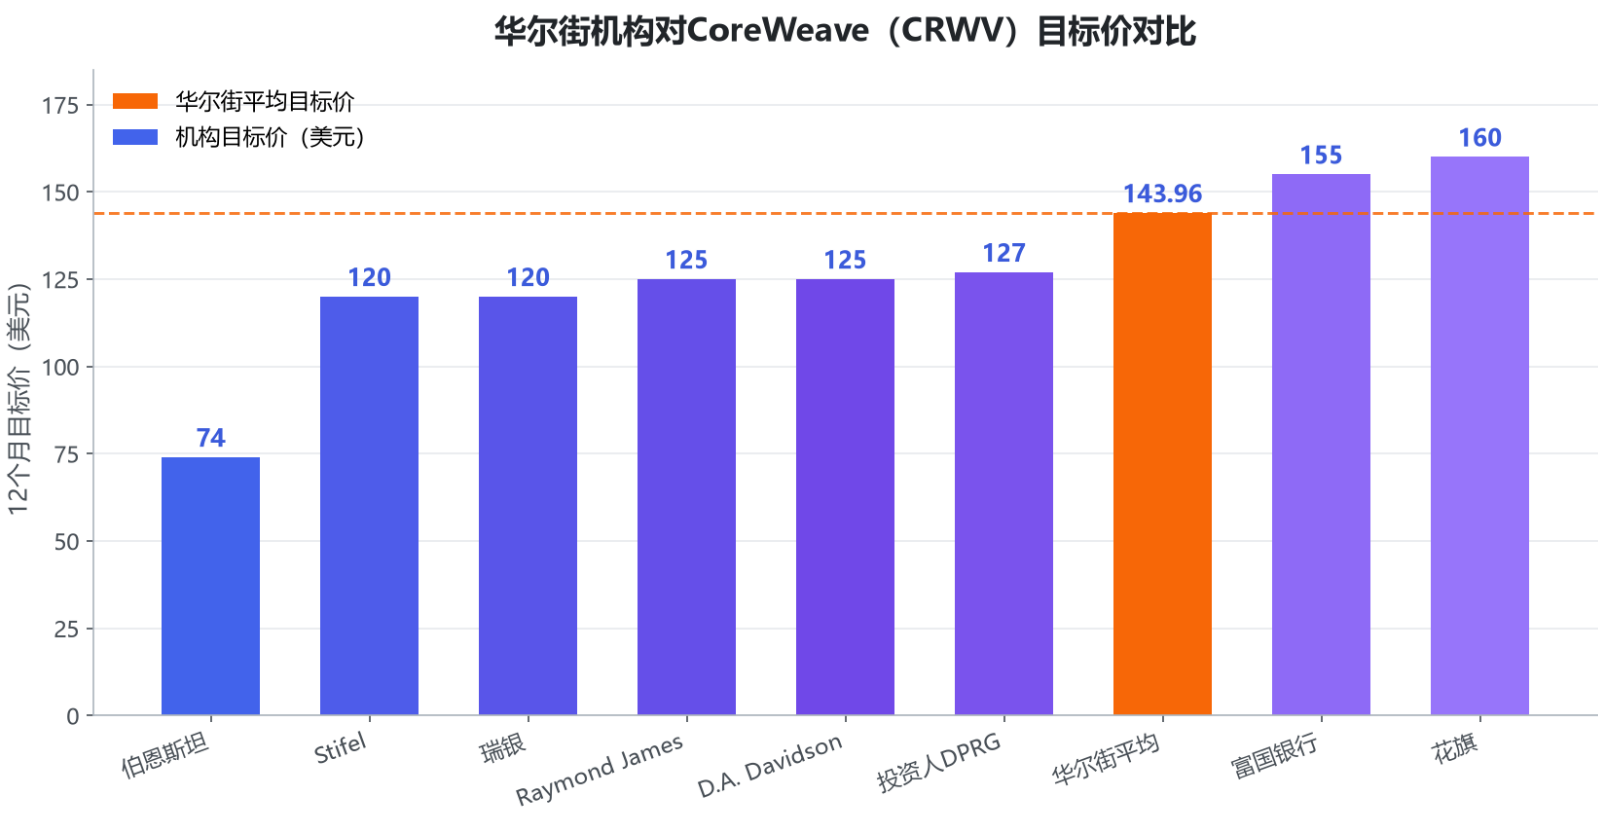
从目标价分布看,最悲观的伯恩斯坦(74美元)与最乐观的花旗(160美元)相差逾一倍;但即便是显著低于平均值的DPRG(127美元),其目标价较暴跌后的股价也接近翻倍——华尔街股票研究群体整体并未认同债券市场式的悲观定价。
主要机构近期观点包括:瑞银9月24日首予"买入"评级、目标价120美元;Stifel在三季度业绩后维持"持有"评级、目标价120美元;Raymond James重申125美元目标价,称"投资者低估了CoreWeave发展成为一家领先的超大规模云服务提供商的机会";D.A. Davidson将目标价从110美元上调至125美元、维持"买入";富国银行分析师迈克尔·图林曾将目标价从135美元上调至155美元、维持"增持"评级,理由是看好公司手握千亿美元订单储备;花旗7月31日将评级从中性上调至"买入"、目标价160美元。
五、结语:需求是真的,考验的是融资的半径
将多空双方的证据链并置,可以看到这场分歧的本质:多头押注的是AI算力需求的真实性与稀缺性——1040亿美元在手订单、上涨的租金价格、售罄的Blackwell产能,都是需求侧的硬数据;空头质疑的是融资模式的可持续性——次投资级评级、15%附近的债券收益率、纪录高位的CDS,意味着这家公司未来扩张所动用的每一美元边际资金,都比过去更加昂贵。
自3月底以来,标普500指数总市值已增加约13万亿美元,科技巨头及AI相关股票的估值和持仓水平正是当前市场关注的焦点。德意志银行汇编的数据显示,主动型基金经理的股票仓位仍处于历史区间的下三分之一,若市场进一步回调,部分此前踏空的主动型资金可能重新入场,为市场提供支撑。
对CoreWeave而言,短期最值得跟踪的信号有三:其一,2032年期债券收益率能否从15%附近回落,这是信用市场情绪的直接温度计;其二,保险公司等新融资渠道的落地进度与成本;其三,1040亿美元在手订单向收入兑现的节奏。多空谁对谁错,最终将由这三条曲线给出答案。