核心观点:
· 成交额头部高度集中,但“含芯量”分化:腾讯、阿里等科技巨头与中芯国际、华虹宏力双轮驱动成交额,前5名主导板块;但半数以上公司日均成交额不足1亿港元,长尾流动性枯竭,纯概念型标的占比仍近两成。
· 新上市A+H核心半导体公司港股承接力增强:7家2025—2026年新赴港的A+H企业港股日均换手率反超A股,新股群体港股与A股换手率差距收窄至15.3%以内,港股正成为与A股并行的活跃定价市场。
· 港股波动性系统性高于A股,“核心+新股+双平台+热门赛道”最受关注:78.3%的A+H企业港股日均振幅高于A股,均值高出18.1%;芯片设计、晶圆代工、光通信、碳化硅材料等实体半导体公司叠加新股效应与A+H双平台,构成最具吸引力的资产组合,但需警惕纯概念炒作的高波动风险。
本文以76家港交所半导体概念上市公司为样本,基于成交额、换手率、振幅、总市值等核心股市指标,对港股半导体板块的活跃度进行系统刻画,并选取其中23家A+H双平台企业与A股市场进行横向对比。
分析发现:港股半导体板块成交额呈”科技巨头+晶圆代工龙头”双轮驱动的头部集中格局;在23家A+H企业中,7家2025-2026年新赴港上市的核心半导体公司港股日均换手率反超A股,表明港股对实体半导体资产的承接力正在增强;从振幅看,78%的A+H企业港股日均振幅高于A股,港股半导体板块波动性更大、博弈属性更强。
综合各指标,“核心半导体+2025-2026年新上市+A+H双平台”三类特征叠加的公司最易获得资本市场关注。
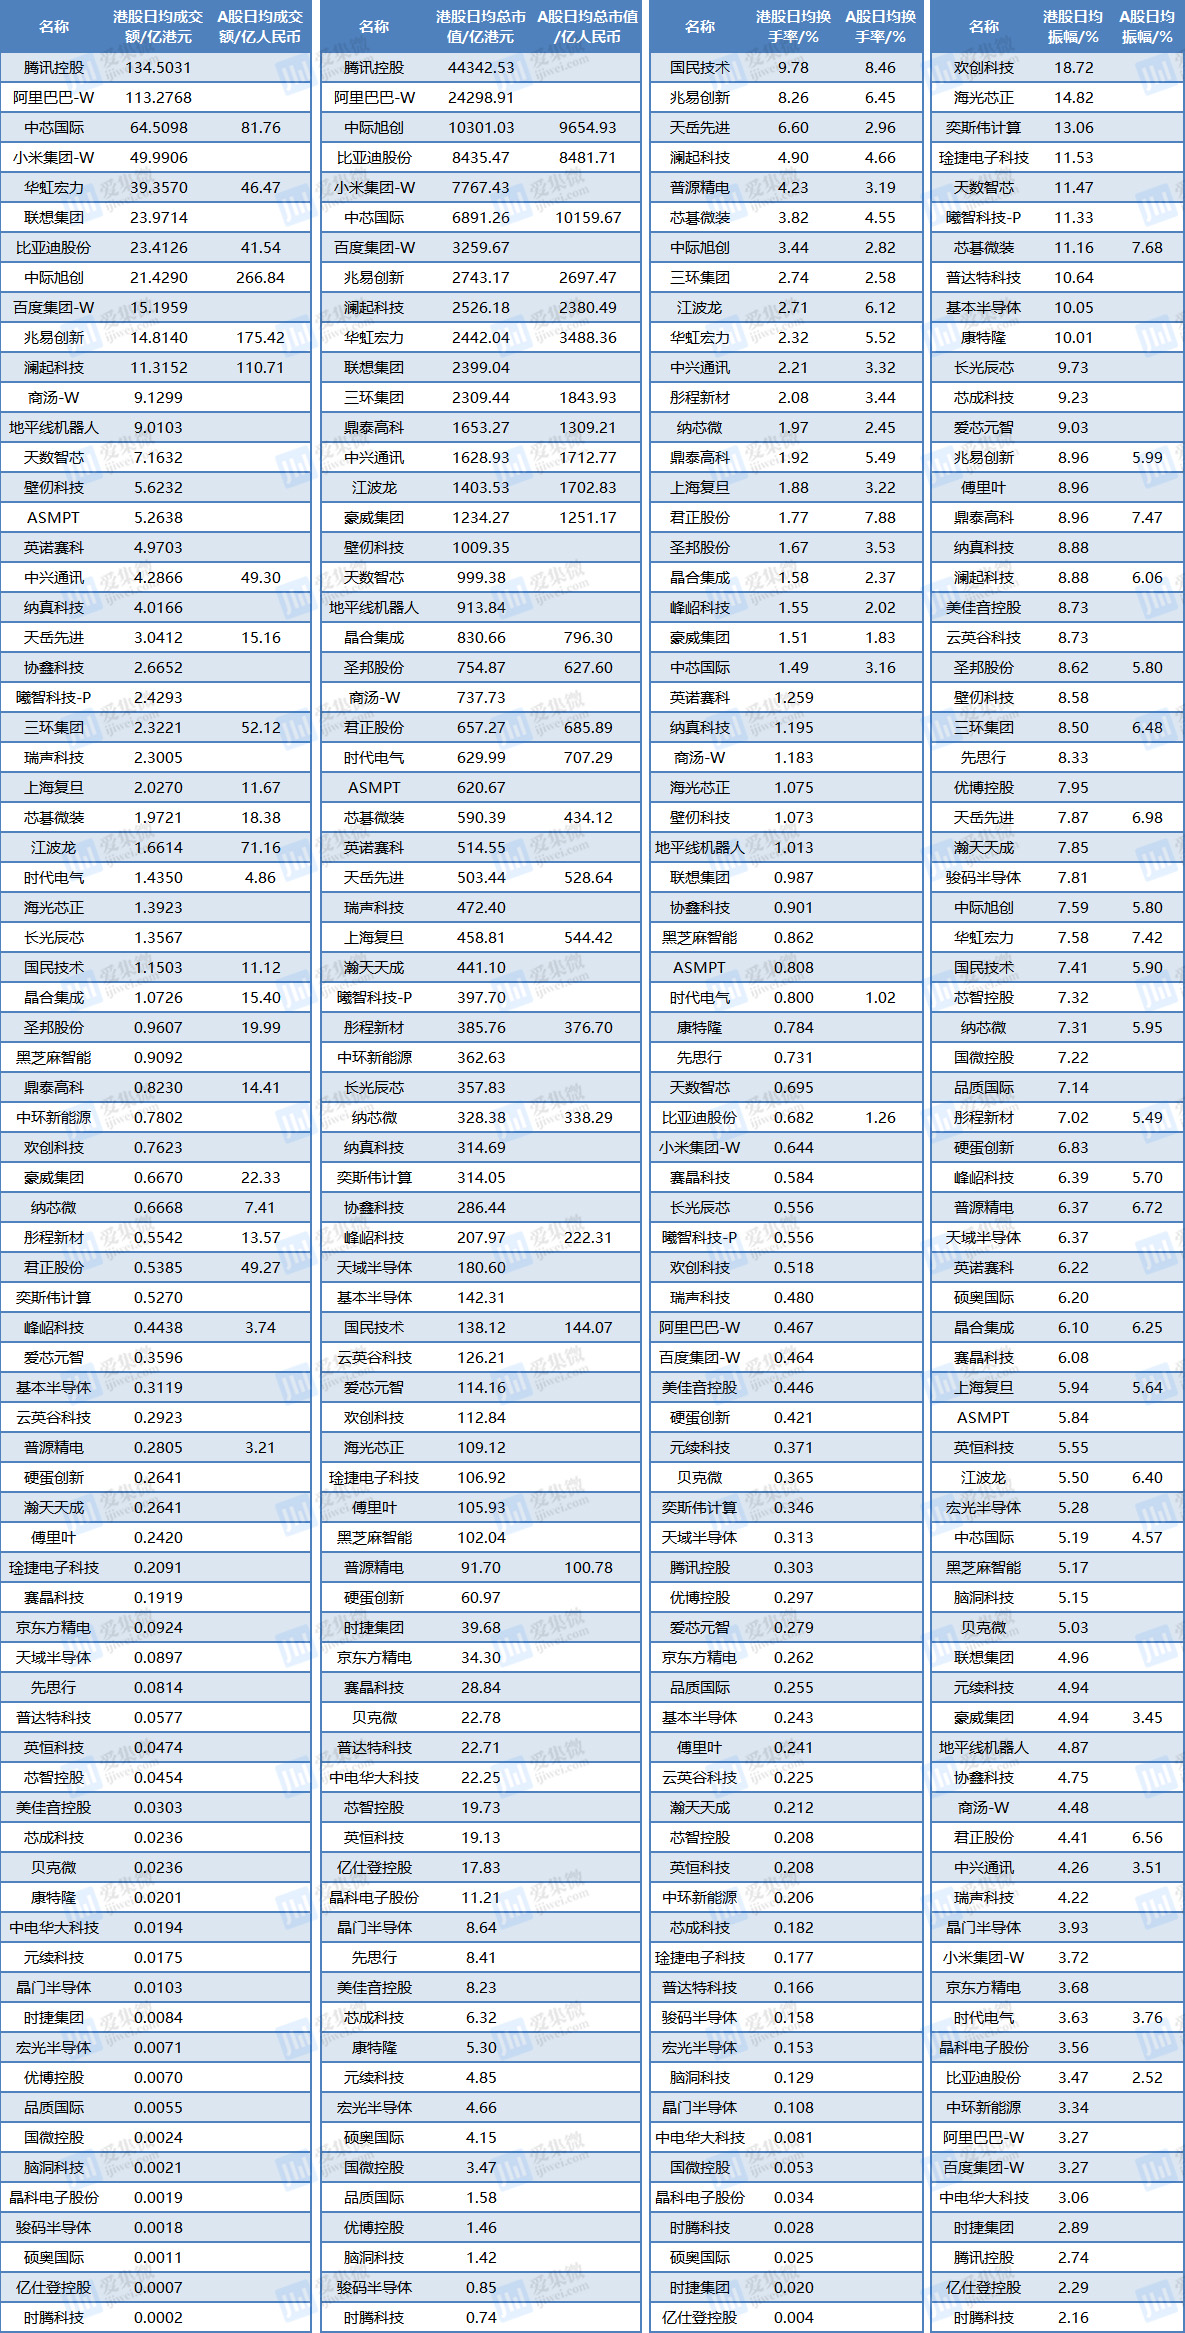
数据区间:2026年1月1日-2026年10月16日(下同)
数据来源:同花顺iFinD
港股半导体板块成交额分析:头部高度集中
(一)日均成交额TOP10:科技巨头与晶圆代工双轮驱动
以港股区间日均成交额(亿港元)排序,前10强如下:
排名 | 公司 | 代码 | 日均成交额(亿港元) | 业务层级 | 上市年份 |
1 | 腾讯控股 | 0700.HK | 134.50 | 弱相关/科技巨头 | 2004 |
2 | 阿里巴巴-W | 9988.HK | 113.28 | 弱相关/科技巨头 | 2019 |
3 | 中芯国际 | 0981.HK | 64.51 | 核心/晶圆代工 | 2004 |
4 | 小米集团-W | 1810.HK | 49.99 | 弱相关/科技巨头 | 2018 |
5 | 华虹宏力 | 1347.HK | 39.36 | 核心/晶圆代工 | 2014 |
6 | 联想集团 | 0992.HK | 23.97 | 弱相关/科技巨头 | 1994 |
7 | 比亚迪股份 | 1211.HK | 23.41 | 弱相关/大型集团 | 2002 |
8 | 中际旭创 | 3308.HK | 21.43 | 产业链相关/光通信 | 2026 |
9 | 百度集团-W | 9888.HK | 15.20 | 弱相关/科技巨头 | 2021 |
10 | 兆易创新 | 3986.HK | 14.81 | 核心/芯片设计 | 2026 |
特征解读:
1、科技巨头主导绝对成交额。前10名中5家为弱相关/科技巨头(腾讯、阿里、小米、联想、百度),合计日均成交额336.95亿港元。这些公司并非纯半导体标的,但凭借万亿级市值和南向资金持续配置,成为港股半导体板块成交额的“压舱石”。需注意,其半导体业务多为自研芯片服务内部生态,资本市场关注的实际上是AI叙事而非半导体本身。
2、核心半导体龙头紧随其后。中芯国际(64.51亿港元)、华虹宏力(39.36亿港元)两家晶圆代工龙头分列第3、第5,是港股“纯正半导体”的成交额担当。中芯国际区间成交额达12579.42亿港元,为样本中纯半导体公司最高。
3、新上市核心半导体公司快速突围。中际旭创(2026年7月上市,21.43亿港元)和兆易创新(2026年1月上市,14.81亿港元)虽港股交易天数不足全年,仍跻身前10,显示市场对光通信龙头和存储/MCU设计龙头的强劲需求。
(二)成交额长尾分布
76家公司港股日均成交额中位数仅约1.15亿港元,远低于均值,呈典型的右偏长尾分布。尾部公司如时腾科技(0.0002亿港元)、硕奥国际(0.0011亿港元)、脑洞科技(0.0021亿港元)等,日均成交额不足百万港元级别,流动性近乎枯竭。这些公司多为港股纯H股的小型分销商或分立器件厂商,既无A+H双平台支撑,又缺乏核心半导体业务辨识度,处于市场关注边缘。
小结: 港股半导体板块成交额呈“双金字塔”结构——上层由科技巨头撑起绝对规模,中层由晶圆代工和头部设计公司支撑,下层大量小型概念股流动性匮乏。成交额指标能有效反映市场体量,但难以单独衡量“关注度”——需结合换手率剔除市值规模的影响。
港股与A股活跃度对比:换手率揭示港股承接力提升
(一)对比方法说明
23家A+H企业中,17家于2025-2026年才赴港二次上市,其港股交易天数远少于A股。若直接比较区间累计成交额,将因交易天数差异产生严重失真。因此,本节统一采用日均指标(日均成交额、日均换手率、日均振幅)进行对比,并按1港元=0.85658元人民币进行汇率换算。
(二)日均成交额对比:A股绝对规模占优
将港股日均成交额按汇率折算为人民币后,与A股日均成交额对比,A/H比值如下(选取代表性公司):
公司 | 港股日均(亿港元) | 港股折人民币(亿元) | A股日均(亿元) | A/H倍数 | 港股上市年份 |
君正股份 | 0.54 | 0.46 | 49.27 | 106.8 | 2026 |
江波龙 | 1.66 | 1.42 | 71.16 | 50.0 | 2026 |
豪威集团 | 0.67 | 0.57 | 22.33 | 39.1 | 2026 |
彤程新材 | 0.55 | 0.47 | 13.57 | 28.6 | 2026 |
三环集团 | 2.32 | 1.99 | 52.12 | 26.2 | 2026 |
圣邦股份 | 0.96 | 0.82 | 19.99 | 24.3 | 2026 |
中际旭创 | 21.43 | 18.36 | 266.84 | 14.5 | 2026 |
兆易创新 | 14.81 | 12.69 | 175.42 | 13.8 | 2026 |
澜起科技 | 11.32 | 9.69 | 110.71 | 11.4 | 2026 |
华虹宏力 | 39.36 | 33.71 | 46.47 | 1.38 | 2014 |
中芯国际 | 64.51 | 55.26 | 81.76 | 1.48 | 2004 |
比亚迪股份 | 23.41 | 20.06 | 41.54 | 2.07 | 2002 |
关键发现:
1、A/H成交额倍数与港股上市时长高度相关。 老牌A+H企业(中芯国际1.48倍、华虹宏力1.38倍、比亚迪2.07倍)A/H倍数较低,港股已形成稳定的流动性和投资者基础;而2026年新上市企业倍数普遍达10-100倍,主因是港股流通盘远小于A股、且上市时间短,港股份额和投资者认知仍在积累。这正是用户提示中需特别关注之处——不能据此判定港股活跃度不足,而应看换手率这一已剔除市值和天数影响的指标。
2、少数新上市企业港股成交额已具规模。 中际旭创(18.36亿元)、兆易创新(12.69亿元)、澜起科技(9.69亿元)虽上市不足一年,港股日均成交额已达十亿元级人民币,表明市场对光通信、存储、内存接口芯片龙头的港股定价权争夺已实质性展开。
(三)日均换手率对比:7家港股反超A股
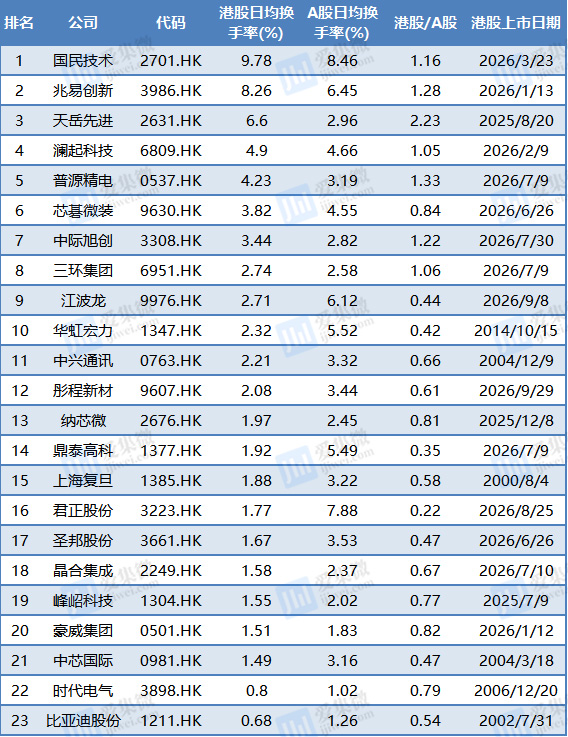
换手率=成交额/总市值,已剔除市值规模和交易天数影响,是衡量“单位市值交易活跃度”的最公平指标。23家A+H企业港股与A股日均换手率对比:
关键发现:
1、7家A+H企业港股换手率反超A股,且全部为2025-2026年新上市企业。这7家为国民技术(1.16倍)、兆易创新(1.28倍)、天岳先进(2.23倍)、澜起科技(1.05倍)、普源精电(1.33倍)、中际旭创(1.22倍)、三环集团(1.06倍)。其中天岳先进港股换手率(6.60%)达A股(2.96%)的2.23倍,兆易创新、普源精电也高出A股25%以上。这表明,对于新近赴港的实体半导体公司,港股市场并未"冷待",反而在单位市值的交易活跃度上已追平甚至超越A股。
2、老牌A+H企业港股换手率普遍低于A股。中芯国际(0.47倍)、华虹宏力(0.42倍)、上海复旦(0.58倍)等早期上市企业,港股换手率仅为A股的三到六成。这些公司港股流通盘稳定后,长期持有者占比高、换手趋于平缓,与A股散户主导的高换手形成对比。值得注意的是,比亚迪股份(0.54倍)、时代电气(0.79倍)、中兴通讯(0.66倍)等大型集团型A+H企业港股换手率同样低于A股,反映其港股以机构长期配置为主。
3、板块均值对比:港股3.04% vs A股3.84%。23家A+H企业港股日均换手率均值3.04%,A股均值3.84%,港股整体仍低约20.8%。但若仅看2025-2026年新上市的17家,港股换手率均值升至3.61%,A股均值4.26%,差距收窄至15.3%以内。港股半导体板块的活跃度正在结构性提升,驱动力正是新上市的实体半导体公司。
4、A股换手率分化更大。A股日均换手率最高者君正股份(7.88%)、江波龙(6.12%)、鼎泰高科(5.49%),均为创业板或科创板小流通盘设计/封测类公司;最低者时代电气(1.02%)、豪威集团(1.83%),属大盘蓝筹。港股换手率分化相对温和,反映港股投资者结构更偏机构化。
(四)日均振幅对比:港股波动性更强
振幅反映价格波动区间,是衡量市场博弈激烈程度和情绪敏感度的指标。23家A+H企业中,18家港股日均振幅高于A股,占比78.3%。
指标 | 港股均值(%) | A股均值(%) | 港股高出幅度 |
日均振幅 | 6.78 | 5.74 | +18.1% |
典型案例如芯碁微装(港股11.16% vs A股7.68%)、兆易创新(8.96% vs 5.99%)、中际旭创(7.59% vs 5.80%)、澜起科技(8.88% vs 6.06%)。仅5家港股振幅低于A股(普源精电、江波龙、晶合集成、时代电气、君正股份),且差距普遍较小。
港股振幅系统性高于A股,原因包括:①港股T+0且无涨跌幅限制,日内波动空间更大;②港股半导体板块更易受国际资本流动、地缘政治和全球半导体周期叙事影响;③新上市企业流通盘小,资金进出对价格冲击更大。
小结: 从日均指标看,港股半导体板块呈现"绝对成交额较低、单位市值换手率追赶中、价格波动性更强"的格局。对于2025-2026年新上市的核心半导体公司,港股活跃度已具竞争力;对老牌A+H企业,港股更多承担国际定价和长期配置功能,换手率低于A股属正常现象。
哪类港股半导体概念股更受资本市场关注
综合成交额、换手率、振幅、市值四类指标,可归纳出最受资本市场关注的港股半导体公司类型。
(一)按业务核心度:核心半导体>产业链相关>弱相关
指标维度 | 最受关注类型 | 代表公司 | 逻辑 |
日均成交额绝对值 | 弱相关/科技巨头 | 腾讯、阿里、小米 | 市值基数大、南向资金配置 |
日均换手率 | 核心半导体 | 国民技术9.78%、兆易创新8.26% | 实体半导体叙事+新股效应 |
日均振幅 | 核心半导体(新股) | 欢创科技18.72%、海光芯正14.82% | 小流通盘+题材博弈 |
弱相关/科技巨头虽成交额居首,但市场交易的核心逻辑是AI平台估值而非半导体业务本身。真正因“半导体”属性而被关注的是核心半导体公司——它们在换手率和振幅两个剔除市值影响的指标上全面领先。41家核心半导体公司以53.9%的数量占比,贡献了板块中最活跃的交易行为。
(二)按上市时间:2025-2026年新股最受资金博弈
以港股日均换手率TOP10为例,前9家全部为2025-2026年上市企业,第10名方为2014年上市的老牌晶圆代工企业华虹宏力:
排名 | 公司 | 日均换手率(%) | 上市日期 | 业务层级 |
1 | 国民技术 | 9.78 | 2026-03-23 | 核心/芯片设计 |
2 | 兆易创新 | 8.26 | 2026-01-13 | 核心/芯片设计 |
3 | 天岳先进 | 6.60 | 2025-08-20 | 核心/半导体材料 |
4 | 澜起科技 | 4.90 | 2026-02-09 | 核心/芯片设计 |
5 | 普源精电 | 4.23 | 2026-07-09 | 产业链/测试设备 |
6 | 芯碁微装 | 3.82 | 2026-06-26 | 核心/半导体设备 |
7 | 中际旭创 | 3.44 | 2026-07-30 | 产业链/光通信 |
8 | 三环集团 | 2.74 | 2026-07-09 | 核心/封装材料 |
9 | 江波龙 | 2.71 | 2026-09-08 | 产业链/存储模组 |
10 | 华虹宏力 | 2.32 | 2014-10-15 | 核心/晶圆代工 |
新股效应叠加半导体产业景气周期,使2025-2026年上市企业成为资金博弈主战场。振幅TOP10同样被2026年新股占据9席(欢创科技18.72%、海光芯正14.82%、奕斯伟计算13.06%、琻捷电子11.53%、天数智芯11.47%、曦智科技11.33%等),进一步印证新股的高关注度。
(三)按A+H属性:双平台企业享有更高关注度
23家A+H企业以30%的数量占比,贡献了港股半导体板块中日均成交额前10名中的7席(腾讯、阿里虽为弱相关但也是A+H概念延伸;中芯国际、华虹宏力、中际旭创、兆易创新、比亚迪均为A+H)。A+H双平台企业同时受益于A股估值锚定和港股国际资本流入,关注度显著高于纯H股公司。尤其是2026年新上市的A+H核心半导体企业(兆易创新、澜起科技、中际旭创、芯碁微装、国民技术、三环集团、普源精电、鼎泰高科、晶合集成等),既在A股有成熟定价,又在港股打开国际融资通道,成为资金最密集关注群体。
(四)按产业链环节:芯片设计与晶圆代工并驾齐驱
1、芯片设计(29家) 是数量最多、换手率最高的环节。国民技术、兆易创新、澜起科技、纳芯微等设计公司在换手率榜单上集体领先,反映市场对国产芯片设计自主可控的高度关注。
2、晶圆代工(3家) 数量虽少,但中芯国际、华虹宏力凭借千亿级市值和成交额,是板块的"定海神针",承担机构配置功能。
3、半导体材料(3家) 全部聚焦碳化硅,天岳先进港股换手率(6.60%)为材料环节最高,反映第三代半导体叙事的热度。
4、半导体设备(4家) 中芯碁微装换手率3.82%、振幅11.16%,是设备环节最受关注标的。
5、光通信(中际旭创) 以21.43亿港元日均成交额跻身全板块前10,是AI算力光模块叙事在港股的直接映射。
(五)最受关注类型画像
综合以上分析,最易获得资本市场关注的港股半导体概念股具备“核心半导体业务 + 2025-2026年新上市 + A+H双平台 + 芯片设计/光通信/碳化硅材料赛道”特征叠加。
典型代表:中际旭创、兆易创新、澜起科技、芯碁微装、国民技术、天岳先进。这些公司同时满足“实体半导体主业、新股博弈效应、双平台估值锚定、热门赛道叙事”四重共振,在成交额、换手率、振幅各项指标上均居板块前列。
结论与展望
1、港股半导体板块呈"头部集中+长尾稀薄"格局。 成交额前5名(腾讯、阿里、中芯国际、小米、华虹宏力)合计日均成交额占板块绝对主导,但半数以上公司日均成交额不足1亿港元,流动性两极分化严重。
2、港股活跃度对新上市核心半导体公司已有强力承接。 在日均换手率这一最公平指标上,7家2025-2026年新上市的A+H企业港股反超A股,2025-2026年新上市群体港股与A股日均换手率均值差距收窄至15.3%以内。港股不再是半导体企业的"冷板凳",而是正在成长为与A股并行的活跃定价市场。
3、港股半导体波动性系统性高于A股。 78.3%的A+H企业港股日均振幅高于A股,均值高出18.1%。T+0、无涨跌停、国际资本流动是主因。高波动意味着高博弈机会,也意味着更高的短期定价偏离风险。
4、"核心+新股+双平台+热门赛道"四重共振最获关注。 芯片设计、晶圆代工、光通信、碳化硅材料等环节的实体半导体公司,叠加2025-2026年新股效应和A+H双平台估值锚定,构成当前港股半导体板块最具资本市场吸引力的资产组合。
5、风险提示。 弱相关/概念型公司仍占19.7%,部分公司半导体业务收入贡献极低,换手率和振幅虽高但缺乏基本面支撑,存在概念炒作风险。投资者应甄别"含芯量",聚焦核心半导体公司,规避纯概念型标的的高波动陷阱。