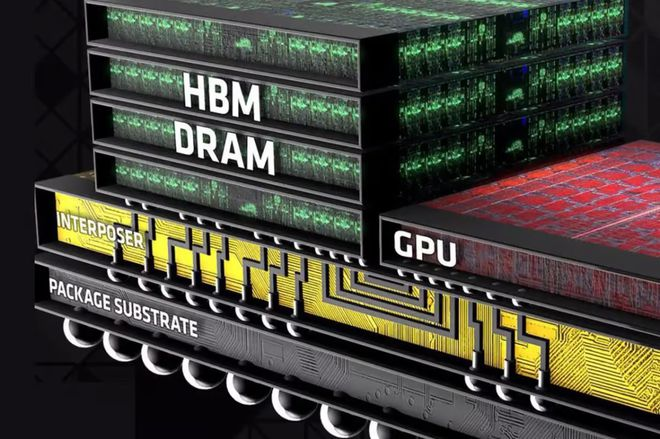
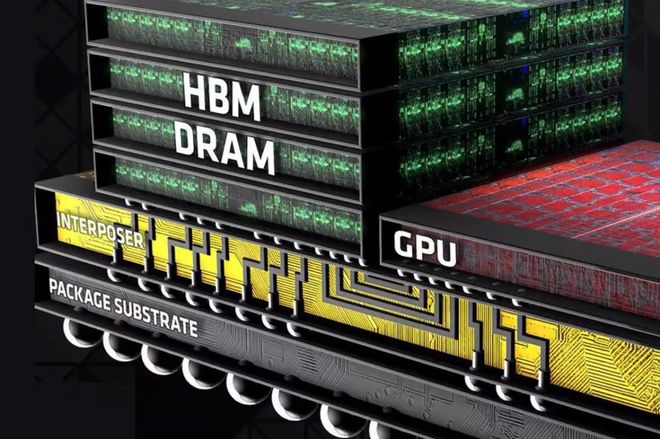
2026年9月9日,深科技公告,全资子公司沛顿科技(深圳)有限公司拟投资18.5亿元实施高端存储芯片封测产能扩充项目,这是公司年内第二次公告封测扩产。在AI算力需求爆发重塑存储封测竞争逻辑的背景下,AI基建催生HBM、服务器DRAM结构性产能缺口,下游采购由“比价采购”转向“保供优先”并签订长期供货协议。本文从事件、财务、需求链条、技术攻坚与竞争格局五个层面展开分析。
一、事件核心:沛顿科技拟投资18.5亿元扩产高端存储芯片封测
2026年9月9日,深科技第十届董事会第二十四次会议审议通过《关于子公司拟扩大高端存储芯片封测产能的议案》,全资子公司沛顿科技(深圳)有限公司拟投资18.5亿元实施高端存储芯片封测产能扩充项目;同日,董事会选举周庚申为公司第十届董事会董事长。公告显示,该项目旨在把握AI产业爆发式增长带来的先进封装发展机遇,满足战略客户需求,突破先进封装关键核心技术和现有产能瓶颈。
项目投资分为两部分。其一,拟投资12.2亿元新设全资子公司建设新厂房,经测算可承载传统封测9万片/月及2.5D先进封装1万片/月产能;资金来源中52.5%(6.4亿元)为自筹、47.5%为借款或申请银行贷款,项目税前投资回收期为12.01年。其二,拟投资6.3亿元建设2.5D/3DS先进封装研发线,建设内容包括约2600平方米厂房改造及新增约52台(套)工艺设备,建成达产后预计每月新增2.5D与3DS先进封装产能各100片;深科技表示,研发线为战略性投资,不产生直接经济效益,效益主要体现在技术研发等核心竞争力方面。两个子项目均计划于2028年12月建成。
值得注意的是,这是深科技年内第二次公告封测扩产:2026年5月26日,公司已公告深圳沛顿及控股子公司合肥沛顿存储实施总投资14.7亿元的高端存储芯片封测产能扩充项目,其中深圳项目6.4亿元、合肥项目8.3亿元。对于本次投资的定位,周庚申表示,这并非单纯扩大产能,而是依托长期积累的半导体封装、模组及高端电子制造能力,深化先进封装布局、巩固高端存储封测行业龙头地位;随着国内存储产业日趋成熟,行业竞争不是简单比拼扩产速度,而是考验企业工艺迭代、稳定交付与产业链协同的综合实力。
深科技同时在公告中提示,项目实施将进一步丰富公司产品结构、扩大生产规模、提升盈利水平,并与现有主业形成显著协同效应。
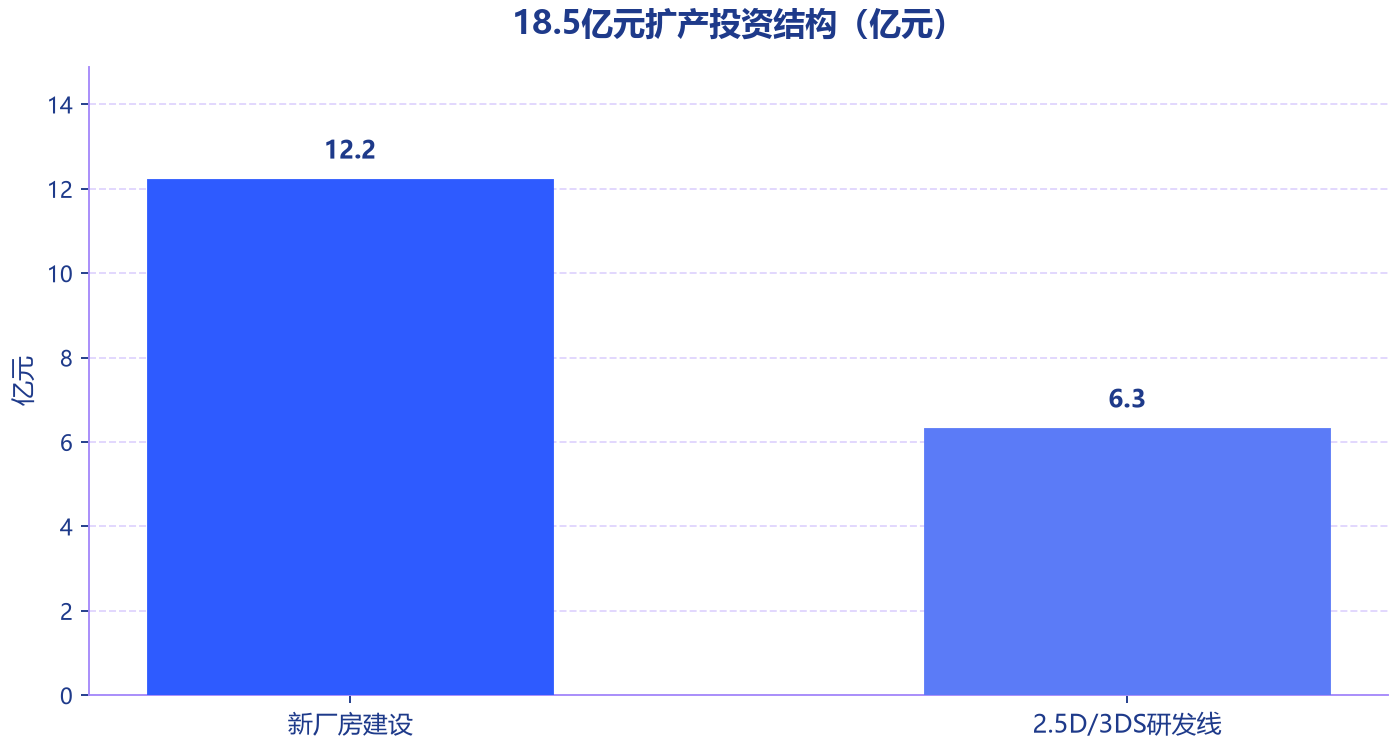
图一 18.5亿元扩产投资结构 18.5亿元扩产投资结构(亿元)
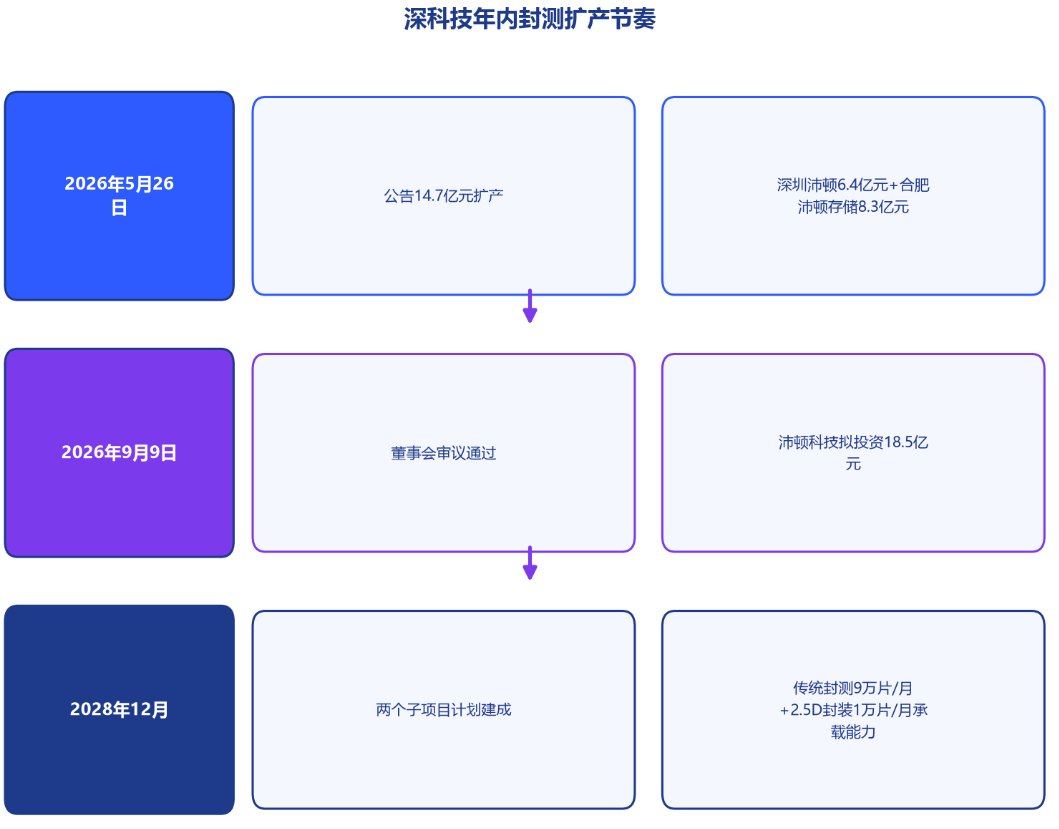
图二 年内扩产节奏 深科技年内封测扩产节奏
二、财务底座:上半年营收82.78亿元、归母净利润5.43亿元的经营盘面
财务数据显示,2026年上半年深科技实现营业收入82.78亿元,同比增长6.96%;实现归母净利润5.43亿元,同比增长20.28%。在收入结构上,高端制造业务贡献57.05%的营收,是第一大收入来源;存储半导体业务收入21.38亿元,占总营收25.83%;计量智能终端业务收入占比16.39%。
存储半导体板块是本轮扩产的主体。深科技依托深圳、合肥封测双基地,业务覆盖DRAM、NAND Flash、嵌入式存储芯片的封装测试,具备从晶圆颗粒到存储模组的一体化加工能力。公司在投资者关系活动中披露,目前合肥封测处于满产状态,并根据客户近期需求在扩产。
从投资与财务的匹配看,新厂房项目税前投资回收期12.01年、研发线不产生直接经济效益,意味着18.5亿元投入的回报主要体现在产能卡位与长期能力建设层面;公司在公告口径中亦强调项目与主业的协同效应。
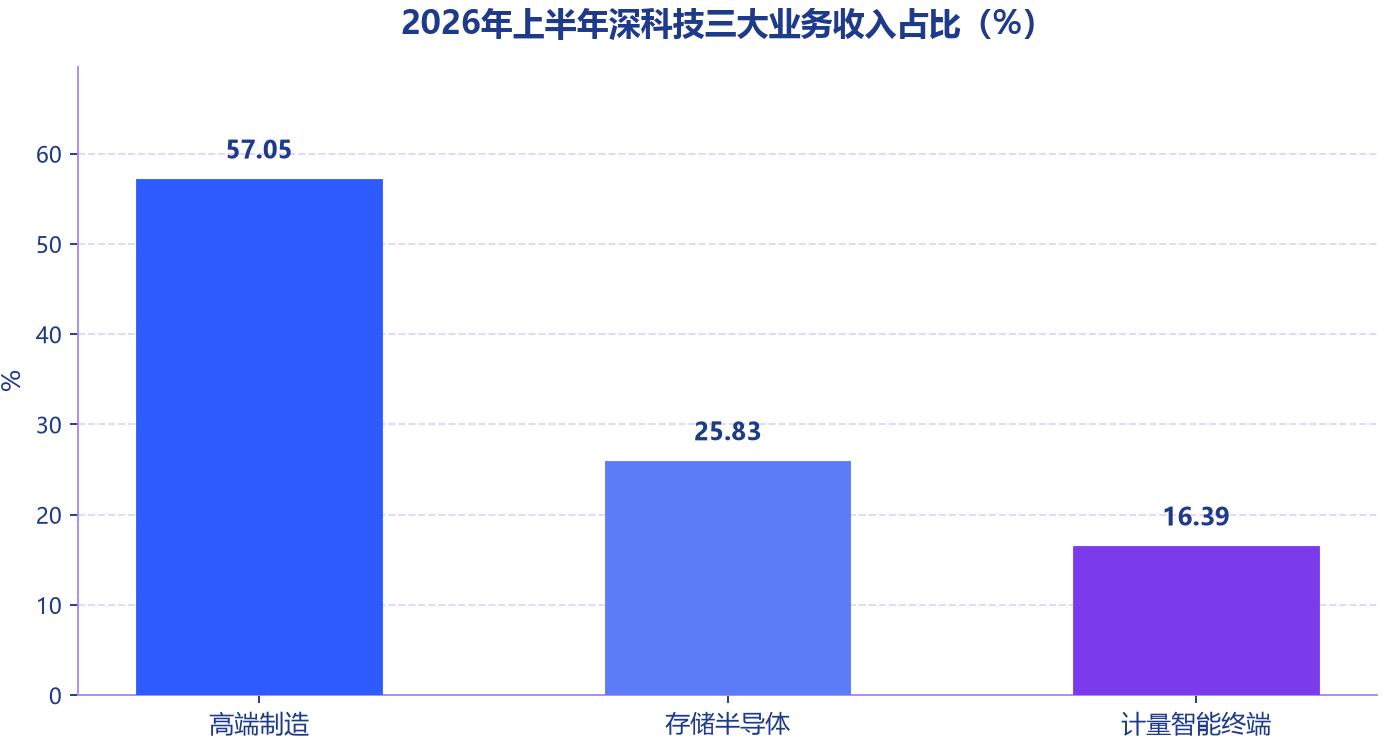
图三 2026年上半年三大业务收入占比 2026年上半年深科技三大业务收入占比(%)
三、链条传导:AI基建催生HBM与服务器DRAM结构性产能缺口
从需求总量看,存储市场正处于AI算力驱动的高景气区间。CFM闪存市场数据显示,2025年全球存储市场规模为2298亿美元,预计2026年将达到3772亿美元,同比增长64%,其中DRAM达到2692亿美元、NAND达到1080亿美元。供给端龙头企业持续将资源向HBM等高价值环节倾斜,新产能投产周期长达两年以上,进一步加剧供需缺口;深科技公告亦将当前存储行业概括为“结构性供给紧缺、量价齐升”。SEMI预计,2026—2029年全球300mm晶圆厂设备支出将持续增长,增幅分别为18%、14%、3%、11%,分别达到1330亿美元、1510亿美元、1550亿美元、1720亿美元。
HBM是本轮结构性缺口的核心品类。TrendForce(集邦咨询)估计,三大存储原厂HBM投片量占整体DRAM投片量的比例,到2025、2026、2027年底将分别约为18%、22%、30%;HBM位元供给占比分别约为8%、9%、13%。需求端,2026年HBM需求增长主要来自AI ASIC单芯片HBM容量由96/192GB升至216/288GB;2027年NVIDIA Rubin Ultra平台将把单GPU的HBM容量进一步推升至384GB。
价格信号同样印证供给紧张。TrendForce数据显示,服务器DRAM合约价在2025年下半年累计上涨64%后,2026年预计累计上涨约270%;2027年HBM合约价预估上涨70%至140%(倍数级上涨);同时,部分自2026年二季度起签订的长期供货协议(LTA)设有价格上限,可望抑制进一步涨价空间,但整体存储合约价到2027年仍将维持高位。
在此背景下,周庚申分析称,此轮周期中AI基建催生HBM、服务器DRAM等品类形成结构性产能缺口,下游采购逻辑由“比价采购”转向“保供优先”,并倾向与存储原厂签订长期供货协议(LTA),平抑了供给端的价格波动;全球存储供给格局高度集中、新厂商进入门槛极高,无序大规模扩产概率下降,行业周期波动将呈现钝化特征——“周期没有消失,但波动幅度有望降低”。
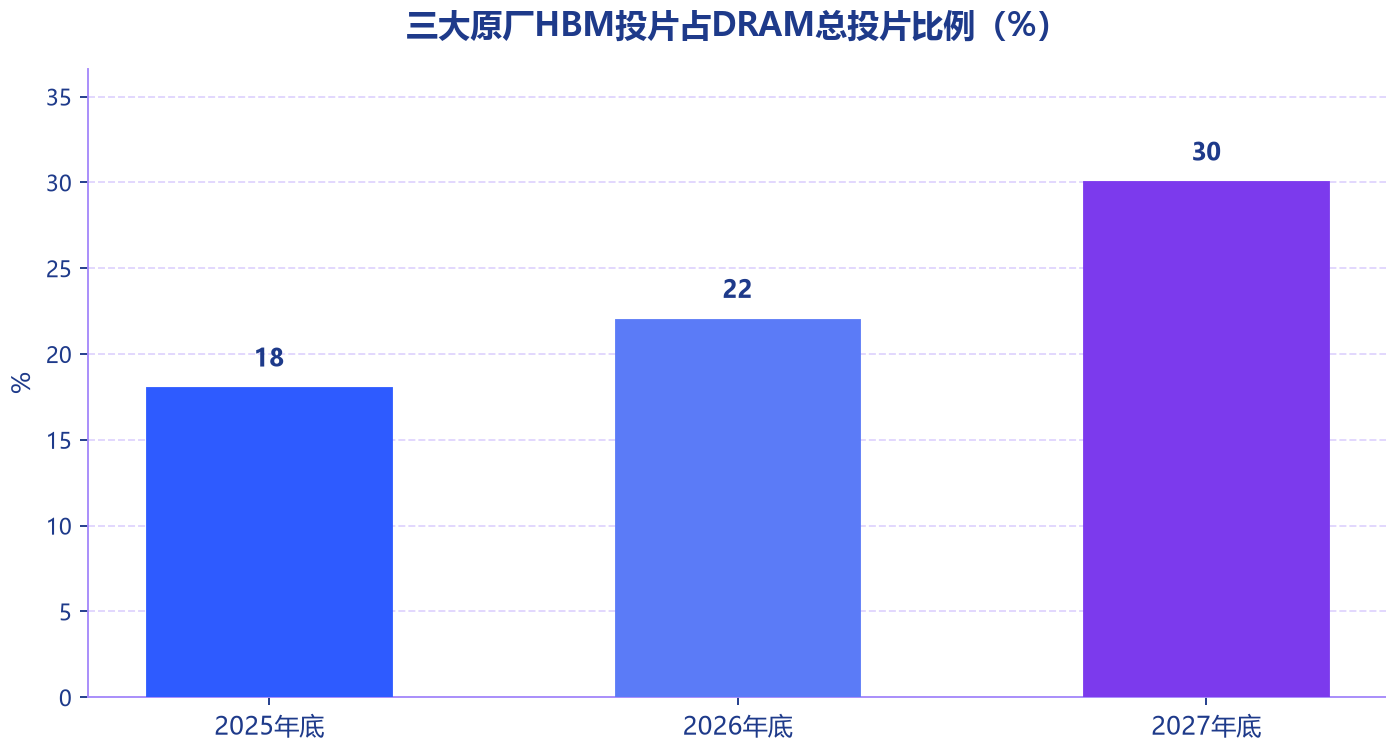
图四 TrendForce HBM投片占比预测 三大原厂HBM投片占DRAM总投片比例(%)
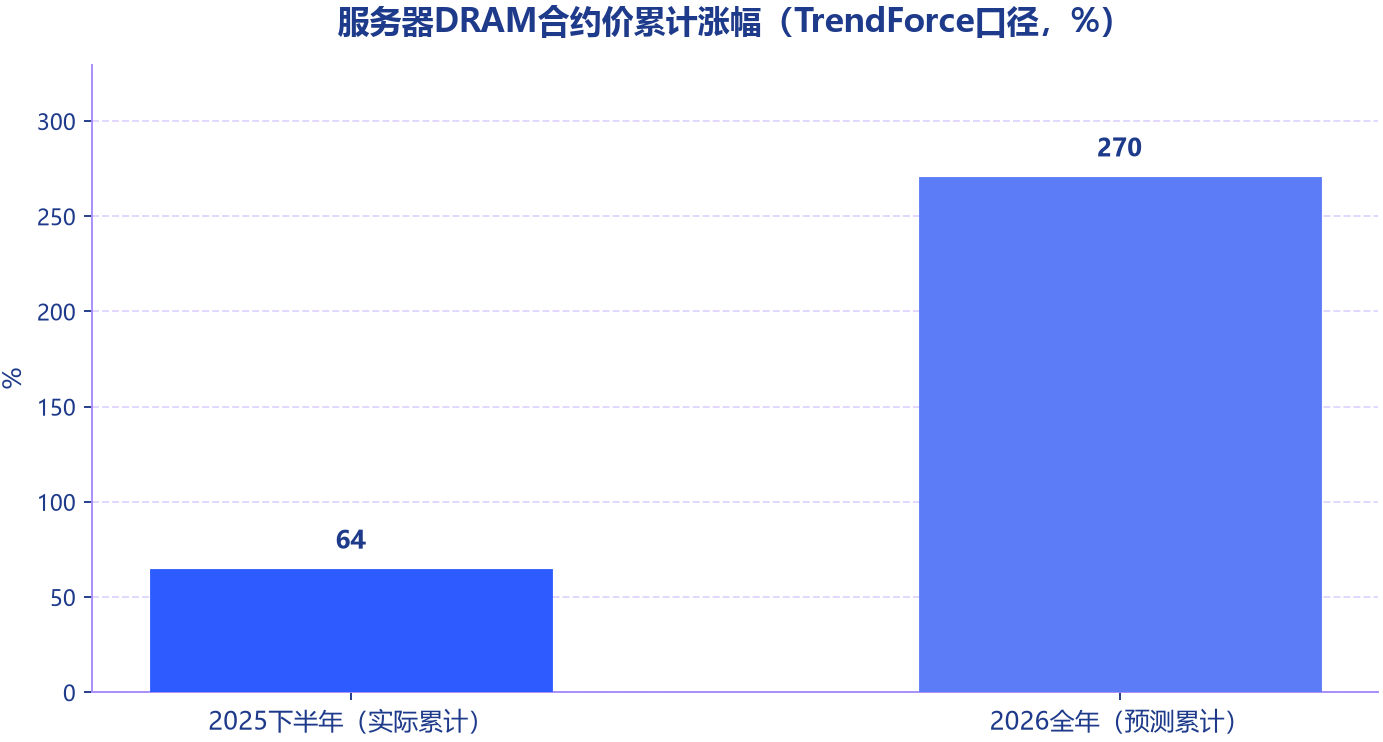
图五 服务器DRAM合约价累计涨幅 服务器DRAM合约价累计涨幅(TrendForce口径,%)
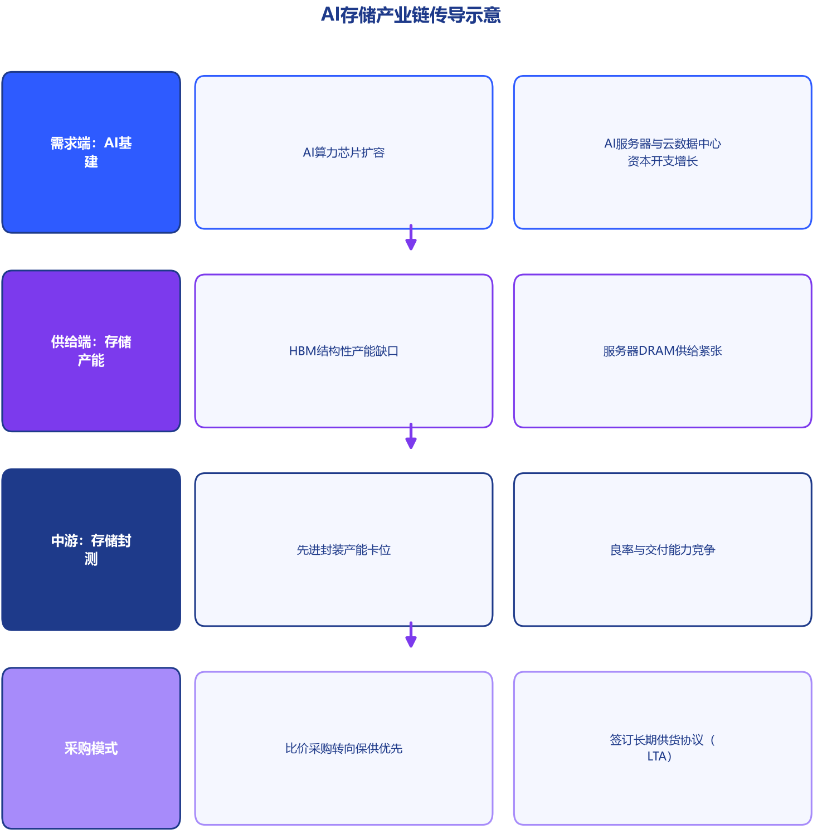
图六 AI存储产业链传导 AI存储产业链传导示意
四、技术攻坚:2.5D/3DS先进封装、多层堆叠与封装材料国产化
2.5D/3DS是芯片堆叠封装技术。周庚申解释称,先进封装涉及材料、散热、可靠性等复杂工程问题,仅靠仿真设计无法完成全部工艺攻关,须搭建研发线、购置设备做工艺验证;新项目一方面带动业务规模增长,另一方面为大规模开展2.5D/3DS先进封装、适配AI场景的复杂封装奠定基础。
从市场空间看,先进封装正处于高增长通道。Yole Group数据显示,2025年全球先进封装市场规模约531亿美元,预计2031年倍增至约1090亿美元;其中2.5D/3D高性能封装市场规模2025年约102亿美元,2026年预计达153亿美元,同比增长约50%;HBM封装市场2025年约21亿美元,2026年预计达34亿美元,同比增长约61%。
工艺层面,深科技将持续攻坚多层堆叠、超薄封装等核心工艺,推进封装材料国产化验证与导入,降低供应链风险。公司年报亦披露了《存储封装材料国产化应用问题及可靠性研究》研发项目,调查封装材料国产化发展现状、明确国产材料选用规则。在竞争壁垒上,周庚申强调,封测赛道的竞争并非简单的产能竞赛,良率、工艺、批量交付稳定性才是核心壁垒——同样做存储封装,零点几个百分点的良率差距,对客户而言就是可观的成本差异。
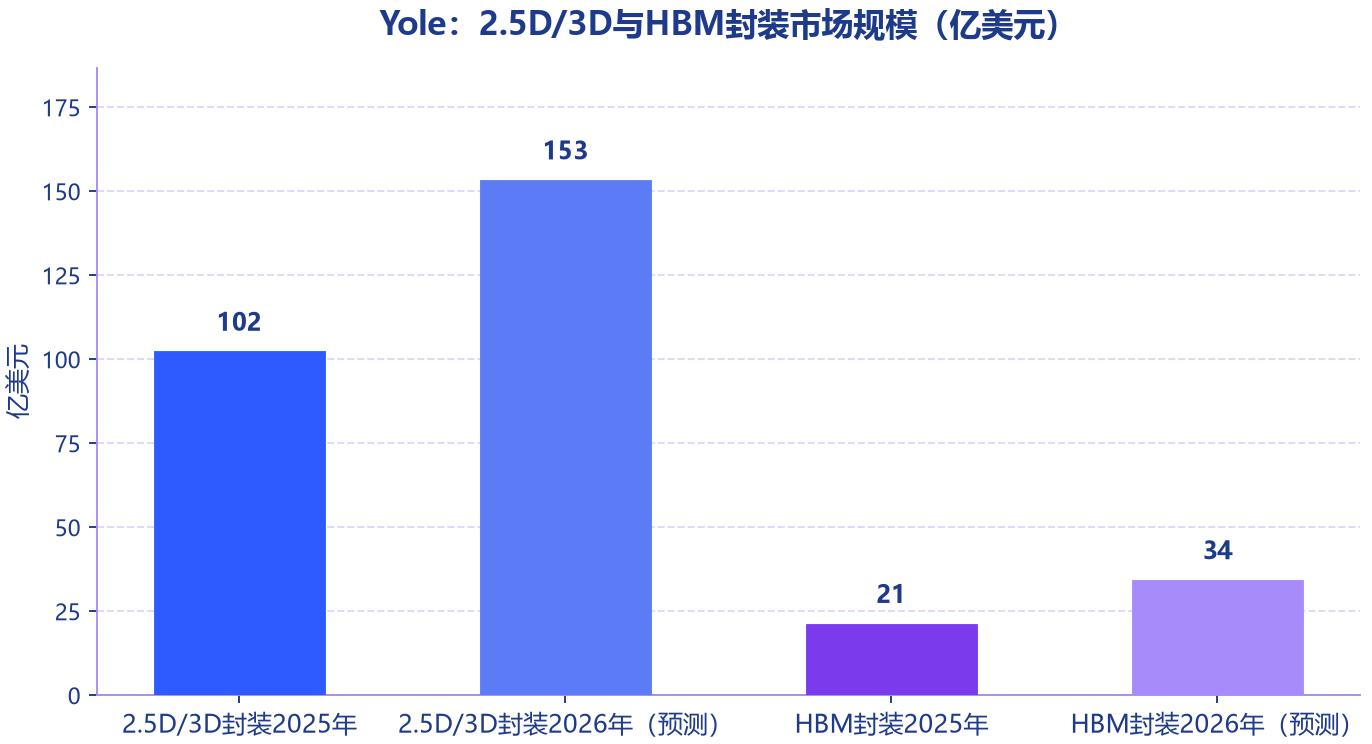
图七 Yole先进封装细分市场规模 Yole:2.5D/3D与HBM封装市场规模(亿美元)
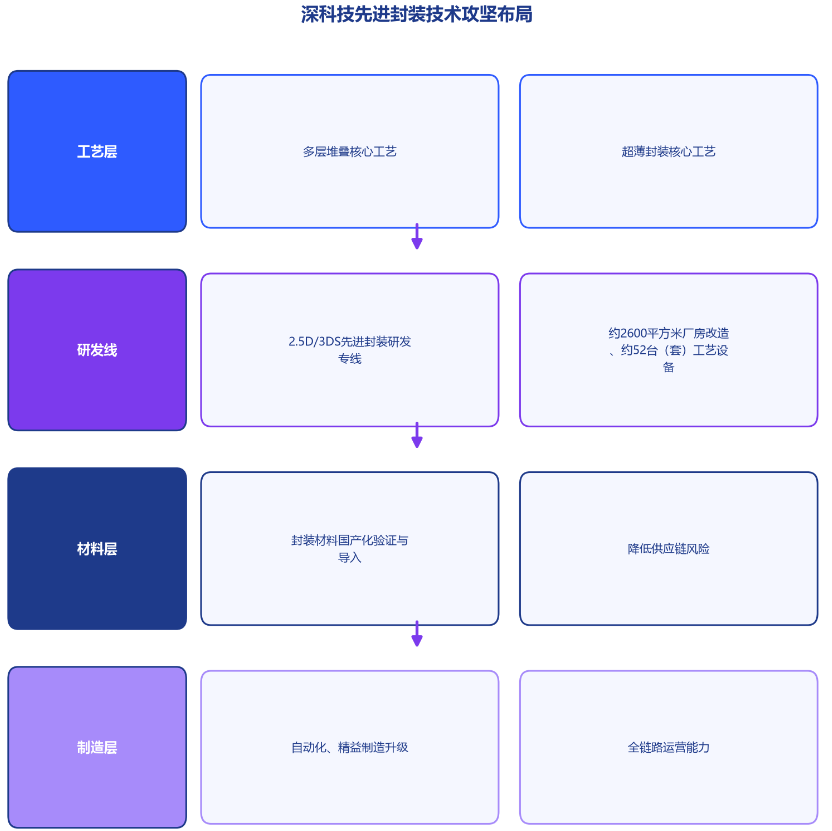
图八 深科技先进封装技术攻坚布局 深科技先进封装技术攻坚布局
五、格局与展望:竞争逻辑重塑下的周期钝化命题
深科技的扩产并非孤例。经济日报报道显示,长电科技9月3日披露定增预案,拟募集资金65亿元投向高性能计算高端先进封装平台扩产等项目,并于6月披露拟投资78亿元在上海临港建设高端先进封测工厂;通富微电、佰维存储等A股公司也在加速高端封测产能布局。长电科技、通富微电、华天科技三大龙头集体扩产,甬矽电子、盛合晶微、深科技等封测厂商已纷纷启动扩产计划,且资本开支普遍向2.5D/3D及晶圆级封装等先进工艺倾斜。
竞争逻辑层面,周庚申认为,行业内卷的本质是低端产能的同质化竞争,高端先进堆叠工艺供给依然稀缺;国内先进封测赛道资本投入逐渐增多,封测环节与存储上游高度同频。对于周期,其判断的核心成立条件在于:供给格局高度集中、新厂商进入门槛极高、LTA平抑价格波动——若上述条件成立,存储封测厂商的业绩波动幅度有望收窄。
风险方面,深科技在公告中提示:项目回报周期较长,若受到行业周期不利影响、存储市场进入下行阶段,设备稼动率将随之下滑,固定资产折旧将加大,企业盈利水平承压,进而导致项目投资回收期延长。后续观察点包括:两个子项目2028年12月建成达产进度、存储合约价与HBM议价走势(TrendForce预计2027年HBM合约价仍将倍数级上涨),以及封装材料国产化验证与导入进展。
结论
深科技18.5亿元扩产高端存储芯片封测,是AI存储景气周期中的一次产能卡位与能力投资:12.2亿元新厂房直接扩充产能承载,6.3亿元2.5D/3DS研发线瞄准先进封装技术纵深。在AI基建催生HBM、服务器DRAM结构性产能缺口、下游转向保供优先并签订LTA的产业环境下,公司以“产能+工艺+材料国产化”三线并进应对竞争逻辑的重塑。周期钝化判断能否兑现,仍需观察存储价格走势、2028年项目建成达产进度与高端产能的实际订单匹配情况。