格罗方德与台积电签署20亿美元协议,2028年上半年在纽约量产CoWoS硅中介层;Amkor亚利桑那厂2028年初投产,台积电自建先进封装厂有望较2029年的原计划提前。美国晶圆、中介层、封装三环节首度拼合完整,良率爬坡、供应链磨合与成本抬升仍是2028年这场大考的变量。
核心观点
1、时间表合流是这轮消息真正的信息量所在。 格罗方德的硅中介层、Amkor的后段封装、台积电亚利桑那的晶圆产能,三条线在2028年前后撞进同一个时间窗,美国在地CoWoS供应链第一次具备了闭环的可能性。
2、硅中介层重新定义了“先进”的门槛。 这道最紧缺的工序用的是65nm成熟制程,拼的是高密度布线、信号完整性和供电质量,而非晶体管微缩。格罗方德退出7nm以下竞赛多年,仍然拿到了AI供应链的入场券。
3、提前试产有了想象空间,但尚未坐实。 供应链先于台积电自建封装厂备妥,为提前验证和整合创造了条件,不过自建厂能否在2028年上半年运转,台积电官方并没有给出确认。
4、大考的考题早就写好了:良率、磨合、成本。 跨厂分工的CoWoS,成品价格可能远高于台积电自产;良率爬坡需要代工与封测两端通力合作;而美国先进封装厂的造价,本就是传统封测厂的十几倍。
二十亿美元,买的是时间确定性
按照协议,格罗方德将扩充纽约州Malta厂产能,替台积电制造硅中介层,协议初始期限五年,并支持深沟槽电容(DTC)整合技术,预计2028年上半年开始量产爬坡,成为台积电CoWoS在美国的重要供应源。格罗方德官方的表述是,为台积电CoWoS先进封装生态系统“建立位于美国的硅中介层供应链”。
20亿美元对晶圆厂扩建来说并不算一笔巨款,但它的意义在于确定性。台积电前董事长刘德音早在2023年就点破过AI芯片短缺的本质:“现在AI芯片短缺,缺的不是芯片,而是缺CoWoS封装产能。”Counterpoint Research的最新判断是,CoWoS供应短缺率今年约20%,明年收窄到10%,但短缺本身仍将持续。在这样的背景下,把硅中介层这道最紧缺的工序复制到美国,买下的其实是2028年之后美国产能爬坡的时间。
硅中介层的门槛,不在制程在布线
半导体业者指出,硅中介层并不需要2nm、3nm这样的最先进逻辑制程。格罗方德既有硅中介层平台采用65nm技术,即便已退出7nm以下先进逻辑制程竞赛,仍能切入AI芯片供应链,因为硅中介层的工作是连接GPU、AI ASIC与高频宽存储HBM,重点在高密度布线、信号完整性及电源供应,而非电晶体微缩。
行业研究报告把这件事讲得更透:CoWoS从2011年第一代775平方毫米的硅中介层起步,到第六代已做到3400平方毫米、搭载12颗HBM;而在12英寸晶圆上,58毫米见方的中介层最多只能切出9片,晶圆边缘全部是缺陷。中介层越大越贵、越缺,才是产能问题的根源。CoWoS的价格是传统封装的两倍,盖一座先进封装厂的造价至少是传统封测厂的十几倍,这也解释了为什么台积电宁愿把工序拆给盟友,也不愿把所有产能都扛在自己肩上——产业界早就有把CoWoS拆成“Co”与“WoS”两段、由不同厂商分工完成的方案,但分工制造的成品价格可能远高于台积电自产。
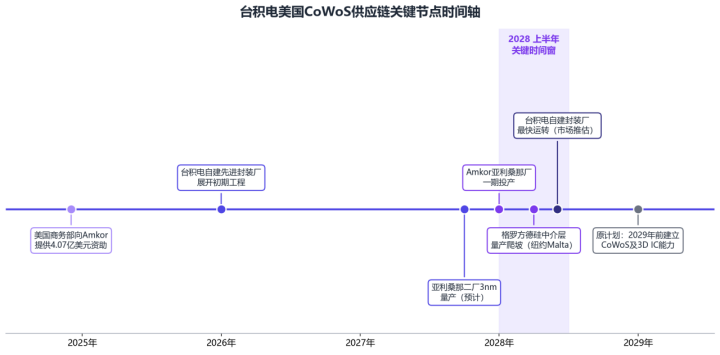
时间轴上,2028年上半年是最密集的节点:格罗方德的中介层、Amkor的封装产能与台积电自建封装厂的可能运转时点全部压在同一窗口,这也是“2028大考”的由来。
四方拼图的咬合点
美国在地CoWoS的拼图由四块组成,缺一不可。
晶圆这一块已经就位:台积电亚利桑那第一厂4nm已经量产,第二厂3nm预计2027年下半年量产。中介层这一块刚刚落地:格罗方德2028年上半年开始供应。后段封装这一块在加速:Amkor亚利桑那封装园区9月宣布第二期扩建,总投资提高至120亿美元,一期预计2028年初投产;美国商务部早在2024年12月就依据《芯片与科学法案》向该项目建设提供4.07亿美元直接资助;台积电与Amkor此前已签署为期10年的先进封装合作协定,未来部分CoWoS工序将委由Amkor进行,台积电自建的AP1厂则聚焦SoIC等更前段的3D堆叠工艺。第四块拼图,是台积电自己在亚利桑那规划的两座先进封装厂:首座今年初已展开初期工程,原订2029年前建立CoWoS及3D IC封装能力。
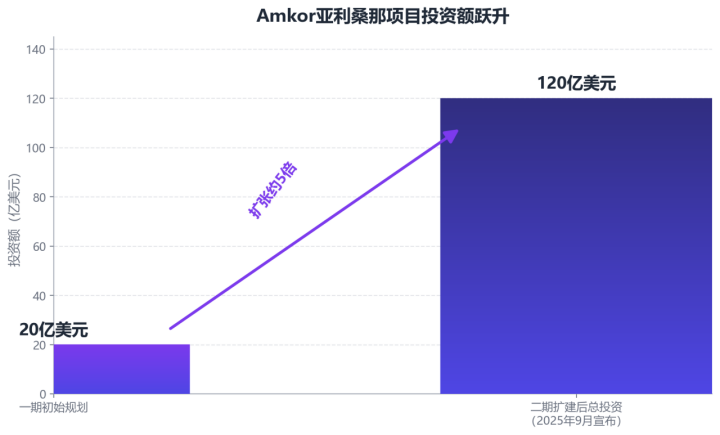
两年多的时间里,Amkor亚利桑那项目的盘子从约20亿美元扩大到120亿美元,扩张了五倍,封测环节在美国版图中的分量已经完全不同。
这四块拼图的时点之所以值得当真,是因为它们背后站着同一个需求:Counterpoint预计,未来五年将有超过1.3亿颗GPU和AI ASIC以先进封装形式出货,带来约2万亿美元的计算营收;Yole估计,全球先进封装市场规模将从2024年的460亿美元增长至2030年的800亿美元。台积电自己的封装路线图也在加码:CoWoS正从5.5倍光罩尺寸迈向2028年的14倍,可整合约10个大型运算芯粒和20个HBM堆叠,2029年还要推出40倍光罩尺寸的SoW-X晶圆级系统。
从2029到2028,提前试产的想象空间
台积电原订的时间表是2029年前在亚利桑那建立CoWoS及3D IC封装能力。现在供应链两端——中介层和后段封装——都赶在2028年上半年前后就位,比自建厂的原计划提前了约一年。业界因此认为,台积电有机会提前进行封装流程验证与供应链整合。
这种提前是有逻辑的。CoWoS从来不是一座工厂能独立完成的工序,硅中介层、晶圆制造、后段封装三段工艺的衔接,恰恰需要提前磨合。供应链先于自建厂备妥,意味着台积电可以先在协作产线上跑通流程,把工艺窗口和良率基线建立起来,自建厂投产时直接接入成熟的协作体系。何况CoWoS的供需缺口仍然很大:台积电月产能计划从2026年初的20万片爬到2027年底的80万片,而机构按英伟达、AMD、谷歌的订单测算,2027年全球CoWoS需求将达120万片/月,缺口约40万片——美国每提前一个季度开出产能,都是真金白银的订单。
但提前试产目前仍是市场推估,自建厂能否于2028年上半年运转,仍有待台积电官方确认。
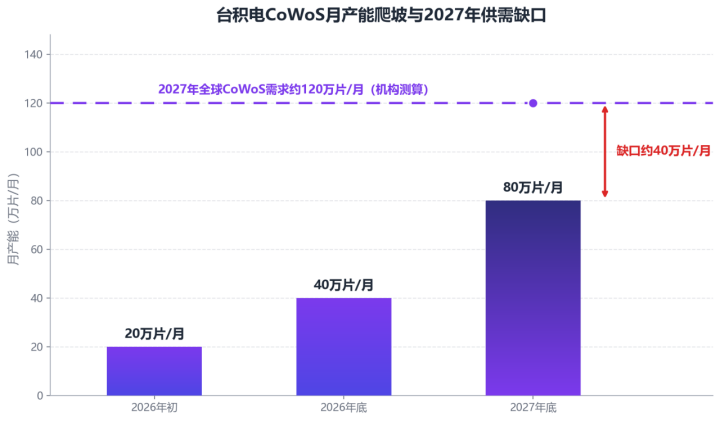
产能曲线与需求曲线之间的缺口要到2028年底之后才有望收窄,这为美国新产能留出了足够的消化空间,也让“提前”二字有了商业上的必要性。
大考的三道题
首先是良率。CoWoS涉及大量工艺诀窍,产业链分工背景下,良率提升需要代工与封测两端通力合作。硅中介层从格罗方德的纽约厂流向亚利桑那,跨厂、跨州的物流与品控衔接,都要从零建立。
供应链磨合是另一道题。AI芯片的CoWoS封装需要GPU、HBM、中介层在同一时间窗汇聚,而HBM目前仍主要产自亚洲,缩短跨国运送时间、降低对中国台湾封装产能的依赖,正是美国在地化的目标之一。三段工艺分处多地,任何一环延误都会放大为整条链的延误。
成本则是最现实的约束。分工制造的CoWoS成品价格可能远高于台积电自产;CoWoS本身的价格已是传统封装的两倍;美国建厂的人力与运营成本又高于中国台湾。当短缺缓解、定价权回落,这部分成本溢价能否被客户消化,是2028年之后才会揭晓的答案。
真正的里程碑在2028年夏天
对台积电来说,2028年上半年能否顺利串起晶圆、硅中介层与CoWoS封装,是美国布局的下一个重要里程碑。它检验的不只是时间表,更是一种能力:AI芯片的制造能否在美国本土完成闭环。
不过也应当看到,中国台湾仍将是台积电核心研发和主力生产基地,亚利桑那厂短期内不可能自给自足。美国拼图拼得再快,也只是在全球版图上多放了一个支点。2028年这场大考的真正悬念在于:当产能从“缺”走向“够”,美国在地CoWoS能否在成本与良率上证明自己,而不只是一个地缘政治的答案。