当AI算力需求沿半导体产业链向上游装备传导,封装环节价值量最高的键合设备正成为产业竞逐的焦点。当前,键合设备市场长期由海外厂商主导,高端国产化率不足5%,国产替代有望在3-5年内放量。
键合设备是实现芯片间及芯片与基板互连的封装核心装备,涵盖引线键合、固晶、TCB与混合键合等品类。SEMI预计2026年全球封装设备市场规模约67亿美元;而作为全球封装产能最集中的区域,中国2024年半导体设备销售额达496亿美元、连续五年居全球第一,是键合设备需求的主要来源地。
近日,集微咨询正式发布《2026年半导体键合设备行业研究报告》。报告共设行业概况、产业链分析、未来展望、重点公司及风险提示五大章节,系统梳理键合设备的技术路线、市场格局与国产化进程。
以下是《报告》内容精选:
技术演进:四代工艺并存,混合键合通向三维集成终局
当前键合设备行业呈“四代技术并存、梯次演进”格局:引线键合与固晶工艺成熟稳定,TCB进入规模放量期,混合键合加速导入。互连密度的指数级提升是代际跃迁的核心标志——从引线键合的每平方毫米5-10个I/O,提升至TCB的156-625个,混合键合更达1万-100万个;单位数据传输能耗从10pJ/bit降至0.05pJ/bit以下,这是AI芯片与高堆叠存储转向先进键合工艺的根本原因。
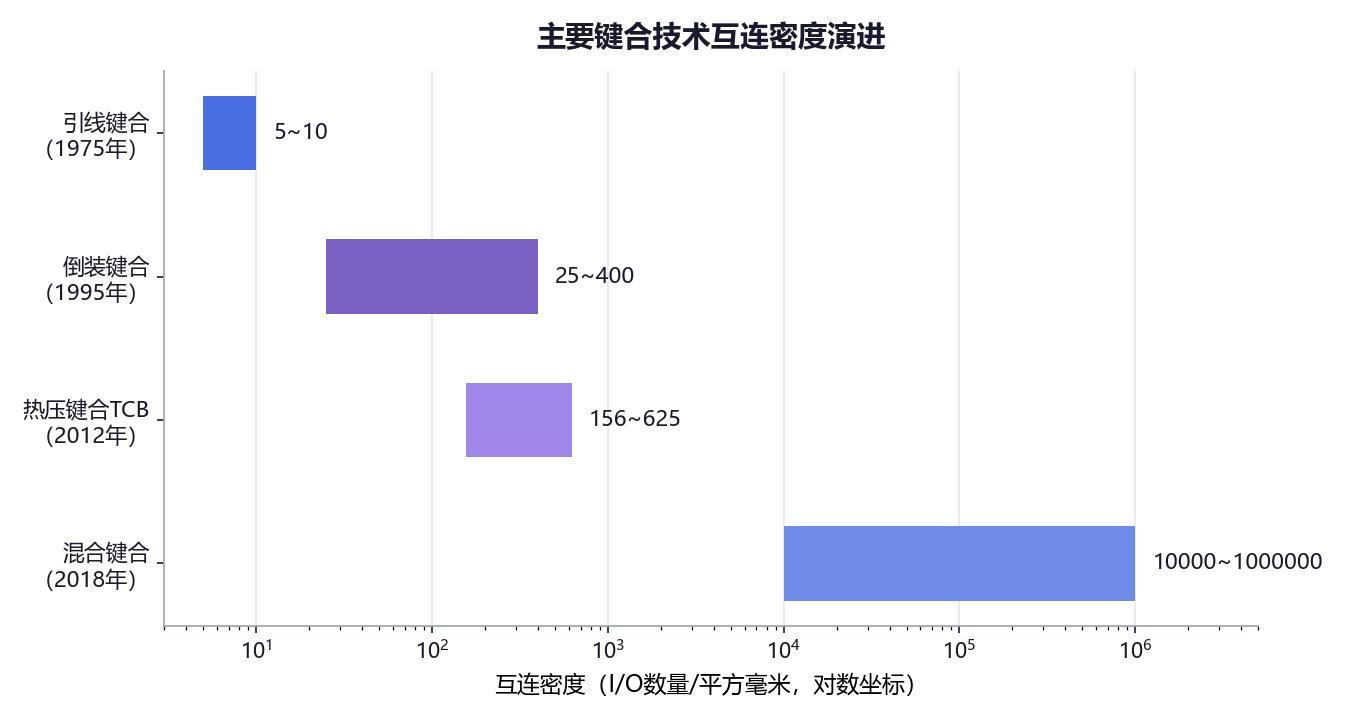
图1 主要键合技术互连密度演进(资料来源:东吴证券、集微咨询)
市场规模:AI驱动上行周期,先进封装是最强引擎
SEMI统计,全球半导体设备销售额从2023年的1063亿美元增至2025年的约1330亿美元,预计2026年达1659亿美元,2028年升至2295亿美元的历史新高。先进封装是核心增长极:Yole统计2024年全球先进封装市场约460亿美元,预计2030年增至794亿美元;AI服务器带动的HBM与CoWoS封装键合设备市场,已从2023年的约78亿元增至2025年的约156亿元。
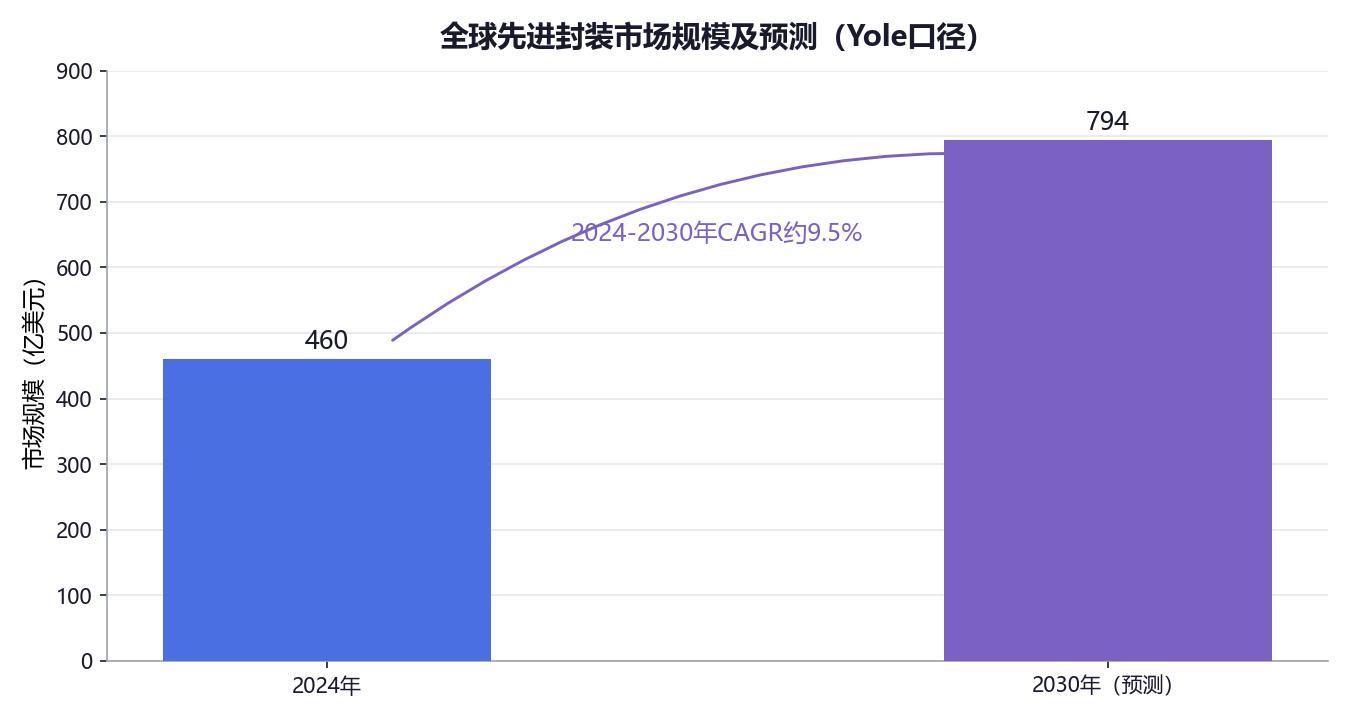
图2 全球先进封装市场规模及预测(资料来源:Yole、集微咨询)
需求引擎:HBM扩产引爆TCB与混合键合订单
SEMI预计2026年全球HBM市场规模约546亿美元,同比增长58%,占DRAM市场近四成。工艺路线上,HBM4世代以TCB为主,HBM5三大原厂已确定采用混合键合。存储原厂扩产正直接转化为设备订单:SK海力士2025年拟采购60-80台TCB设备;台积电CoWoS产能2025年约7万片/月,预计2026年底提升至13-14万片/月,供需缺口仍约20%。
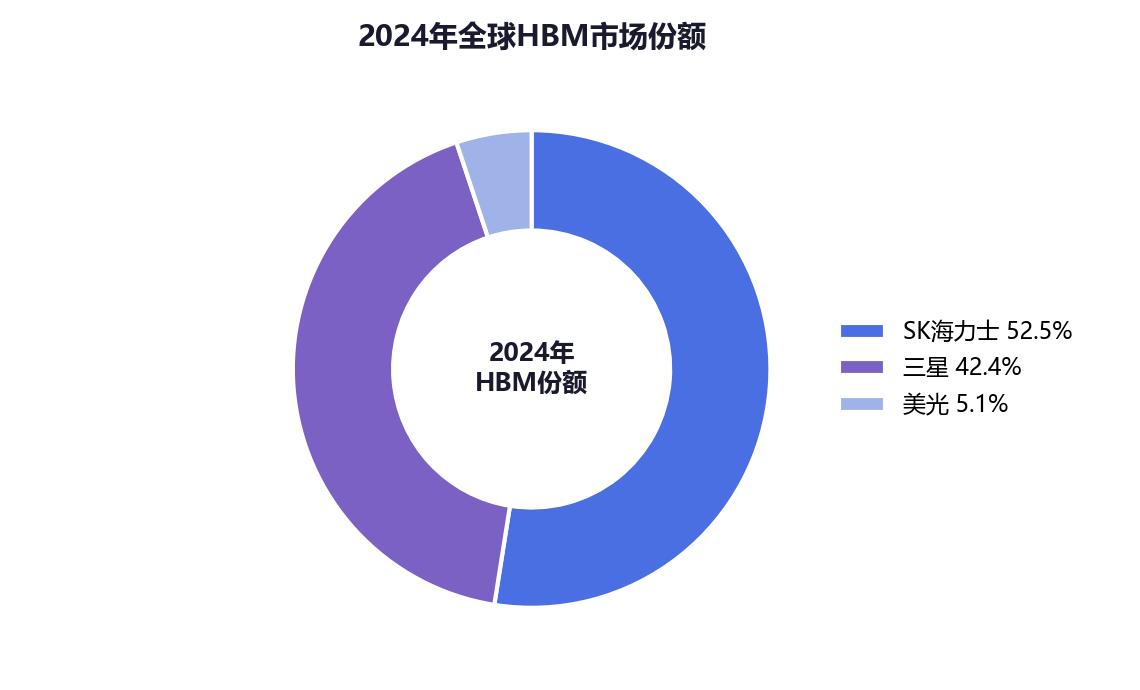
图3 2024年全球HBM市场份额(资料来源:TrendForce、集微咨询)
竞争格局:细分环节寡头垄断,高端市场海外主导
键合设备各细分环节均呈寡头垄断:引线键合机领域K&S与ASMPT合计份额约80%;混合键合设备Besi市占率约70%,累计订单超100套;TCB环节海外厂商CR约88%,韩美半导体供应全球约90%的12层HBM3E用TC Bonder。结构上,Yole预计2030年TCB设备规模达9.36亿美元、混合键合设备约3.97亿美元,是后道市场增速最高的板块。
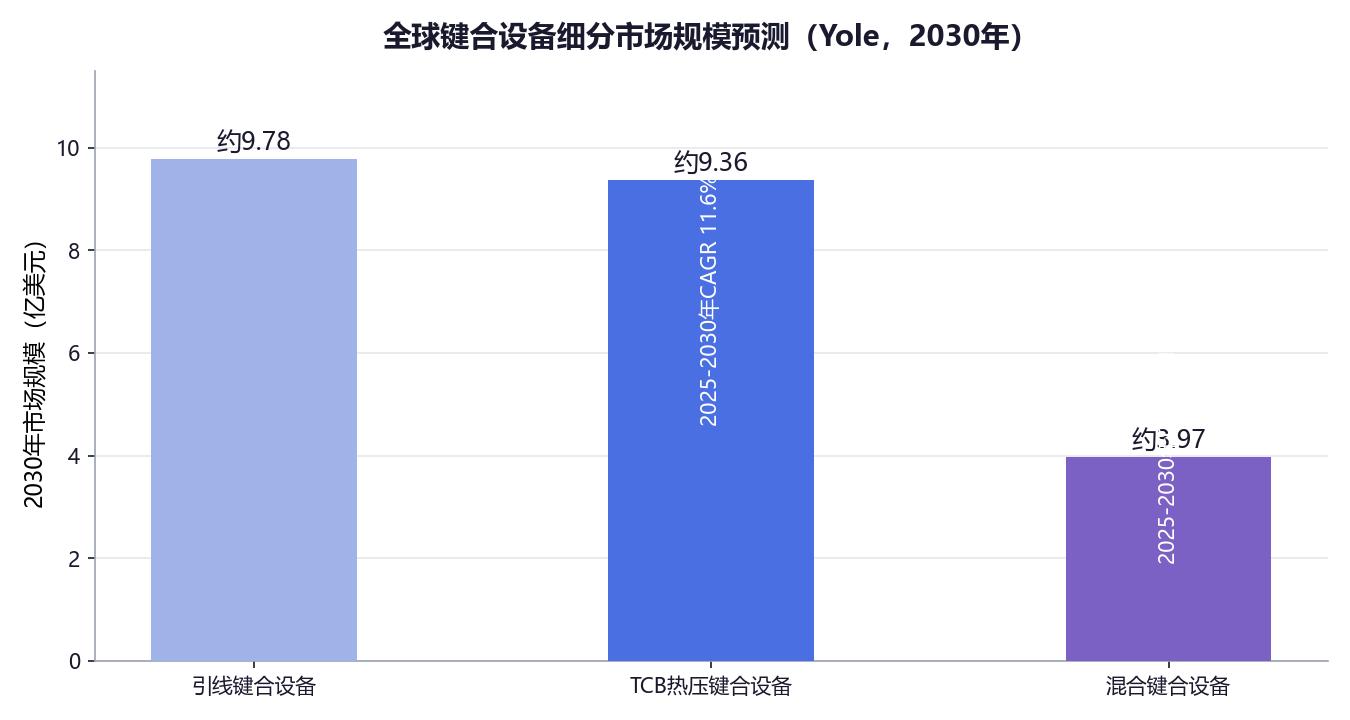
图4 全球键合设备细分市场规模预测(资料来源:Yole、集微咨询)
国产替代:分层突破,2026-2027年迎关键验证期
国产厂商沿“LED—功率—IC—先进封装”路径梯次切入:LED固晶机国产化率已超90%,引线键合机约70%;拓荆科技Dione 300为国产首台应用于量产的W2W混合键合设备,迈为股份对准精度达±100纳米并批量交付12英寸设备,芯源微临时键合设备打破海外垄断。报告预计,2026-2027年是国产TCB与混合键合从样机走向批量的关键验证期,收入弹性将在2027年后集中体现。
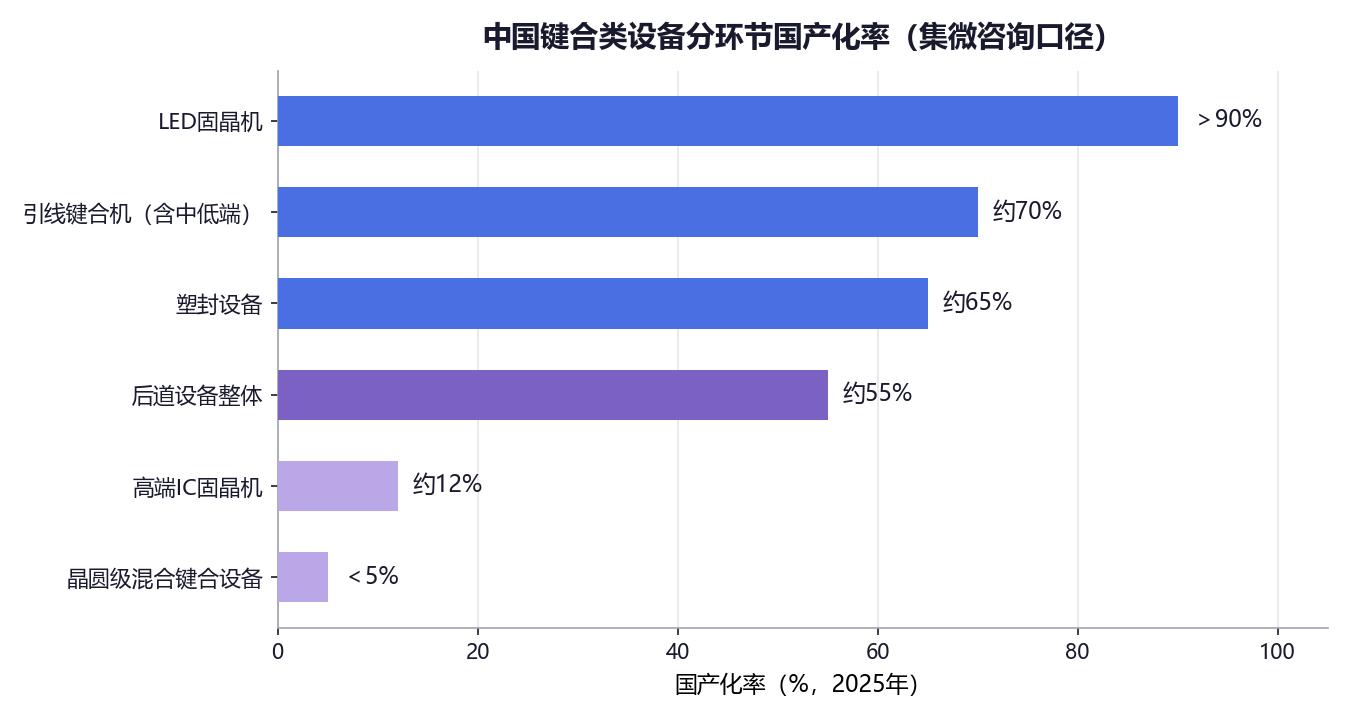
图5 中国键合类设备分环节国产化率(资料来源:集微咨询)
中国既是全球最大的半导体设备市场,也是先进封装与存储产能扩张最快的区域之一。本土HBM产线从零起步、2.5D产能快速扩张与存量市场进口替代多重需求共振,键合设备的国产替代正站在从验证走向放量的临界点。
目前,《2026年半导体键合设备行业研究报告》已在爱集微官网与APP正式上线,欢迎登录爱集微官网或集微APP,在首页点击“集微报告”栏目,即可进行订购。