一纸尚未敲定、条款未披露的采购意向,正在改写AI算力供应的谈判结构。
据The Information 10月27日(美东)报道,OpenAI计划采购谷歌AI芯片(TPU),财务条款、数量与地点等细节均未披露;路透社同期转引该报道称,谷歌未在常规工作时间外回应置评请求,OpenAI则拒绝置评。若协议最终敲定,将是谷歌TPU外销业务的重大突破。这家长期位居英伟达GPU最大买家之列的公司,自2025年6月经Google Cloud租用TPU运行ChatGPT之后,正把与竞争对手谷歌的算力关系从"租用"推向"采购"层级。一笔尚未落定的意向,何以牵动英伟达、谷歌、微软三方的算力棋局,是本篇观察的核心问题。
一、导语:The Information独家报道的核心事实与信息边界
本次事件的事实骨架并不复杂,但信息边界必须先行厘清。The Information于10月27日(周二)报道,援引一位知情人士的说法称,OpenAI计划采购谷歌AI芯片,即张量处理器(TPU)。路透社当天以通稿形式转引了这一报道,并补充了三点边界信息:其一,该计划若落地,将加深OpenAI与Alphabet旗下谷歌这两家在AI产品与搜索领域直接竞争的公司之间的关系;其二,报道未披露财务条款或其他细节;其三,谷歌未在常规工作时间之外回应路透社的置评请求,OpenAI则拒绝置评。换言之,截至目前,这是一起仅有匿名信源支撑、未经任何一方官方确认的采购意向,而非已签署的协议。
尽管如此,市场对该报道的反应逻辑是清晰的。The Information的报道与路透转引均指出,OpenAI是英伟达GPU最大的买家之一,其GPU用于AI模型训练与推理计算;而谷歌TPU作为英伟达市场主导型AI芯片的替代方案,正获得越来越多寻求更低成本、更适配AI模型运行的企业的青睐。Alphabet将于本周三(10月29日)美股盘后公布季度财报,投资者正在寻找其巨额AI投入持续推动云业务增长的证据,此时传出最大AI应用开发商拟采购自家芯片,对谷歌芯片业务的信号意义不言自明。
二、关系升级:从2025年6月租用TPU到采购级供应
OpenAI与谷歌TPU的关系并非始于本次报道。2025年6月27日,路透社率先报道,OpenAI已开始租用谷歌TPU,为ChatGPT及其他产品提供算力支持。这是OpenAI首次实质性大规模使用非英伟达芯片,被外界解读为其摆脱对投资方微软数据中心依赖、降低推理成本的转向。当时的报道同时指出一个重要限制:谷歌并未向OpenAI出租其最强大的TPU版本,最先进的TPU仍保留给内部AI团队使用。
从2025年6月的"租用算力",到2025年7月OpenAI公开表示"正对谷歌TPU进行早期测试、暂无大规模部署计划",再到2026年10月的"计划采购芯片",双方关系的密度在16个月里完成了三级跳。值得注意的是,OpenAI正在招募负责将其模型在TPU上进行适配与优化的工程师——模型层的适配投入,通常是采购级合作的先行指标;谷歌TPU亦曾在OpenAI创业早期发挥重要作用,此后OpenAI转向英伟达算力,并陆续接入AMD、Cerebras、AWS等供应商的芯片。
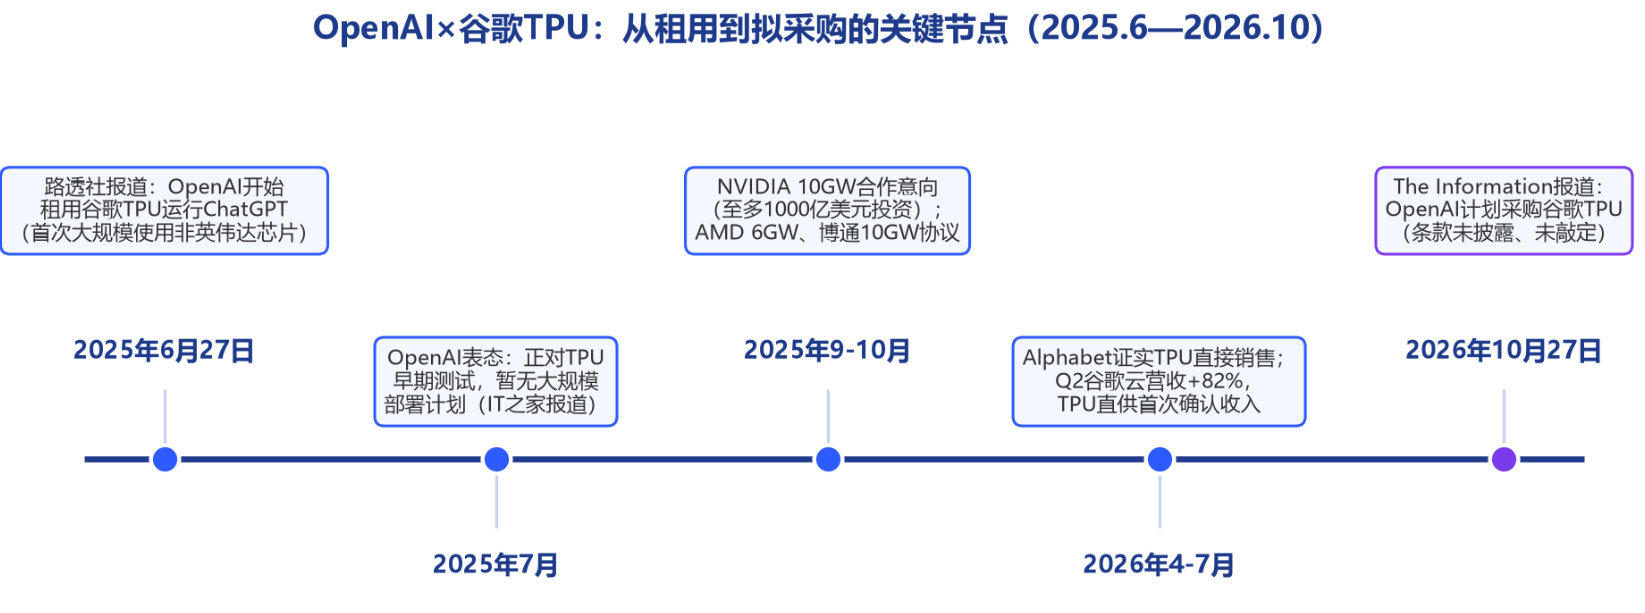
图1 OpenAI与谷歌TPU关系升级及多源算力布局关键节点(2025年6月—2026年10月)
租用与采购的量级差异是理解本次报道的关键。租用TPU是云服务消费,按使用量计费,OpenAI可以随时调节规模,谷歌保留硬件所有权与调度权;而采购芯片意味着OpenAI将TPU作为自有资产部署在自己的数据中心,资本开支归属、供应排期、软件栈适配均由买方主导。这一跨越一旦落地,OpenAI将同时具备英伟达GPU、AMD GPU、自研Jalapeño加速器与谷歌TPU四条异构算力路线,供应弹性的量级与今天不可同日而语。
三、谷歌侧意义:TPU从自用到外销的层级跨越
要评估"重大突破"成色几何,需要回到谷歌TPU的商业模式演进史。公开信息显示,谷歌TPU研发始于约2013年,2015年前后首次在内部部署,2017年起经Google Cloud向云客户提供服务;2025年11月起,面向AI推理优化的第七代TPU Ironwood进入商用阶段,并已外供Anthropic等客户。此后十余年,TPU的外部触达始终停留在"云端租用"层级:客户买的是算力服务,不是芯片。客户名单则日渐星光——路透社2025年6月报道显示,苹果、Anthropic、Safe Superintelligence等公司均租用谷歌TPU。
转折发生在2026年。Alphabet在4月29日的一季度财报会上证实,公司已开始向部分客户直接销售TPU芯片,交付至客户自有数据中心,而不再局限于云端租用;二季度财报进一步确认,当季为TPU系统首次向客户自有数据中心交付并确认收入的季度,首席财务官阿纳特·阿什肯纳齐同时明确,二季度仅确认了"相对较小部分",大部分收入将在2027年确认。路透社10月27日通稿中"谷歌今年开始向部分客户直接销售TPU"的表述,与上述财报信息完全对应。就在直接销售起步的第一年,如果最大AI应用开发商OpenAI成为采购方,谷歌芯片业务将从"云服务的附带能力"正式升格为独立的产品线,这正是"重大突破"判断的产业依据。
谷歌侧的商业动能已有硬数据支撑。Alphabet 2026年二季度财报显示:公司营收1198亿美元,同比增长24%;谷歌云营收248亿美元,同比大增82%,创历史最快纪录;云业务积压订单(backlog)达5140亿美元;当季资本开支449亿美元,全年资本开支指引上调至1950亿-2050亿美元。TrendForce集邦咨询亦在2026年1月的报告中指出,谷歌对自研ASIC的投资力度明显强于多数云服务商,将成ASIC市场领头羊。Anthropic与谷歌的合作规模达到至多100万颗TPU、部署超1吉瓦算力集群,并在2026年扩展至至多5吉瓦。OpenAI若入列,将是TPU直销客户名单中分量最重的一块拼图。
四、英伟达侧影响:最重要客户与数百亿美元投资的再平衡
OpenAI对英伟达的意义无须赘述:路透社在本次通稿与2025年6月的报道中均明确,OpenAI是英伟达GPU最大的买家之一,既用GPU训练模型,也用其承担推理负载。英伟达对OpenAI的投入同样公开可查:2025年9月22日,英伟达与OpenAI宣布战略合作意向书,OpenAI将部署至少10吉瓦英伟达系统(对应数百万颗GPU),英伟达则计划随每一吉瓦部署进度分阶段向OpenAI投资至多1000亿美元,首个吉瓦级系统定于2026年下半年以Vera Rubin平台上线。
这里需要作一处事实校准:用户提供的部分报道将英伟达的投资表述为"已投资数百亿美元",但英伟达官方公告的口径是"拟随部署分阶段投资至多1000亿美元"——即意向与按里程碑解锁的安排,而非一次性到账的既成投资;路透社后续报道称,该投资安排的谈判曾延宕数月。
黄仁勋团队对TPU阵营崛起的态度耐人寻味。在OpenAI租用TPU的消息公开后不久,黄仁勋即与OpenAI达成上述千亿美元级投资初步协议,此前英伟达亦向Anthropic投资数十亿美元并换取其继续采用英伟达GPU的承诺——"投资绑定最大客户"成为英伟达应对ASIC替代趋势的标准动作。但绑定并非铁幕:路透社援引知情人士报道称,OpenAI对英伟达芯片并非全然满意,已接触AMD等替代供应商。本次OpenAI拟采购谷歌TPU,正是这一多源化策略的延续:对英伟达而言,最重量级客户在GPU之外每多一条算力路线,其订单的独占成色就淡一分;TrendForce数据显示,英伟达在AI服务器处理器市场的份额预计将从2025年的69.6%降至2026年的64%(预测值,经台媒转引),方向与这一趋势一致。
需要保持克制的是边际与节奏。其一,英伟达CUDA生态与万卡集群工程能力仍是训练侧的行业标准,谷歌云自身也在持续采购英伟达Blackwell系统;其二,OpenAI与英伟达10吉瓦合作首期要到2026年下半年才上线,双方关系处于"既合作又竞争"的动态平衡期。本次采购意向即便落地,短期内改变的是谈判桌上的筹码结构,而非算力供给的基本盘。
五、产业坐标:AI加速芯片市场格局与买方议价力
把镜头拉远,本次意向所处的产业坐标是"GPU独大、ASIC快跑"的双轨市场。TrendForce集邦咨询2026年1月发布的预测显示:2026年全球AI服务器出货量预计同比增长超过28%(全年约273.9万台);从AI服务器使用的芯片结构看,GPU机型预计占出货的69.7%,仍为最大宗,以谷歌TPU为代表的自研ASIC机型占比预计升至27.8%,为2023年以来最高,其余约2.5%。TrendForce同时预计,谷歌、AWS、Meta、微软、甲骨文五大北美云厂商2026年合计资本开支将同比增长40%,其中ASIC AI服务器的出货增速将超过GPU机型。
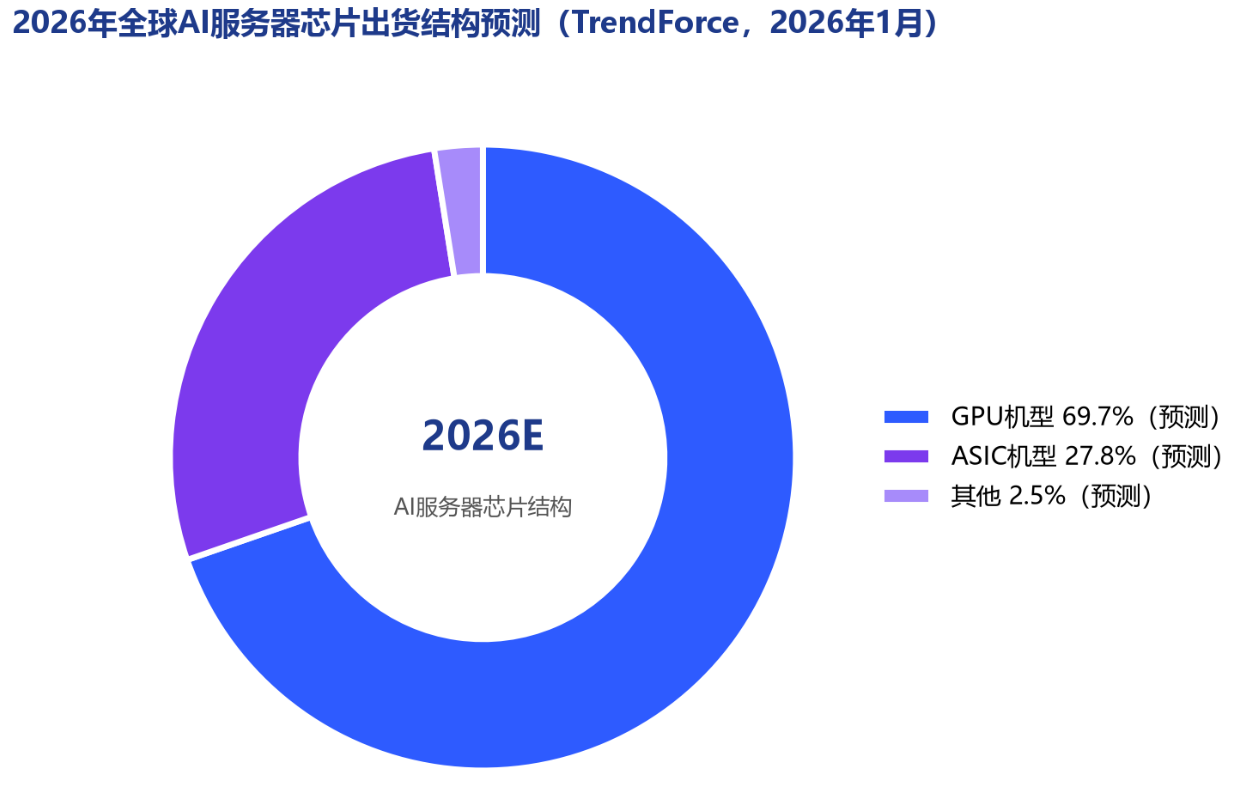
图2 2026年全球AI服务器芯片结构预测:GPU 69.7%、ASIC 27.8%、其他2.5%
份额结构的迁移方向同样清晰。据TrendForce数据:英伟达在AI服务器处理器市场的占有率预计从2025年的69.6%降至2026年的64%;以谷歌、AWS及中国厂商为主的ASIC供应商合计份额则从20.7%升至26.8%;谷歌采用自家TPU的高阶AI服务器购置比重预计从2025年的约70%提高到2026年的76%。上述均为机构预测值,且部分数据经媒体转引;但其与TrendForce官方新闻稿中ASIC占比上行、谷歌领跑自研ASIC的判断相互印证,方向一致。
在这一格局下,头部买方的议价逻辑正在发生质变。当OpenAI这样的超级买家同时握有英伟达GPU、AMD GPU、博通代工的自研加速器与谷歌TPU四个选项时,任何单一供应商都不再拥有定义交期与价格的独占权力。Anthropic招股书披露的多平台策略——基础设施同时覆盖AWS Trainium、谷歌TPU、英伟达GPU与AMD GPU,编排层按价格、性能与供应情况动态调度——已经示范了这一模式的可操作性。OpenAI的采购意向若落地,等于替全行业确认:专用ASIC不仅可以是配角,也可以成为旗舰AI公司的主力选项之一。
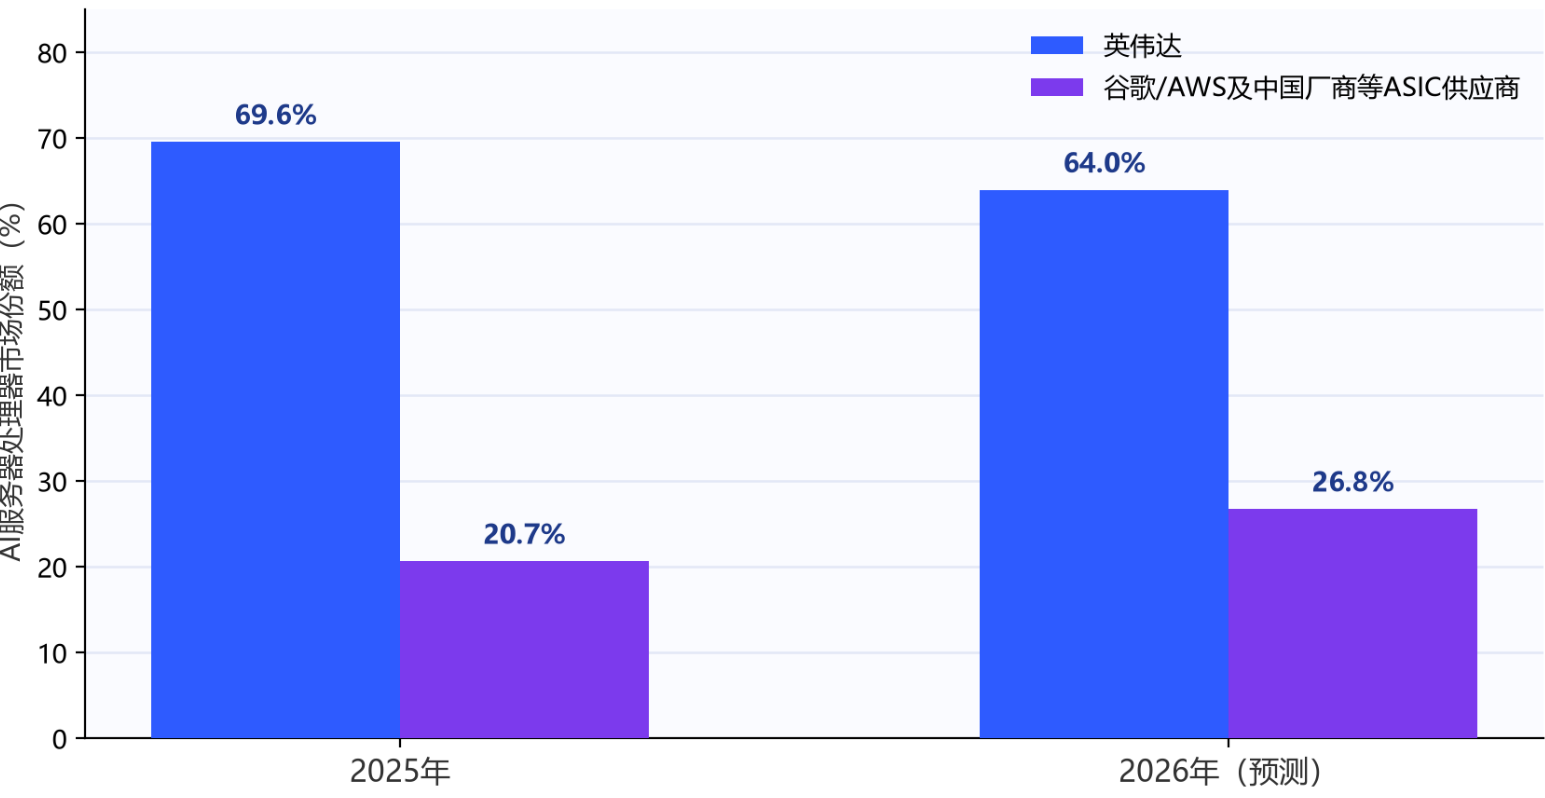
图3 AI服务器处理器市场份额:英伟达与ASIC供应商阵营对比(2025年实绩与2026年预测)
六、三方棋局:谷歌、OpenAI、英伟达的战略解码
谷歌的算盘是最直白的一层。谷歌云以TPU为差异化武器对抗AWS与Azure,2026年二季度82%的云收入增速与5140亿美元积压订单证明了这条路的商业可行性;而"云服务+芯片销售"双轮驱动,等于把TPU从成本中心改写为收入引擎。博通的财报从供给侧佐证了这条曲线的斜率:2026财年三季度博通营收296亿美元、同比增长86%,其中AI半导体收入167亿美元、同比增长221%——谷歌、Meta、OpenAI、Anthropic等公司的定制芯片设计需求正在批量转化为设计服务商的收入。对谷歌而言,OpenAI的加盟具有超出订单本身的标杆价值:连自家AI赛道的头号对手都采购TPU,还有什么样的说服力比这更强?
OpenAI的算盘在供应安全之外,还有一层成本与资本结构的考量。与英伟达的至少10吉瓦(附至多1000亿美元分阶段投资意向)、与AMD的6吉瓦MI450系列GPU部署(首吉瓦2026年下半年,含至多1.6亿股认股权证)、与博通的10吉瓦自设计定制加速器(2026年下半年起部署、2029年底完成,首颗自研推理芯片Jalapeño计划2026年底量产)、甲骨文约3000亿美元五年期云算力合同(媒体报道口径)、微软新协议下增量2500亿美元Azure采购。奥特曼本人披露的数据中心算力承诺合计约1.4万亿美元,而其年化收入约200亿美元——收入与承诺之间的巨大缺口,意味着OpenAI的每一笔新增采购都必须精打细算。TPU长期以单位成本优势见长,采购而非租用可将推理成本进一步内部化;同时,多一条供应路线本身就是对冲,避免在英伟达与微软两大金主的复合议价面前毫无筹码。
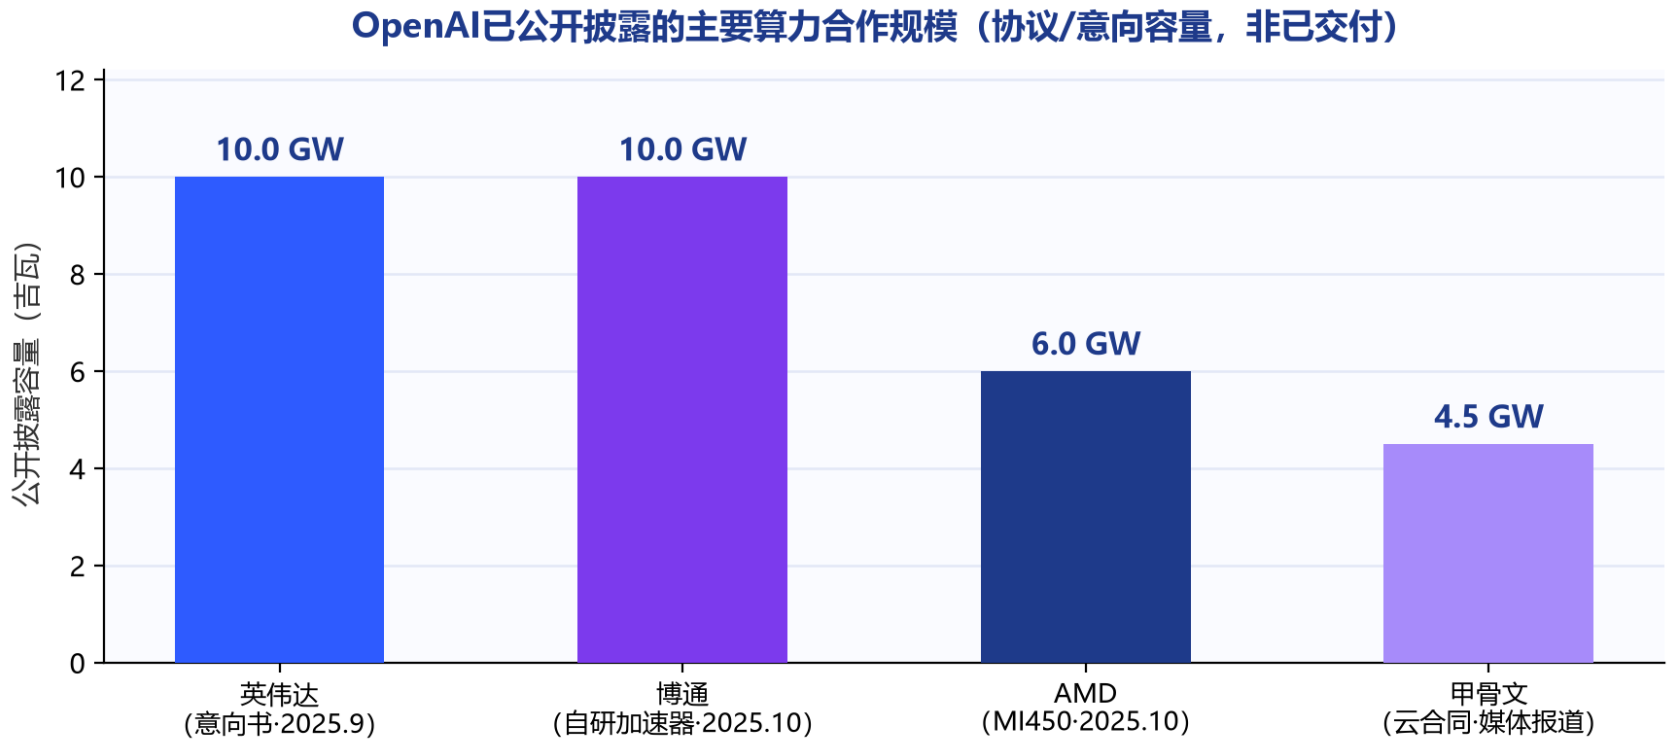
图4 OpenAI已公开披露的主要算力合作规模(吉瓦;均为协议/意向容量而非已交付容量。甲骨文为媒体报道口径,谷歌TPU采购意向未披露规模、未计入)
英伟达的处境则是"甜蜜的烦恼":既是OpenAI最重要的供应商,又是其重要投资方,客户的多源化恰恰稀释了投资绑定所能换取的订单集中度。微软的位置同样微妙——2025年10月28日的新协议中,微软为换取OpenAI增量2500亿美元的Azure采购,交出了算力供应的优先选择权,并将对OpenAI技术的知识产权访问延长至2032年,这在当时已是OpenAI算力去专属化的明确信号;如今OpenAI与谷歌云的关系再进一层,微软在OpenAI算力版图中的份额稀释压力将进一步显性化。三方棋局的本质,是AI产业最稀缺资源(先进算力)的定价权,正在从卖方垄断向买方多元制衡迁移。
七、不确定性、情景推演与后续观察点
必须反复强调本次报道的三重边界:第一,协议未敲定——目前仅为The Information援引知情人士的采购意向,双方均未官方确认;第二,细节未披露——财务条款、采购数量、部署地点均无公开信息;第三,各方未置评——谷歌未在常规工作时间外回应路透问询,OpenAI拒绝置评。任何关于交易规模、金额、芯片代际的具体推演,目前都缺乏事实依据,本文不作猜测。
在既有边界内可以做克制推演。若协议成行:谷歌TPU外销获得标杆客户,ASIC阵营份额上行斜率加大,OpenAI获得第四条异构算力路线与新的议价筹码,英伟达面临份额与定价的双重边际压力;同时,OpenAI的模型栈向TPU迁移的工程成本与时间成本不低,其自研Jalapeño加速器(台积电3nm,计划2026年底量产)与TPU采购之间的资源分配也需权衡。若协议不成:一切维持现状,本次报道仅作为买方多源化意愿的又一注脚,供应商之间的绑定竞争反而可能加剧。
后续观察点有四:其一,OpenAI模型在TPU上的适配工程进展(如TPU适配工程师团队的扩张节奏);其二,Alphabet 10月29日财报会上管理层对TPU直销与OpenAI合作的表态;其三,英伟达与OpenAI千亿美元级投资安排的落地进度;其四,微软对OpenAI算力外流公开口径的任何调整。四项观察点中任何一项获得官方确认,都比本次匿名信源报道更能定义格局变动的真实幅度。
八、结语:算力供应链多元化的信号意义
一笔条款未披露、各方沉默的采购意向,之所以值得严肃对待,是因为它发生在产业链最敏感的位置:全球最大的AI应用开发商,与全球最大的GPU供应商的最大客户身份重合之处。OpenAI自2025年6月租用谷歌TPU以来的16个月,完成了从"尝鲜"到"测试"再到"拟采购"的三级跳;谷歌TPU则走完了从内部自用、云端租用到直接销售的商业化三级台阶。两条曲线在2026年10月交汇,无论协议最终是否落地,AI算力供应链的多元化都已从趋势变为可执行的现实选项。
当然,本篇的结论必须以"若协议敲定"为限定前提:在官方确认与条款披露之前,这是一条高关注度的线索,而非一桩既成交易。可以确定的是,买方手里的货架正变得越来越满——对英伟达如此,对整个AI算力产业,都是新的定价纪元的开场信号。本报将持续跟踪后续确认与披露。