MIT Technology Review Insights × Atlan 联合调研|德勤、BCG、埃森哲、IDC、Gartner 多源数据印证。
问一:这份调研说了什么——全员上AI与16%的落差
10月28日,MIT Technology Review Insights(麻省理工科技评论洞察,MIT Technology Review旗下定制内容研究部门)发布题为《Creating AI value with enterprise context》(以企业上下文创造AI价值)的调研报告。报告由该部门与数据治理厂商Atlan合作完成,核心议题是「企业大脑」(company brain)如何支撑更准确、更具成本效益的AI与自主智能体。需要说明的是,该内容由Insights定制内容部门出品,并非MIT Technology Review编辑部报道,研究由人类撰写完成。
问二:价值光谱如何分布——16%/40%/21%/23%四档全景
这次调研给出的第一个核心事实,是企业AI普及率与价值兑现率之间的巨大落差:受访企业已100%在不同程度上使用AI,但只有16%的企业从AI部署中获得了变革性价值(transformative value)。价值分布呈现明显的光谱结构——占比最大的一档(40%)表示AI在特定任务或特定团队中带来中等收益,21%的企业报告有意义收益,另有23%的企业收益微乎其微甚至为零。换言之,八成以上企业的价值兑现仍停留在局部或浅层。
这一「少数兑现、多数徘徊」的格局并非孤例。波士顿咨询公司(BCG)AI Radar 2026调研显示,82%的CEO对AI投资回报的乐观程度高于一年前,但以降本与增收衡量,仅6%的公司看到了实质价值,60%的企业投入大量资金未见实质收益;BCG 2026年研究同时指出,仅5%的企业在规模化创造AI价值。埃森哲2025年生成式AI企业重塑研究亦显示,36%的企业已扩展生成式AI应用,但仅13%创造了显著企业级价值。需要提示的是,三家机构的调研样本、提问口径与「价值」定义各不相同,上述数字不能直接互换比较,但它们共同指向同一判断:实现高价值兑现的企业仍是少数。
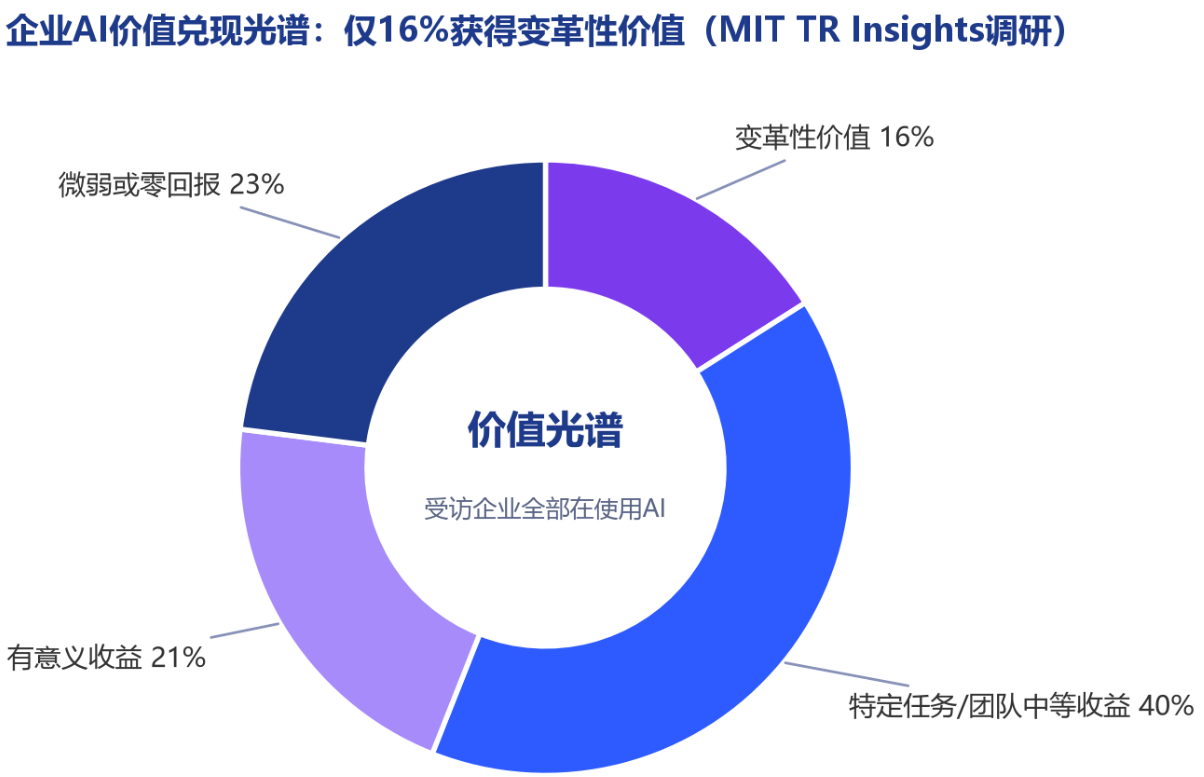
图1 企业AI价值兑现光谱
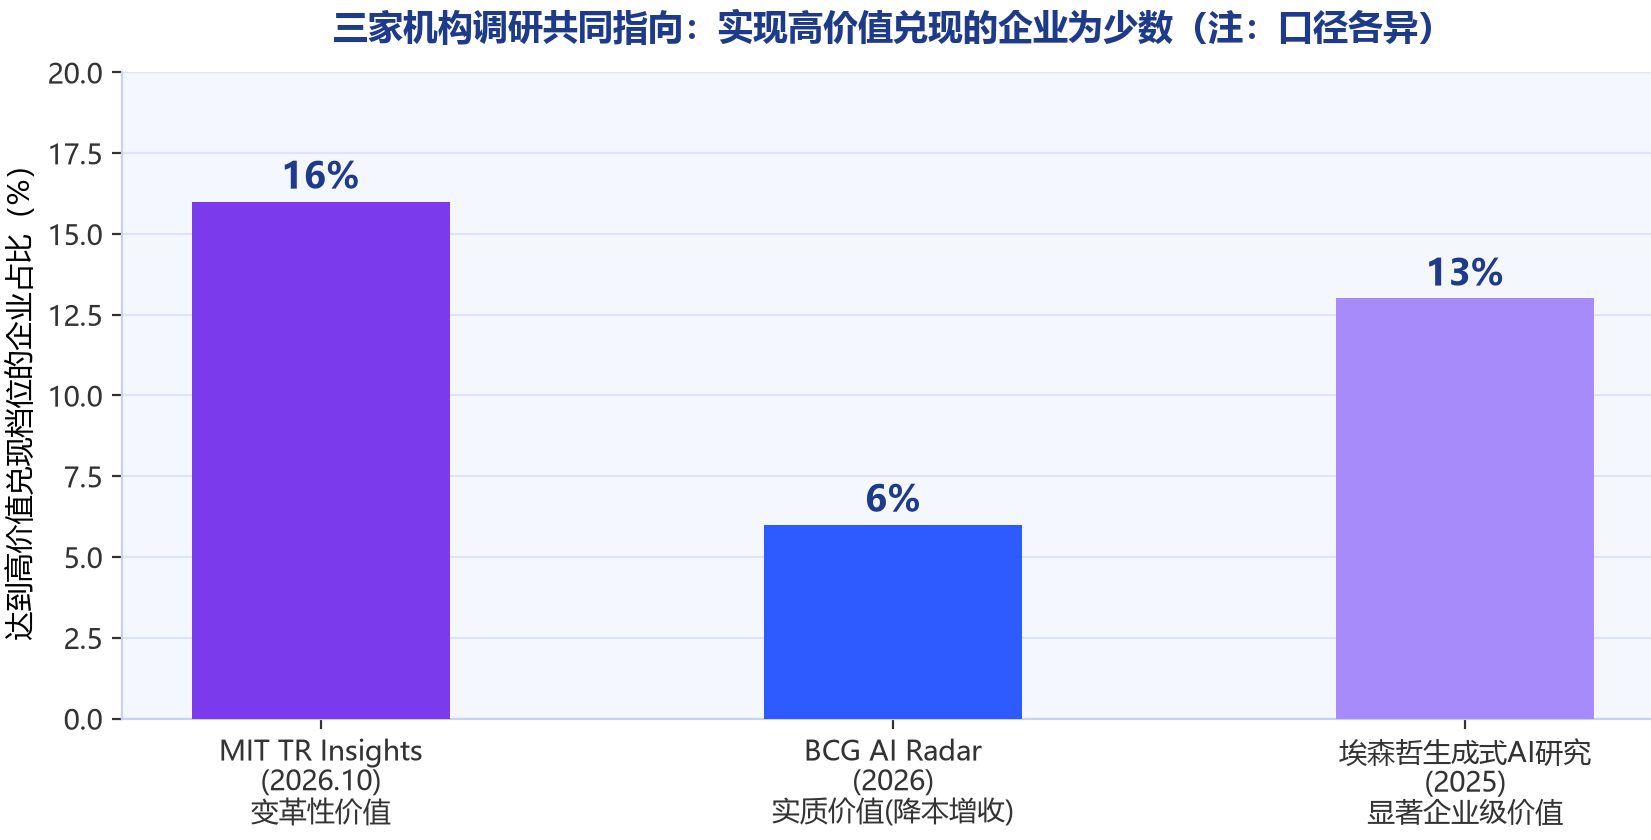
图2 三家机构调研中实现高价值兑现的企业占比
问三:企业AI到底卡在哪一步——部署结构的四组断层
调研的第二个核心事实与部署阶段有关:38%的受访企业仍处于AI试点阶段,35%的企业用AI辅助员工工作(如副驾驶、对话助手等工具),仅12%的企业AI智能体投入生产,而AI承担关键流程大部分工作的企业只有3%。从试点到生产的跨越,构成了当前企业AI最大的断层。
国内调研呈现同构的落差。德勤中国与香港大学人工智能、管理与组织研究中心联合发布的《决策者视角下的企业AI应用》(2026企业AI应用指数,覆盖中国内地及香港205位企业高管)显示,进入生产部署阶段的企业占比已从2025年的56.0%升至64.4%,但真正进入深度使用阶段的企业仅从7.4%升至10.2%;48.5%的受访企业反馈AI项目实际投资回报低于预期,44.4%的企业无法明确核算AI项目的实际投资回报率,60.4%的企业尚未建立体系化的价值衡量框架。埃森哲《2026香港AI指数》(2026年3至4月调研150位香港企业高管)同样发现,仅12%的策略性生成式AI项目真正达到规模化应用。
把镜头拉长看,权威机构对生产化率低企与投入加码并存的判断一致。IDC在2026年10月27日发布的FutureScape 2027年度预测(250项预测覆盖25个研究领域)中预测:到2029年,60%的全球2000强(G2000)企业将让多数业务流程以AI优先方式运行,而2026年这一比例仅为13%;到2028年,70%的G2000企业将具备持续验证AI智能体决策的能力,目前仅为14%。Gartner则预测2026年全球AI支出将达2.7万亿美元,同比增长49.5%,其中AI基础设施为最大支出类别(1.484万亿美元)。
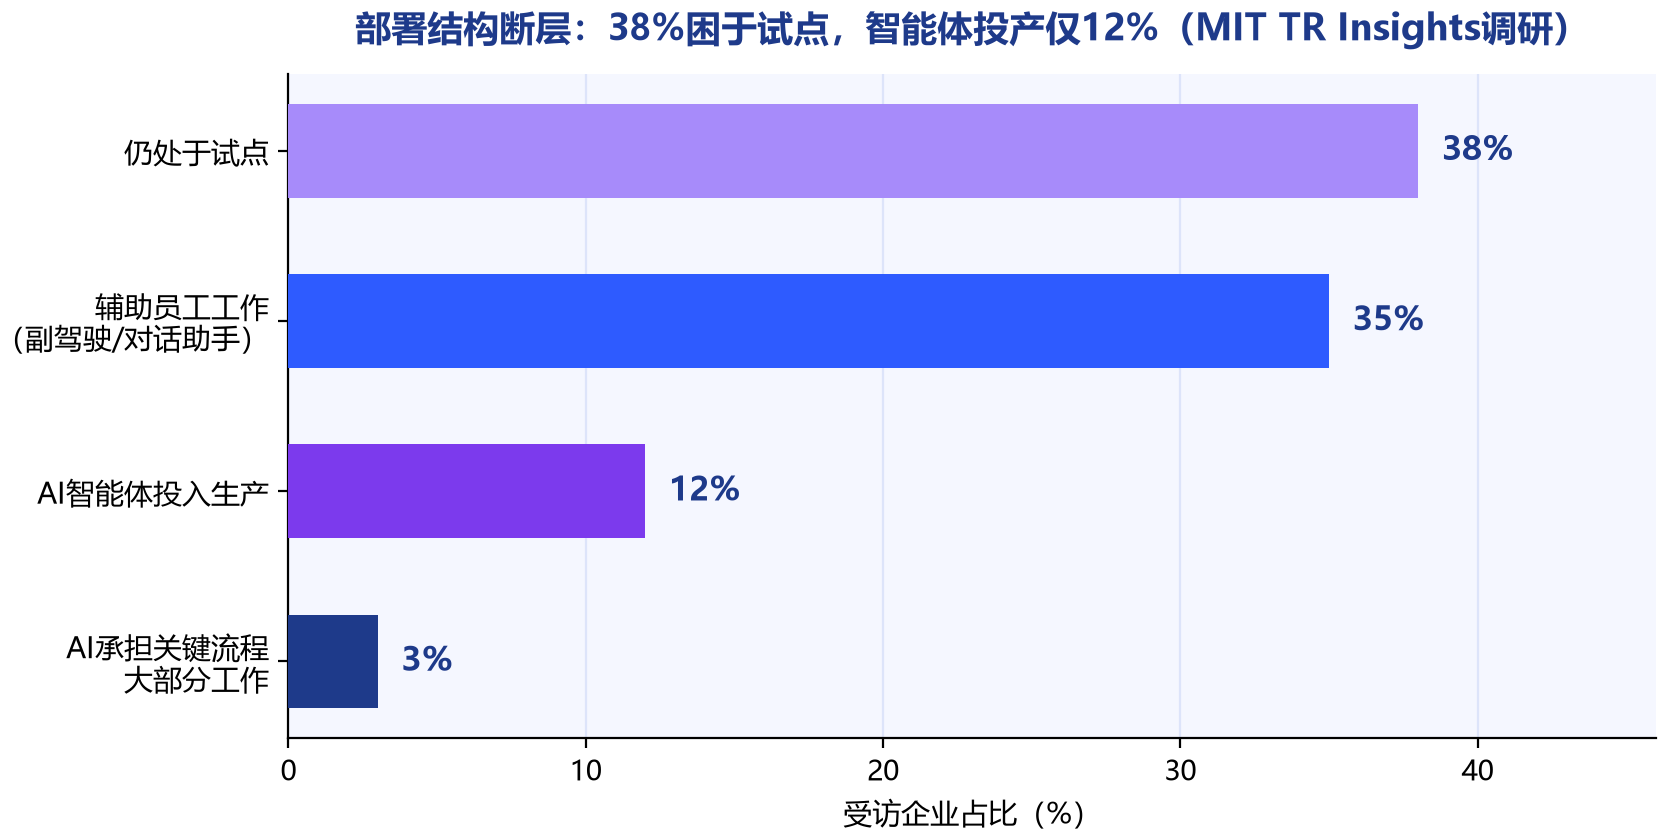
图3 企业AI部署结构断层
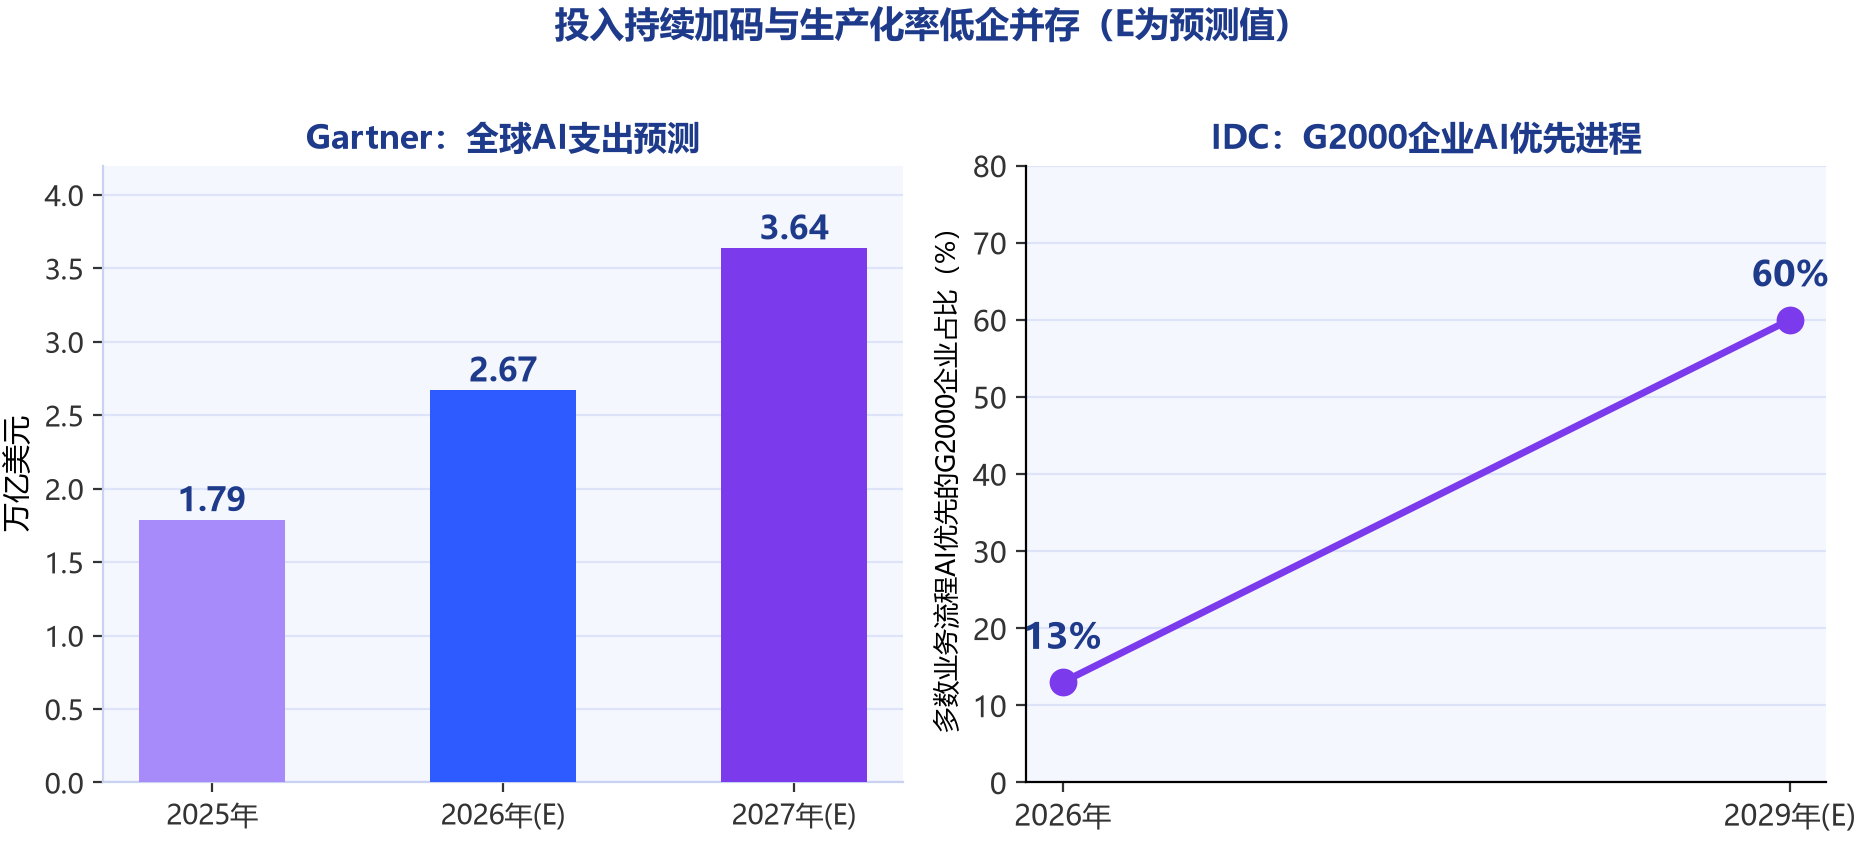
图4 全球AI支出预测与G2000企业AI优先进程
问四:为什么模型能力不等于企业效用——被蒙眼的最聪明实习生
对于上述落差,Atlan联合创始人普鲁卡尔帕·桑卡(Prukalpa Sankar)在报告中给出了一个直白的判断:模型的能力与模型在企业内的实际效用之间存在巨大差距。她的表述更进一步——就一切现实意图和目的而言,通用人工智能(AGI)已经到来,只是在今天的大多数公司里,它并不真正有用。
她用了一个比喻来解释这种缺口:没有上下文层的AI,就像雇用了全世界最聪明的实习生,蒙上他的眼睛,然后把他扔进你的组织——能力再强,也不知道这家公司如何运转、该找谁、依据什么做判断。调研数据同样支持这一归因:在Atlan公布的报告数据中,68%的受访组织将治理(含风险与知识产权,35%)、AI不理解业务(19%)、输出不够可靠(14%)三者之一列为最大AI障碍——后两项合计33%,直接指向「AI对企业业务缺乏理解」。
国内从业者的观察与之呼应。德勤中国咨询业务全国主管合伙人华思远在解读前述报告时指出,很多企业把AI和简单的流程自动化混淆,在单个执行动作上花很多精力,但简单步骤对应的数据和知识非常薄,最终陷入在有限数据量中反复追求准确度的困境;神州数码董事长郭为则在2026年世界人工智能大会期间表示,问题不出在数据本身,而出在数据进入组织之后的那段「无人区」。「冰山理论」:企业目光所及的模型效能只占两成,真正决定AI能否从实验室走向生产线的,是水面之下约八成的数据治理工程——数据质量、版本控制、元数据、权限管理与流程整合。
问五:什么是上下文层,行业数据支持吗——概念界定与多源印证
报告给出的答案是「上下文层」(context layer)。按报告定义,上下文层是位于企业业务系统(如记录系统与数据)与其AI平台之间的架构基础设施,它把企业智能转化为受治理的、机器可用的上下文(governed, machine-usable context),供AI智能体或模型调用,并帮助企业知识实现复利。Workday负责企业数据与分析的副总裁乔·多斯桑托斯(Joe DosSantos)在报告中将其概括为:上下文给了AI「找到正确答案的策略」。
值得注意的是,Sankar同时强调落地的节奏约束:这不能是一个为期两年的本体论项目,它需要企业在三个月内拿到业务价值。报告还披露了一个组织层面的发现:在运行或试点智能体的组织中,93%设有明确的AI负责人;没有正式负责人的组织,普遍停留在副驾驶阶段。
这一判断在行业内已有多源印证。模型层面,Gartner在2026年9月的预测中判断生成式AI正处于技术成熟度曲线的幻灭低谷期,企业转而依赖现有软件供应商嵌入的轻量AI功能;在支出结构上,Gartner预计AI智能体与助手市场将从2026年的292亿美元增至2027年的655亿美元,翻倍以上。应用层面,2026年10月9日重庆一场企业AI应用沙龙的报道显示,现场被反复追问的已不是「哪个模型更强」,而是「为什么企业上了AI却停留在内部试用」;千问办公CEO陈宇森在今年云栖大会上的判断被多处转引:大模型是「同一个大脑」,你喂给它的上下文,决定了它先懂谁。该场沙龙形成的共识还包括「先数字化、再智能化,顺序不能反」,以及钉钉、企业微信、飞书等IM平台正被重新定义为「企业上下文的容器」。
厂商动作同样在验证这一趋势:2026年10月28日,Oracle宣布为Autonomous AI Lakehouse推出业务语义层功能,明确将「把AI智能体锚定于业务上下文」并强化跨企业数据资产治理作为卖点。IDC则在FutureScape 2027中预测,到2028年60%的企业将无法把数据转化为可衡量的业务价值,原因正是数据量的增速超过了企业定义与治理数据价值的能力。
问六:企业接下来该做什么——从买模型到建「公司大脑」
综合本次调研与各机构数据,企业侧的行动指向相对清晰。其一,明确责任人:93%的智能体运行或试点组织设有明确的AI负责人,责任缺位的组织普遍停留在副驾驶阶段,组织机制先于技术选型。其二,从知识入手而非流程入手:德勤中国华思远建议把流程节点拉得更长,用AI把散布在不同人脑子里的知识连接起来,而非在单个动作上做自动化替代。其三,先建衡量框架:德勤×港大调研显示60.4%的企业尚未建立体系化的价值衡量框架,没有统一口径就无从判断哪些项目该复制、哪些该收缩。其四,正视上下文建设的长期性——但按Sankar的说法,落地必须以三个月为粒度兑现业务价值,而非以年为单位堆砌本体工程。
宏观背景是,投入端仍在快速加码:Gartner预测2026年全球AI支出2.7万亿美元、同比增长49.5%,2027年将进一步升至3.64万亿美元;IDC预计到2028年企业将把60%的AI工作负载从专有大模型转向开源模型以控制成本。当模型与算力日益成为标准品,企业之间拉开差距的变量,正从「用了哪家模型」转向「AI掌握了多少关于这家公司的知识」——这正是「上下文层」叙事兴起的产业土壤。
需要提示本篇引用调研的边界:MIT TR Insights报告由定制内容部门出品并与Atlan商业合作,调研样本为250位高管,覆盖四大区域、12个行业、年收入1亿美元至50亿美元以上的企业,完整方法论细节未完全公开;本篇引用的BCG、埃森哲、德勤×港大、IDC、Gartner数据分属不同样本与口径,仅作趋势性对照,不构成同一维度的直接比较。在信息边界之内可以确认的是:企业AI的竞争重心正在从模型能力转向企业上下文的供给与治理,谁先把「公司大脑」建起来,谁先兑现AI投资的下半场。