日月光将今年先进封测LEAP营收目标上修至逾40亿美元,资本支出追加至115亿美元,2027年目标倍增。AI算力竞争正从制程微缩转向先进封装,封测环节从成本中心跃升为产能瓶颈与价值高地,代工与封测在CoWoS和CPO上的竞合,正在重塑AI供应链的权力结构。
核心观点:
1、AI芯片的产能瓶颈正从晶圆制造转向封装环节。日月光年内四度上调资本支出至115亿美元,LEAP营收目标从35亿美元一路修正至逾40亿美元、2027年再看倍增,先进封装已成为AI扩产竞赛的主战场。
2、封测环节正经历从“成本中心”到“价值高地”的身份重估。日月光封测毛利率站上30.6%,全工艺先进封装明年营收目标较今年跳增逾两倍,CPO四季度进入量产,封测厂首次深度嵌入AI芯片核心工艺。
3、台积电CoWoS与日月光LEAP并行扩张,AI供应链正从“代工独大”走向“代工与封测双枢纽”格局。但双方不约而同指向同一约束——厂房空间而非设备,正成为决定AI算力供给节奏的稀缺资源。
4、40亿美元目标背后仍留有余地:客户需求持续超过可交付产能,管理层对明年的预估刻意保守。这既暗示订单能见度极高,也预示先进封装的景气周期远未见顶。
一条被订单推着走的上修曲线
10月29日的法说会上,日月光财务长董宏思把今年先进封测服务(LEAP)的营收目标从37亿美元再度上调至逾40亿美元,并重申2027年在今年基础上翻倍——按此推算,LEAP业务规模有望突破80亿美元。
这已是这条曲线年内第二次向上修正。上一季度法说会,LEAP目标还停留在35亿美元,随后上修至37亿,如今再度突破40亿,上修节奏几乎与AI订单涌入的速度同步。支撑上修的,是真金白银的投入:日月光今年资本支出从年初规划一路追加,先后经历70亿、85亿、105亿美元数轮上调,此次再增10亿美元至115亿美元,年内已四度上调。追加部分约一半投向厂房设施、一半投向设备,集团同时在推进22个厂房建置专案,并评估与客户合作等多元筹资安排。
财务数据印证了这轮扩张的成色。日月光第三季度合并营收2441.61亿元新台币,季增27.8%、年增44.8%;税后净利润269.96亿元,年增148%,每股盈余6.13元。更关键的是利润率——半导体封测毛利率达30.6%,较第二季度大幅提升3.3个百分点,被市场称为“打破天花板”;管理层并给出第四季度封测毛利率再提升1至2个百分点的指引,同时预估封测营收季增11%至13%,集团营收续创单季新高。
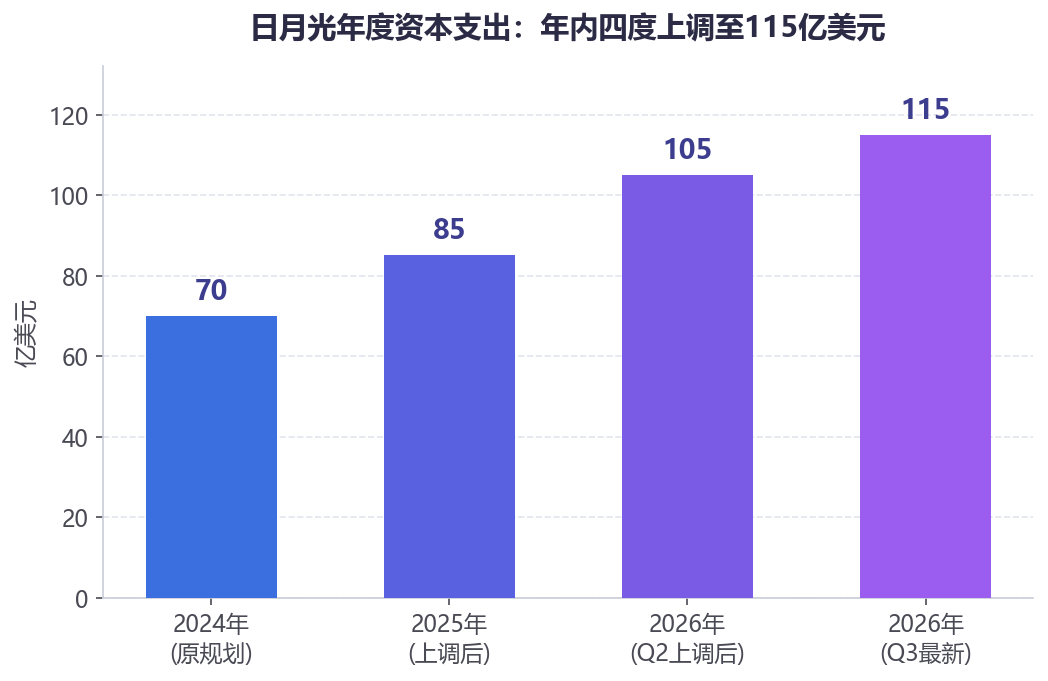
这份追加轨迹背后的含义值得细读:一年之内资本支出上调逾六成,对于一家封测厂而言近乎晶圆代工厂量级的投入强度。行业层面,三大封测厂年度资本支出合计已达3700亿元新台币的历史高位,先进封装已把封测业从"轻资产"的旧印象中彻底拽出。
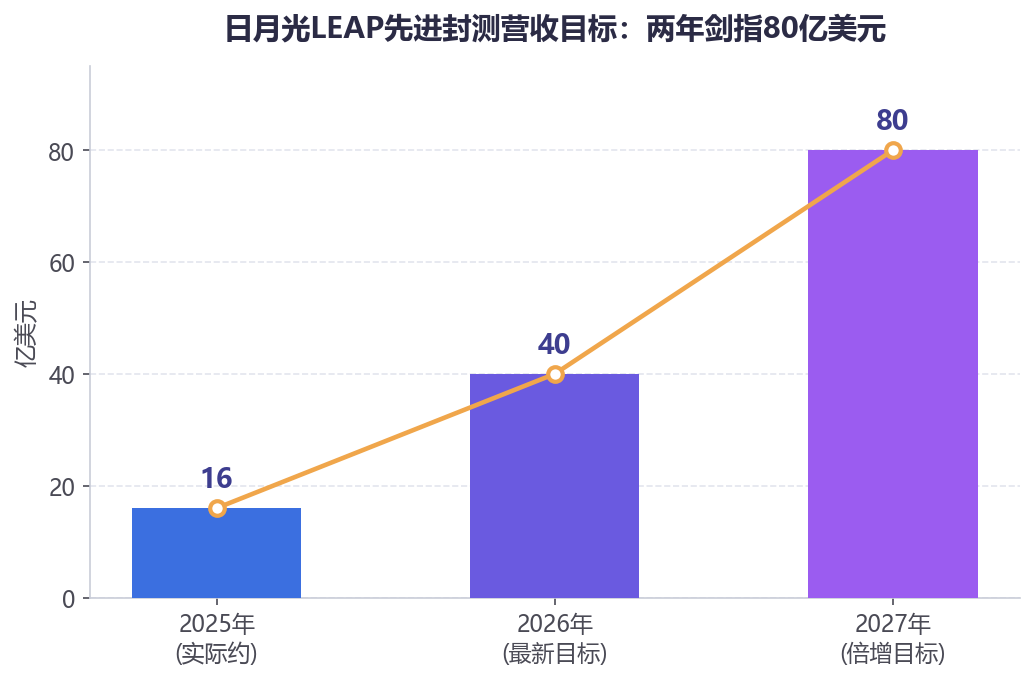
从35亿到40亿再到隐含的80亿,LEAP目标的连续上修并非线性外推的乐观,而是被订单“推着走”的结果——管理层同时承认,明年客户需求恐远超实际交付能力,营收预估因此刻意保守。
当封装成为瓶颈:产能逻辑的重构
法说会上最耐人寻味的细节,是董宏思对扩产瓶颈的表述:相较设备采购,更大的挑战是寻找适合扩产的厂房空间。在半导体行业的历史叙事中,封测环节向来以“产能弹性大、扩产周期短”著称,而这一次,土地和厂房取代设备成为最紧缺的要素。
这并非日月光一家的困扰。台积电CoWoS产能连续多年供不应求,先进封装供给格局正在重塑,2026年供需缺口约20%,预计2027年才有望收敛至一成;月产能预计从2026年的12万至14万片爬坡至2027年的20万片,即便如此仍难追上订单。供给紧张直接传导至价格——台积电酝酿将CoWoS先进封装报价上调10%至20%,而日月光先进封装报价最高涨幅也超过20%,综合稼动率维持在80%至85%的高位。
价格与缺货的双重信号,揭示了先进封装成本结构的质变。研究测算显示,先进封装厂的单位造价是传统封测厂的十几倍,先进封装成本已接近先进制程晶圆制造成本的水平——在CoWoS等2.5D方案中,封装环节的成本占比已逼近晶圆制造本身。封装不再是芯片制造末端的“后段加工”,而成为决定芯片性能、功耗与交付节奏的关键工序。
厂房资源的争夺已在行业内显性化:友达出售的厂房被晶圆厂接手用于先进产能布局,日月光则一边推进22个厂房专案,一边把目光投向既有厂房改造与客户共建。当先进封装单厂投资动辄数十亿美元,“找地盖厂”的能力正在成为新的竞争门槛,行业景气度的另一半答案,写在不动产市场上。
台积电CoWoS与日月光LEAP:双枢纽的竞合叙事
把镜头拉远,台积电与日月光在先进封装上的扩张构成了一组耐人寻味的对照。台积电CoWoS产能2022年至2027年的年复合增速预计超过80%,以绝对产能和工艺制高点绑定英伟达、AMD、博通等AI芯片巨头;日月光则以LEAP为旗号,2026年月产能已在向2万至2.5万片CoWoS级产能爬坡,并用“全工艺先进封装”直接切入此前由代工厂垄断的核心封装工序。
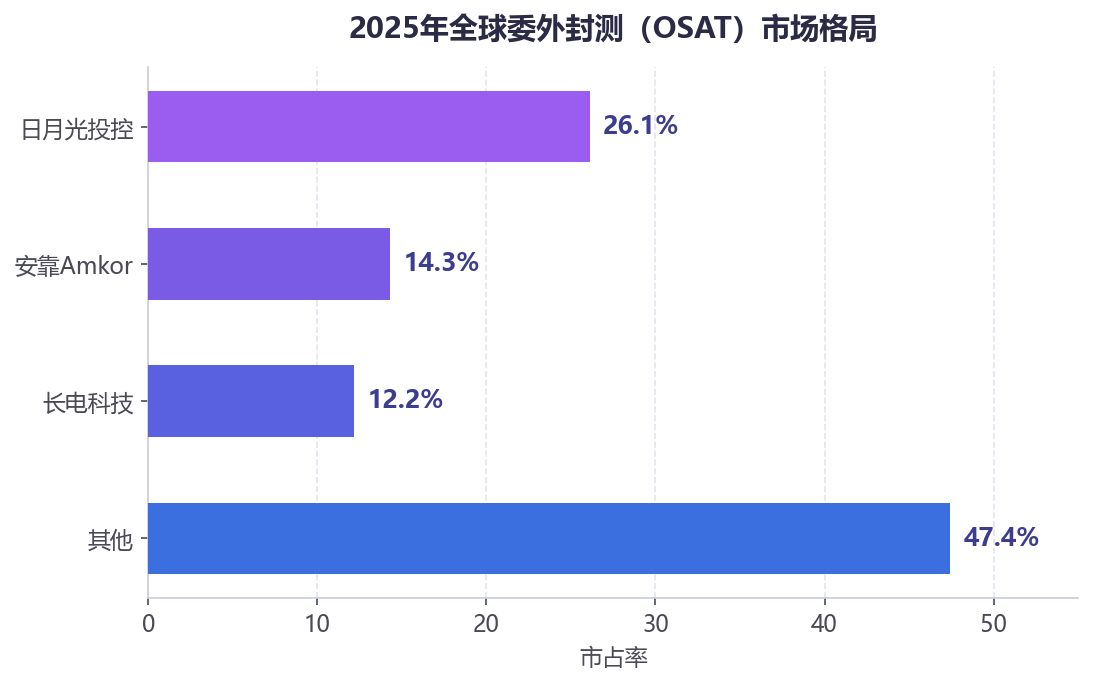
格局层面,2025年全球委外封测市场规模约3332亿元新台币,日月光以26.1%的市占率稳居第一,安靠(14.3%)、长电科技(12.2%)分列二三位。值得注意的是,安靠的先进封装营收占比已高达约82%——头部封测厂集体向先进封装迁移,传统打线封装正在退居现金流业务的地位。
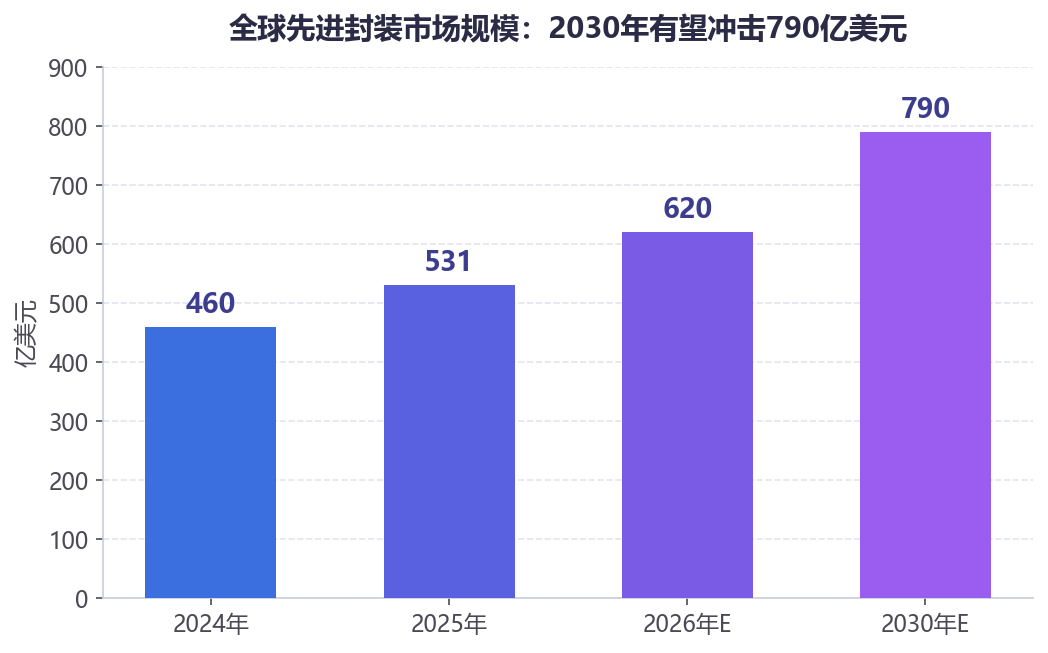
第三方机构的数据勾勒出这个“第二战场”的体量:全球先进封装市场规模2024年约460亿美元,2025年增至531亿美元,2026年预计达620亿美元,2030年有望冲击790亿美元;仅先进封装环节的年度资本开支,就从2025年的169亿美元跳升至2026年的约238亿美元。增量资本以前所未有的速度涌向后段,代工厂、OSAT、PCB厂的三方竞合正在改写产业边界,中国大陆封测厂亦在加速抢攻份额,而中国大陆供应链对AI封测订单的争夺,已让日月光、京元电等中国台湾厂商感受到竞争压力。
竞合关系的微妙之处在于:台积电与日月光既是客户与供应商——日月光承接台积电CoWoS溢出订单,也是技术路线的正面竞争者——全工艺封装让OSAT首次具备端到端交付AI芯片封装的能力。这种双重关系决定了先进封装战场不会是零和博弈,但价值分配的重议已在所难免。
全工艺封装与CPO:封测厂的价值跃迁
法说会上两条新增曲线,勾勒出封测厂价值跃迁的路径。
其一是全工艺先进封装(Full Process)。这块业务今年营收目标维持在3亿美元,明年预估突破10亿美元,相关良率已达量产出货水平,正与多家客户洽谈合作。对日月光而言,3亿美元或许只是报表上的一行小字,但其象征意义远大于体量——这是OSAT厂商首次把CoWoS级的晶圆级封装全流程纳入自有产能,意味着封测厂从“承接代工厂封装订单”升级为“直接服务芯片设计客户”。管理层对明年“突破10亿美元”的预估同样留有余地,理由依旧是需求远超交付能力。
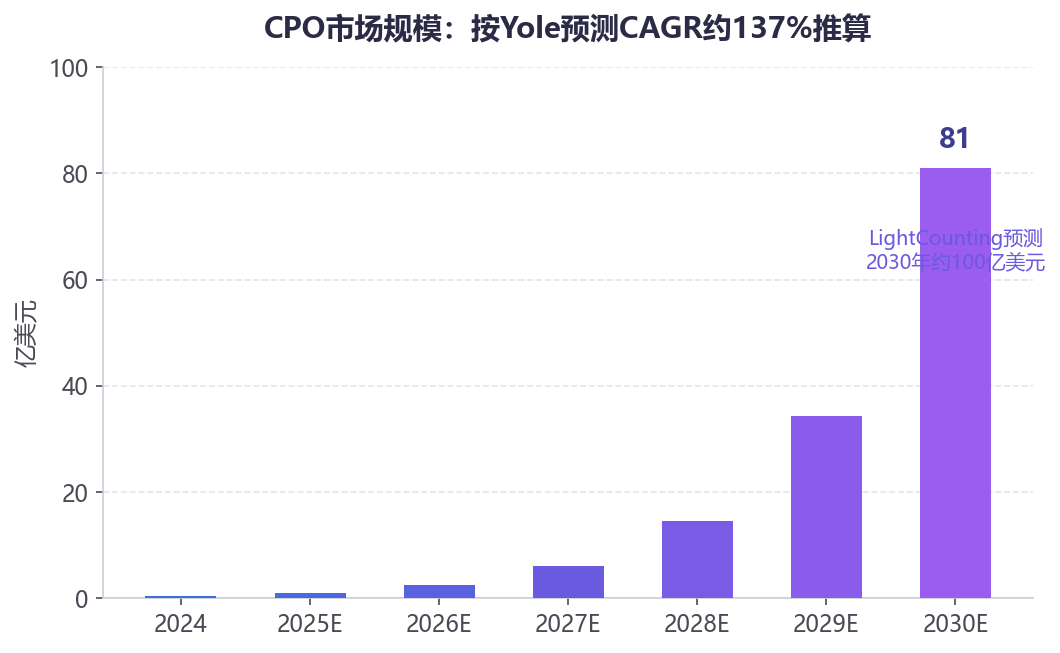
其二是共同封装光学(CPO)。日月光CPO业务已于今年第四季度进入量产,预估2027年营收贡献超过5亿美元,并纳入LEAP业务范围。CPO将光引擎与计算芯片封装为一体,可节省约30%的功耗、约40%的成本,被普遍视为AI数据中心光互连的演进方向——英伟达CPO交换机已全面量产,台积电也筹组了约200人的研发团队押注硅光子与CPO,日月光则与博通等大客户共同开发CPO产品多年。市场空间的预测虽分歧明显,但斜率一致陡峭:Yole预计CPO市场将从2024年的约4600万美元增至2030年的81亿美元、年复合增速高达137%;LightCounting则预计2030年CPO市场规模约100亿美元;更宏观地看,2030年AI数据中心光互连市场规模将暴增十倍至1440亿美元。当然,CPO的商业化仍需跨过良率的隐形门槛——当良率卡在一束光上,测试环节正成为新的战场。
技术储备的深度决定了这场跃迁的持续性。日月光面板级封装预计2027年一季度量产,玻璃基板因其更低损耗与更高集成度被视为下一代封装基板的重要方向,硅光子则被吴田玉视为半导体产业五至十年后的突破点。从全工艺封装到CPO再到面板级封装,封测厂第一次在AI芯片的核心工艺上,与晶圆代工厂站上了同一条起跑线。
信号与隐忧:重估并未结束
日月光这组数据给出的产业信号是清晰的:先进封装正在从制程微缩的“补充手段”变成AI算力扩张的“第二战场”。当制程逼近物理极限、每一步微缩的成本呈指数级上升,封装成为延续算力增长曲线最现实的路径——中信建投将这一变化概括为“算存光共驱,封测产业价值重估”。毛利率是最直接的注脚:封测毛利率突破30%被认为打破了行业天花板,而随着先进封测放量、产品组合优化及有利价格环境,管理层预计明年封测毛利率仍有机会继续提升。
但重估的另一面同样值得正视。其一,扩张的财务代价已经显现——日月光自由现金流阶段性转负,净负债权益比升至47%,115亿美元资本支出的折旧压力将在未来数年持续测试毛利率的成色;其二,行业正陷入资本开支的集体竞赛,三大封测厂年度支出合计已达3700亿元新台币,若AI资本开支节奏放缓,先进封装的高固定成本产能将首当其冲;其三,厂房、电力、土地等非设备要素成为新约束,意味着扩产周期被拉长,供给响应速度不再像传统封测时代那样灵活。
吴田玉曾把AI定义为一场“范式转移”,并断言硬件基础设施才是真正的瓶颈。日月光把LEAP目标一路推高到40亿美元、把资本支出推到115亿美元,本质上是封测产业对这一判断的用脚投票。40亿美元只是这一轮重估的注脚——真正的看点在于,封装正在从芯片制造的末端工序,变成AI算力版图上的战略要地,而这场“第二战场”的战役,才刚刚拉开序幕。