1.芯慧联工艺设备基地项目在无锡投产,将年产300台套半导体核心设备
2.总投资50亿元!通利高端光学膜智造及研发基地项目开工
3.德科立:拟12亿元投建AI算力及数据中心光连接高端产品项目
1.芯慧联工艺设备基地项目在无锡投产,将年产300台套半导体核心设备
10月29日,芯慧联集成电路工艺设备研发制造基地项目正式投产。作为江苏省重大项目,芯慧联项目历时仅一年多,就完成了项目建设、设备调试,正式进入生产运营阶段,为无锡集成电路高端装备制造产业补强再添重要支点。
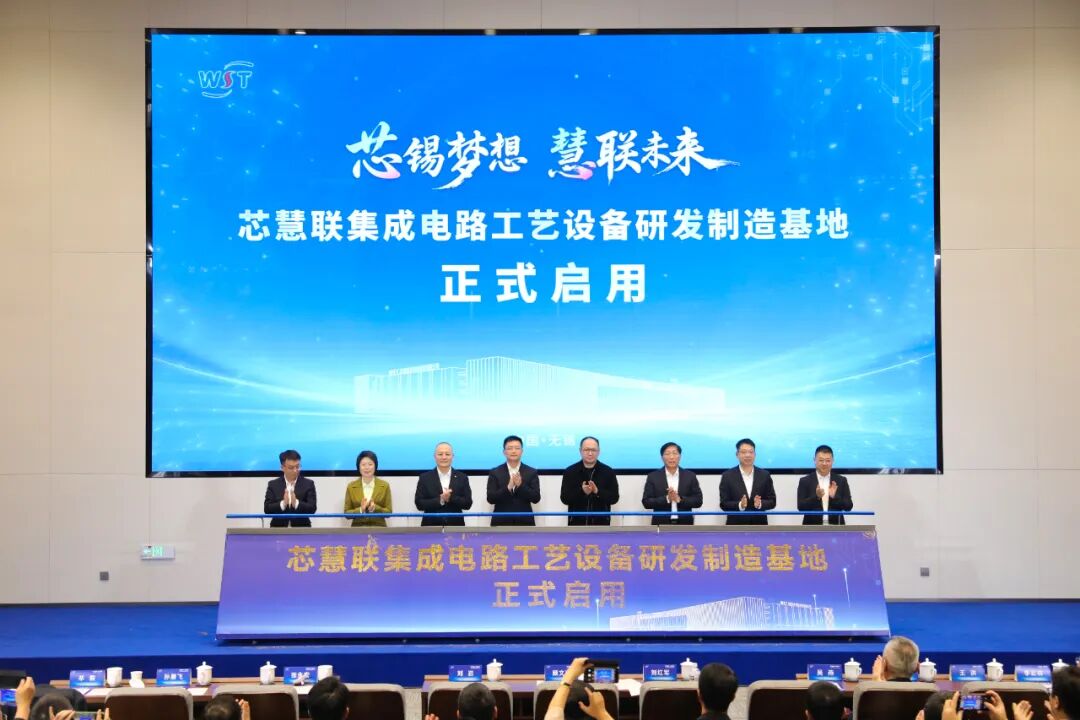
芯慧联专注集成电路核心工艺装备研发制造,产品覆盖晶圆制造、先进封装等关键生产环节,先后获评国家高新技术企业、国家级专精特新“小巨人”企业、江苏省潜在独角兽企业。
此次投产的项目建设先进制程3D集成核心工艺设备总部及研发生产基地,聚焦先进封装、先进制程、先进显示和先进材料四大业务板块,研发生产晶圆键合、涂胶显影、干法刻蚀、电化学沉积等集成电路核心工艺设备及配套耗材和零部件。项目达产后,可形成年产300台套半导体核心设备的生产能力,预计年产值超50亿元、年纳税超5亿元。
据悉,芯慧联自设立之初便确立了“技术服务-核心零部件-整机装备-工艺整合”四步走发展战略,无锡基地投产标志着该战略取得阶段性成果。依托新基地的研发实验线,企业将聚焦先进制程和先进封装两大核心赛道,全面开展半导体设备与核心零部件的测试、验证与迭代优化,逐步搭建完整mini工艺产线,填补区域中小型芯片试制、工艺验证专业化平台空白。
据介绍,基地内,芯慧联联合无锡学院、锡东新城(度假区)共同建设集成电路工艺联合创新中心,规划建设超1.5万平方米的FAB试验线,致力于打造国内领先的集成电路技术研发、验证平台,并成为高水平人才培养与成果转化的核心基地。
2.总投资50亿元!通利高端光学膜智造及研发基地项目开工
10月29日,在南京市重大项目推进活动现场,总投资50亿元的通利高端光学膜智造及研发基地项目(以下简称“通利项目”)在南京六合经济开发区开工。该项目由江苏通利光学新材料集团有限公司投资建设,是其面向AI算力、半导体、新型显示三大主战场布局的战略性项目,也是向产业链最高端发起的一次集中攻坚。
在9月23日举办的南京金洽会现场,总投资50亿元的通利项目签约。
据通利集团董事长周永南介绍,通利从基础薄膜加工起步,深耕精密涂布与高分子功能性材料,自主攻克了超薄光学基膜、高透过率硬化膜、耐高温PI膜等一批关键核心技术,主导产品在新型显示、半导体、新能源、AI算力等高端场景实现规模化应用,多项核心指标达到国际先进水平,部分产品实现进口替代,迅速成长为集研发、制造、销售于一体的国家专精特新“小巨人”企业,累计拥有数百项自主知识产权,稳居国内光学膜材料行业第一梯队,客户覆盖苹果、特斯拉、华为、三星等全球知名头部企业。
沙利文行业研究报告显示,2025年,通利集团在国内功能性涂层复合材料市场占有率位列内资企业首位,全球综合排名第四,仅次于3M、日东电工等国际行业巨头。
3.德科立:拟12亿元投建AI算力及数据中心光连接高端产品项目
10月29日,德科立连发两份公告,放在一起读颇具张力。一份是三季报:第三季度归母净利润亏损3173万元,同比下降364.1%。另一份是投资计划:拟斥资约12亿元建设“AI算力及数据中心光连接高端产品产业化能力提升项目”。
亏损与扩产同期发生,看似矛盾,实则指向同一条叙事线:德科立正在用当下利润表的短期承压,换取一张通往AI算力光互联核心供应链的入场券。
12亿投向哪里:三类产品构成“全层级”矩阵
根据公告,这笔12亿元的投资中,土地购置及建设装修费用3亿元,设备购置费用8.5亿元,铺底流动资金5000万元。项目将搭建DCI、高速率光模块(含相干光模块)、OCS生产线。
关键在产品的定位。公告明确,三类产品分别适配集群内高带宽互联、跨区域长距算力互联调度、大规模算力集群动态全光组网,形成覆盖AI算力全层级互联的产品矩阵。这意味着德科立并非在单一品类上扩产,而是在算力集群从“机柜内”到“机柜间”再到“跨区域”的整个连接链条上,同时落子。
这一布局与公司已有的技术储备一脉相承。在光模块端,德科立1.6T产品已同步覆盖硅光、EML及薄膜铌酸锂三种技术方案,具备代际切换窗口内灵活交付任意方案的能力。在光交换端,64×64端口OCS产品已完成样品开发,128×128端口已启动前期开发。12亿扩产,本质上是将实验室里已验证的技术路线,推向规模化制造的 stage。
三季报的另一面:亏损的来源与扩产的底气
要理解德科立为何在此时扩产,需要先看清三季度亏损的性质。公司前三季度营收7.93亿元,同比增长21.6%;归母净利润6653万元,同比增长65.9%。单季亏损主要来自电信业务的拖累:电信接入网正处于从10G PON向50G PON升级的周期尾端,传统业务毛利率持续低迷。但数通业务的表现截然不同:上半年数通收入占比已接近30%,毛利贡献较上年同期快速提升,400G短距产品已开始向国内互联网厂家批量交付。
换句话说,德科立的问题不是需求不足,而是旧业务的利润池在收缩,新业务的产能尚未跟上。三季度单季营收2.48亿元,同比增长13.3%,增速放缓恰恰发生在电信业务青黄不接的节点上。此时不扩产,数通业务的订单接不住;扩产,则短期折旧与费用继续压制利润。公司选择了后者。
光模块景气的“结构性”与德科立的位置
德科立的扩产决策,放在2026年光模块行业的整体图景中看,有清晰的行业逻辑支撑。高盛在最新报告中大幅上调预测,预计全球光模块市场规模2026年至2028年分别约677亿、1314亿、1485亿美元(约合9915.13亿元人民币)。TrendForce集邦咨询预计,全球AI专用光模块市场将从2025年的165亿美元(约合1101.68亿元人民币)扩大至2026年的260亿美元(约合1735.98亿元人民币),年增超过57%。
但德科立与中际旭创、新易盛所处的赛道位置并不完全相同。后两者在800G/1.6T数通光模块上已进入规模交付阶段,客户结构与产能规模均领先。德科立的差异化在于其“光放大器+光模块+光传输子系统”的综合能力。公司在光放大器领域同时布局掺杂与半导体两大技术路线,半导体方案领先行业五至六年。在DCI场景中,这种综合能力意味着德科立可以向设备厂商供应核心器件,而非仅作为模块供应商参与价格竞争。
此次12亿项目中包含OCS产线,也值得单独审视。OCS(光交换)被视为大规模算力集群动态组网的关键技术方向,德科立已完成32×32端口的客户验证,64×64端口正在推进。公司明确表示2026年及2027年不对OCS作收入规划,但持续加大研发投入。将OCS纳入扩产范围,是在为2027年之后的技术代际做产能预埋。