当地时间11月2日,苹果公司发布2026财年第四财季(截至9月26日)财报:季度营收1144.77亿美元、同比增长12%,净利润307.11亿美元、同比增长12%,毛利率47.9%,为创下营收纪录的2026财年画上句号。然而,比业绩更值得关注的,是资产负债表上145.4亿美元的存货余额——较上一财季环比增长31.1%,较上年同期57.18亿美元激增约154%。苹果管理层罕见地以“前所未有”形容存储芯片的价格涨势,并给出12月季度毛利率45%至46%的下行指引。创纪录的营收与激增的库存、下行的毛利率指引同框出现,构成了一份典型的“好业绩、坏信号”财报。本文这场由AI算力需求引发的存储成本冲击波进行深度拆解。
一、事件全景:145.4亿美元库存与45%-46%的毛利率指引
这份财报本身并无硬伤。2026财年第四财季,苹果实现营收1144.77亿美元,同比增长12%,高于LSEG统计的分析师预期1133.9亿美元,也越过公司此前给出的9%至11%指引区间上限;净利润307.11亿美元,同比增长12%;摊薄每股收益2.10美元,同比增长14%。分业务看,iPhone收入575.8亿美元、同比增长约17%,Mac收入107.9亿美元、同比增长23.7%,两者均超市场预期;服务业务收入315.7亿美元、同比增长9.8%,创单季历史新高;iPad收入62.3亿美元、同比下降10.4%,可穿戴、家居及配件收入83亿美元、同比下降7.9%,均低于预期。分区域看,大中华区收入175.39亿美元、同比增长21%,是当季重要增长来源,但低于华尔街约187.5亿美元的预期;日本收入65.4亿美元、同比下降1.4%,为唯一下滑区域。
真正的市场焦点在毛利率与库存两端。当季毛利率为47.9%,高于市场预期的47.5%,但其中约1个百分点来自关税退款(该项同时为每股收益贡献约0.05美元);剔除这一影响后约46.9%,较上年同期并未改善。更关键的是指引:苹果预计2027财年第一季度(截至2026年12月)营收同比增长7%至10%、将创假期季新高,但毛利率指引仅为45%至46%,明显低于分析师约47%的共识预期;服务业务收入预计同比增长8%至9%,亦低于市场预期的10.7%。首席财务官凯文·帕雷克明确表示,内存成本是下一财季毛利率承压的主要来源,其中还包含Siri AI上线相关的服务器端成本。
将毛利率压到指引区间下沿的,是苹果称之为“前所未有”的存储涨价。首次以CEO身份主持财报电话会的约翰·特努斯(John Ternus)表示:“我们现在看到的内存价格变化是前所未有的。”据中央社援引路透社报道,特努斯称存储成本较6月季度已经攀升,12月季度还会更高,且预计涨势将延续至2027年。首席运营官萨比赫·汗透露,苹果与存储供应商密切合作,本财季采购承诺金额已增加330亿美元,但未直接确认是否签署长期供应协议。
资本市场对此的定价相当直接:财报发布后,苹果盘后股价一度下跌约4%,随后跌幅收窄至约2%至3%。市场的担忧并非当期业绩,而是一个尚未完全展开的12月季度——当消费者正在消化近期涨价、折叠屏iPhone Duo交付又受供应约束时,假日季营收的增长能否带来相应幅度的利润增长,第一次要打上问号。
值得注意的是管理层交接的时间坐标:特努斯于2026年9月1日接替执掌苹果15年的蒂姆·库克出任首席执行官,库克转任董事会主席。这是新任管理层交出的首份财报,也意味着“存储成本危机”成为特努斯时代苹果面对的第一场硬仗——他必须同时平衡定价权、供应安全与股东回报三重目标。
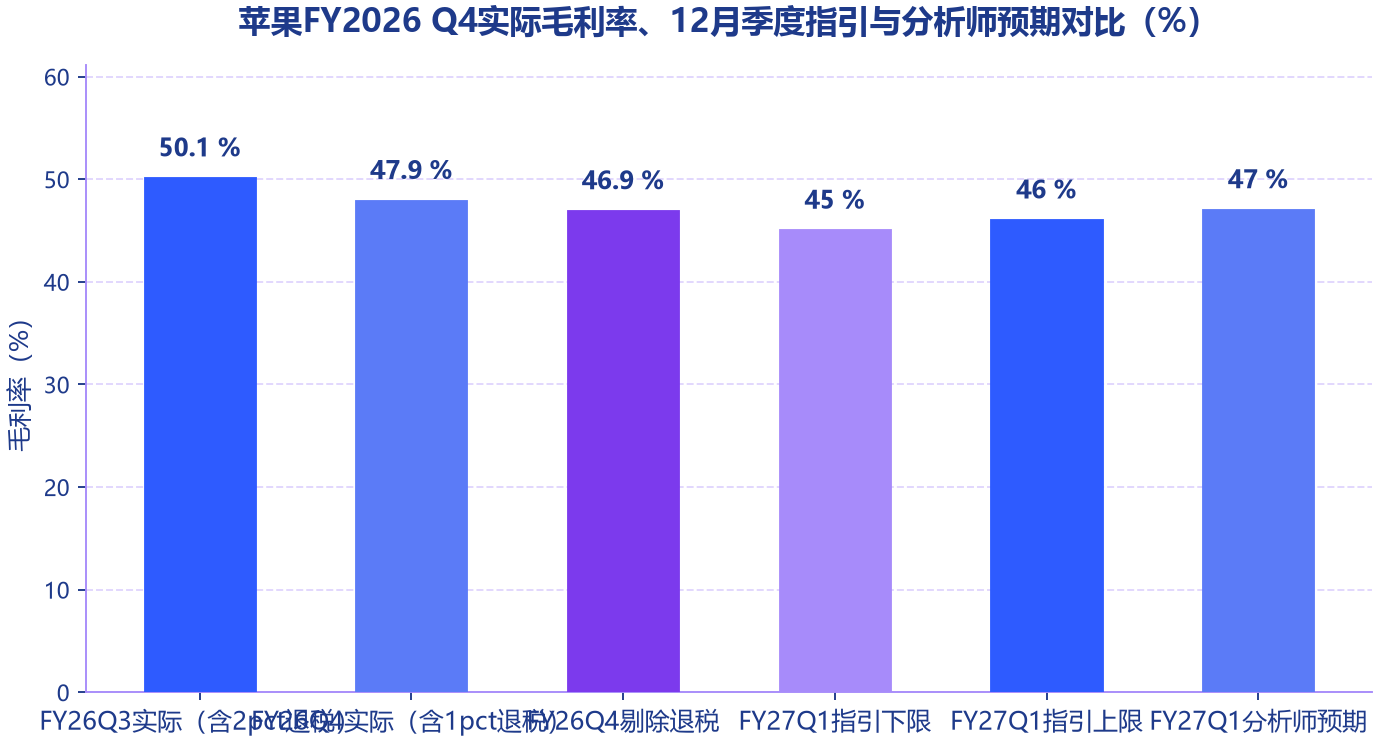
图1 苹果FY2026 Q4实际毛利率、12月季度指引与分析师预期对比(%)
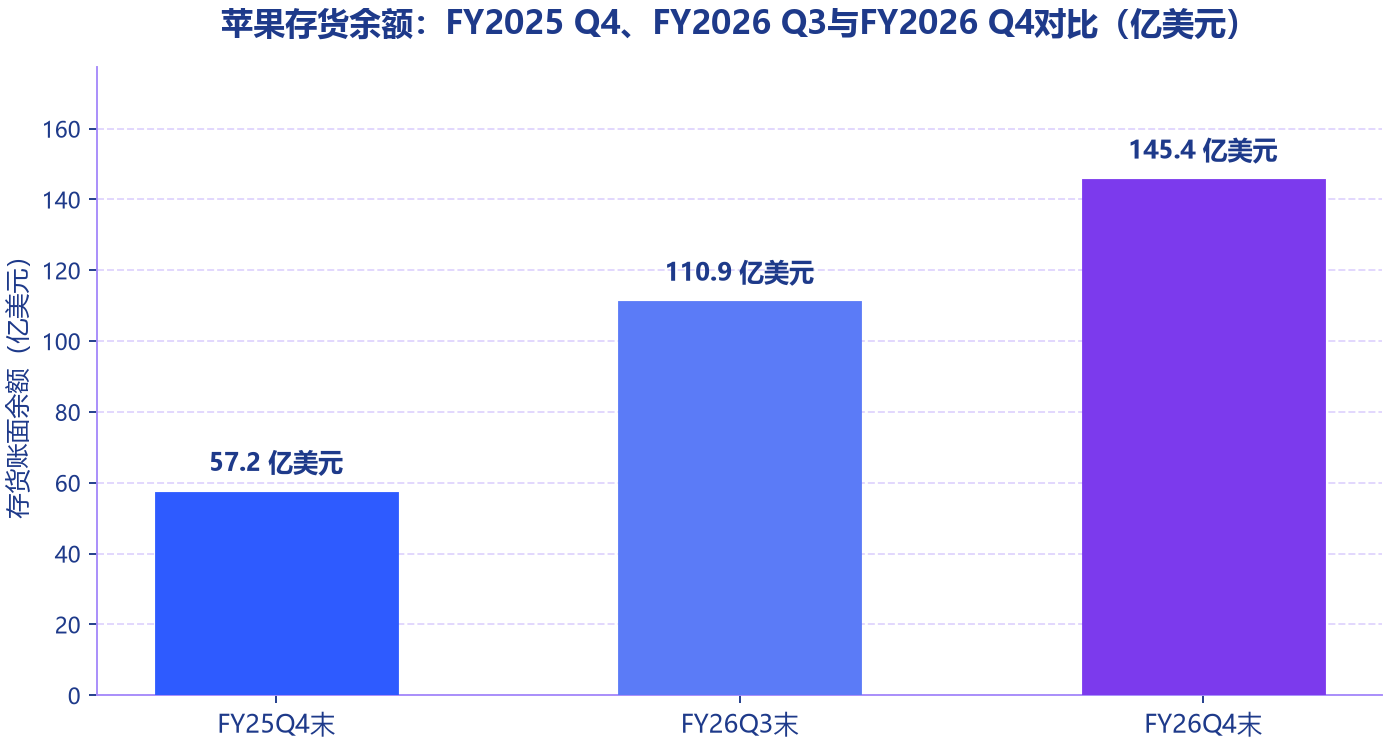
图2 苹果存货余额:FY2025 Q4、FY2026 Q3与FY2026 Q4对比(亿美元)
二、深度财报分析:五季度营收、毛利率、库存三线对照
把镜头拉长到五个财季,苹果财务图像的三条曲线走向开始分化。营收线依旧强劲:从2025财年第四财季的1024.66亿美元,到2026财年第一财季1437.56亿美元(同比增长15.65%,创单季历史新高)、第二财季1111.84亿美元(同比增长16.6%)、第三财季1094.17亿美元(同比增长16.4%)、第四财季1144.77亿美元(同比增长12%),四个季度同比增速始终保持在12%至17%的区间。2026财年全年营收4788.34亿美元、同比增长15%,净利润1321.75亿美元、同比增长18%,摊薄每股收益8.98美元、同比增长20%。
毛利率线则呈现“冲高回落”形态。2026财年第一财季毛利率约48.2%,第二财季约49.3%,第三财季达到50.1%的峰值——但这一峰值需要拆解:其中约2个百分点来自关税退款,且低成本库存在内存涨价初期形成了缓冲垫。第四财季47.9%的毛利率中仍含约1个百分点退税贡献,剔除后约46.9%,已环比回落约1个百分点,管理层确认回落主因正是内存成本上升。换言之,苹果毛利率的“明线”仍显稳健,“暗线”自年中起已在持续走低。
库存线的变化最为剧烈。截至2025年9月底(FY25Q4末),苹果存货账面余额仅57.18亿美元;至2026年6月底(FY26Q3末)升至110.9亿美元;到9月底(FY26Q4末)达到145.4亿美元,环比再增31.1%,同比激增约154%。库存的季度轨迹与存储涨价曲线高度同步:2026年1月财报季,三星电子和SK海力士被曝与苹果谈判大幅上调LPDDR供应价格;苹果随后在6月至9月期间将制造采购承诺增加330亿美元。天风国际分析师郭明錤指出,iPhone内存报价按季谈判而非半年,苹果的采购策略实质是“确保芯片供应、承担成本、抢占市场份额”。
库存激增的财务含义需要从两个方向理解。积极的一面:这是战略性囤货——在存储价格单边上行周期中,提前锁量锁价本身就是利润管理。6月季度毛利率能够达到50.1%、超出47.5%至48.5%的指引上限,低成本库存缓冲功不可没;当前145.4亿美元存货中相当部分是相对低成本存储库存,将在12月季度继续提供成本缓冲。消极的一面:库存是资产负债表上对跌价最敏感的科目,145.4亿美元存货中一旦存储价格预期逆转或机型迭代造成呆滞,减值风险将直接冲击毛利率;同时,囤货占用了营运资本——2026财年苹果经营活动现金流1450.97亿美元,回购支出863.9亿美元(约占六成),资本开支90.41亿美元,库存每多占用一个季度,自由现金流的弹性就打一分折扣。
费用端同样释放了投入加码的信号。第四财季研发费用117.3亿美元、同比增长约32%,增速显著高于营收;营业利润356.31亿美元、同比增长9.9%,营业利润率降至31.1%。服务业务毛利率高达约76%,以约27.6%的营收贡献了约43.7%的毛利,是利润的压舱石;但其增速已从上一财季约12%放缓至9.8%,且12月季度指引进一步降至8%至9%。当“高毛利的服务”增速放缓、“高研发投入”持续加码、“低成本存储红利”逐步耗尽,苹果盈利结构的三根支柱第一次同时受力。
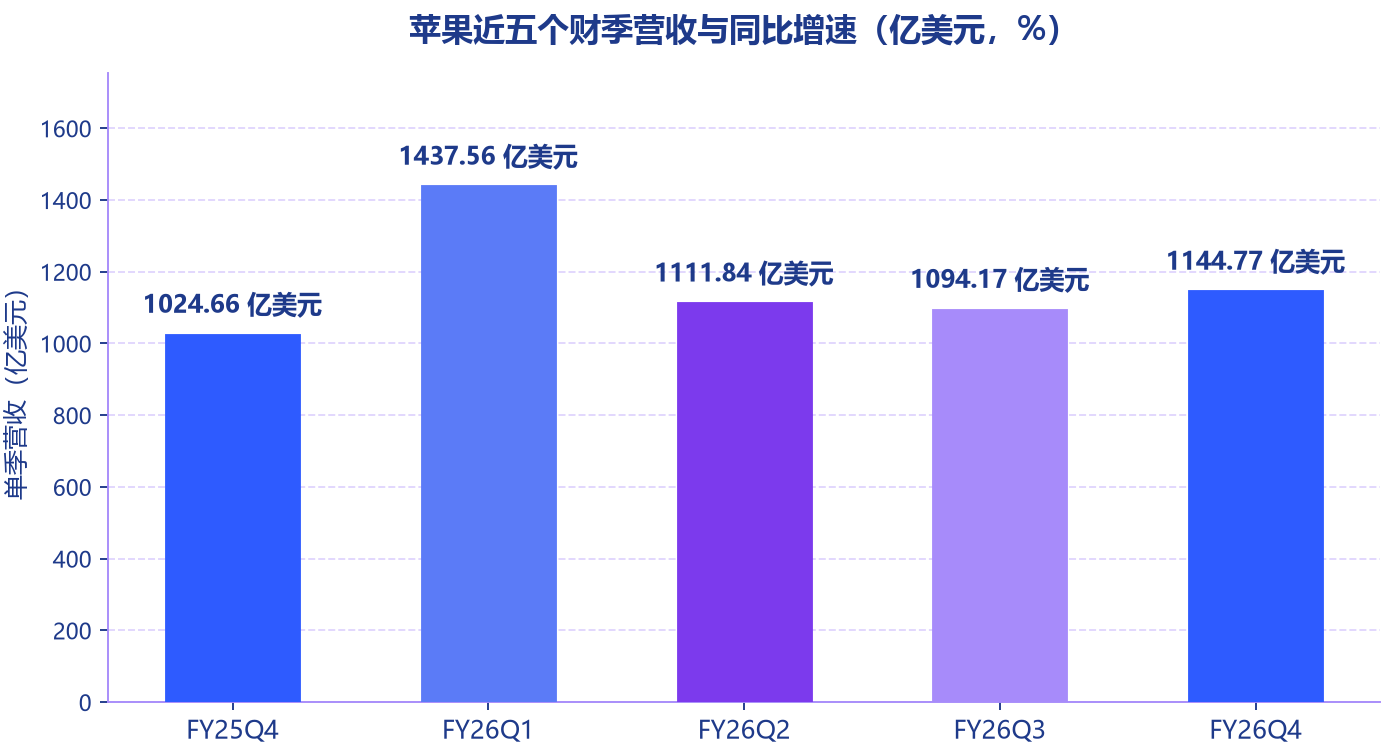
图3 苹果近五个财季营收与同比增速(亿美元,%)
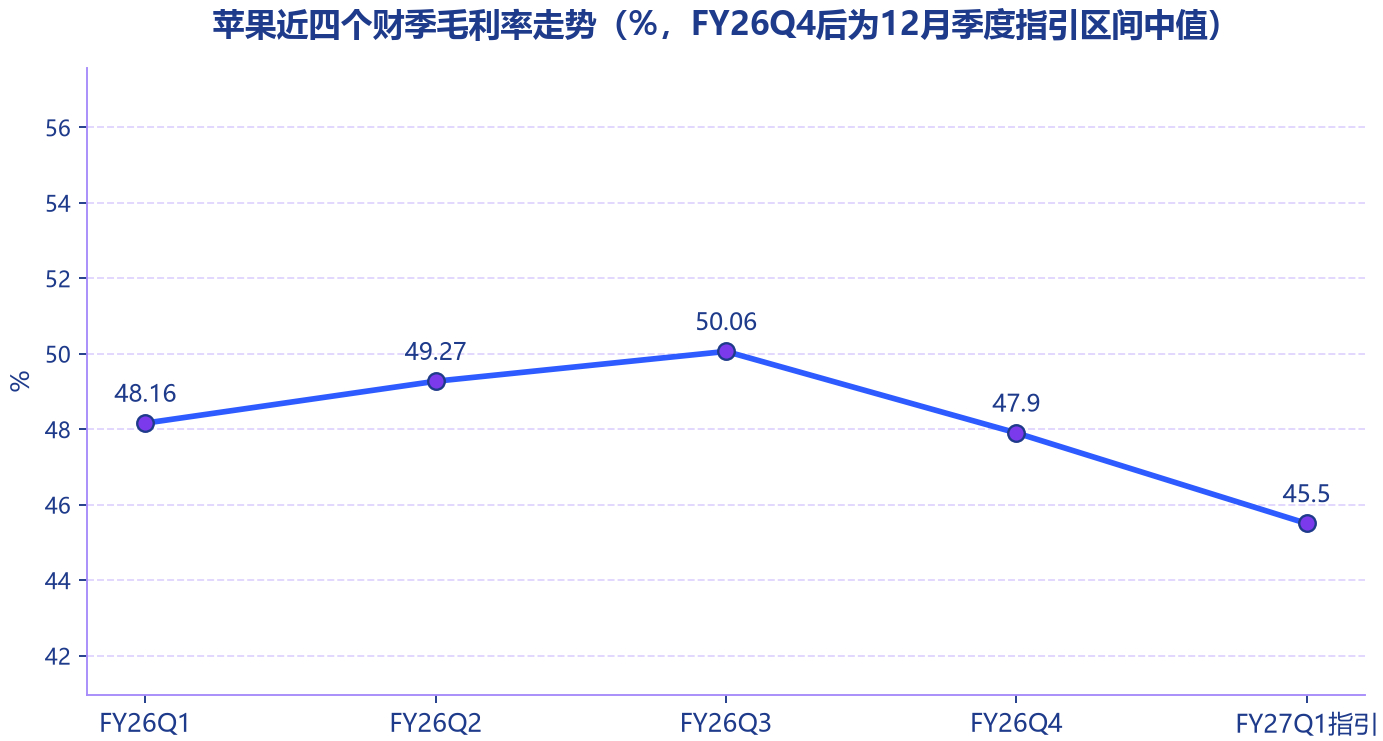
图4 苹果近四个财季毛利率走势(%,FY26Q4后为12月季度指引区间中值)
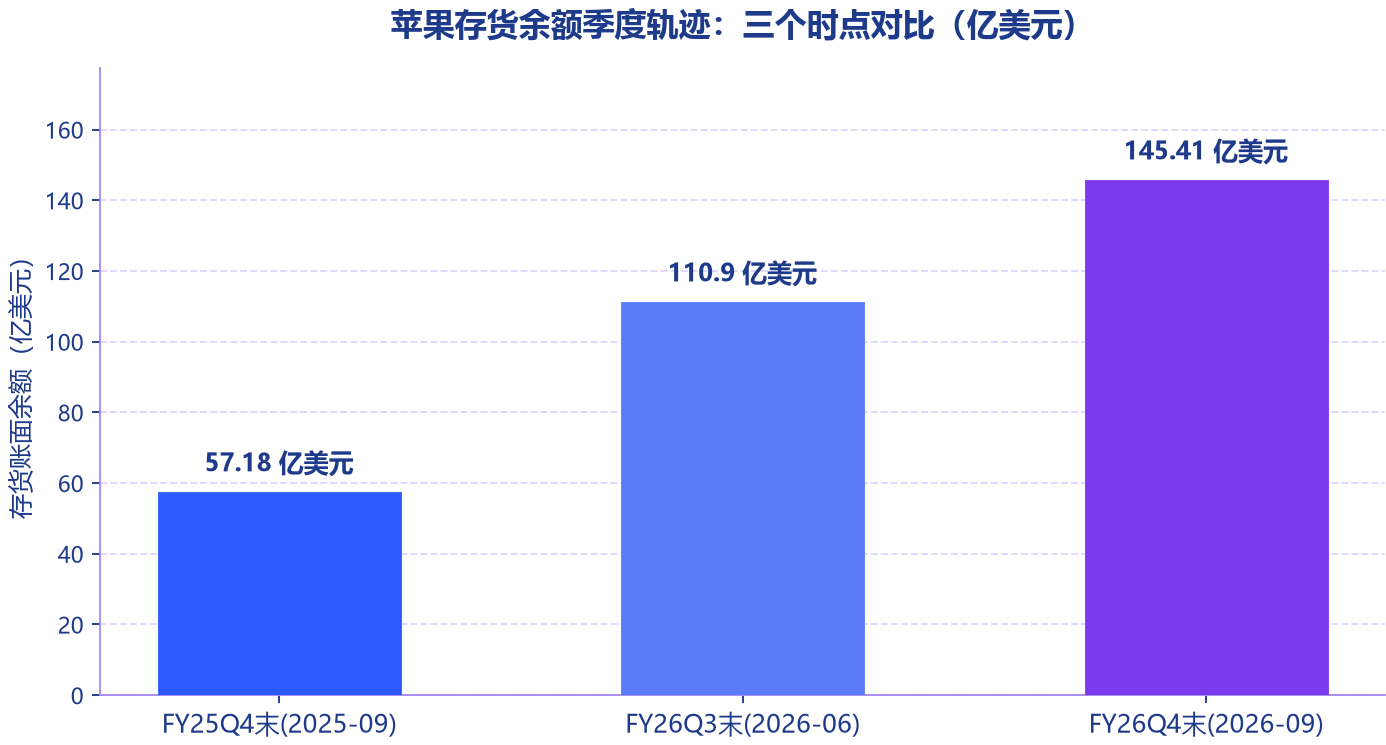
图5 苹果存货余额季度轨迹:三个时点对比(亿美元)
三、存储涨价全景:DRAM/NAND合约价走势与供给格局
苹果的成本困境,本质是全球存储产业供需格局逆转的投影。需求端,AI大基建正在吞噬存储产能:微软、谷歌、亚马逊、Meta等云厂商2026年资本开支预期合计超过8000亿美元,其中大量资金流入GPU采购,而GPU必须搭配HBM(高带宽内存),HBM又与普通DRAM争夺晶圆产能,最终传导为从服务器到消费电子几乎所有存储品类的缺货涨价。供给端,三星、SK海力士、美光等原厂将先进产能持续转向HBM与服务器存储,消费级DRAM与NAND的供应空间被大幅压缩。
价格数据勾勒出这轮涨价的陡峭斜率。据TrendForce集邦咨询数据,2025年第四季度DRAM产业营收达535.8亿美元、环比增长29.4%,传统DRAM合约价大幅上涨;2026年第一季度一般型DRAM合约价同比涨幅一度接近200%。存储行业整体产值方面,TrendForce预估2026年将达5516亿美元、同比激增134%,2027年再创新高达8427亿美元、同比增长53%。NAND侧同样火热:美光2026财年第三财季NAND营收99亿美元、环比大增99%,产品均价环比涨幅约85%;铠侠2026财年第一季度NAND平均售价环比上涨约70%。
存储原厂的财报是涨价周期的另一面镜子。美光2026财年第三财季(截至2026年5月28日)营收414.56亿美元、同比增长345.7%,GAAP净利润282.43亿美元、同比增长1398.3%,GAAP毛利率84.6%,并给出第四财季营收500亿美元、毛利率约86%的指引;铠侠同期营收1.77万亿日元、同比增长415%,归母净利润8421.7亿日元、同比增长约45倍,毛利率78%。对比之下,苹果47.9%的毛利率与存储厂商84%以上的毛利率形成了产业链利润再分配的直观图景——存储环节正在从终端厂商手中夺走定价权。
值得警惕的是供需紧张的持续性判断。美光高管在财报交流会上预测,存储供应紧张将持续至2027年以后;IDC则指出内存供应瓶颈至少要到2027年底才有望明显缓解。铠侠表示有望通过长期合同锁定2028年50%的产能;TrendForce预计2027年下半年存储供应将超过需求,这也是近期存储板块大幅回调的导火索。WSTS最终核算数据显示,2025年全球半导体销售额7956亿美元、同比增长26.2%,其中第四季度达2389亿美元、同比增长38.4%,存储需求爆发是核心驱动力。换言之,行业共识是:涨价的顶点与拐点之间,仍隔着至少两到三个季度的“高压期”,苹果管理层所称“成本压力或持续至明年”正是对这一时间差的确认。
美光首席执行官桑杰·梅赫罗特拉的一番表态,为这轮周期提供了产业政治经济学注脚:过去几年一些客户要求内存厂商降价,2023年美光的价格一度降到原来的三分之一,导致公司无力投资新产能。这一被普遍解读为针对苹果的“暗讽”,揭示了本轮周期的深层逻辑——存储产业在下行周期积累的涨价诉求,正借着AI需求一次性释放。
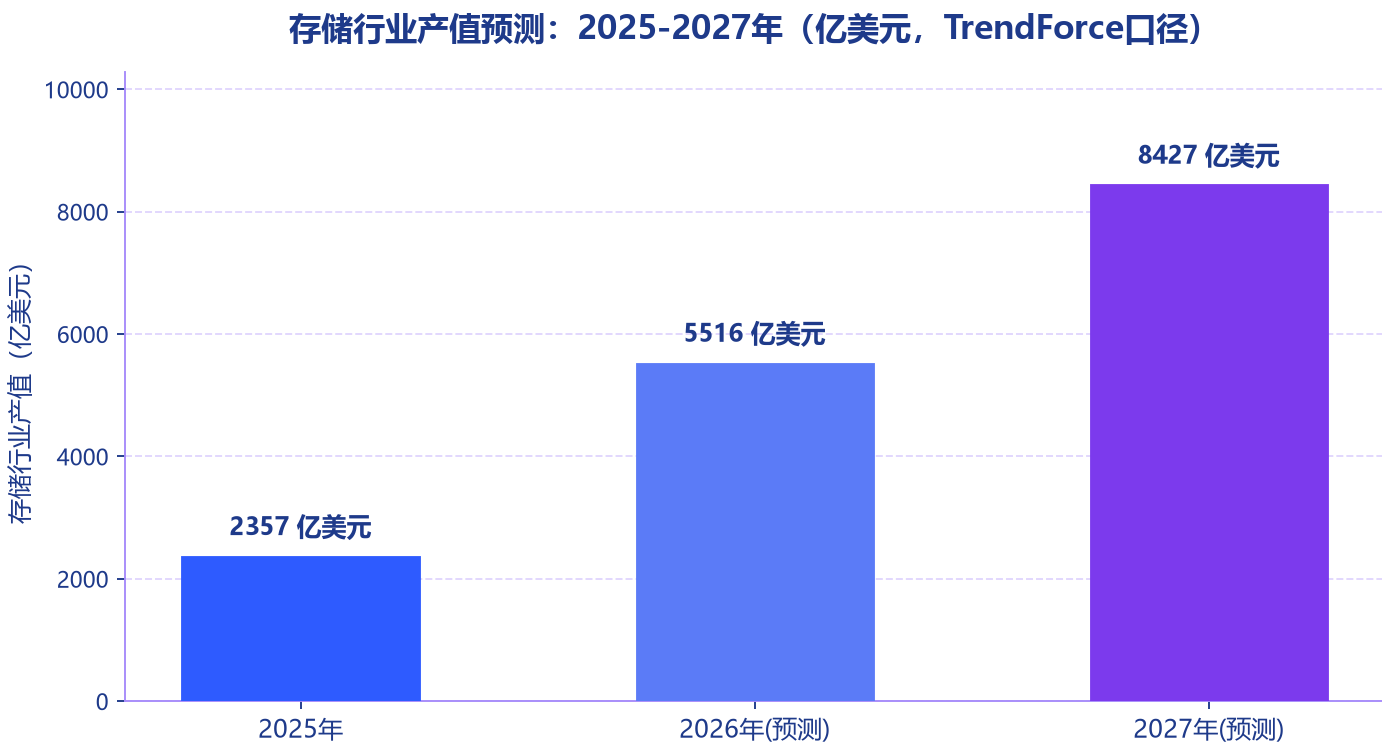
图6 存储行业产值预测:2025-2027年(亿美元,TrendForce口径)
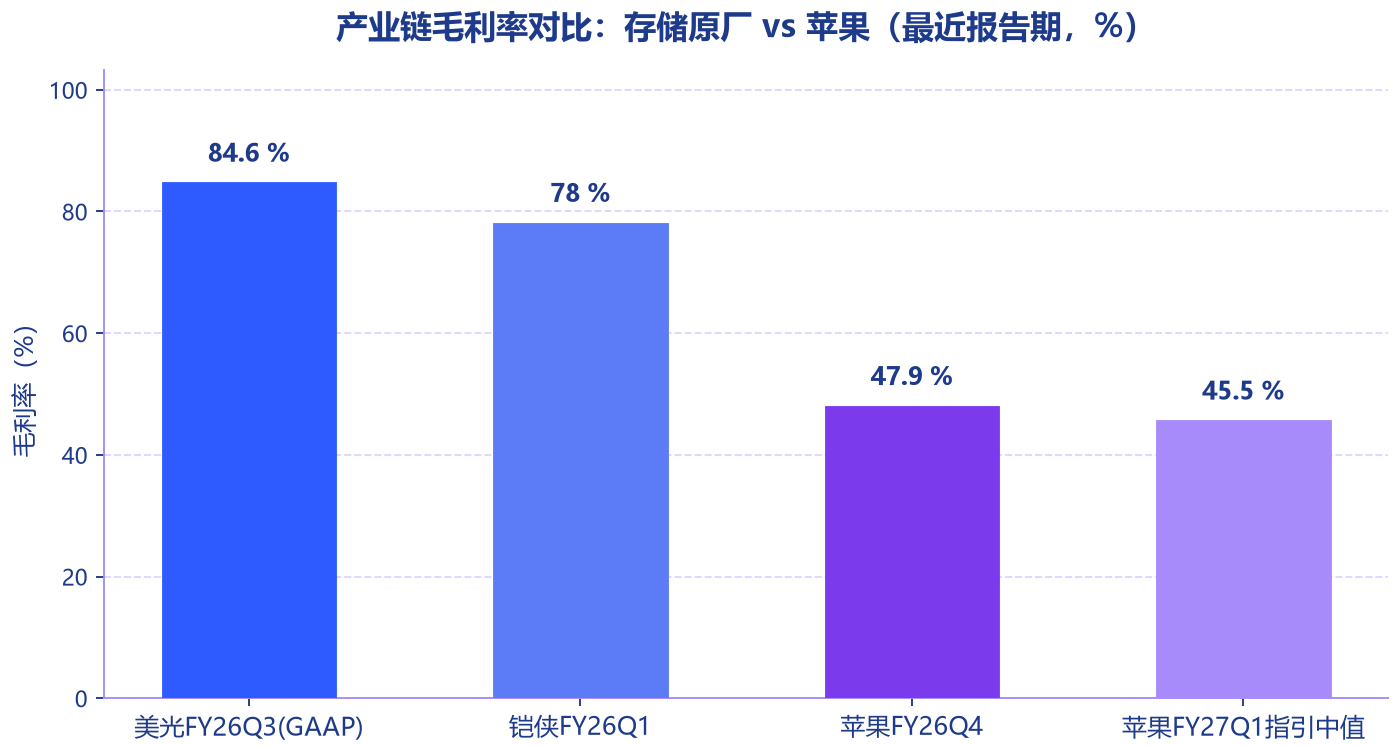
图7 产业链毛利率对比:存储原厂 vs 苹果(最近报告期,%)
四、产业链拆解:存储在三大产品线BOM中的成本权重与苹果的采购博弈
存储涨价对苹果的冲击,最终要落到每一台设备的物料清单(BOM)上。TrendForce给出了目前最量化的一组数据:2026年第三季度,256GB版iPhone 18 Pro的存储成本已接近上年同期的4倍,存储占该机型BOM的比重从约10%跃升至约34%,整机BOM成本同比上涨约38%;若当前趋势持续,2027年上半年存储占BOM比重可能突破40%。这一变化的历史性在于:存储芯片在手机BOM中的占比已从过去的10%至15%跃升至30%至40%,首次超越SoC成为最贵的单一组件。
面对存储成本的结构性上移,苹果的应对是一套“囤货—锁价—提价—转嫁”的组合拳。第一拳是囤货保供:6月至9月制造采购承诺增加330亿美元,存货余额翻倍冲上145.4亿美元,确保假期季产线不受存储断供冲击。第二拳是长约锁价:尽管COO萨比赫·汗未确认长期供应协议,但据外媒报道,苹果已传出自2027财年第一季度起接受三星存储涨价,以换取供应优先权。第三拳是终端提价:2026年6月25日,苹果率先对Mac、iPad及家居产品线全球提价(MacBook Air自1099美元涨至1299美元、iPad自349美元涨至449美元,1TB大容量配置涨幅约300美元);9月,iPhone 18 Pro起售价定为1199美元、较上代上调100美元,1TB版本上涨300美元,iPhone 17、iPhone Air等在售旧机型也在无硬件变动的情况下同步上调100美元。
议价力的天平正在发生微妙倾斜。苹果长期是智能手机产业最大、议价力最强的买家之一,但TrendForce指出,苹果接受涨价后,供应商对采购量较小的手机厂更无降价动机;NAND供应端,客户目前仅能拿到需求量的六到七成,云与AI大厂以长约锁定供给。市场研究机构估算,本轮存储涨价对单台iPhone的成本影响约200美元,而苹果Pro机型的提价幅度仅100美元——TrendForce此前的模型一度预测涨幅需达150至200美元,亦有分析师警告最高或需涨价300美元。差额部分,正是苹果选择自行消化的成本。
苹果为何甘愿“少提价、多担成本”?答案在竞争格局中。Counterpoint指出,在存储芯片价格大幅上涨、安卓阵营普遍提价的背景下(三星Galaxy S26系列起售价上调数百元至千元,OPPO、vivo相继调价),苹果相对稳定的定价策略在中国市场变得更具吸引力——2026年第三季度中国智能手机出货量整体下降2%,苹果出货量却增长约20%、仅次于华为。郭明錤更早前披露,苹果对iPhone 18的策略本是“尽量不涨价”以确保供应、承担成本、抢占市场份额,再从服务端弥补损失;9月的百元提价,是在成本压力越过临界点后的有限让步。这是一场精算过的份额保卫战:用毛利率换取市占率,用硬件让利用生态黏性。
供应链上还有一处值得关注的动向:苹果正在iPhone与MacBook上测试长鑫存储的DRAM。若中国存储产能进入苹果供应链,既是对冲三星、SK海力士、美光议价力的筹码,也与宏碁董事长陈俊圣“2027下半年PC价格可能随中国存储产能上线回落”的判断相互印证。
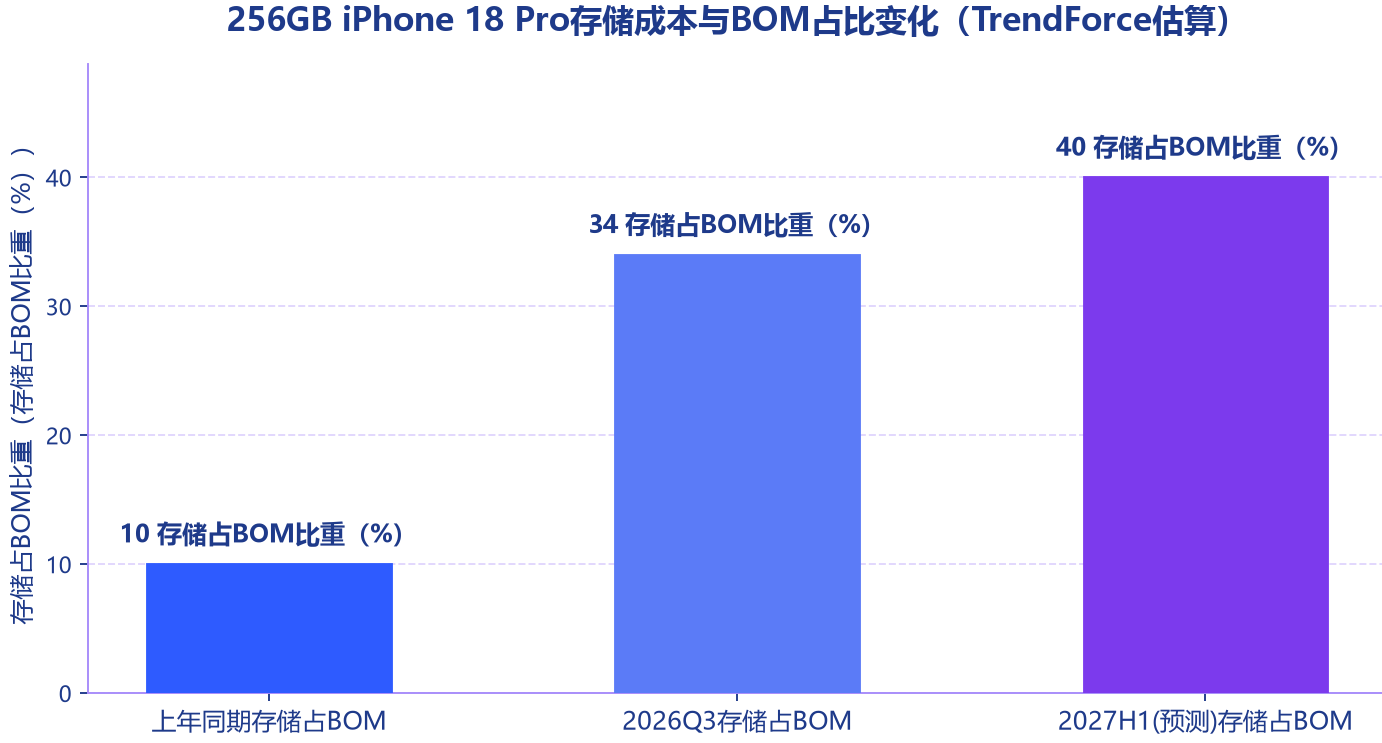
图8 256GB iPhone 18 Pro存储成本与BOM占比变化(TrendForce估算)
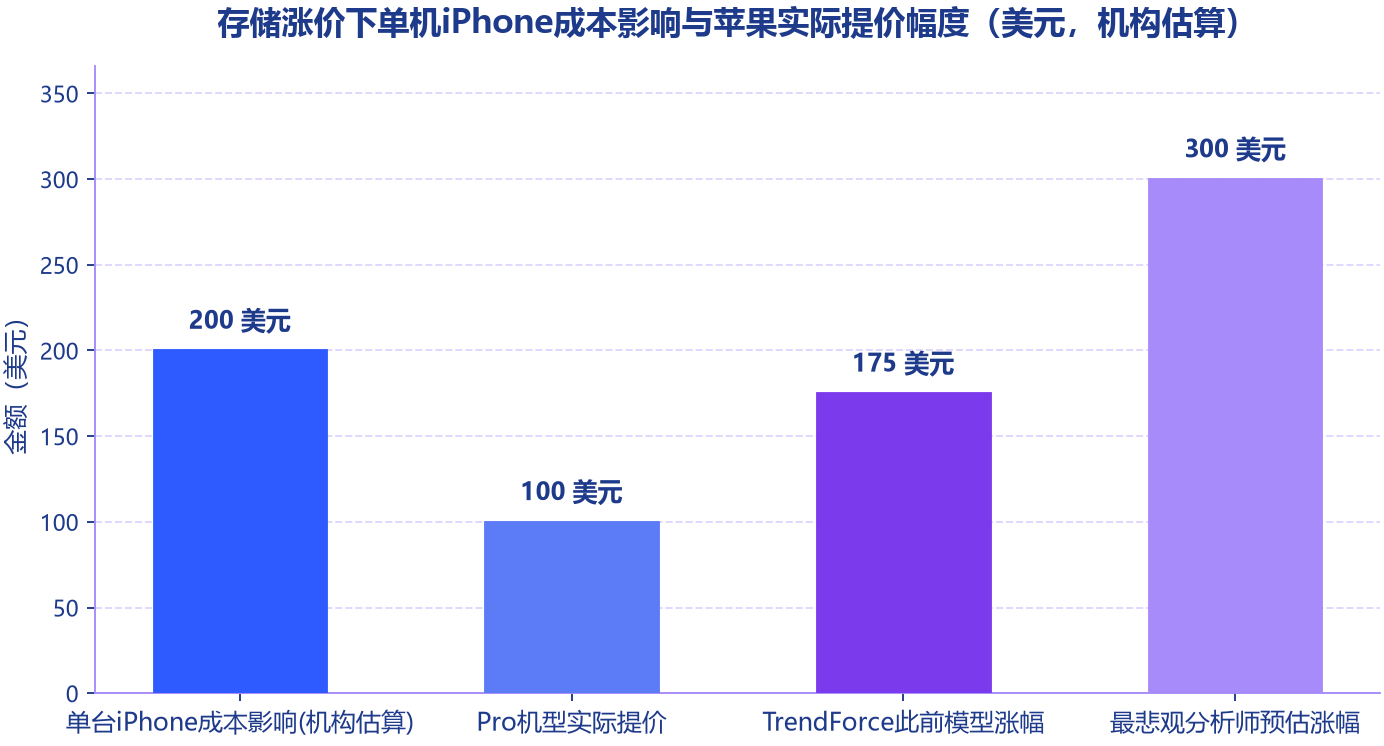
图9 存储涨价下单机iPhone成本影响与苹果实际提价幅度(美元,机构估算)
五、价格传导与行业涟漪:终端提价与全行业定价示范效应
苹果的提价不是孤立事件,而是全行业成本传导链条的一环。PC侧,Dell、联想、惠普与微软在2026年上半年已因同一原因相继提价;IDC数据显示,2026年第一季度全球PC出货量同比录得3%的增长,但这一数字带有明显的“提前释放”特征——消费者与企业为规避预期中的涨价潮而集中下单,透支性采购动能预计仅延续至第二季度,随后各季度出货承压。IDC同时警告,存储成本在整机物料中的占比已从传统的10%至15%暴涨至20%至40%,PC厂商被迫大幅上调终端售价。
手机侧的传导同样剧烈。Counterpoint数据显示,2026年第一季度全球智能手机收入同比增长8%至1170亿美元,但出货量背后是ASP(平均售价)同比上涨12%、创下399美元的第一季度历史新高——BOM成本上升与严重内存短缺正在重塑市场。安卓阵营的应对更为直接:三星Galaxy S26系列起售价上调数百元至千元不等,OPPO、vivo相继调整在售产品价格。Gartner预计,到2026年底内存价格整体涨幅约130%,将推动PC价格上行约17%、智能手机价格上行约13%。Omdia预测2026年第四季度全球PC出货量同比再降24%,2027全年再降7%——存储紧张与高价将持续压制终端市场。
苹果在这轮行业性提价中的位置颇为微妙。一方面,它是提价者:6月与9月的两轮调价覆盖了Mac、iPad、iPhone全线,幅度在100至300美元之间。另一方面,它又是提价的“克制者”:Pro机型100美元的涨幅远低于机构测算的成本涨幅,基准款iPhone价格策略保持相对稳定。Counterpoint在9月发布的报告中指出,在存储芯片价格大幅上涨的背景下,苹果保持iPhone整体定价相对平稳的特点“更加凸显”。这一定价策略在市场上获得了直接回馈——中国市场份额逆势提升、全球高端市场地位稳固。
需求端的隐忧同样真实。折叠屏iPhone Duo(起售价1999美元)上市后迅速售罄但交付延迟较长,并出现少量屏幕开裂反馈;苹果称问题设备占比极低并已启动更换。供应受限让假日季展望更难解读:管理层确认12月季度Mac和iPad供应仍将受限,主要卡在存储供应上。帕雷克坦言,由于iPhone调价不久,现在判断价格弹性还为时尚早。AI服务则在成本端继续加码:Siri AI的服务器端推理成本计入服务业务销售成本,苹果计划上调iCloud+订阅费用以对冲,并考虑对AI功能设置使用额度。
把视角从苹果移开,这场由存储引发的成本冲击波正在改写消费电子行业的成本地板。存储不再是从前那个相对稳定的零部件成本项,而成为决定手机、PC厂商盈利能力的主要变量之一;当成本地板整体抬升,没有一家终端厂商能够独善其身,差别只在于谁的毛利率缓冲更厚、谁的提价转嫁能力更强。苹果的优势在于其76%毛利率的服务业务提供了全行业最厚的利润缓冲垫,但缓冲垫本身也在承受汇率与AI成本的双重侵蚀。
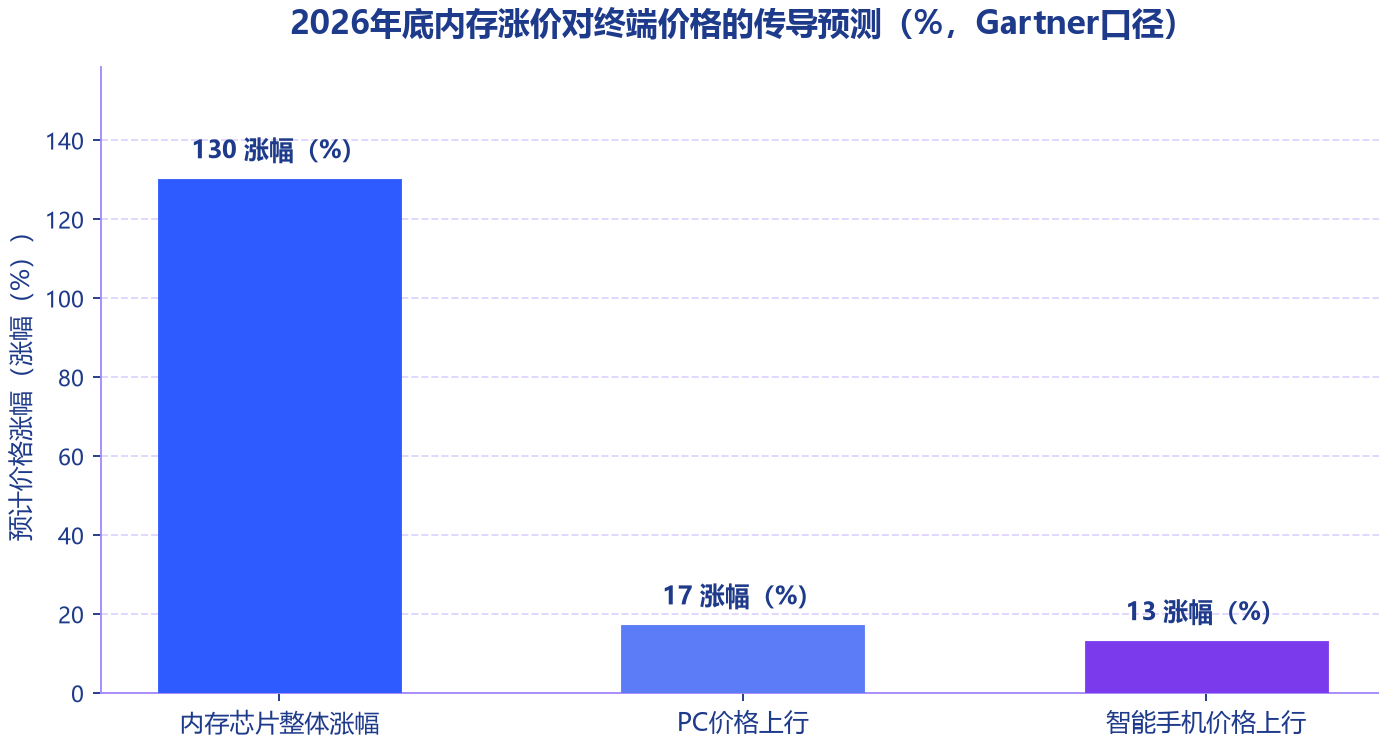
图10 2026年底内存涨价对终端价格的传导预测(%,Gartner口径)
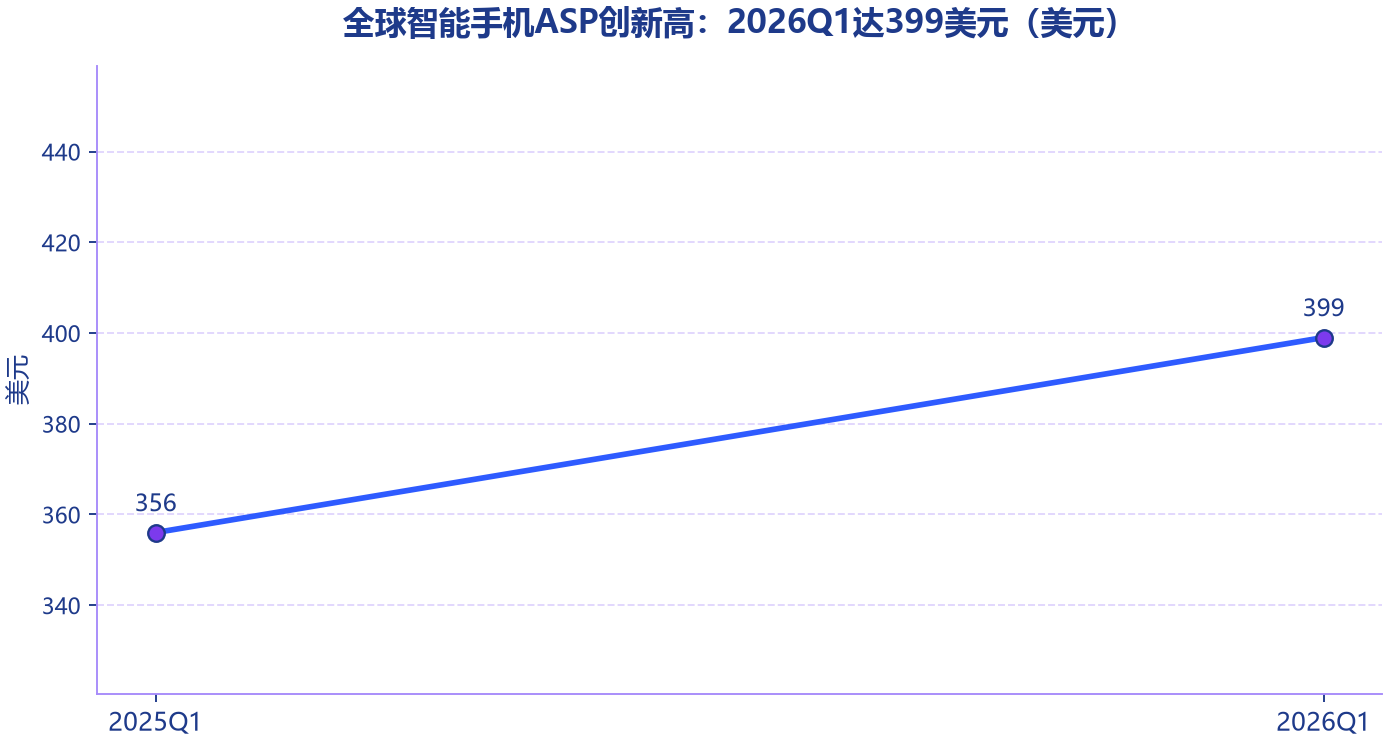
图11 全球智能手机ASP创新高:2026Q1达399美元(美元)
六、前景研判:毛利率下行通道、库存消化路径与2027年展望
12月季度45%至46%的毛利率指引,是理解苹果2027财年的钥匙。拆解这1.9至2.9个百分点的环比降幅:存储成本继续上涨是主要驱动,Siri AI上线成本是次要因素,而此前囤积的低成本库存缓冲正在减弱——特努斯在电话会上确认,9月季度存储成本已高于6月季度,前期库存和非存储零部件降价暂时抵消了部分压力,但这一缓冲会逐渐消失。美国银行分析师瓦姆西·莫汉测算,在计入涨价、产品组合和成本控制等抵消因素之前,内存涨价可能令iPhone毛利率减少约9个百分点;他预计2027年3月季度苹果整体毛利率为43.6%至44.6%,显著低于分析师47.7%的共识,但他同时认为这一压力具有暂时性。
库存的消化路径决定了毛利率的收敛节奏。145.4亿美元存货对应的战略逻辑是“以库存换时间”:在存储合约价仍在单边上行阶段,高价库存实际是资产而非负担;只有当存储价格进入下行通道,库存才会转化为减值风险。铠侠“2028年前以长约锁定50%产能”的表态、TrendForce“2027年下半年存储供应将超过需求”的预测、IDC“内存瓶颈至少到2027年底才有望明显缓解”的判断,共同指向同一个时间窗口:苹果的高成本库存压力大概率延续至2027年,其间毛利率将运行在45%至47%的下移通道中,若TrendForce的供过于求预判兑现,2027年下半年有望成为毛利率的拐点。
管理层手中仍有几张可打的牌。其一是定价传导的深化:iCloud+订阅费上调已在计划中,AI功能使用额度的设置将把部分AI成本转嫁给用户,服务业务约76%的毛利率意味着每1美元成本的转嫁都近乎全额落入毛利。其二是产品组合的上移:iPhone 18 Pro系列起售价上调且高端存储版本涨幅更大(1TB版+300美元、2TB版定价2399美元),高端化本身就是对冲存储成本的手段。其三是供应多元化:测试长鑫存储DRAM、接受三星涨价换取供应优先权、与存储原厂签订多年期协议,都是降低单一依赖的布局。
对投资者而言,本季财报的信号意义大于业绩意义。市场真正定价的不是1144.77亿美元的营收纪录,而是三道裂痕:存储成本挤压下趋弱的毛利率指引、增速放缓的服务业务、以及一个尚未完全展开的12月季度。在约35倍远期市盈率的历史高位上,苹果长期以“不参与AI烧钱竞赛”的防御性资产面目出现——如今这轮AI浪潮正从成本端反向侵蚀它的安全边际。不过需要指出的是,成本问题与需求问题性质不同:苹果当季营收、iPhone收入均创纪录,需求侧并未恶化;若2027年存储供需拐点如机构预测般到来,毛利率的回补弹性同样可观。
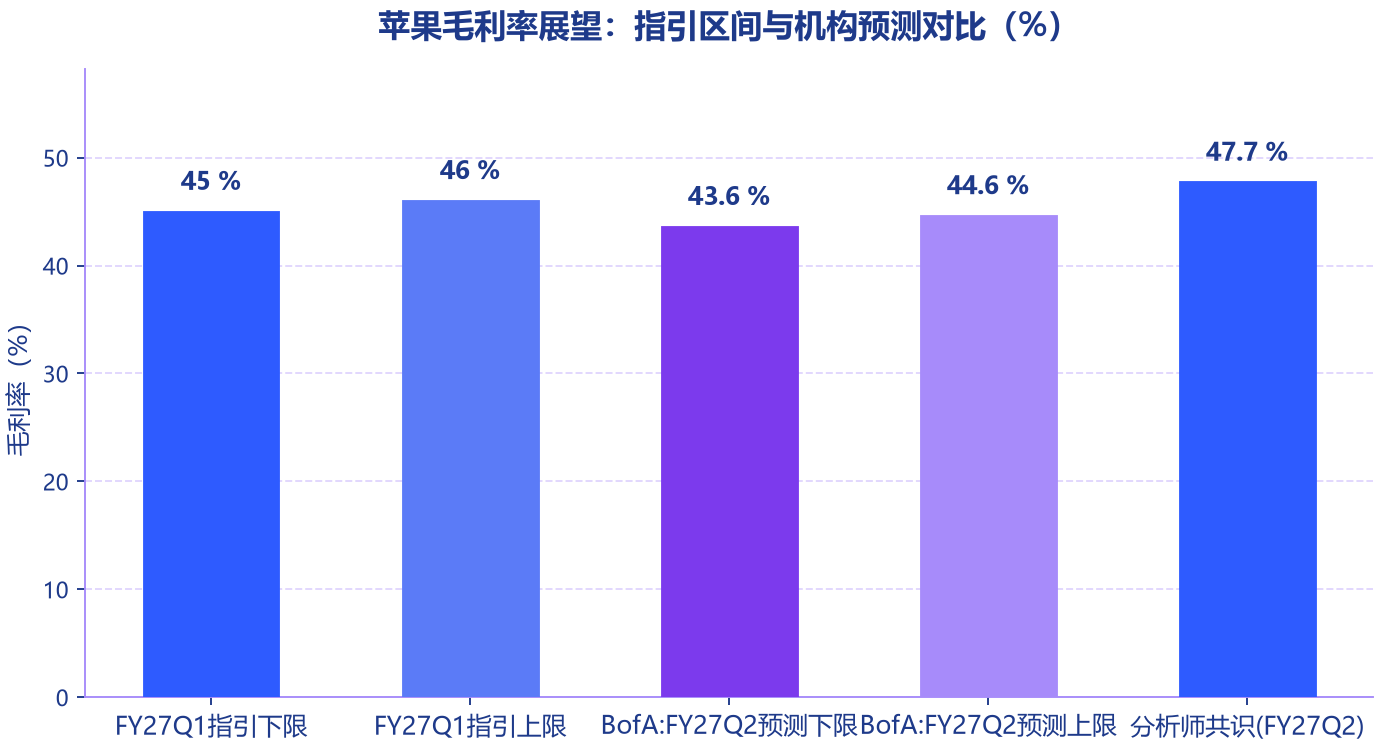
图12 苹果毛利率展望:指引区间与机构预测对比(%)
七、结语:囤货是信心的成本
145.4亿美元的库存,是苹果15年来罕见的一次激进财务动作,也是这家公司对存储超级周期投下的信任票——它相信AI对存储的吞噬不会在短期内逆转,相信早一天锁定的供应和价格就是晚一天不必支付的溢价。154%的同比增幅之所以没有演变成市场恐慌,正因为其背后站着创纪录的营收、健康的现金流和全行业最厚的服务业利润缓冲。
但库存在财报中的信号学从来不只关于当下。它是管理层对未来的下注,也是周期拐点前最后的主动权:在存储价格上行期,囤货者赢;在价格拐点之后,囤货者的减值准备将接受审视。苹果把毛利率指引压到45%至46%,本质是为最坏情形预留的定价空间——当一家公司开始为“前所未有”的涨价预留两个季度的缓冲时,它传递的信息是清晰的:这场由AI引发的成本风暴,短期内不会结束。
对产业而言,苹果的处境是一面镜子:存储不再是手机和PC成本结构中沉默的背景板,而成为与SoC并列、甚至超越SoC的第一成本变量;产业链的利润分配正在向存储环节倾斜,终端厂商则必须在“提价失去用户”与“扛价失去利润”之间走钢丝。苹果选择的路径——适度提价、巨额囤货、服务输血——能否跑赢这轮周期,2027年的存储价格曲线将给出最终答案。
结论
苹果2026财年第四财季呈现“业绩创纪录、信号偏谨慎”的双面性:营收1144.77亿美元、净利润307.11亿美元均创同期新高,但145.4亿美元、同比激增154%的存货与45%至46%的毛利率指引,揭示了存储超级周期对终端厂商盈利结构的实质性侵蚀。本稿核心结论有三:其一,本轮存储涨价由AI算力建设对HBM/DRAM/NAND产能的系统性挤占驱动,供给约束预计延续至2027年,苹果成本压力具有结构性而非事件性;其二,苹果以“囤货—锁价—有限提价—服务输血”组合拳应对,145.4亿美元存货是高成本周期中的战略资产,但也构成2027年存储价格逆转后的减值敞口;其三,毛利率已进入45%至47%的下移通道,拐点取决于2027年下半年存储供需再平衡的兑现程度,服务业务提价与AI成本转嫁是观察盈利修复的前瞻指标。