2026年前三季度,A股掩膜版板块四家上市公司交出了一份分化明显的成绩单。
路维光电实现营业收入9.75亿元,同比增长17.89%;归母净利润2.16亿元,同比增长25.61%;扣非净利润2.01亿元,同比增长29.38%,营收与利润增速均居四家之首。清溢光电实现营业收入9.74亿元,同比增长4.90%;归母净利润1.60亿元,同比增长11.02%;扣非净利润1.45亿元,同比增长11.55%,延续稳健增长态势。龙图光罩实现营业收入2.10亿元,同比增长14.80%;但归母净利润1880.57万元(约0.19亿元),同比下滑63.69%;扣非净利润1865.28万元,同比下滑63.03%,陷入"增收不增利"困境。冠石科技则实现营业收入9.64亿元,同比下降6.08%;归母净利润净亏损7951.11万元(约0.80亿元),扣非净利润净亏损约1亿元,亏损面进一步扩大。
【图表:掩膜版四公司2026年前三季度业绩对比】
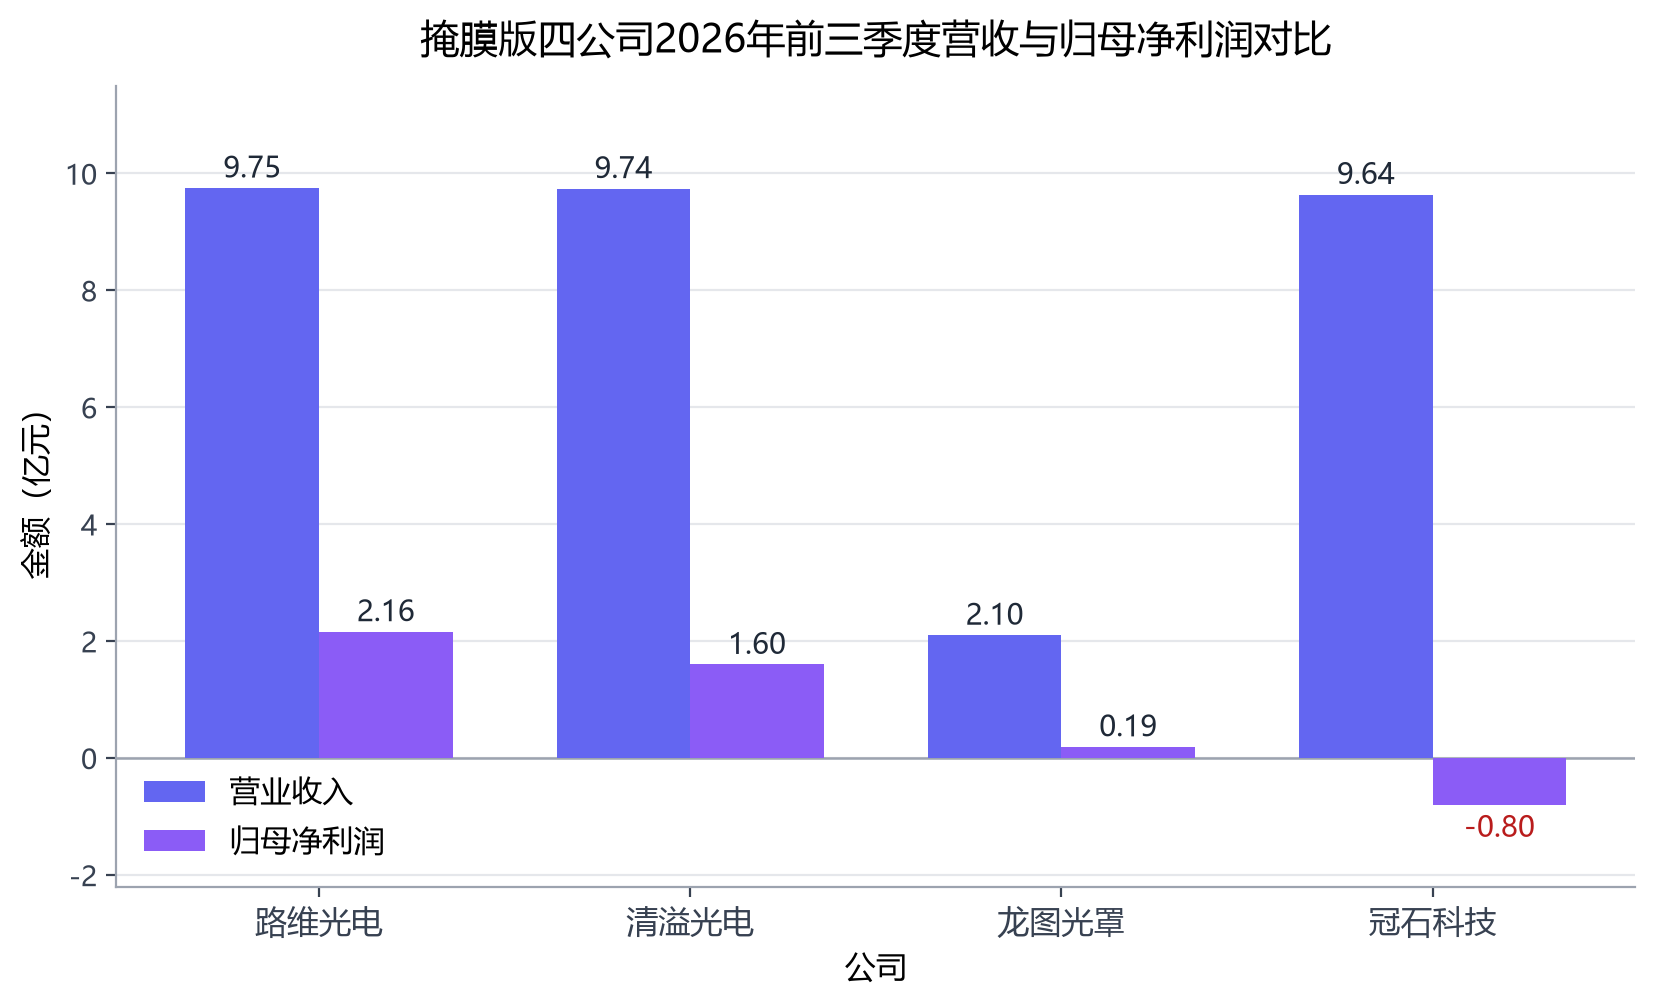
从上图可见,路维光电与清溢光电营收体量相当、均在9.7亿元级别,但归母净利润差距拉开至2.16亿元对1.60亿元;龙图光罩体量最小(2.10亿元、归母净利约0.19亿元),冠石科技虽营收近9.64亿元,却录得约0.80亿元净亏损,四家公司的经营质量呈现"两升一滑一亏"的罕见分化。
单季拆解:Q3盈利质量出现分水岭
拆解单季度数据,分化在第三季度进一步加剧。
清溢光电2026年上半年实现营收6.54亿元,同比增长5.08%;归母净利润1.18亿元,同比增长28.16%;经营性现金流2.67亿元,同比增长75.79%。但第三季度单季,公司营收3.2亿元,同比增长4.53%;归母净利润4163.84万元,同比下滑19.47%;扣非净利润3720.22万元,同比下滑21.48%——单季利润转负增长,与上半年近三成的利润增速形成明显反差。
路维光电上半年实现营收6.68亿元,同比增长22.80%;归母净利润1.45亿元,同比增长35.82%;扣非净利润1.36亿元,同比增长43.33%;毛利率35.28%,净资产收益率8.39%。据此测算,其第三季度单季营收约3.07亿元,较上年同期单季2.83亿元(彼时同比增长36.80%、归母净利润0.65亿元)的基数增长约8.5%;单季归母净利润约0.71亿元,同比增长约9%——增速较上半年有所回落,但盈利动能仍在。
龙图光罩第三季度单季实现营收7395.08万元,同比增长9.82%;归母净利润185.74万元,同比下滑88.89%;利润总额-16.39万元,同比下滑100.98%,单季度出现经营性亏损。
冠石科技上半年实现营收6.24亿元,同比下降9.82%;归母净利润净亏损4601.27万元,亏损同比扩大277.79%;扣非净利润净亏损6305.34万元;营业成本6.28亿元已超过营业收入6.24亿元,综合毛利率转负。据此测算,其第三季度单季营收3.40亿元,同比增长1.65%;归母净利润约3350万元,实现单季账面扭亏——但同期扣非净利润仍净亏损3726.32万元,扭亏主要依赖非经常性收益,主业造血能力尚未恢复。
财务体检:周转天数与杠杆的四种画像
营运效率方面,2025年四家公司应收账款周转天数已拉开清晰梯度。清溢光电2025年末存货2.59亿元,存货周转天数97.68天;应收账款3.19亿元,周转天数87.77天;营业周期185.45天。冠石科技2025年末存货1.07亿元,存货周转天数31.68天;应收账款3.65亿元,周转天数99.28天;龙图光罩存货仅0.16亿元,存货周转天数39.70天。冠石与龙图的存货周转效率显著优于清溢,与其业务结构相关:冠石以特种胶粘材料等周转较快的业务为主,龙图半导体掩膜版按单生产、库存压力小;清溢的平板显示掩膜版备货周期长,占用更多存货资金。
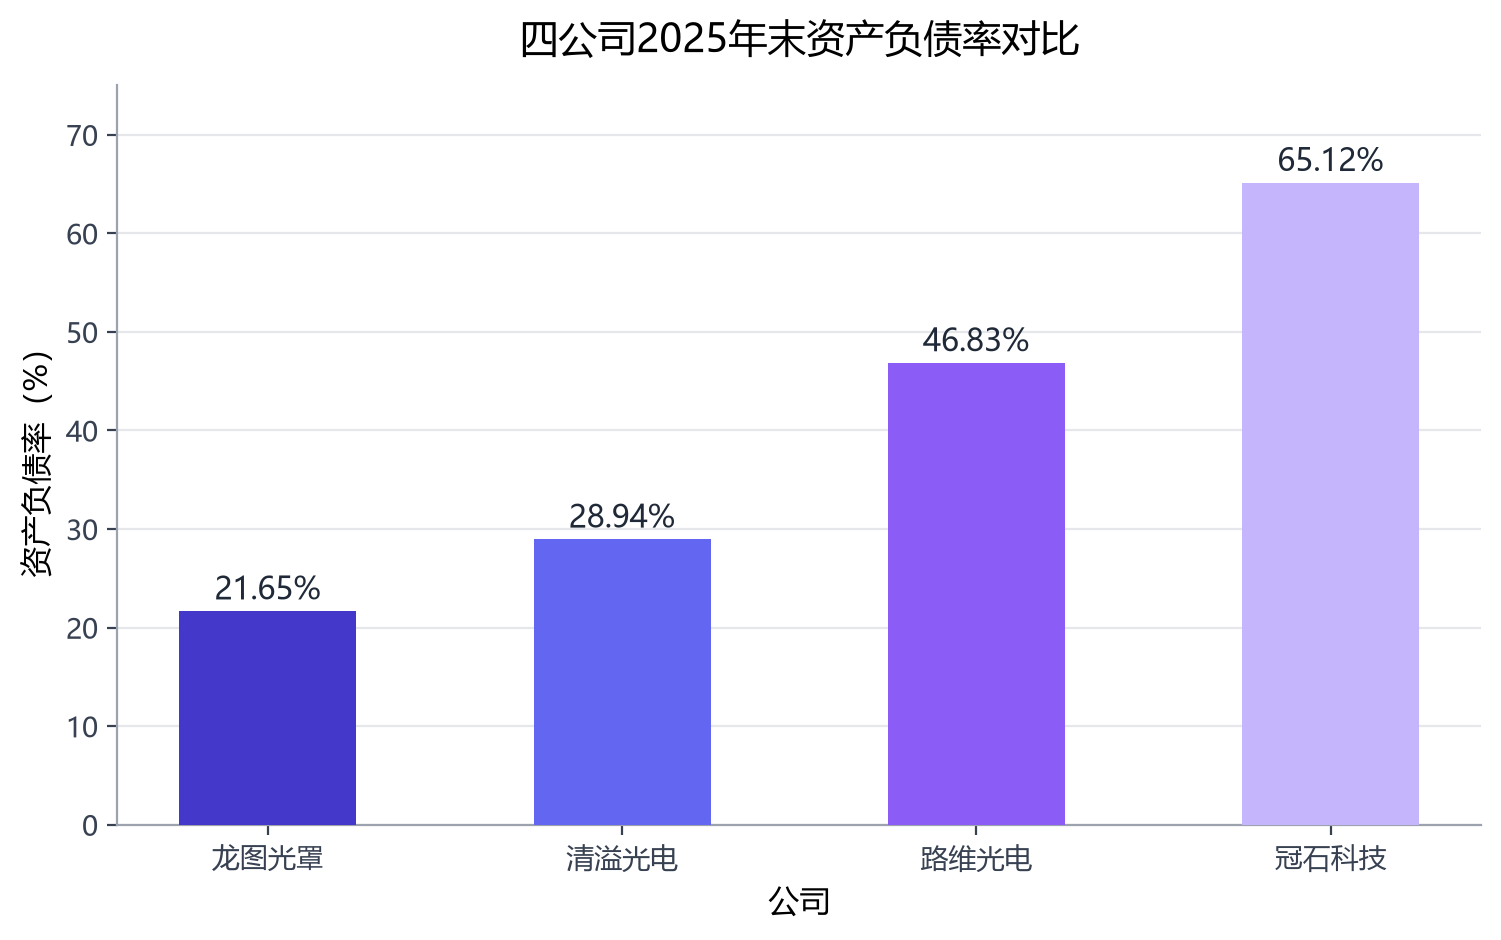
杠杆水平上,2025年末四家公司资产负债率呈现清晰梯度:龙图光罩21.65%最低,清溢光电28.94%,路维光电46.83%,冠石科技65.12%最高。动态看,清溢光电2026年6月末总资产42.86亿元、净资产28.68亿元,据半年报数据测算资产负债率约33.1%,较2025年末的28.94%有所抬升;路维光电同期总资产33.34亿元、净资产17.30亿元,测算资产负债率约48.1%——两家扩产型公司均在加杠杆,而龙图光罩流动比率4.46、速动比率3.03的充裕流动性,为其高端产线建设提供了缓冲垫。
【图表:四公司2025年资产负债率对比】
成长轨迹:从2023到2025的营收跃迁
拉长到2023年至2025年,掩膜版头部公司的营收曲线勾勒出行业的景气轨迹。
清溢光电营收从9.24亿元增至11.12亿元(同比增长20.35%)、再到12.40亿元(同比增长11.46%);2025年归母净利润1.87亿元,同比增长8.89%,其中平板显示掩膜版收入9.78亿元、同比增长13.83%,半导体掩膜版收入2.04亿元、同比增长5.63%。路维光电增长更为陡峭:营收从6.72亿元增至8.76亿元(同比增长30.21%)、再到11.55亿元(同比增长31.94%),2025年归母净利润2.52亿元,同比增长32.02%。龙图光罩体量虽小,营收也从1.62亿元增至2.18亿元、再到2.47亿元。冠石科技则经历了营收结构切换的波动:2022年至2024年营收依次为11.08亿元、8.94亿元、13.59亿元。
【图表:清溢路维龙图2023-2025年营收趋势】
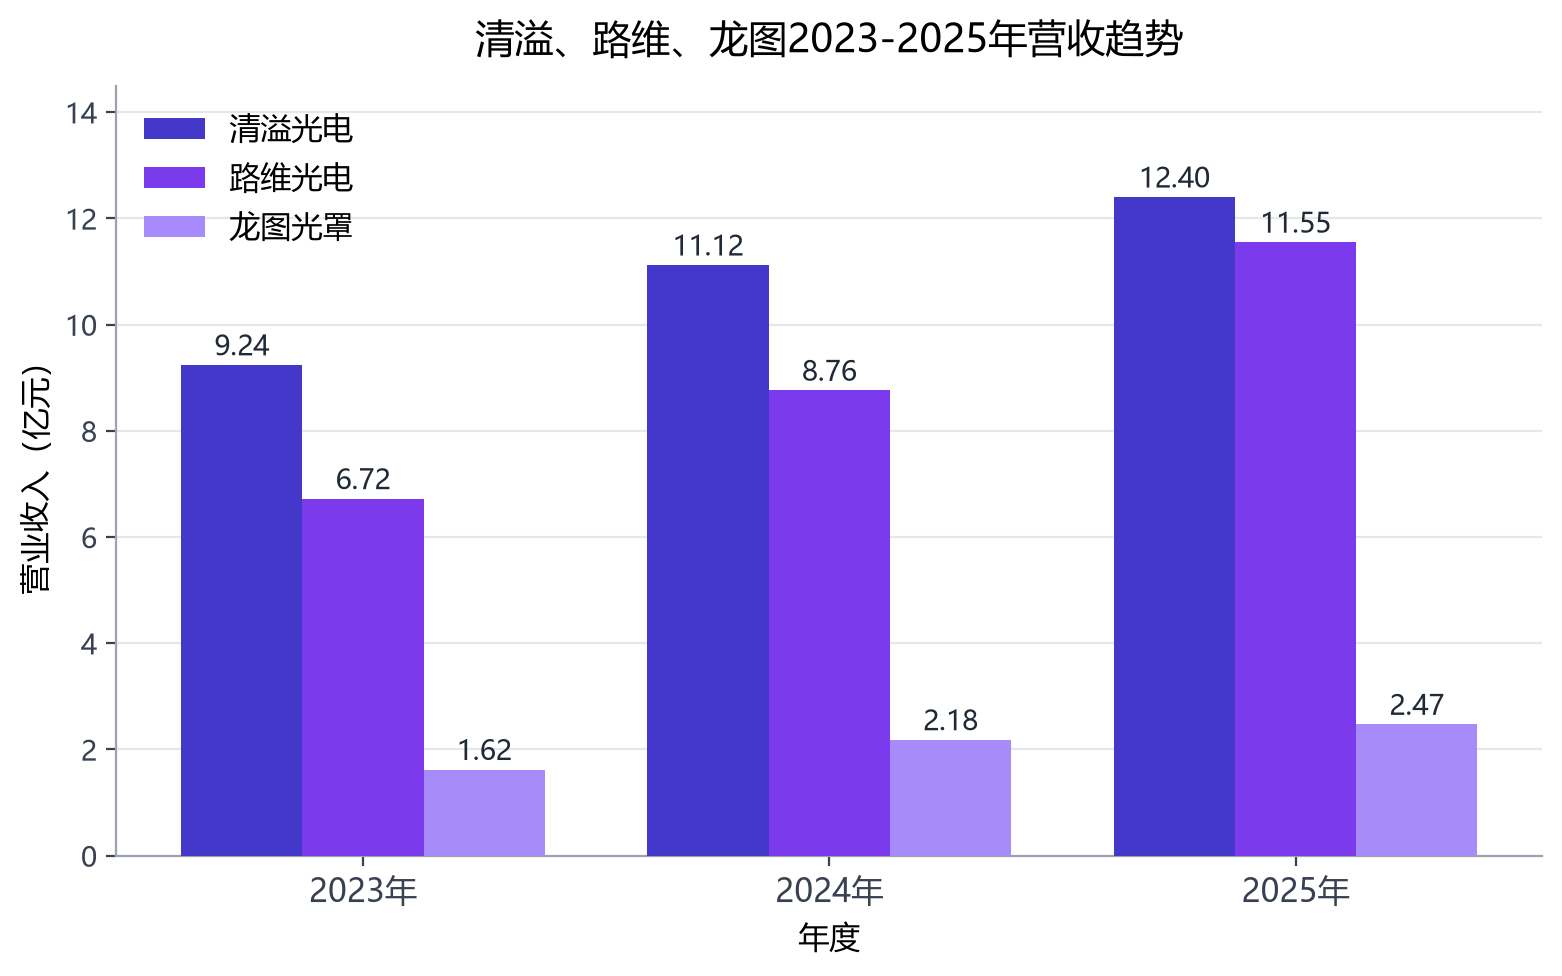
三年间,路维光电营收累计增长约72%,增速持续领先;清溢光电累计增长约34%,稳居龙头体量。值得注意的是,两家公司的增长引擎正在切换——清溢光电2026年上半年平板显示掩膜版收入5.28亿元、同比增长7.42%,占比80.8%;半导体掩膜版收入1.01亿元、同比增长0.95%,占比15.4%;而路维光电的G11高世代掩膜版已取得全球25.52%的市场份额,位居全球第二、是国内唯一G11供应商,平板显示基本盘与半导体第二曲线同步放量。
技术竞速:从130nm到28nm的国产替代路线图
技术节点是掩膜版公司的生死线,四家公司当前的制程坐标与推进节奏各不相同。
清溢光电已实现180nm制程量产、150nm制程测试认证与小规模量产,正推进130nm至65nm制程的PSM与OPC工艺开发,并规划28nm制程;2025年完成8.6代OLED掩膜版、6代AMOLED高精度掩膜版及HTM半透膜掩膜版量产,进入京东方柔性OLED供应链;投资35亿元的佛山基地已进入试生产阶段,聚焦高精度平板显示与高端半导体掩膜版。
路维光电进度最快:130nm制程稳定量产,90nm制程成套供货,40nm及28nm制程已通过单片验证并实现供货,40nm制程完成成套送样;旗下路芯半导体二期28nm至14nm项目计划2026年投建;厦门高世代掩膜版项目一期已于2026年1月封顶,设备下半年到场投产。
龙图光罩90nm制程稳定量产,65nm、55nm制程送样验证中,40nm至28nm产线正在推进——厂房已竣工验收、净化装修与设备选型同步开展,并抛出14.6亿元定增方案押注40nm至28nm高端产能。
冠石科技的宁波光掩膜版项目总投资19.31亿元、已投入16.45亿元,4.83亿元再融资获批准;55nm产品已交付验证,40nm产线通线,28nm设备全部提前交付并完成产线通线;项目节点锁定350nm至28nm(以45nm至28nm为主),达产后年产12450片。
从制程坐标看,28nm已成为四家公司共同锚定的战略节点——这一节点正是国产掩膜版与国际三巨头差距最集中、也是国产替代空间最大的地带。
三巨头垄断下的国产突围
掩膜版是晶圆制造与面板制造的核心耗材之一,技术壁垒高企。目前全球独立第三方半导体掩膜版市场由美国Photronics、日本Toppan(旗下Tekscend)及DNP三巨头垄断,合计市场份额超过80%;中国大陆半导体掩膜版国产化率仅约10%,自给缺口显著。
产业转移正在重塑竞争格局。一方面,AMOLED面板产能加速向中国大陆集中,带动高世代OLED掩膜版需求放量,清溢光电的8.6代OLED掩膜版、路维光电的G11掩膜版正是卡位这一浪潮的产物;另一方面,本土晶圆厂扩产提速,成熟制程掩膜版订单外溢,28nm及以下先进制程掩膜版的国产替代空间正在打开。2026年,成为检验各家新工厂量产能力与高端客户导入进度的关键之年。
展望与风险
展望后续,四家公司的经营主线各有侧重:路维光电的看点在于厦门高世代线投产与半导体掩膜版放量,清溢光电的看点在于佛山基地爬坡与150nm及以上制程验证推进,龙图光罩的看点在于珠海基地减亏与40nm至28nm产线落地,冠石科技的看点在于掩膜版业务能否尽快形成规模收入。
风险同样清晰。其一,折旧压力——龙图光罩珠海高端产能爬坡期折旧高企、相关产品毛利率暂为负,叠加策略性降价与股权激励费用,直接压制了利润表现;冠石科技宁波项目转固折旧已成亏损主因,其2025年年报亦披露了投资金额大、建设周期长、折旧摊销大、产品验证周期长等风险。其二,验证周期——40nm制程送样验证期通常需要6至9个月,高端客户导入进度存在不确定性。其三,竞争加剧——若行业新产能集中释放,价格竞争可能进一步侵蚀本就承压的盈利能力。
结语
2026年前三季度的掩膜版板块,呈现的是一幅增长与阵痛并存的图景:路维光电以25.61%的归母增速验证了高世代与半导体双轮驱动的弹性,清溢光电以11.02%的稳健增长守住了基本盘,龙图光罩与冠石科技则仍在为高端产能的爬坡支付学费。国产替代的产业逻辑没有变化,变化的是竞争的层级——当四家公司不约而同把产线推向28nm,掩膜版的国产突围正从"有无之争"进入"精度之争",2026年的量产验证窗口,将决定谁能在这场竞速中率先卡位。