
Adweek给出的话源是两位贴近交易的人士:Anthropic和美联社的名单上,从此多了一份内容与数据授权协议。按约定,美国中期选举投票当晚,Claude能够把AP认定的开票结果实时呈现给用户,并标明出处。钱给多少、约签多久,双方都留了白,两家机构也都没有发出官方确认。这是Anthropic成立以来与数字新闻媒体达成的首个付费内容授权协议。此前,这家公司长期以"合理使用"为由拒绝向出版商付费,如今在其冲刺纳斯达克上市的关键窗口,立场出现了实质转弯。这不是一次孤立的商业决策,而是AI与内容产业链博弈规则重构的标志性事件。
事件全景:为什么是美联社,为什么是选举之夜
先把事实摆清楚。美国东部时间2026年11月3日是美国中期选举投票日,据Adweek记者Mark Stenberg报道,在选举之夜向Claude询问选情实时进展的用户,得到的是"由美联社提供并注明来源"的即时开票信息。Adweek的说法是,这是Anthropic第一次为数字新闻媒体的内容付费;The Decoder在11月5日跟进,称其为"转向"(reverses course);新浪科技与凤凰网科技转载IT之家的报道,则用了一个更直白的词——"断粮"之后第一次掏钱。
值得注意的细节有三个。其一,财务条款与协议期限双双未披露,双方也没有发布正式声明,协议的存在目前依赖两名匿名知情人士的信源;其二,协议的适用场景被精确限定在选举之夜的实时数据展示,Adweek明确指出,目前没有信息表明这份协议覆盖档案数据或训练语料;其三,交易对手是美联社——而AP恰恰是谷歌和OpenAI最早签约授权的新闻机构,2023年7月,OpenAI就拿到了AP自1985年以后的文本档案授权。选一个新闻行业公信力最高、授权经验最丰富的对手方开第一单,Anthropic的谨慎写在纸面上。
再看Anthropic此前的姿态。2025年8月Adweek就曾报道,媒体高管普遍认为Anthropic将其对出版商内容的使用视为法律上允许的合理使用(fair use),没有授权的必要。出版商的反制是釜底抽薪:大量优质媒体陆续屏蔽Anthropic的网络爬虫。Cloudflare曾在2025年7月给出一组耐人寻味的对比:按每换来一次真人引荐计算,Anthropic爬虫的抓取量约合七万三千页,OpenAI约一千七百页,而谷歌只取十四页上下。内容被大口抽走、访客却几乎不回流——出版商下决心"断粮",账就出在这里。失去最新新闻内容的Claude,在时效性问题上明显受限,这就是谈判桌真正的压力来源。
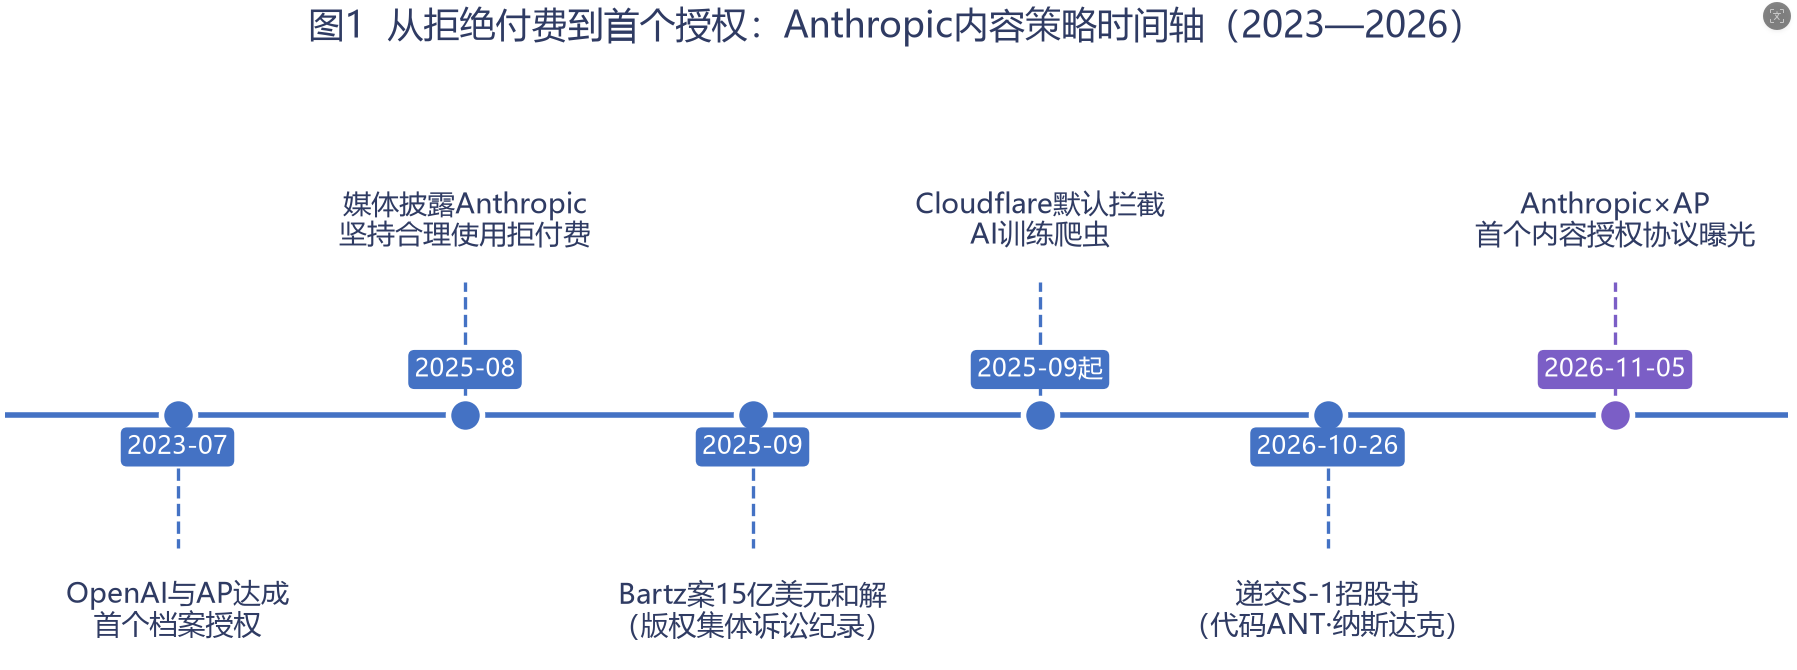
图1 从拒绝付费到首个授权:Anthropic内容策略时间轴(2023—2026)
为什么是现在:上市前夜的合规账与诉讼账
第二笔账是诉讼账。2025年9月,因未经许可使用约50万部图书训练Claude,Anthropic在Bartz案中答应支付15亿美元了结集体诉讼——折算下来单部作品约值3000美元,规模为美国版权集体诉讼史上之最,且须销毁盗版来源的档案副本。法院在2026年7月为这纸和解盖了章。诉讼打掉的不只是钱,更是"合理使用"叙事的完整性——法官阿尔萨普在裁定中划出的分界线非常清晰:用合法获得的图书训练模型可能构成转化性合理使用,但从盗版渠道获取内容本身明确违法。对一家正在编制招股书的公司来说,每一个悬而未决的版权争议,都是发行路演上必须回答的风险问题。
第三笔账是竞争账。OpenAI已经与十余家出版商签下授权协议,阿克塞尔·施普林格集团、新闻集团、The Atlantic都在名单上;其中新闻集团2024年5月那份五年协议,据Variety报道价值可能超过2.5亿美元。当竞争对手用真金白银换来了合规语料和媒体关系,Anthropic若继续站在授权市场之外,损失的不仅是训练数据,还有上市前夕的合规叙事。
2026年10月下旬,Anthropic把S-1招股书摆上了SEC的案头,计划以"ANT"为代码登陆纳斯达克。数字很陡:上半年收入162.86亿美元,比上年同期膨胀约13倍;账面净亏损却录得807.48亿美元,不过拆开看,其中724.00亿美元属于可转债估值变动的账面效应;再往前看,5月一轮私募已把公司估值推到9650亿美元,发行端的胃口则一度瞄准2万亿。在这样一个由数字构成的上市叙事里,"版权合规"从成本项变成了信用项。
时机上还有一层容易被忽略的背景:容易被忽略的一处背景是:Anthropic自家口径:美国用户与Claude.ai的对话中,谈政治、公共政策和社会议题的合计占比约5.75%;今年10月,公司还宣布把Democracy Works这家非营利机构的官方投票信息接入产品,理由是压低AI编造投票信息的发生概率。选举数据是信源公信力问题最尖锐的场景——接AP的选举数据,既补上了时效短板,也是向监管与公众展示负责任姿态的一次性价比较高的动作。
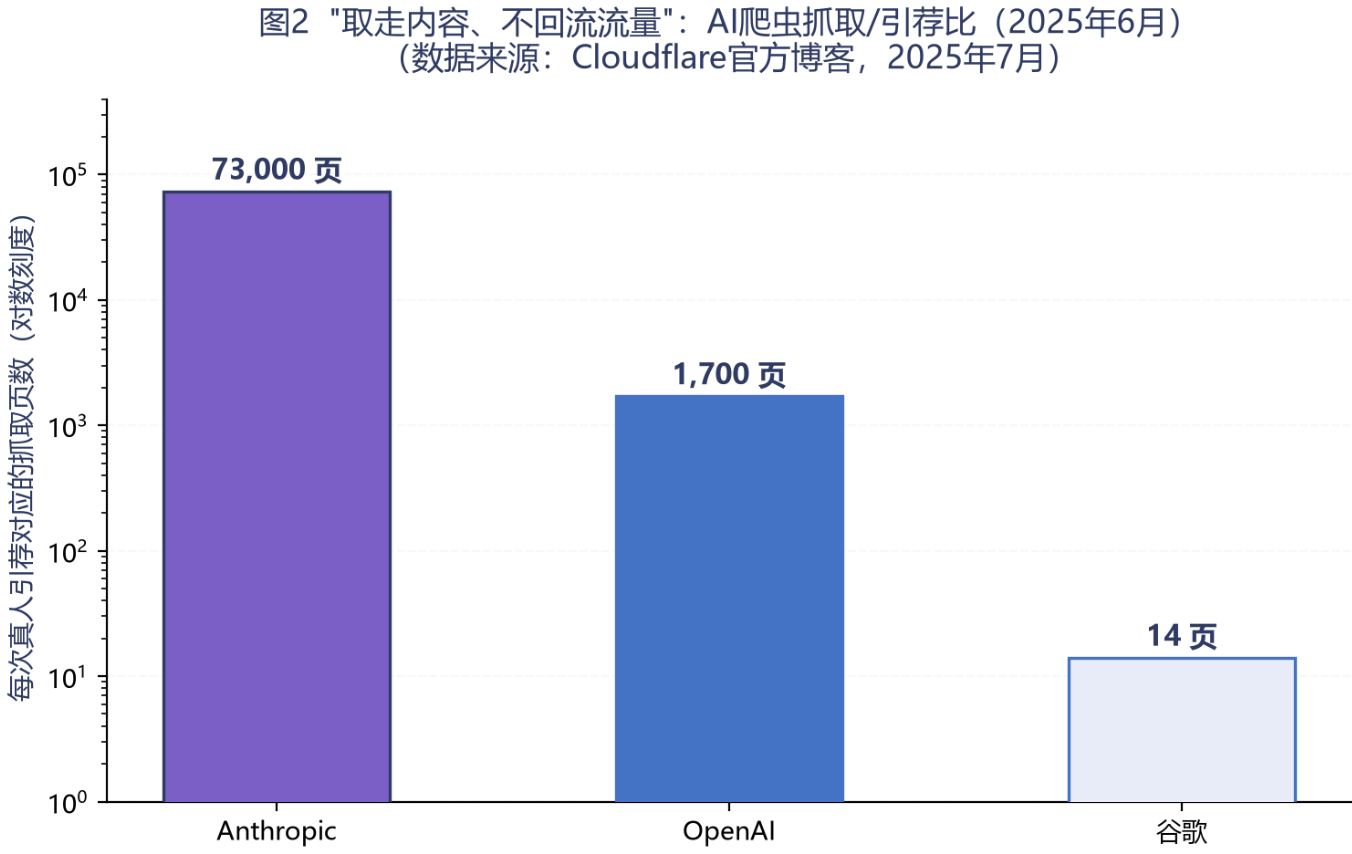
图2 AI爬虫抓取/引荐比:取走内容、不回流流量(2025年6月)
结构性判断:付费不是让步,而是博弈规则的改写
这件事的产业意义,不在协议金额(反正没披露),而在博弈结构的三处松动。
第一,"合理使用"作为免费抓取的挡箭牌,正在失效。巴茨案的和解划出了获取方式的合法性边界,而Cloudflare自2025年9月起对新建广告站点默认拦截AI训练爬虫,"内容独立日"运动已经把"没有补偿就没有抓取"变成了行业基础设施层面的默认规则。出版商的流量困境也在倒逼统一战线:《华尔街日报》引用Semrush的监测给出了一组降幅:截至2026年6月的十二个月里,USA Today的谷歌自然搜索流量缩水约50%,Politico少了23%,CNN丢了约四分之一,名单里掉得最深的当属《商业内幕》(Business Insider),85%仅仅是个起点。流量红利枯竭之后,出版商手中那张王牌——AI公司最饥渴的高质量即时内容——含金量反而水涨船高。
第二,数据授权正在从文本训练市场分化出"实时数据服务"新品类。2023年OpenAI与AP签的是档案授权,解决的是训练语料问题;2026年Anthropic与AP签的是选举之夜的实时数据展示,解决的是产品体验问题。训练授权买的是"过去",实时授权买的是"现在"。对通讯社而言,这是把选举认定(race calling)这类高公信力数据产品化的新收入线;对AI公司而言,与其说是版权让步,不如说是给核心产品购买了一份"信源保险"。
第三,头部公司的合规动作会产生传染效应。Anthropic是最后一个坚持不付费的前沿AI公司,它的第一单落地,意味着主要大模型厂商全部进入付费授权体系。这不是某一家公司的立场软化,而是整条产业链的均衡点移动:当所有玩家都付费时,不付费者失去的不再是成本优势,而是合规信誉与媒体关系。芯谋研究判断,未来两年,AI公司与主流内容机构的授权协议将从"标志性事件"变成"常规动作",协议标的也会从新闻文本扩展到金融数据、体育数据和学术出版。
需要做战略性预测:到2028年,头部AI厂商的内容与数据授权支出将成为其运营成本结构中的独立科目,市场规模可对标当前新闻集团级别协议的数倍以上;同时,谈判筹码将向拥有独家实时数据能力的机构集中。错了认账,时间戳在此:2026年11月。
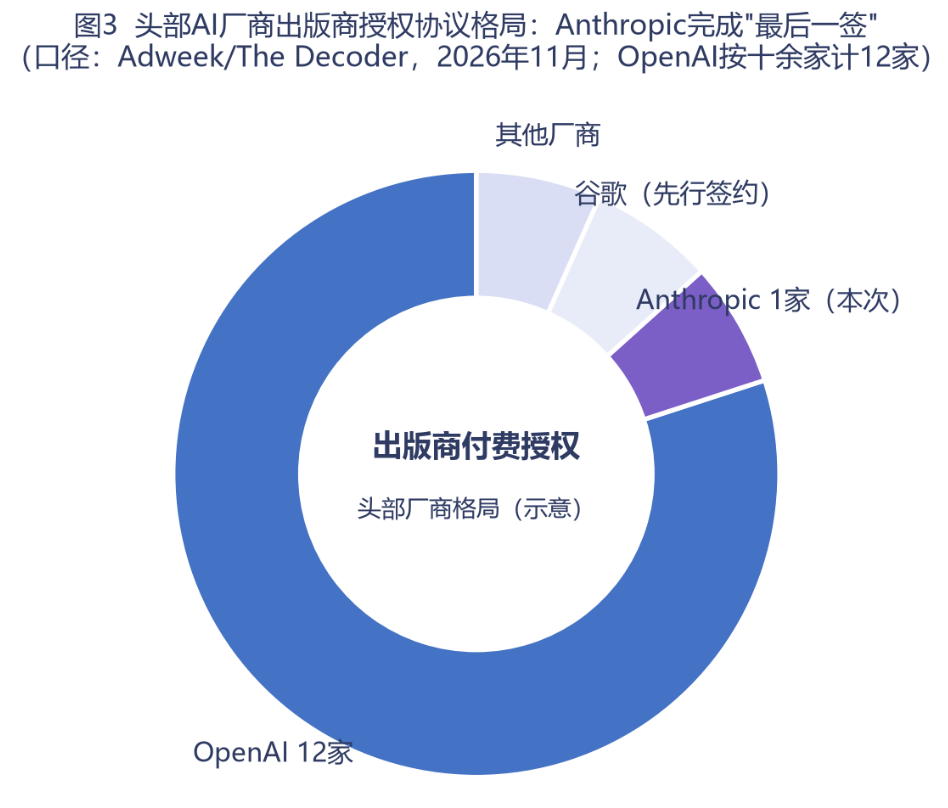
图3 头部AI厂商出版商授权格局:Anthropic完成最后一签(2026年11月)
中国镜像:合规先行的另一条路径
把视线转回国内,中国大模型产业面对的是一个规则框架完全不同的市场。2023年出台的一部部令规章——《办法》——把生成式AI的数据来路写成了法定义务。这部《办法》把训练环节看得紧:语料出处要有交代,版权边界不容逾越。同美国同行陷落的诉讼泥潭相对照,国内先把合规立起来、再谈发展的思路,清晰可辨。换言之,中国监管选择把合法性审查前置——它是一道准入门槛,而非输掉官司之后的补救动作。
这条路径的产业含义值得深想。其一,国内大模型厂商从起步阶段就必须把语料采购、授权链路纳入成本模型,训练数据的国产化率与合规化程度,正在成为与算力同等重要的产业基础设施议题;其二,国内内容机构与数据服务商由此获得了制度性的谈判地位,高质量中文语料的授权市场早于海外形成"合规先行"的格局;其三,而2026年11月国家发展改革委表态加快人工智能立法,拟把数据、算力、算法全链条纳入安全标准与伦理规范的覆盖范围之后,这道门槛只会越画越细。
芯谋研究的建议分两头。对AI企业:把内容授权从"法务成本"重新归类为"产品投资",在模型能力同质化的竞争环境下,权威信源的实时接入能力正在成为面向企业与公众市场的差异化卖点;对内容机构:与其被动等待AI公司上门,不如主动盘点自身的高价值数据资产——选举数据、裁判文书、行业数据库、档案内容——把它做成可授权、可计量、可溯源的产品。与国家同向,与产业同行。内容产业的数字化生存,从来不是靠怜悯,而是靠把自己变成不可替代的那一环。
一句收口:对AI公司而言,要么付费买合规,要么诉讼买教训——这条路上,如今已经没有第三条路。
结语
一句收口:对AI公司而言,要么付费买合规,要么诉讼买教训——这条路上,如今已经没有第三条路。





