11月6日,思瑞浦披露《关于参股合伙企业对外投资进展公告》:公司参股38.5802%的并购基金同信嘉远(有限合伙),其全资子公司同和万盈已与宁波奥拉半导体主要股东签署股份转让协议,拟以合计36.98亿元受让奥拉86.9792%的股份,资金来自自有资金及银行并购贷款,交割正在进行。
这单交易真正耐读之处,不在“买没买”,而在“怎么买”。距离2025年12月终止发行股份直接收购奥拉的重大资产重组仅过去不到一年,两版方案之间,是一整套重新设计的交易架构:估值按业务属性拆分、对价与业绩长期绑定、以参股基金替代直接并表,在半导体并购密集涌现的当下颇具样本价值。
一年两版方案:从“上市公司直接买”到“基金替上市公司买”
2025年11月25日,思瑞浦与奥拉9名主要股东(合计持股86.12%)签署股权收购意向协议,筹划发行股份及支付现金购买奥拉控制权并募集配套资金,股票自11月26日起停牌;仅半月后,12月9日公司即以“条件尚未完全成熟”为由终止筹划,并表示未来“在合适的时机与条件下,与奥拉股份探讨各类业务合作机会”。
对奥拉而言,这是继2022年科创板IPO获受理(2024年5月终止,原拟募资30亿元)、跨界重组失利后,“三攻资本市场”的第三次尝试。
此后的推进与这句话大有关联:
2026年3月,思瑞浦先直接受让奥拉4.7452%股权;
6月26日,董事会通过联合8家合作方设立并购基金同信嘉远,认缴总额12.96亿元,思瑞浦出资5亿元、占比38.5802%;
8月12日,同信嘉远完成工商登记并设立全资子公司同和万盈作为收购主体;
11月6日,同和万盈正式签署股份转让协议,交易金额36.98亿元,奥拉100%股权价值协商确定为42.52亿元。
对比两版方案:旧方案是典型的重大资产重组,现金+发股+配套募资要走完董事会、股东会、交易所审核全链条,奥拉还将并入报表;新方案把“买方”换成基金,上市公司仅以5亿元LP出资,基金叠加各方出资与并购贷款撬动36.98亿元交易——出资额约为交易规模的13.5%,且以出资额为限承担有限责任。
直接效果至少有三层:其一,避开重组审核程序与股本摊薄;其二,奥拉不并入思瑞浦报表,该投资计入长期股权投资;其三,86.9792%股份归同信嘉远、加上直接持有的4.7452%,约91.72%的标的股份已集中至“思瑞浦系”阵营,按出资比例静态折算,思瑞浦间接享有约33.6%权益、合计敞口约38.3%——控制权布局完成,整合节奏留在后手。
拆分估值:“卖芯片的”和“授权IP的”分开定价
42.52亿元怎么来的?公告的定价依据少见地“分层”:芯片研发销售业务具有持续性,按永续经营折现估值并参照可比公司验证;IP授权业务从谨慎性出发,仅将已签署协议的未来收益折现;加上账面现金及等价物,最终确定100%股权价值42.52亿元——尚未落地的授权预期,一分钱不进估值。
必要性藏在收入结构里。奥拉主营时钟、电源管理、射频等模拟及数模混合芯片,并对外技术授权:2023年时钟芯片IP以2.7亿美元授权SiTime,后将Vcore多相电源技术以1.44亿美元授权安森美。IP授权体量大、毛利率极高,但本质是依附特定协议的阶段性收入;产品销售才是持续投入的经营性业务。两类业务混在一个模型里定价,要么高估IP可持续性,要么低估产品成长性。
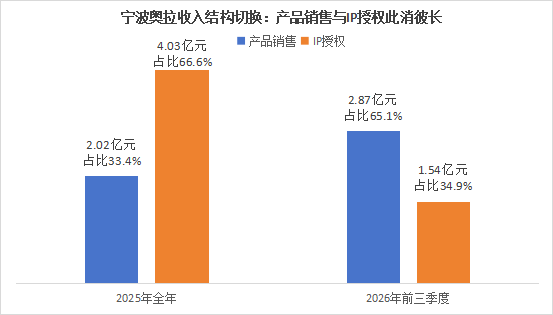
数据印证切换之剧烈:2025年奥拉营收6.05亿元中,IP授权收入4.03亿元占比66.6%,产品销售收入2.02亿元占比33.4%;2026年前三季度4.41亿元收入中,产品销售收入2.87亿元占比升至65.1%,IP授权收入1.54亿元占比降至34.9%——一年之内收入引擎几乎对调。公告同时提示,IP授权固定对价一般在第四季度确认,波动天然放大,只认已签协议是对买方的保护。
按此定价,42.52亿元对应奥拉2025年1.47亿元净利润约29倍市盈率、9.32亿元净资产约4.6倍市净率(静态测算)——对一家手握国产去抖时钟头部地位、国内首家获AMD全套认证并进入其参考设计的多相电源企业而言,对价并不激进。
9亿元对价12个月内买入思瑞浦股票:这不是一锤子买卖
如果说拆分估值解决的是“是否买贵”的问题,那么业绩承诺与增持安排解决的则是“买完之后怎么办”。这是本方案最具辨识度的部分。
公告显示,标的公司在职员工持股平台以其税后对价9亿元作业绩承诺,就IP授权业务和芯片销售业务分别承诺、分别补偿,上限不超过9亿元:IP授权业务2026年至2030年累计总收入不低于2.98亿美元;芯片销售业务2027年至2029年税前净利润分别不低于0.52亿元、1.3亿元和2亿元,三年合计3.82亿元。
关键在后半段:股份转让价款全部完成支付后12个月内,持股平台应将全部9亿元业绩承诺相关对价通过合法方式增持思瑞浦股票;解锁条件成就前,不得处分、质押、转让或变相处置所购股票。
这套安排的巧妙之处有三。第一,约24%的对价(9亿元/36.98亿元)压在业绩赌注上,且分业务考核,避免“整体达标掩盖单点失速”。第二,按年度考核分期解锁,一次性支付的并购变成逐年的“分期验收”。第三,也最具想象力:9亿元对价不留在卖方口袋,而是变成上市公司股票——卖方核心团队在兑现业绩前先成为思瑞浦股东,与二级市场表现直接绑定,相当于反向“股权激励”:不增发一股,标的团队与上市公司即形成数年利益共同体。
配套安排也在强化绑定:奥拉将设5名董事,思瑞浦有权通过合伙企业提名1名;支付上,协议生效且完成实际控制人股权冻结解除等先决条件后15个工作日内付20%首期款,完成董监高及股东名册变更后再付80%尾款。
不是并表的并表:商誉去哪了
A股半导体并购最大的心魔是商誉:高溢价形成的巨额商誉一旦业绩变脸就面临减值测试,直接侵蚀利润表。静态测算:若沿用2025年末“发行股份直接收购”并表,42.52亿元估值对应奥拉2026年9月末9.32亿元净资产,约33.2亿元溢价将大部分转化为上市公司报表商誉,思瑞浦每年都要为其测试承压。
现行方案下,收购主体是基金子公司同和万盈,思瑞浦对同信嘉远的出资按长期股权投资核算、不并表——上市公司报表不新增商誉,奥拉业绩波动也被隔离在外。硬币的另一面是,奥拉利润短期同样不增厚思瑞浦业绩,公告亦明示“预计不会对公司当期经营业绩产生重大影响”。
交易对报表是“低烈度”的——低风险与低弹性并存。但产业逻辑上,时钟芯片是思瑞浦信号链的天然近邻,奥拉去抖时钟在通讯设备应用广泛,又是国内少数量产出货ET(包络追踪)电源芯片的公司,客户群高度重叠;待业绩验证后,深化合作、增持份额或其他整合路径,选择权都在上市公司手里。
先参股、再基金控盘、后择机整合的“三步走”,把一次性重大决策拆成可观察、可退出、可纠错的连续动作。
买方的底气:主业高增、弹药充足
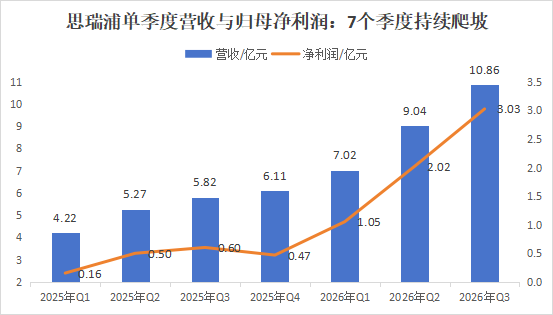
方案再精巧也要有承接能力,三季报即是注脚:思瑞浦前三季度营收26.92亿元(+75.87%)、归母净利润6.10亿元(+384.33%)、扣非净利润5.55亿元(+568.89%);三季度单季营收10.86亿元、归母净利润3.03亿元双创单季新高,毛利率52.31%、净利率27.85%。
拉长看,单季度营收从2025年一季度的4.22亿元起步,逐季走出5.27亿元、5.82亿元、6.11亿元、7.02亿元、9.04亿元的爬坡曲线,至2026年三季度达10.86亿元;单季归母净利润从0.16亿元、0.5亿元、0.6亿元、0.47亿元爬升至1.05亿元、2.02亿元和3.03亿元。驱动主要来自AI算力带动的光模块、服务器等高价值场景——前三季度信号链收入18.52亿元(+82.99%),电源管理收入8.38亿元(+61.93%)。
财务余力方面,截至2026年9月末,思瑞浦总资产78.76亿元,货币资金与交易性金融资产合计约33.9亿元,资产负债率仅约11.9%。拿出5亿元认购基金份额,对当期资产负债表的冲击有限;而基金层面的并购贷款将资金压力留在合并范围之外,这正是新方案的另一重现实考量。
值得注意的是,思瑞浦并非并购新手:2023年至2024年,公司以发行可转债及支付现金方式完成对创芯微的收购,交易作价10.6亿元,其差异化定价与可转债锁价安排被市场视为模拟芯片并购的标杆案例,创芯微的并表也成为公司2025年业绩反转的重要推手。从创芯微到奥拉,思瑞浦的平台化路径清晰:每一次整合都在为下一次积累经验。
结语
“买奥拉”本身或许并不意外——时钟与电源正是思瑞浦双主业的延长线;值得琢磨的是方案本身:估值按业务属性拆分,“已签协议的现金流”与“永续经营的预期”分开对待;9亿元对价12个月内反向买入上市公司股票并共管分期解锁——对买卖双方,这都不是一锤子买卖,而是一场以年为单位的长期考试;以参股基金替代并表,在报表外完成控制权布局——规避商誉沉疴,也保留整合弹性。在“并购六条”后半导体整合提速的当下,这或许是比36.98亿元更值得记录的部分。