11月9日,三井化学正式宣布,将与日本政策投资银行(DBJ)共同从日本产业革新投资机构(JIC)手中收购光刻胶巨头JSR株式会社全部股份。这笔交易总对价1.84万亿日元,约合777亿元人民币,其中股权价值1.3921万亿日元、有息负债及其他项目约4479亿日元,DBJ出资2000亿日元参与共同投资。交易完成后,三井化学预计持有JSR全部表决权,JSR将成为三井体系内的核心子公司,交割预计在2027财年下半年(截至2028年3月的财年下半年)完成。
核心观点:
1、这是一次教科书式的“金融资本孵化、产业资本接棒”。2023年6月,JSR宣布接受JIC约9093亿日元的收购要约并启动私有化,2024年JIC通过要约收购取得超过84%的股份;两年半后,JIC以1.84万亿日元总对价把JSR转手给三井化学,产业基金完整退出,JSR的身份从“国家队孵化资产”变为产业集团核心子公司。
2、抱团整合由光刻胶的产业结构决定,资本运作只是载体。认证周期漫长、隐性知识密集、客户绑定深,头部厂商扩品类的最快路径是合并;三井化学的Pellicle、晶圆加工保护胶带与JSR的光刻胶、多层材料、CMP浆料、前驱体拼在一起,覆盖从晶圆前道到先进封装的耗材链条。
3、合并不会立刻改写存量份额——EUV光刻胶仍由东京应化、JSR、信越化学三家100%占有,ArF光刻胶日系厂商合计约87%——但竞争的“单位”变了:从单一材料比拼升级为平台对平台,叠加三井配套资产后的“三井+JSR”,是对信越、东京应化最具压迫感的整合体。
4、外部压力是这轮抱团的催化剂。中国国产替代沿g/i线、KrF、ArF的阶梯推进,日系三大厂自2026年10月起联手提价、全品类基础涨幅15%、ArF长协上调16%至22%,“低端替代”与“高端涨价”的双向挤压,让整合成为日本材料阵营的共同选择。
一场两年半就走完的资本接力
把时间拨回2023年6月。彼时JSR宣布接受JIC约9093亿日元的收购要约,计划从东京证券交易所摘牌退市;2024年3月至4月,JIC通过要约收购取得JSR超过84%的股份,交易规模约9000亿日元(约65亿美元),JSR于当年5月1日被移出日经半导体股指。官方资本入局的底气写在当时的产业判断里:野村证券的统计显示,2022年度光刻胶领域JSR及东京应化等5家日本企业合计占有91%的市场份额;富士经济同时预测,半导体材料市场规模将从2023年的465亿美元增至2027年的586亿美元,外资正准备向这个增长市场发起攻势。
两年半后,接力棒交到了产业资本手里。11月9日公布的方案显示,交易总价值1.84万亿日元,其中股权价值1.3921万亿日元、有息负债及其他项目约4479亿日元;DBJ出资2000亿日元,交易完成后三井化学预计持有JSR全部表决权。按JSR电子材料业务2025财年1960亿日元的销售额粗算,1.3921万亿日元的股权对价相当于其7倍以上年销售额——而就在上一个财年,这个数字还只有1579亿日元,一年之间增幅约24%。三井化学为JSR下一阶段的EUV光刻胶与金属氧化物光刻胶(MOR)投入,给出了明确的成长溢价。
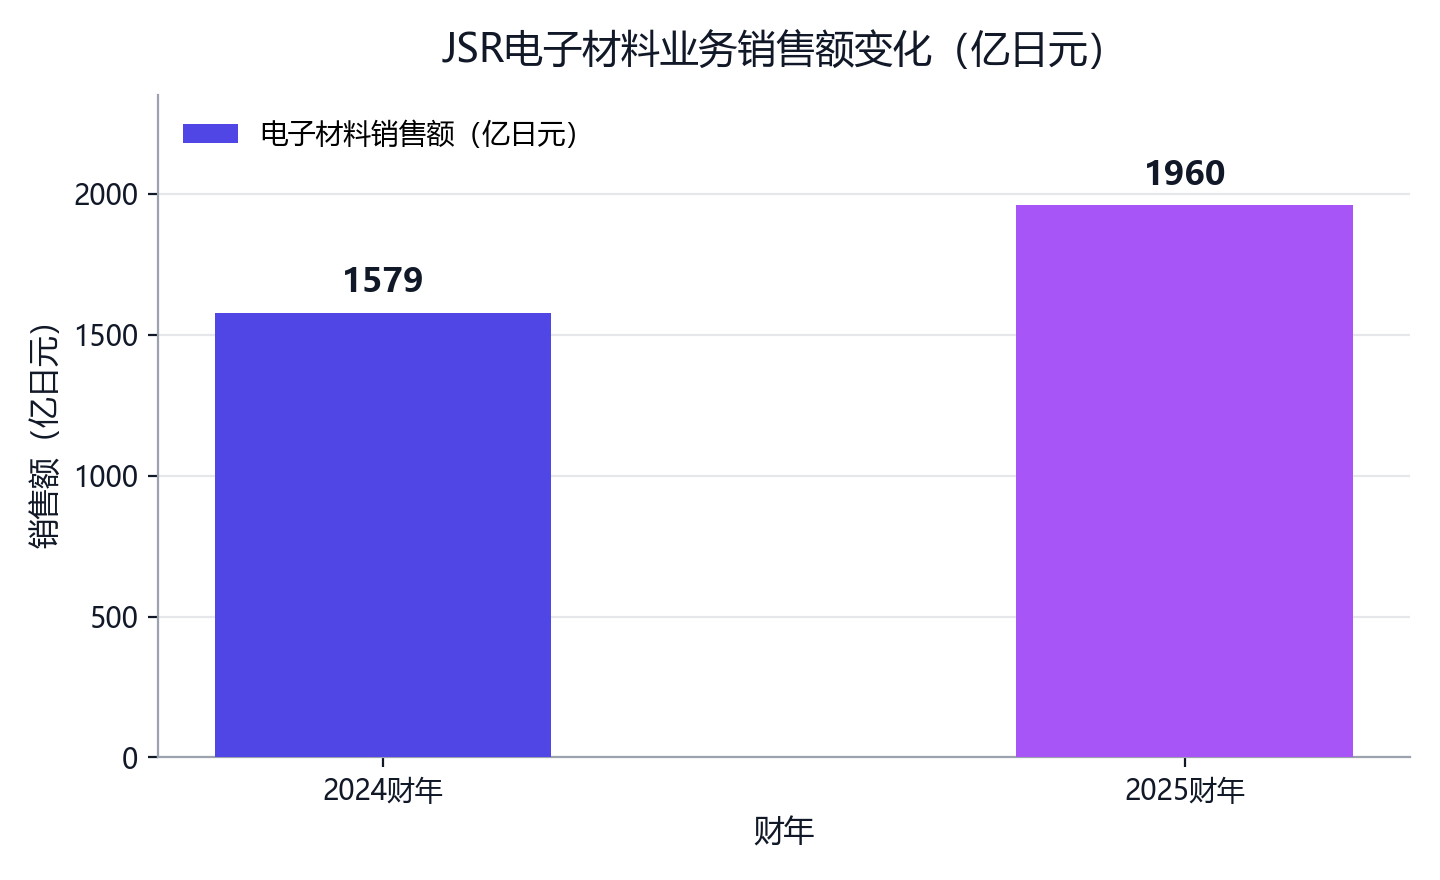
解读:JSR电子材料业务销售额从2024财年的1579亿日元增至2025财年的1960亿日元,增幅约24%,是三井化学愿意付出高溢价的核心依据——买的是一个仍在放量中的高端材料平台,而非一份静态的资产包。
资本市场对这个价格的态度并不热络,有媒体报道称,消息公布后三井化学股价单日下跌15%。市场的担心不难理解:三井化学自己的电子材料盘子并不大,其主要半导体资产集中在光罩保护膜(Pellicle)、晶圆加工保护胶带(ICROS Tape)、硅烷材料及光学材料,吞下1.84万亿日元的交易后,整合与资本开支的消化能力面临考验。三井化学给出的回应是一张明确的时间表:到2035财年,实现每年约400亿日元的新增利润,其中销售协同与成本协同各贡献约200亿日元。
更深一层,这次收购嵌在三井化学自身的转型棋局里。同日举行的CEO战略说明会明确,三井化学将把更多资源向ICT业务集中,JSR将成为ICT业务的核心;集团还考虑调整基础与绿色材料业务的分拆范围,把移动出行业务纳入其中,推动基础材料与功能聚合物整合。从CEO战略说明会的口径看,JSR是三井化学从传统化工向高附加值特种材料转身的主轴。
为什么是整合而非各自为战?
光刻胶是半导体材料里商业形态最苛刻的一类。28纳米工艺需要30至40层光刻胶涂覆,2纳米、3纳米等前沿工艺可能升至70甚至80层,原材料质量直接关联晶圆良率。客户一旦完成认证,切换供应商的风险极大。在这样的“慢变量”产业里,新玩家靠时间换空间,老玩家靠品类扩张摊薄研发与客户认证成本,而品类扩张最快的路径就是合并。
日本厂商彼此之间的竞争,恰好处在"各自为战收益最低"的区间。JSR前身是1957年成立的日本合成橡胶公司,1979年开始销售光刻胶,1997年更名为JSR,如今是全球第二大光刻胶企业。全球光刻胶市场前五大厂商合计占有近90%的份额,其中JSR、东京应化、信越化学与富士电子材料四家合计达到76%;集成电路用光刻胶被日美厂商垄断,JSR、信越化学、TOK、住友化学、富士胶片、韩国东进化学等合计约95%;日系五家(JSR、东京应化、信越化学、住友化学、富士胶片)合计占全球70%以上,在EUV等高端领域接近90%。EUV光刻胶的集中度走到极致:东京应化、JSR、信越化学三家合计100%占有。在彼此份额咬得如此之紧的市场里,同质内卷没有赢家,扩品类、拼平台才是增量所在。
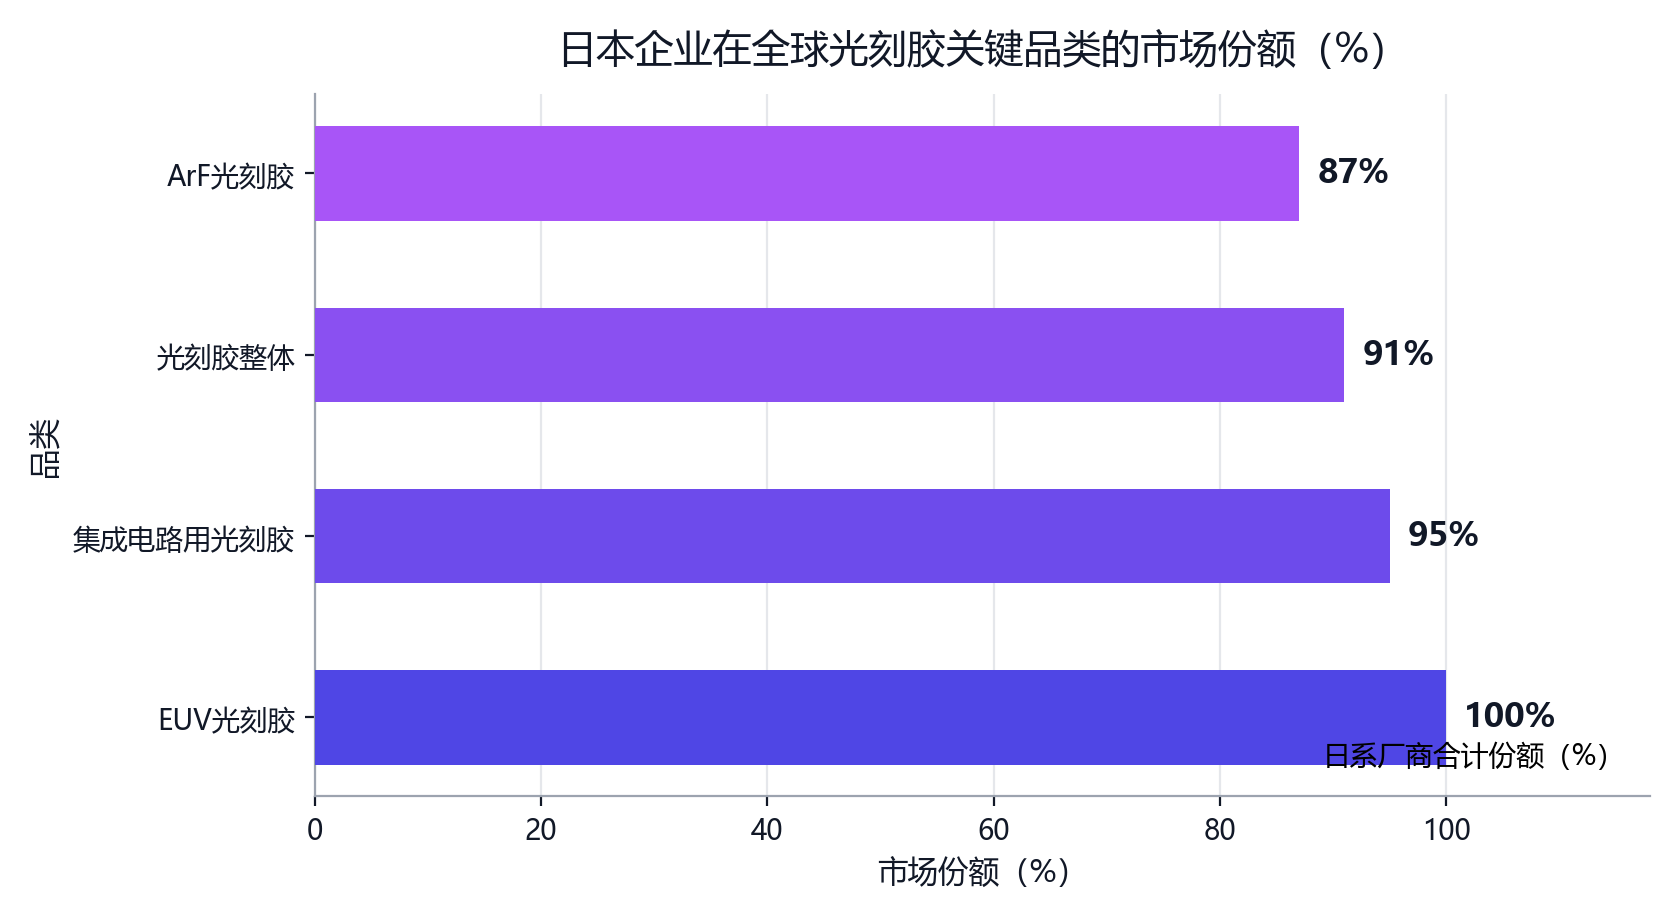
解读:从光刻胶整体(野村证券2022年度口径91%)、集成电路用光刻胶(约95%)、ArF光刻胶(华泰研究口径约87%)到EUV光刻胶(100%),制程越先进,日系份额越高,垄断在最高端最为彻底——这正是“抱团”发生的地方。
各家手里的牌面决定了整合的方向。信越化学是综合性巨头,半导体硅片份额常年维持在30%左右、稳居全球第一,光刻胶只是其庞大版图的一角;东京应化在EUV光刻胶上与JSR贴身缠斗;住友化学、富士胶片各守一段工艺,富士胶片控股等3家日本企业还合计占有CMP抛光液48%的份额。相比之下,三井化学此前的半导体资产集中在Pellicle、保护胶带、硅烷与光学材料,恰好补在JSR的空白处;JSR则是全球光刻胶排名第二、唯一同时提供EUV化学放大型光刻胶(CAR)与金属氧化物光刻胶(MOR)解决方案的厂商,产品线延伸至多层材料、CMP浆料、ALD/CVD前驱体、厚膜光刻胶与再布线层材料。合并后的组合,前道看光刻胶与配套,后道看先进封装材料,客户与研发体系打通,形成的是平台,而非单一产品线的叠加。
这种打法在日本半导体史上并不新鲜。官方资本曾主导NEC与日立合并成立尔必达,集中力量守住DRAM业务;2023年以来,JIC私有化JSR、日本产业合作伙伴财团私有化东芝,同一条“官方驱动重组”的路径反复出现。三井化学收购JSR,等于把这条路径往前推了一步:从“官方基金孵化”走向“产业集团整合”,为日本材料企业在AI时代的重资本竞赛配上更大的资产负债表。
份额推演:从品类座次到平台对决
这次合并对存量份额的直接改写有限,因为三井化学并不直接经营光刻胶,双方在光刻胶主品类上没有横向叠加。EUV三家100%的格局不变,ArF日系约87%、集成电路用光刻胶约95%的座次也不会因为一纸协议而重排。
真正的变化最先出现在EUV的技术路线权上。JSR是唯一同时提供EUV CAR与MOR两条路线的厂商,金属氧化物光刻胶被业界视为面向下一代EUV光刻的关键材料储备。合并后,JSR背后站着三井化学的资产负债表与DBJ的政策性资金,EUV研发投入的强度与持续性都上一个台阶;对东京应化而言,EUV赛道上的对手从此资源更雄厚。
与EUV并行推进的,是配套材料与先进封装的打包能力。三井的MITSUI PELLICLE、ICROS Tape与JSR的多层材料、厚膜光刻胶、再布线层材料、CMP浆料组合在一起,覆盖从光刻到封装的耗材链条。光刻胶的认证逻辑决定了晶圆厂倾向于向已认证的供应商采购配套品,平台化厂商在客户钱包份额上的扩张速度会快于任何单一品类。国内厂商恒坤新材正是从SOC、BARC等光刻配套材料切入、再向ArF浸没式光刻胶延伸,ArF浸没式产品已通过验证并实现小规模销售——这条路径选择,反过来印证了配套品类的战略价值。
最直观的变化在议价节奏上。2026年9月,JSR、东京应化、信越化学三大厂联合宣布,自10月1日起对全球客户执行全新定价体系,全品类新订单基础涨幅达15%,高端ArF系列长协报价上调16%至22%。三大厂已经展现了步调一致的默契,三井体系入局后,这种协同有了更稳固的组织载体,材料端的价格话语权进一步向日系集中。
监管审批是推演中为数不多的变数。交易需通过日本及海外竞争法、外资投资监管等审批。由于三井化学不直接经营光刻胶,横向集中度的增量有限,审查焦点更可能落在光刻胶与Pellicle等配套材料组合后的捆绑议价能力上;而EUV等极端集中的品类格局在交易前即已存在,本次交易并未使其进一步叠加,这为审批通过留出了空间。
中国市场的阶梯与窗口
格局重排的另一端,连着中国市场的替代进程。中国电子材料行业协会数据显示,2024年中国集成电路晶圆制造用光刻胶市场规模为53.54亿元,同比增长8.40%,预计2025年达到55.77亿元;品类结构上,KrF光刻胶以24.84亿元居首,ArF浸没式10.12亿元、PSPI 8.37亿元、g/i线5.78亿元、ArF干法4.43亿元。
替代进程呈阶梯状:g/i线国产化率20%至25%(亦有行业口径给出约30%),KrF约3%,ArF不足1%,EUV光刻胶完全依赖进口。梯队正在成形:南大光电是国内唯一实现28纳米制程ArF光刻胶量产的企业,2025年该产品产能将达500吨;彤程新材旗下北京科华的KrF产品进入批量供货,2025年上半年KrF光刻胶营收同比增长近50%;鼎龙股份KrF/ArF产线总产能升至330吨、已研发40余款高端晶圆光刻胶。
三井+JSR的整合,对这套阶梯的影响是双向的。一方面,日系平台化与联手涨价把高端产品的价格与供应风险同时抬高——2026年年初,中日贸易摩擦升级,中国对原产于日本的两用物项实施新的出口管制,并对自日本进口的半导体材料启动反倾销调查,而中国当前几乎所有光刻胶进口均来自日本——涨价叠加供应链不确定性,为国产高端光刻胶让出了认证窗口与成本空间。另一方面,认证周期这个慢变量没有改变,在日系平台加速整合的时间窗口里,高端光刻胶的中短期替代难度实际上在增加。更现实的角力点,落在KrF放量与SOC、BARC等配套材料的国产化上,这也是恒坤新材等厂商的路线选择。
平台战才刚刚开始
富士经济预测,半导体材料市场规模将从2023年的465亿美元增至2027年的586亿美元。增量是确定的,悬念在谁拿走增量。三井化学已经把答案写进目标:2035财年,每年约400亿日元新增利润,销售协同与成本协同各200亿日元。
对产业观察者来说,有三件事值得持续跟踪。反垄断与外资审批的推进节奏值得先看:交易要到2027财年下半年才交割,中间任何监管反复都会牵动日系材料资产的定价。EUV金属氧化物光刻胶(MOR)的量产进度值得再看:它是三井体系在最高端品类上拉开身位的关键筹码。中国厂商在KrF、ArF上的认证突破速度值得后看:它决定了替代阶梯上每一级的跨越时间。
日本光刻胶的抱团,把全球材料竞争从单品对决推入了平台对决。对台积电、三星、英特尔、SK海力士这些材料端大买家而言,供应商变强未必是好消息;对志在高端光刻胶的后发者而言,窗口期变窄、但方向确定。一场围绕认证、产能与资本开支的持久战,才刚刚开始。