AI数据中心(AIDC,智算中心)是数据中心面向人工智能时代的形态跃迁:单机柜功率从通用机房的4—8千瓦跃升至30—130千瓦(英伟达GB200 NVL72整柜功率达132千瓦),风冷切换为液冷,网络重构为RDMA无损互联——衡量价值的核心指标,也从“机柜数”变成了“算力规模、PUE与算力利用率”。这不是一次简单的扩容,而是一套基础设施逻辑的更替。
市场以超预期速度兑现:2025年中国智算中心市场规模约1289亿元,预计2028年达2886亿元、年均复合增速超30%;全国智能算力规模由2025年年中的782EFLOPS增至2026年9月底的2592EFLOPS,一年间增长逾两倍。与此同时,算力租赁价格回升、Token均价企稳走高、数据中心REITs上市并扩募,行业正由“重资产建设”进入“投资—运营—退出”的闭环阶段。
近日,集微咨询(JW Insights)正式发布《AI产业系列报告之AI数据中心》(以下简称《报告》)。《报告》在系统梳理全国AI数据中心技术路线、政策环境、市场空间与产业链的基础上,重点解析上海及浦东新区“双承载区”发展格局,围绕算电协同、国产算力生态与推理服务高地提出六方面政策建议,为政府部门、算力建设运营企业与投资机构提供决策参考。
以下是《报告》内容精选:
市场:智能算力一年翻逾两倍,智算中心服务市场剑指2886亿元
《报告》测算,中国智算中心服务市场规模将由2025年的约1289亿元增至2028年的2886亿元;若计入传统IDC市场(2024年约6411.6亿元、增速25%以上)与液冷市场(2025年超800亿元、5年复合增速近40%),AI算力基建的整体盘子已迈入万亿量级。供给侧的扩张更为直观:全国智能算力规模(FP16口径)由2025年年中的782EFLOPS增至2026年9月底的2592EFLOPS,工信部“十五五”规划进一步提出2030年达9800EFLOPS。
结构上,“西部训练、东部推理”的全国分工已经定型:训练算力向电价与绿电充裕的西部枢纽集聚(庆阳集群算力30.6万P、较2025年底增长168%),推理算力向用户密集的东部核心城市集中——DeepSeek V4.1-Flash周调用量达33.6万亿Token、登顶全球第一,推理需求爆发的直接结果是持续两年的算力价格战基本结束:Token均价由6.8元/百万回升至13.46元,H100一年期租金上涨近40%。
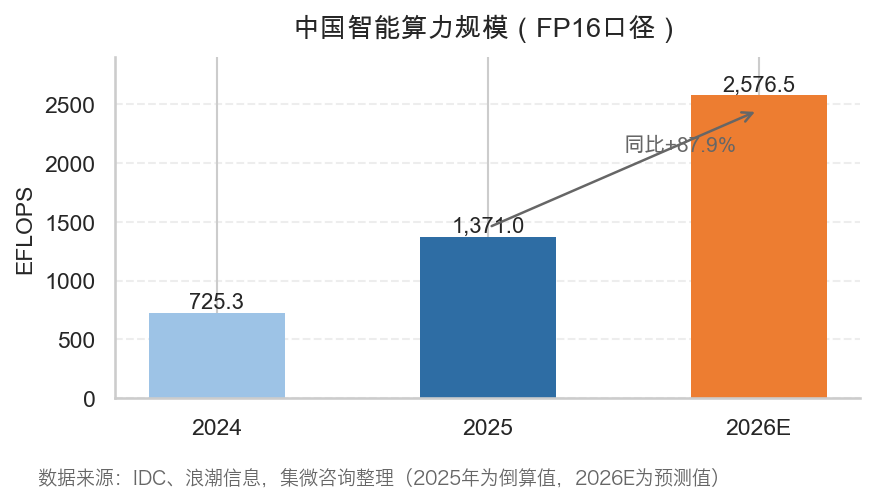
图1:中国智能算力规模增长趋势(FP16口径,EFLOPS)
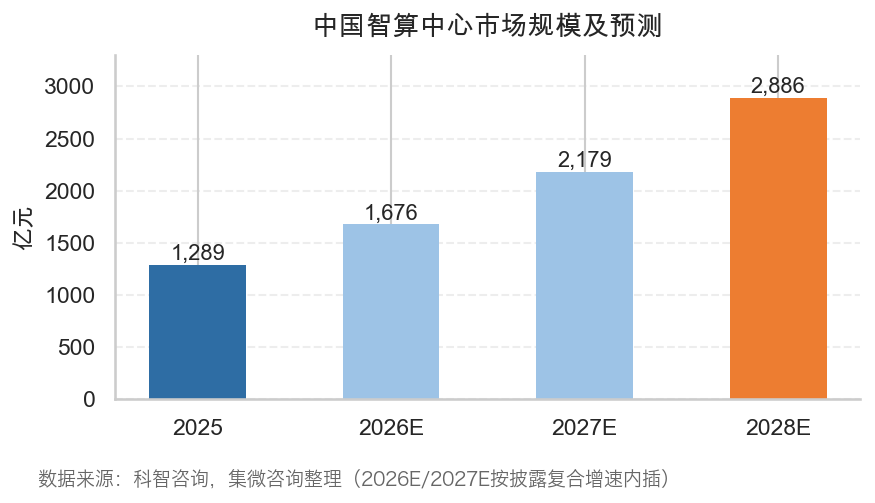
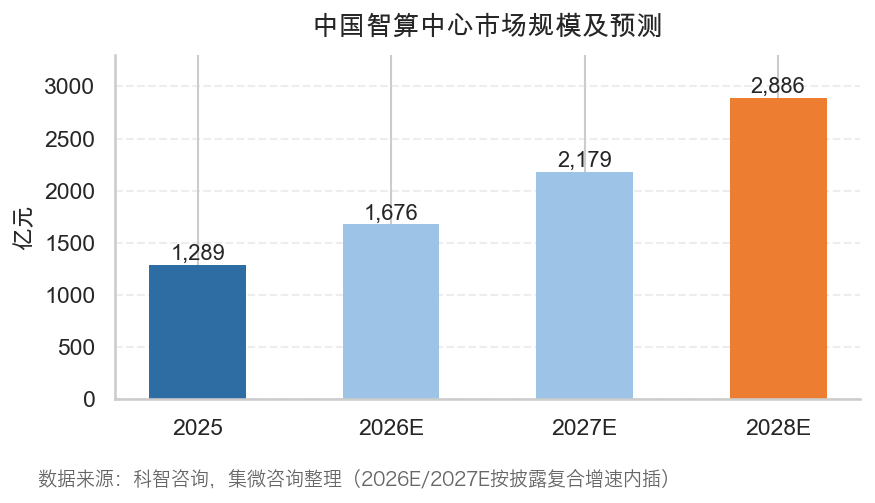
图2:中国智算中心市场规模及预测(亿元)
技术主线:液冷配置率突破90%,国产芯片份额首超英伟达
能效与密度成为竞争焦点。液冷渗透率由2024年的约14%升至2026年的37%—40%,2026年新建规模化智算中心液冷配置率已突破90%;供配电向高压直流与预制化电力模组演进,绿电直供、算电协同成为新建项目的基本配置。网络侧,800G及以上光模块出货占比突破60%、规模近6300万组,1.6T开始导入,万卡集群成为头部标配、正向十万卡级迈进。
国产替代是最大的结构性变量:据IDC数据,2026年某季度中国AI加速芯片出货200.8万颗中,华为昇腾占28%、平头哥占7%、寒武纪占5%,同期GPU出货同比下降26%,英伟达份额由巅峰期约95%降至接近于零,国产主力产品提价20%—50%仍然供不应求。“芯片—集群—服务”的国产算力闭环正在形成,出口管制将这一进程从“可选”变为“必选”。
政策与用能:顶层设计成型,电力成为长期约束
政策沿“布局建设—互联互通—应用牵引—绿色约束”四线推进:“东数西算”确立八大枢纽十大集群(承载全国80%以上智算规模),《算力互联互通行动计划》推动全国算力统一调度,“人工智能+”连续写入政府工作报告,《国家信息化“十五五”规划》明确全国一体化算力网与算电协同,信息基础设施累计投资目标3.8万亿元。绿色约束同步收紧:新建大型数据中心PUE要求由1.3收紧至1.2,上海更进一步。
用能是行业最刚性的长期变量:2025年全国算力中心用电约1700亿千瓦时、占全社会用电量约1.6%,预计2030年突破7000亿千瓦时、占比超5%;八大枢纽近三年算力用电年均增速约39.5%。电力可得性、电价与绿电供给,正在取代土地成为智算项目选址的第一变量——这也是“算电协同”写入顶层设计的现实背景。
上海样本:120到200EFLOPS,浦东双承载区错位分工
上海是全国算力供需最密集的城市之一:全市智算规模2026年初突破120EFLOPS、同比翻倍,2027年将力争200EFLOPS、自主可控算力占比70%;政策组合拳领先全国——6亿元算力券、3亿元模型券、1亿元语料券叠加市级最高30%的租金补贴(浦东区级补贴比例最高达50%),并出台全国首个智算中心建设导则,全市约70%算力中心已采用液冷。
浦东形成张江、临港双承载区错位格局:张江以“创新策源+城区算力”为特征,集聚上千家AI企业与天数智芯、瀚博等本土芯片力量,主导国产算力研发验证与推理服务;临港以“超大集群+开放枢纽”为特征,算力规模由2023年初的3EFLOPS增至超40EFLOPS、占全市三分之一以上,落地全国最大运营商级国产化智算集群(中国电信临港信息园15000卡点亮)与全国首个商用海底数据中心(PUE低于1.15)。浦东人工智能核心产业规模由2022年约1200亿元增至2025年突破1600亿元,未来三年目标超2500亿元,“模型训在浦东、算力用在浦东”的产业逻辑正在强化。
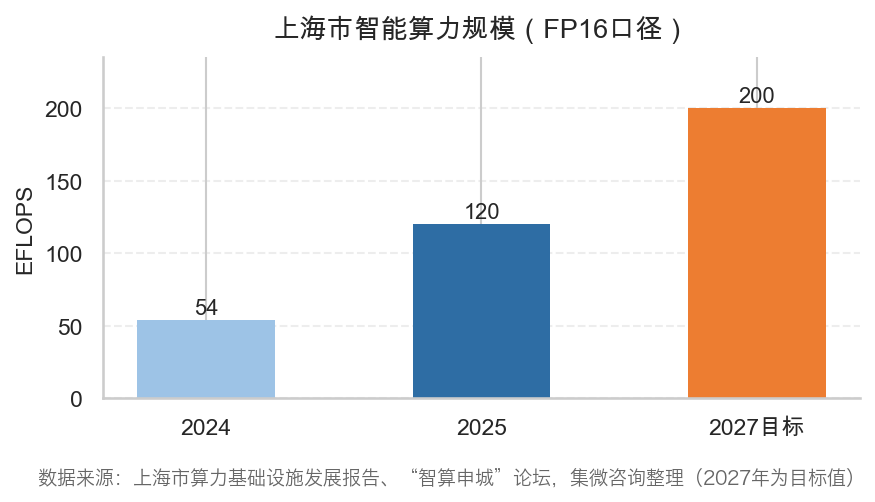
图3:上海市智能算力规模(EFLOPS)
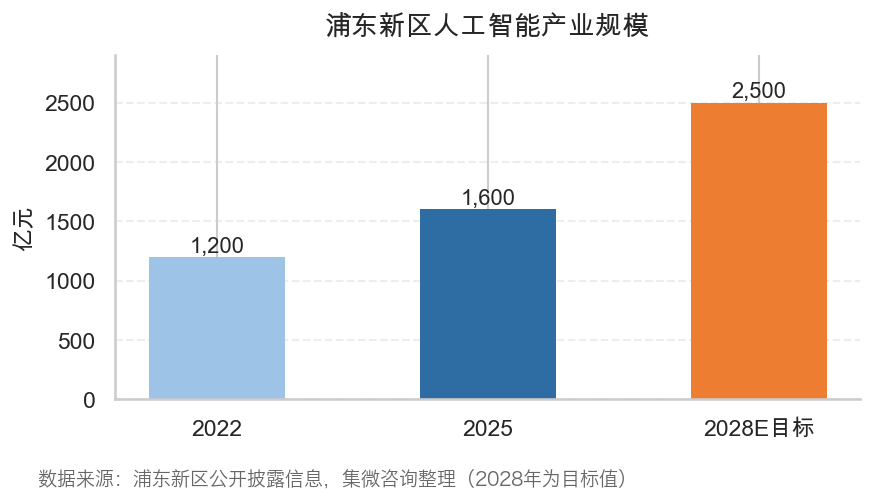
图4:浦东新区人工智能产业规模(亿元)
挑战与建议:五大约束之下,推理高地是破局关键
《报告》提示浦东面临五方面挑战:能源空间与成本约束趋紧(中环内禁建、PUE不高于1.2)、算力供需结构性错配(训练不占优、推理需求旺但国产芯片供给紧张)、区域竞争加剧(深圳已反超上海升至全国第三,苏州、南通承接环沪外溢)、产业生态短板(头部大模型与语料供给不足)、投资回报压力(折旧周期缩短、上架率爬坡慢于预期)。
对应提出六方面建议:算电协同破解能源约束(绿电直供、虚拟电厂、海底数据中心先行先试);做强国产算力生态(建设适配验证中心,以2027年自主可控70%为牵引);打造推理高地与应用场景(以场景换算力、以应用养算力,避免与西部同质竞争);完善算力要素市场(做优算力交易平台,探索算力REITs、算力保险);强化空间保障与存量升级(推广中心城区智算化改造);深化开放合作(依托临港国际数据中心建设面向亚太的算力服务枢纽)。
目前,AI产业系列报告之《AI数据中心》已在爱集微官网与APP正式上线,欢迎登录爱集微官网或集微APP,在首页点击“集微报告”栏目,即可进行订购。