存储主控芯片是固态硬盘的“大脑”,承担闪存管理、数据纠错、磨损均衡与安全加密等关键职能,约占SSD成本的10%—15%,是与NAND颗粒并列的核心价值部件。过去它常被视为产业链“配角”,而2026年的AI存储超级周期正把这个环节推上舞台中央:AI推理基础设施的部署让企业级SSD需求呈几何倍数增长,主控芯片作为配套核心,迎来量增、价升、国产替代三重共振。
周期烈度前所未有:据WSTS 8月修正预测,2026年全球半导体市场规模约1.655万亿美元、同比增长108%,其中存储器品类增速高达302%;据TrendForce集邦咨询预测,2026年全球NAND Flash产值将达2706亿美元、同比增长280.7%,2027年全球存储器产值有望扩大至1.28万亿美元。出口端同样惊人:前7个月我国集成电路出口2160亿美元、同比增长99.5%,其中存储器占芯片出口总额的70.1%。
近日,集微咨询(JW Insights)正式发布《2026年存储主控芯片行业研究报告》(以下简称《报告》)。《报告》围绕行业概述、产业链、代表企业三大板块,系统梳理存储主控芯片的技术演进、竞争格局与国产化进程,重点拆解AI推理驱动的企业级SSD爆发及量价共振的传导路径,为芯片设计公司、存储模组厂商与投资机构提供决策参考。
以下是《报告》内容精选:
超级周期:全球半导体增108%,存储品类增302%
本轮景气的规模超出所有常规周期。WSTS对2026年全球半导体市场的预测由6月的1.51万亿美元上调至1.655万亿美元,同比增速从90%上调18个百分点至108%;2026年上半年全球半导体市场已达7020亿美元、同比增长102%。存储是绝对主角:全球NAND Flash产值2706亿美元、同比增长280.7%,NAND品牌营收连续三个季度环比高增——二季度全球前五大NAND品牌合计营收688.7亿美元、较2025年四季度增长2.25倍。
中国市场同步高增:Omdia预测2026年中国半导体市场规模8120.8亿美元、同比增长92.9%,主要晶圆代工企业产能利用率保持在90%以上。AI是总开关——行业估算显示,2026年AI数据中心消耗全球约70%的存储芯片产能,存储已从周期品变成“AI基建刚需品”。
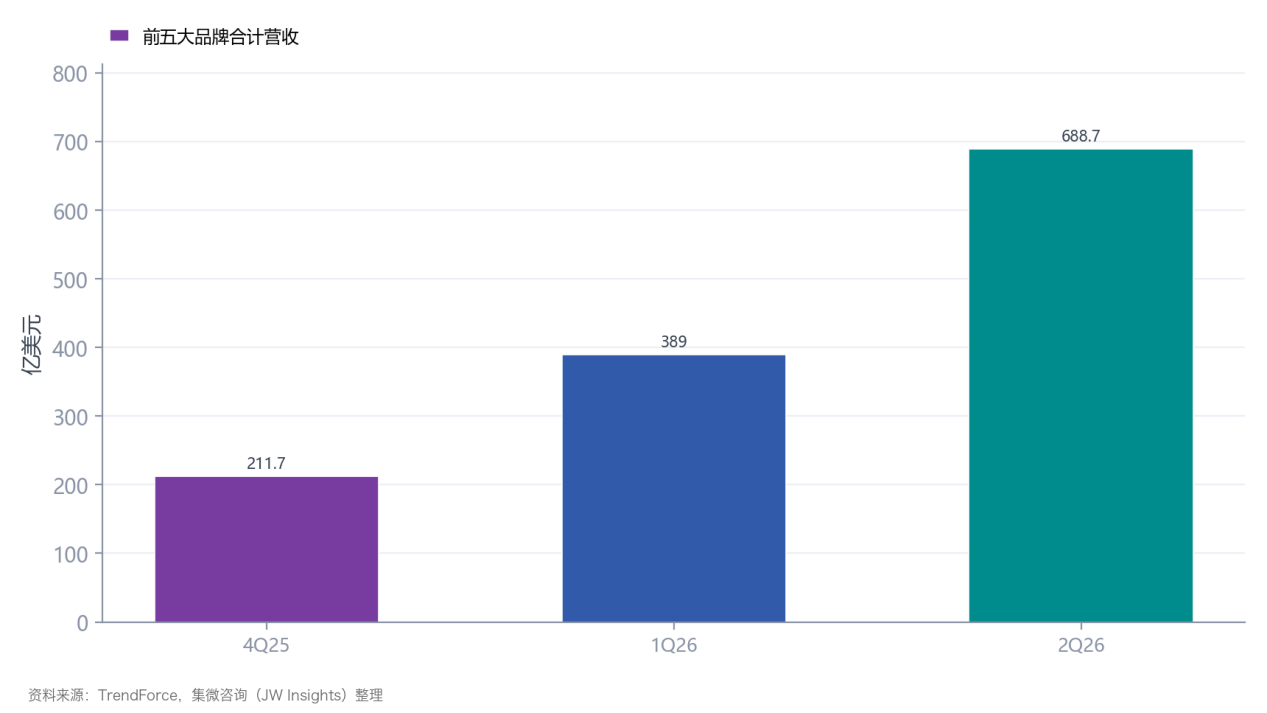
图1:全球前五大NAND Flash品牌合计季度营收(亿美元)
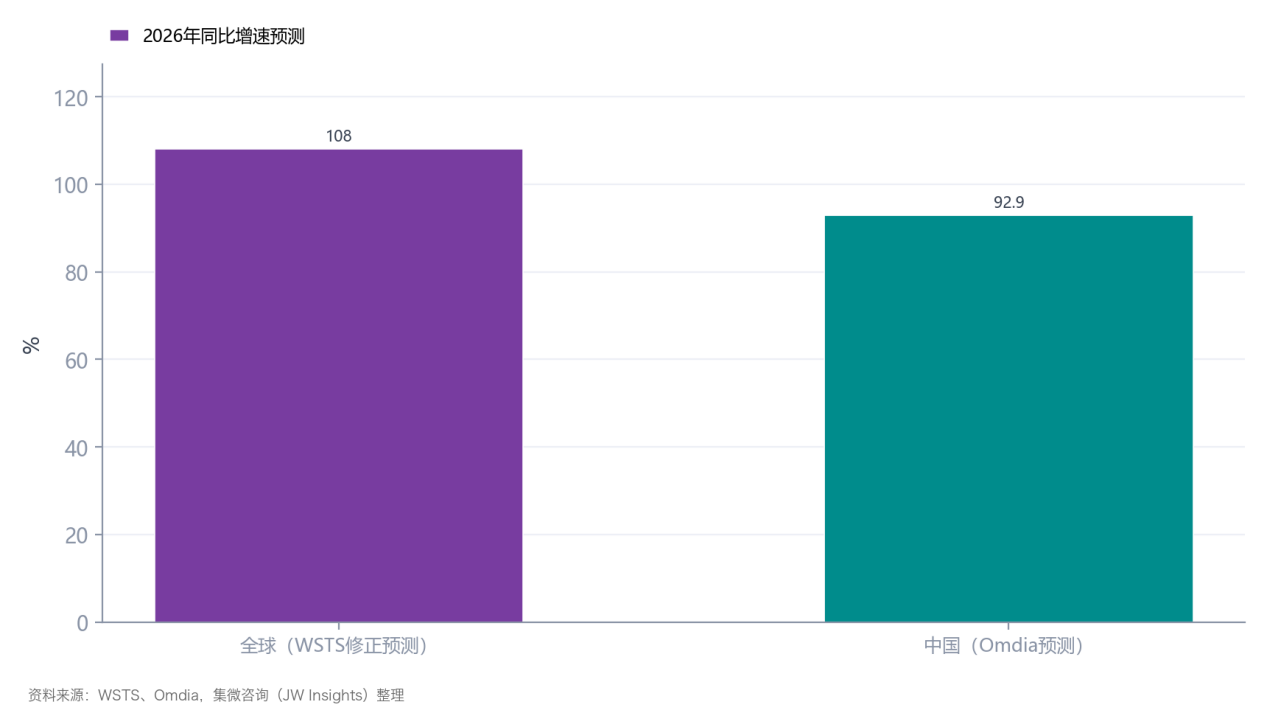
图2:2026年全球与中国半导体市场同比增速对比
量价共振:企业级SSD占比26%升至48%,SSD合约价一年涨303%
量的维度,AI Agent服务普及与云厂商集中采购推动企业级SSD需求爆发:企业级SSD占NAND出货容量的比重由上年同期的26%升至48%、预计年底突破50%;全球前五大企业级SSD品牌合计营收由一季度184.6亿美元增至二季度375.9亿美元、环比增长103.6%。HDD结构性缺货使大批订单转向QLC企业级SSD,AI推理系统的集中采购成为最大增量。
价的维度更为陡峭:企业级SSD合约价一季度单季上涨约80%,NAND合约价二季度环比上涨70%—75%,256GB TLC SSD合约价一年上涨303%(33.3美元升至134.2美元),四季度预计再涨15%—20%、企业级SSD涨幅23%—28%。量价共振沿产业链传导至主控环节:群联电子二季度营收同比增长279.5%、毛利率65.3%,慧荣科技三季度营收同比增长131%并连续两季刷新纪录,国科微前三季度归母净利润同比增长5640.94%,联芸科技上半年营收同比增长40.08%。供给端同步收紧——头部原厂产能排期至年底满负荷,供给短缺将延续至2027年。
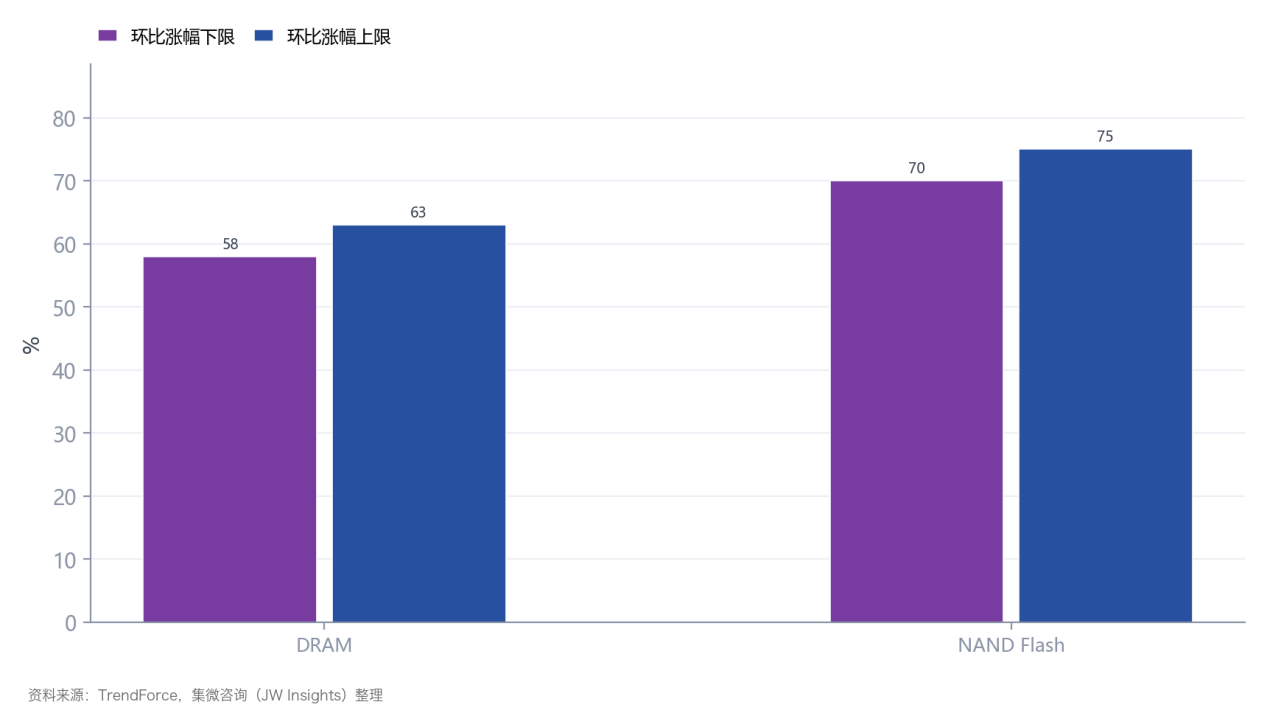
图3:2Q26 DRAM与NAND Flash合约价环比涨幅对比
竞争格局:三大阵营并存,“颗粒+主控”协同成为主线
全球主控市场呈“独立厂商+原厂自研+平台型”三足并存:群联电子SSD主控全球市占率超20%居第一(车用存储主控超40%)、慧荣科技为独立NAND主控龙头、联芸科技以25%—30%份额居全球独立第三方第二;三星自研Presto主控、SK海力士自研Alistar主控,以“颗粒+自研主控”一体化供应企业级市场;Marvell、国科微则以平台型布局将存储主控纳入多元业务组合。
原厂外购主控构成独立厂商的稳定基本盘:闪迪旗舰搭配慧荣主控、美光与铠侠采用群联无缓主控、长江存储旗舰搭配联芸与慧荣方案。国产配套体系加速成型:长江存储NAND全球份额按出货容量已达约14%、跻身全球第三,为国产主控提供本土颗粒配套基础;国科微主控通过国密国测双认证,产品导入同方、长城、联想、浪潮等整机品牌;华澜微被园林股份收购93.5%股份并重启上市。信创市场(2026年约2.66万亿元)成为国产主控份额提升的确定性场景。
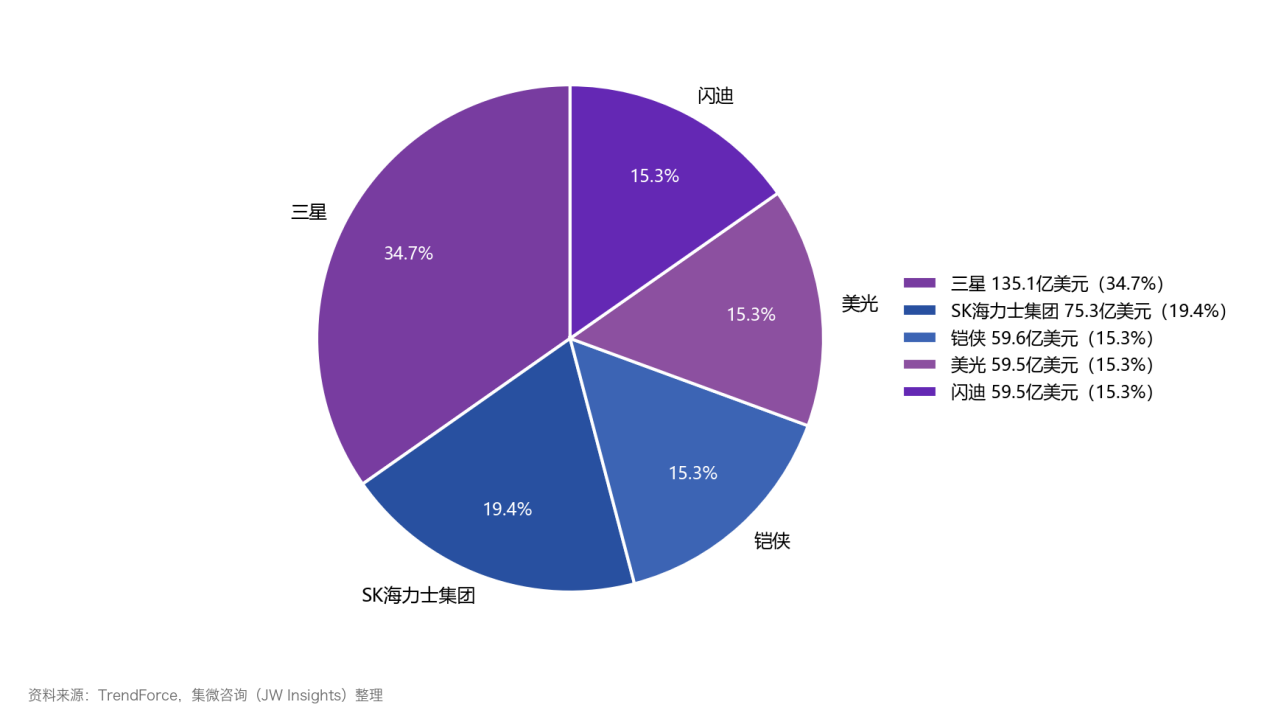
图4:1Q26全球前五大NAND Flash品牌营收结构
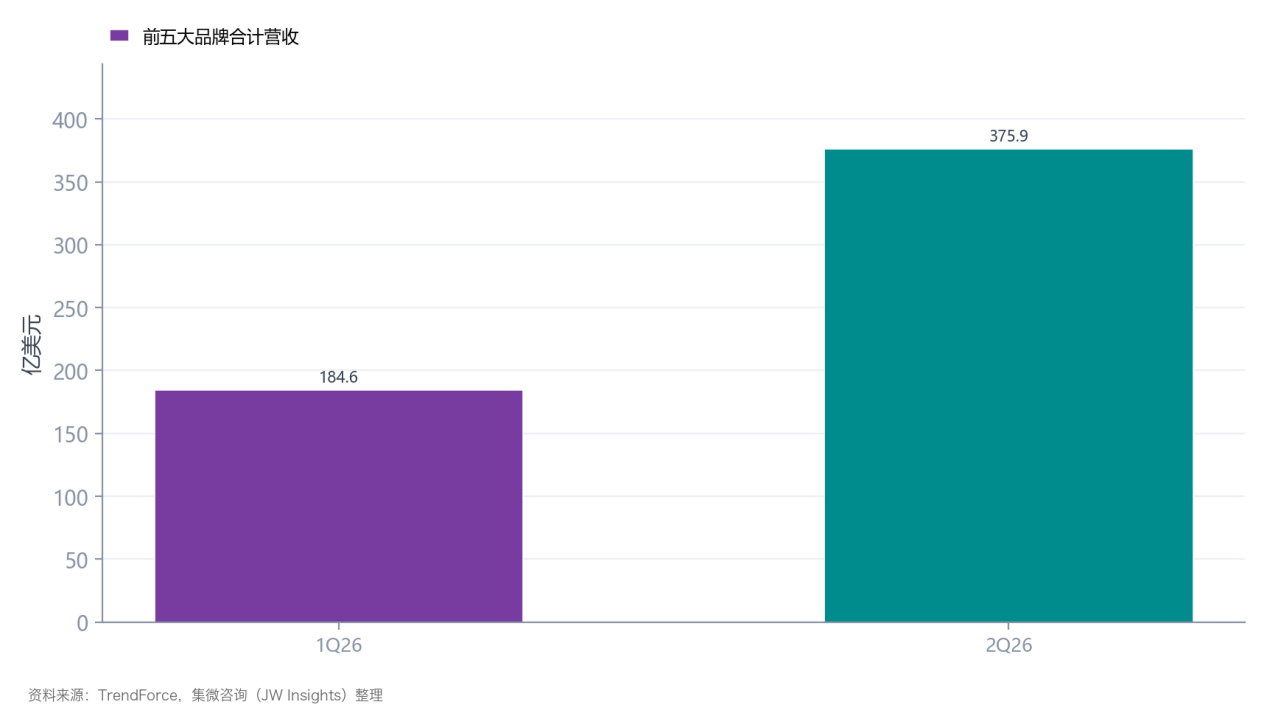
图5:全球前五大企业级SSD品牌合计营收(亿美元)
需求分层:企业级狂飙、消费级提价、嵌入式与车用接力
企业级是本轮周期的引擎:AI推理集群与GB系列AI服务器机柜大量出货,企业级SSD持续供不应求,原厂将新增产能优先配置给企业客户,某国际大厂超75%的2027财年产能已被长协锁定。消费级则经历“涨价中的结构升级”:1TB SATA SSD最低售价较2023年低点上涨超50%,“廉价1TB SSD时代已经终结”,手机厂商自9月起统一提价500—1000元;但国产品牌逆势上位——长江存储致态在京东618的SSD销量与销售额双双超越三星登顶,并重返韩国消费级市场。
嵌入式与车用构成接力增长点:联芸首款UFS3.1主控2026年上半年量产出货,打开手机端新空间;群联车用存储主控全球市占率超40%,车规宽温SSD方案覆盖电力、轨道交通等严苛场景。政策端同样清晰:七部委算力基础设施建设行动方案自2026年9月起实施,国产主控沿“消费级先行、嵌入式跟进、企业级攻坚”路径梯次放量。
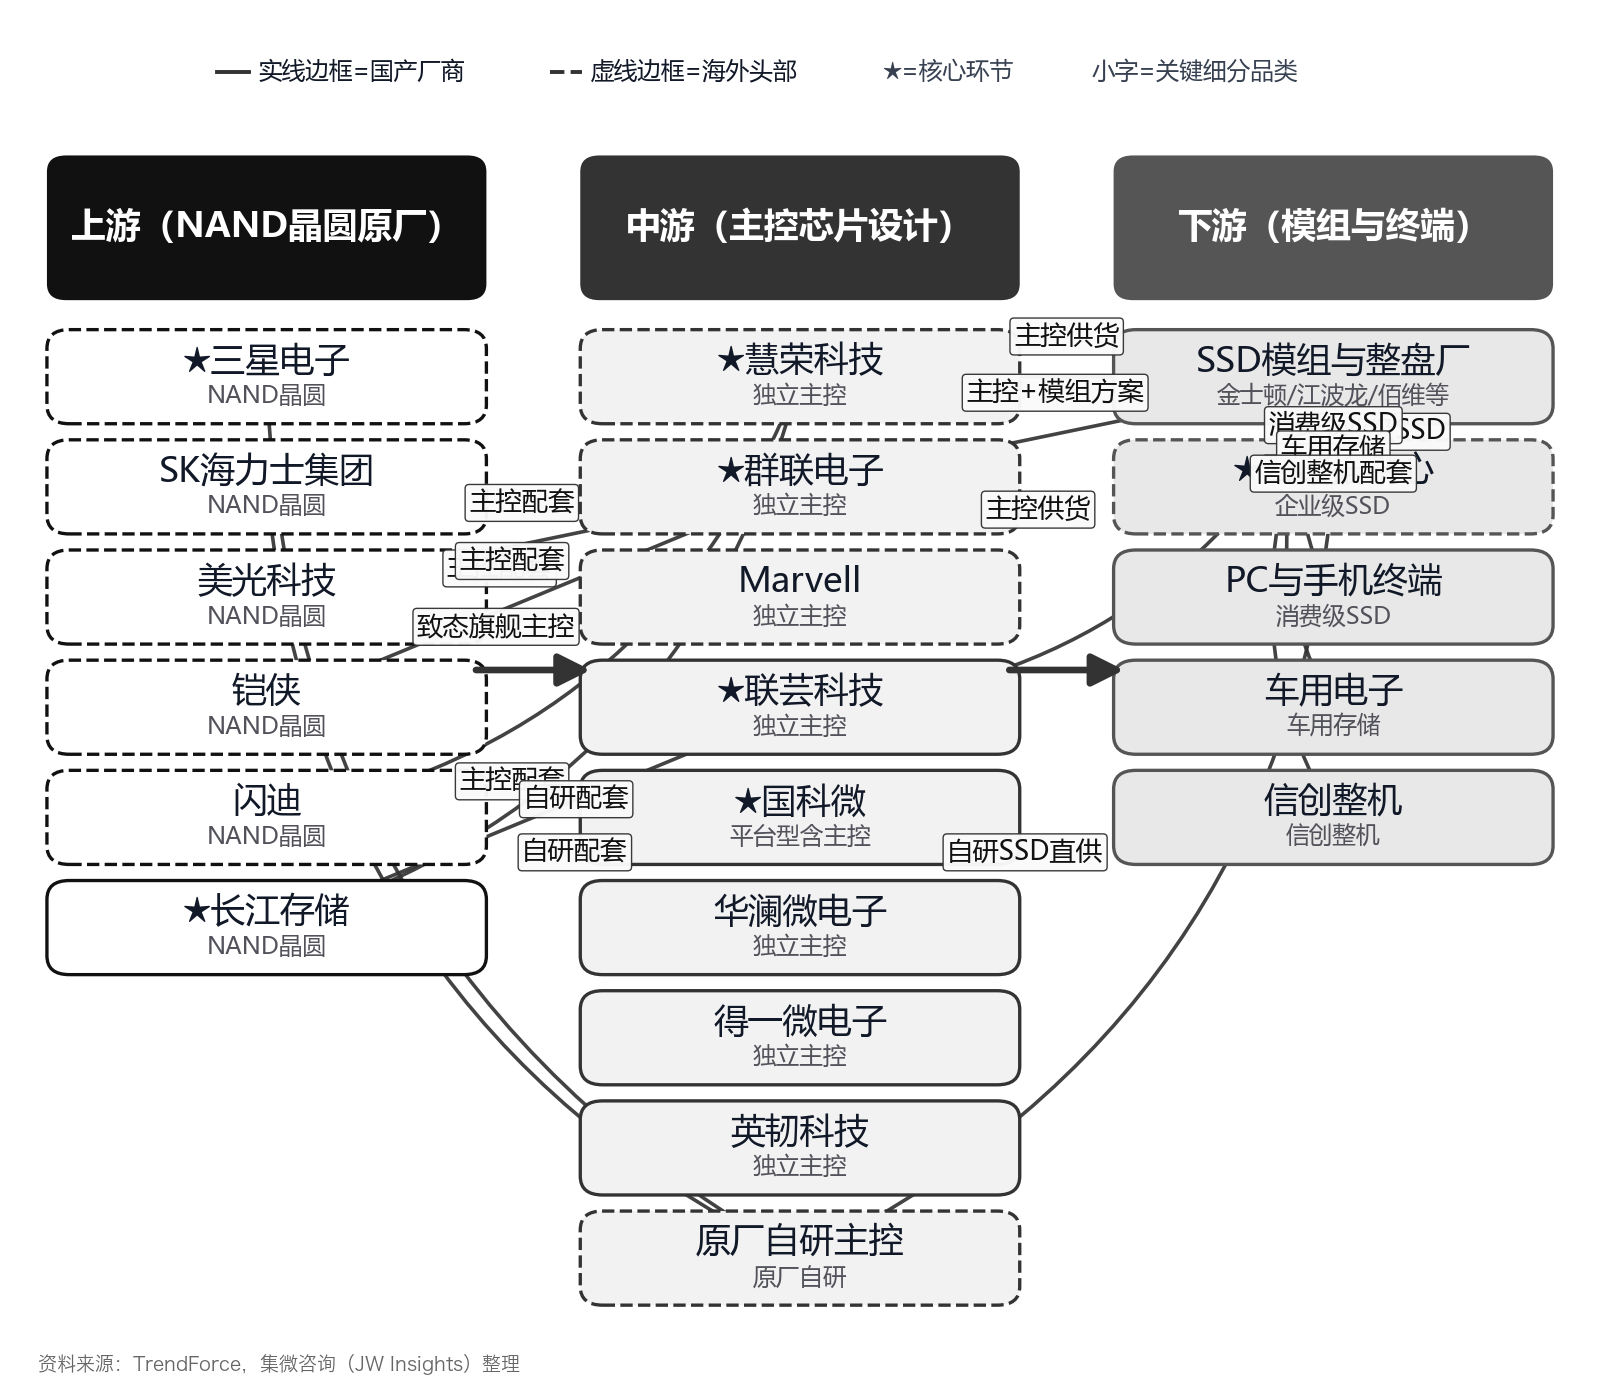
图6:存储主控芯片产业链图谱
技术跃迁与展望:200层以上成主流,“国产颗粒+国产主控”窗口打开
技术门槛正在快速抬升:200层以上NAND预计2026年底成为绝对主流,SK海力士321层TLC/QLC双线量产,三星已研发出900层原型机、向2030年1000层目标推进;QLC在客户端SSD的占比将由22%跃升至61%,大容量QLC企业级SSD对HDD的替代对主控纠错与通道并发能力提出更高要求;PCIe5.0主控顺序读取已达14GB/s,PCIe6.0/7.0进入布局,高带宽闪存HBF与存算一体成为前沿方向。
《报告》判断,企业级需求景气有望延续至2027年,主控厂商沿“芯片—模组—方案”边界扩展价值量;“国产颗粒+国产主控”组合的体系化替代窗口已经打开——长江存储颗粒、联芸与国科微主控、江波龙与佰维模组构成的全国产链条,正从消费级向企业级纵深演进。量增、价升、国产替代三重共振之下,存储主控这一“配角”环节,正在迎来属于自己的产业级机遇。
目前,《2026年存储主控芯片行业研究报告》已在爱集微官网与APP正式上线,欢迎登录爱集微官网或集微APP,在首页点击“集微报告”栏目,即可进行订购。