11月16日晚间,纳芯微(688052.SH、02676.HK)公告,拟以现金4.87亿元收购宁波隔空智能科技有限公司合计78.15%股权,交易完成后标的将纳入合并报表。这是继2024年控股磁传感器企业麦歌恩之后,这家模拟芯片龙头在智能感知赛道主导的又一次产业并购。
产业界关心的是:为什么是现在,以及为什么是隔空智能?
与上一轮半导体周期中“买利润、并报表”式并购不同,当前行业已从“单点国产替代”进入“平台化整合、控制权并购与供应链能力补齐”阶段。而支撑这一转变的是市场结构:全球模拟芯片市场前五大厂商长期占据50%以上份额,德州仪器与亚德诺产品矩阵正是数十年并购堆叠而成。要在国内高度碎片化的模拟市场里,靠内生研发把料号密度做到国际大厂水平,时间上不允许。
如果说设备企业买的是细分工艺环节的拼图、材料企业买的是供应链安全、设计企业买的是产品矩阵中缺失的一环,那么纳芯微的两度出手,补上的恰恰是平台竞争所需的关键能力——射频与毫米波感知能力。
作为此次交易的标的,隔空智能成立于2017年,专注于高性能无线射频技术、微波毫米波技术、雷达传感器技术、低功耗MCU技术及SoC技术。其成立以来,先后获得TCL创投、国投创业、复星锐正、英特尔资本、小米产投、临芯资本、晶丰明源、真格基金等知名企业和机构的投资,受到业界青睐。
纳芯微指出:“公司与标的公司在产品、技术、市场及客户等方面具有业务协同基础。通过本次交易,在产品方面,有助于补充公司微波/毫米波雷达传感器芯片产品线,完善公司在汽车电子、智能感知领域的产品布局。”
具体而言,纳芯微并购隔空智能的优势集中在三个层面:
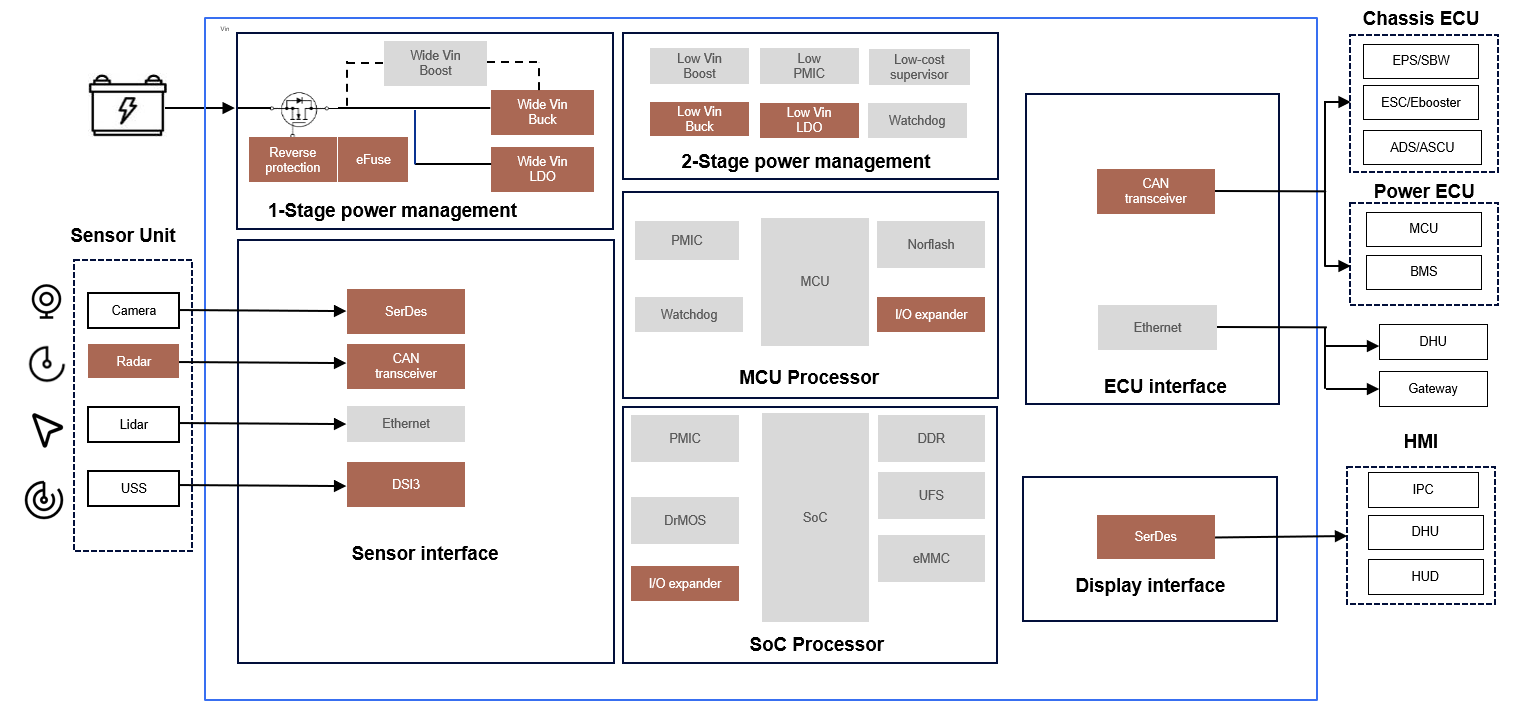
首先是技术卡位精准。隔空智能在5.8GHz、10GHz、24GHz、60GHz和77GHz全频段形成了完整的产品及技术布局,低频雷达居国内龙头,60GHz已量产出货,77GHz车规SoC正导入头部Tier 1。未来,当纳芯微整合隔空智能在微波/毫米波雷达传感等领域的研发积累,再结合现有的传感器、电源管理、信号链及雷达 SoC 等技术能力,可构建更加完整的“传感器+电源管理+信号链+射频/RF+雷达SoC”芯片研发能力体系。
其次是宝贵的整合窗口。 隔空智能C轮投后估值约14亿元,本次交易隐含整体估值约6.23亿元,回撤明显;与此同时,纳芯微业绩上行可为承接标的研发投入和车规产品导入提供财务缓冲。
最后是客户与场景交叉变现空间大。 隔空智能产品已在智能照明、家电、安防、工业控制等场景量产出货。上述长尾场景可与纳芯微现有汽车、泛能源主赛道互补。纳芯微的销售体系和客户资源可加速隔空智能毫米波雷达放量;隔空智能的射频感知能力也能增强纳芯微在汽车电子中交付完整感知模组的条件。
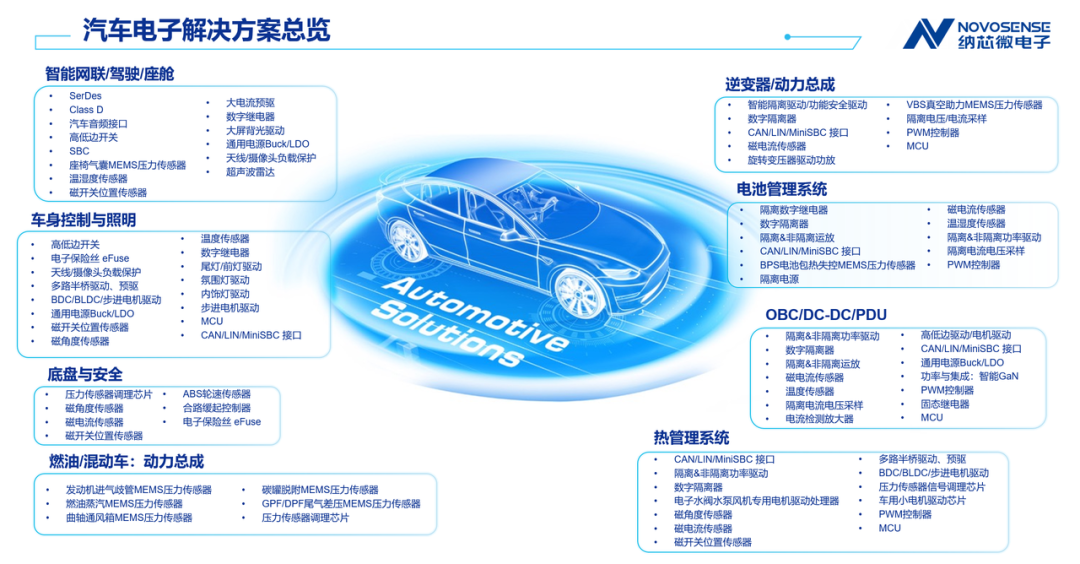
图/纳芯微智能驾驶解决方案一览(棕色框表示纳芯微可提供产品)
值得一提的是,本次交易完成后,隔空智能核心团队还将继续持有剩余股权,以保持团队的长期激励。
集微网观察,纳芯微2024年用麦歌恩补磁传感器,2026年用隔空智能补射频与毫米波,指向了一个方向:在平台化竞争格局成形之前,用并购扩充“能力栈”模块。恰好,业绩的向好亦为整合提供强有力支撑——纳芯微2026年前三季度营收42.26亿元、同比增长78.66%,第三季度单季16.86亿元创历史新高,归母净利润8365.55万元、同比增长159.55%。
事实上,从麦歌恩到隔空智能,纳芯微的并购逻辑一以贯之,即用资本换时间,用整合换能力。当模拟芯片竞争从料号密度转向系统方案,谁先补齐“能力栈”,谁就握有下一轮平台竞争的入场券,而纳芯微已站得足够靠前。