9月14日,据韩国媒体及行业媒体报道,三星电机(三星电子旗下基板与封装子公司)与高通正在组建2.1D封装联盟,联合开发以桥接技术互连硅芯片的先进封装方案,双方已就有机桥接技术进行超过一年的开发与验证。这一方案以传统PCB常用的环氧树脂等有机聚合物材料与铜线制成桥接结构,替代业界主流的硅桥与硅中介层,宣称可实现接近硅基方案的封装密度。在AI算力芯片对先进封装需求集中爆发、台积电CoWoS产能持续供不应求的当下,这场以"更便宜的桥"替代"更贵的板"的技术攻关,意义远超一次普通的厂商合作:它标志着先进封装的竞争从单纯"堆性能"转入"降成本"的新阶段,也为AI芯片供应链提供了CoWoS之外的现实选项,芯片制造的后道环节正在成为决定AI算力之争的新战场。
先进封装:后摩尔时代的第二战场
制程微缩逼近物理极限,单靠晶体管微缩提升性能的路径日益昂贵,把大芯片拆成小芯粒、再在封装内高速互连的Chiplet方案成为主流选择,封装由此从后道"配角"跃升为决定系统性能的关键环节。市场数据印证了这一转变:中信建投数据显示,全球先进封装市场规模已从2019年的252.9亿美元增长至2024年的407.6亿美元,预计2029年达674.4亿美元;其中增长最快的2.5D/3D封装,全球规模预计从2024年的81.8亿美元增至2029年的258.2亿美元,年复合增速达25.8%。Yole Group则预测,数据中心AI芯片先进封装市场将从2024年的56亿美元飙升至2030年的531亿美元。
需求的爆发让供给捉襟见肘。台积电CoWoS是当前AI芯片封装的绝对主流,英伟达、AMD等旗舰AI芯片及各大云厂商自研芯片大多依赖这一方案,但其产能长期吃紧:2024年底月产能约4万片,较2023年提升超150%,仍被客户排队争抢;台积电虽计划以超过60%的年复合增速扩产,目标到2026年把产能扩张至2023年的4倍以上,供应链仍传出其先进封装订单已排至2028年之后的消息。
瓶颈还不止产能本身。CoWoS封装高度依赖ABF基板,而这种关键载板材料长期被日本味之素公司垄断,上游材料的集中度与产能弹性,同样制约着整个先进封装体系的扩张节奏。产能瓶颈、材料卡口与成本压力叠加,正是2.1D这类轻量化路线生长的土壤。
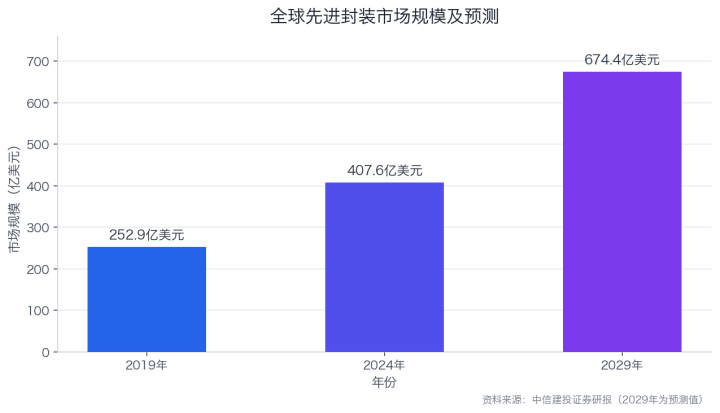
【图表:全球先进封装市场规模及预测】
从硅中介层、硅桥到有机桥
2.5D封装的主流方案,是把逻辑芯片与HBM并排放置在一块硅中介层上实现高密度互连,台积电CoWoS、三星I-Cube均属此类。硅中介层密度最高,但面积大、成本高,约百微米的厚度还容易脆裂,封装尺寸扩大后翘曲与良率压力同步上升。英特尔的思路是化整为零:2017年推出的EMIB(嵌入式多芯片互连桥)不使用大面积硅中介层,只在两枚裸片互连的边缘区域嵌入小块硅桥,2019年量产后累计出货已超过200万颗;历经三代迭代,EMIB 3.0已用于至强服务器平台;2026年英特尔在ECTC上披露,EMIB-T的第一层互连凸点间距已缩小至25微米,封装尺寸扩大到120×120毫米,单封装可集成超9个光罩面积的芯粒。凭借无需大面积硅材料的优势,EMIB-T的成本仅约为CoWoS的50%,供应链消息称其封装组装良率已接近九成(亦有消息称达98%),但前置的硅桥基板制造良率仍仅约50%,基板供给才是EMIB-T大规模扩散的更根本瓶颈。
三星自身布局同样完整:I-Cube对应硅中介层,可集成多达8个HBM模组;Cube-E借鉴EMIB采用嵌入式硅桥;Cube-R则以重分布层打造轻量化方案。三星电子的晶圆代工业务此前展示的Cube-E方案,即在重分布层中嵌入硅桥替代硅中介层;以集成12颗HBM的封装为例,成本可降低约22%(约为CoWoS的78%)而性能不损失。不过,有机路线此前也有代价:CoWoS-R以有机RDL替代硅中介层实现降本,但会牺牲部分I/O密度;SemiAnalysis 在 2023 年的一份分析中推测,AMD 的 MI300 最初在 CoWoS-R 上设计,后因大尺寸有机中介层的翘曲与热稳定性问题,改用 CoWoS-S。如何在降本的同时保住互连密度,始终是桥接路线竞争的关键。
三星电机与高通的新方案,把这条逻辑再往前推了一步——连硅桥也不要了。据报道,新的2.1D封装采用有机桥接,以环氧树脂等有机聚合物与铜线制成桥接结构,依托重分布层(RDL)技术构建多层精细电路,三星电机设定的目标是将有机桥电路的线宽与间距分别压到1.5至2微米、通孔尺寸缩小至4至5微米,芯粒间的图案密度目标为每毫米500至1000个互连,整体工艺逻辑更接近PCB制造而非晶圆制造,从而以更低的材料与制造成本逼近硅基EMIB的封装密度。制造上,三星电机将把多个RDL结构封装进倒装芯片球栅阵列(FC-BGA)基板中,构成完整的2.1D封装。这一精度并非空中楼阁:先进封装用光掩膜版的线宽与线距已从早期的5微米下探至2微米并向1微米逼近,为有机RDL的精细化提供了工艺基础。
来龙去脉:高通的算盘与三星的底牌
对高通而言,这是一次蓄谋已久的布局。相关文件显示,高通早在2024年就已申请互连桥接技术专利。作为无晶圆厂设计公司,高通自身不掌握制造产能,其下一代AI加速器需要把多颗计算芯片拼接成统一的加速器,2.1D有机桥接恰好提供了低成本的多芯片互连路径,量产制造则交由三星晶圆代工体系承担。
对三星电机而言,这是其多年积累的自然延伸。该公司早已是英伟达NVSwitch芯片的FC-BGA基板供应商,近期又获得英伟达AI推理芯片Groq3 LPU的FC-BGA一级供应商地位,并同时向AMD供应服务器级FC-BGA;更早之前,其在扇出型面板级封装(FOPLP)上的投入也领先多数同行。值得关注的是,三星电机的封装布局是多路径并举的:其还在推进玻璃基板业务,合资公司GlaSSEM建设产线,但目前样品可靠性评估遇瓶颈,量产时间可能推迟至2028年以后——这也从侧面说明,先进封装新技术的产业化没有捷径,2.1D有机桥接选择以成熟PCB工艺为基础,正是对落地确定性的考量。
另一个关键考量是专利。EMIB的核心专利掌握在英特尔手中,以有机材料替代硅桥,既降低制造成本,也可规避专利壁垒。据报道,除高通之外,三星电机还在与多家客户联合开发采用有机桥接的2.1D封装基板。
产业意义:先进封装的降本战争打响
这一事件的价值,需要放在三条主线中审视。首先是成本线:先进封装在AI芯片成本结构中的权重持续抬升,若以CoWoS的成本计为100%基准,三星2.1D硅桥方案约为78%,英特尔EMIB-T约为50%,每一档成本台阶的下降,都会直接改变AI芯片的定价经济学。
其次是竞争线。台积电已形成高低搭配的产品矩阵:密度最高的CoWoS-S、以有机RDL降本的CoWoS-R,以及引入局部硅桥、已成为当前主流方案的CoWoS-L;英特尔则依托EMIB加Foveros的组合形成2.5D与3D互补体系。三星以"代工+封装+存储"垂直一体化见长,此次把大客户高通绑上同一条船,"代工+基板+设计公司"的联盟式打法或将成为行业新范式;事实上,日月光、AMD、英特尔、高通、三星、台积电等已于2022年3月共同发起UCIe互连标准联盟,互连标准化与封装多元化正在同步推进。
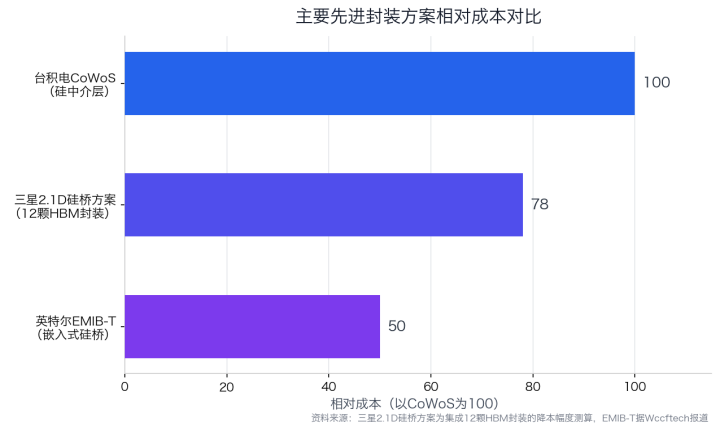
【图表:主要先进封装方案相对成本对比】
其三是供应链线。CoWoS排队与涨价催生了强烈的第二供应商需求,多家云厂商与芯片设计公司都在寻找CoWoS之外的产能选项,2.1D有机桥接的量产速度与良率表现,将决定它能分走多大的市场。当然,风险同样真实:有机材料的介电与散热性能、超细线路的良率仍是待验证的课题,MI300的回退案例也提示着技术取舍的存在。但方向已经清晰:当制程竞赛越来越贵、越来越难,封装这个曾经的"后道环节"正在成为AI算力竞争的主战场,行业竞争将不再单纯比拼产能,而是围绕大尺寸封装翘曲、低功耗互连、散热配套与光电集成等方向持续迭代。三星电机与高通能否把"便宜的桥"做成"好用的桥",量产表现将给出答案;而围绕密度、成本与产能的这一轮战争,才刚刚开始。