
凯美特气2026年上半年实现营收3.16亿元,同比增长1.67%;归母净利润2192.14万元,同比下降60.75%。利润大幅下滑主因宜章特种气体项目转固致折旧激增、毛利率收窄及资产减值计提。同期特种气体收入同比增长47.21%,成为唯一亮点,但体量仅占营收2.81%。公司正处于传统业务增长放缓与电子特气产能尚未释放的"新旧动能转换阵痛期"。
营收微增利润骤降,增收不增利特征显著
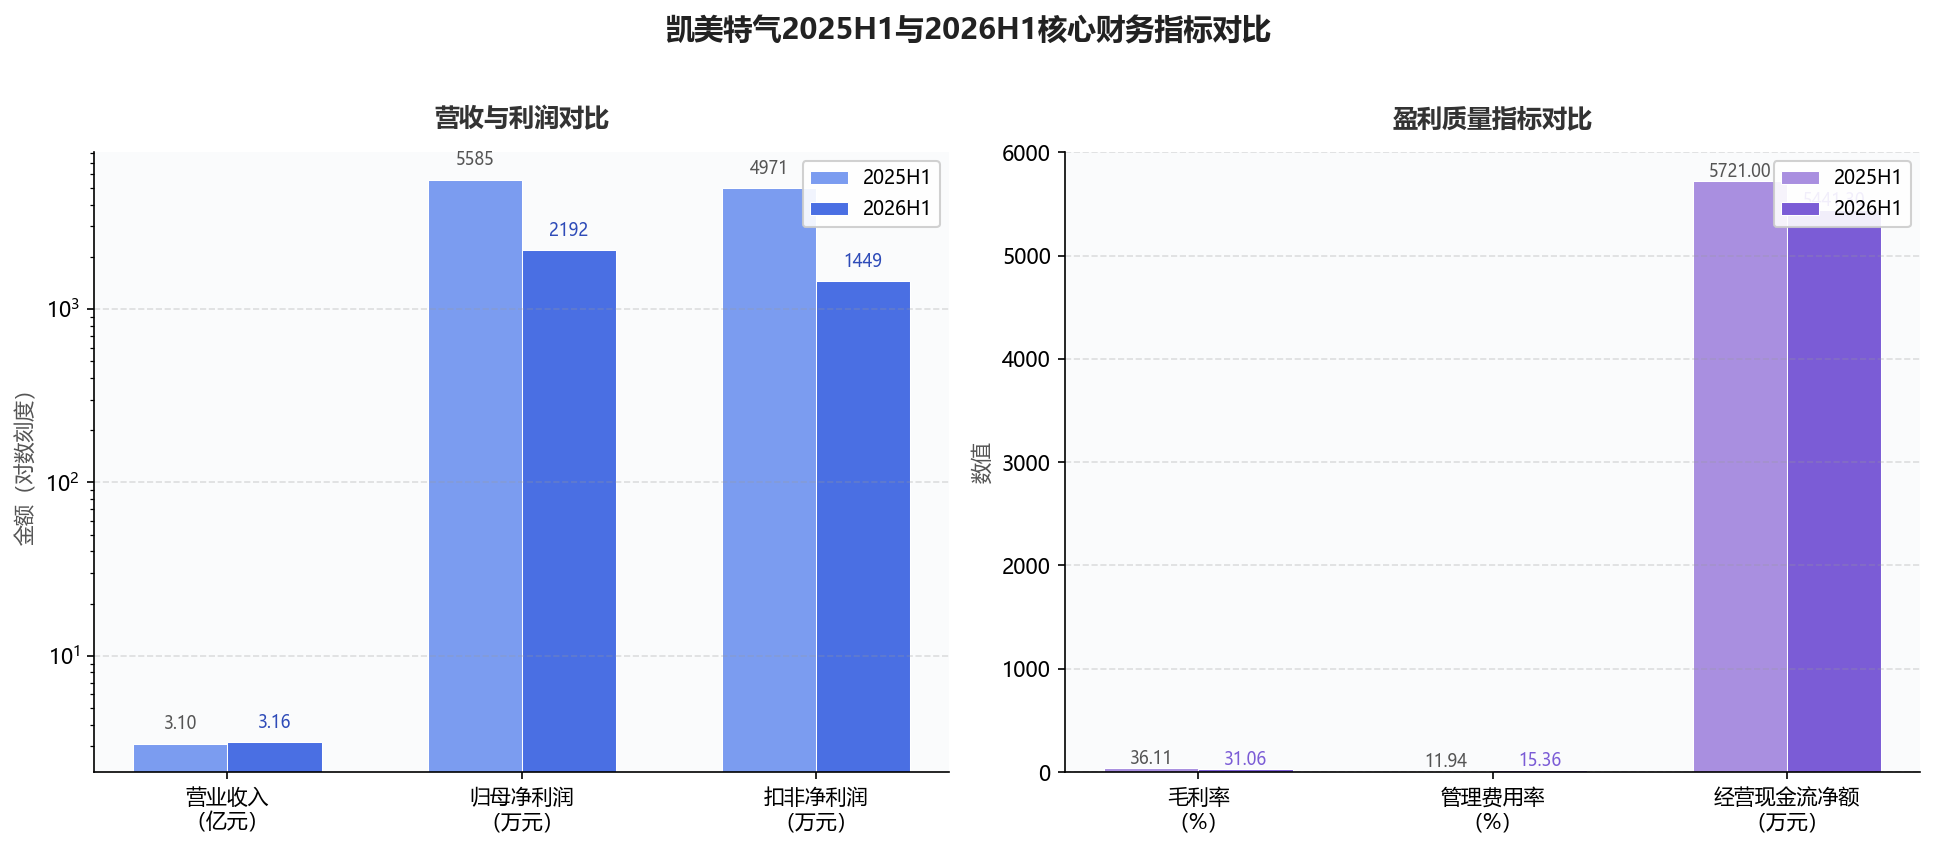
7月29日,凯美特气(002549.SZ)发布2026年半年度报告。报告期内,公司实现营业收入3.16亿元,同比增长1.67%(上年同期营收3.10亿元);归属于上市公司股东的净利润2192.14万元(0.22亿元),同比下降60.75%(上年同期5584.61万元);扣非归母净利润1448.96万元,同比下降70.85%(上年同期4970.64万元)。基本每股收益0.0315元。
将时间维度拉长,2025年全年公司实现归母净利润6855.57万元,同比大幅增长241.16%,成功完成扭亏为盈。然而进入2026年上半年,这一修复态势未能延续,归母净利润仅为上年同期的不到四成。
从盈利质量看,公司综合毛利率从上年同期的36.11%降至31.06%,下降5.05个百分点;经营现金流净额5441.30万元,同比下降4.89%(上年同期5721万元),与净利润的背离程度有所扩大。
【图表:凯美特气2025H1与2026H1核心财务指标对比图】
利润下滑三重压力:成本、费用、减值共振
利润大幅下滑的背后,是多重因素叠加形成的三重压力。
第一重压力来自毛利率收窄。上半年营业成本增速达9.72%,远超1.67%的营收增速。其中氢气毛利率从33.43%降至28.24%,二氧化碳毛利率从39.12%降至36.11%。部分产品因原料气源供给波动及结算价格回调影响,利润贡献同比减少。
第二重压力来自费用端激增。管理费用4847.79万元,同比增长30.82%,管理费用率从11.94%攀升至15.36%。核心原因在于宜章凯美特特种气体项目2026年4月底完成主要装置试生产后完工转固,折旧及试运行费用集中计入当期损益。此外,揭阳凯美特项目尚处建设期,其管理费用增长也构成拖累。财务费用方面,由上年同期的-65.24万元转为正数152.61万元,主要因存款本金减少且利率下降致使利息收入减少。
第三重压力来自资产减值。公司基于谨慎性原则计提资产减值损失共计956.57万元,其中存货跌价准备871.80万元,合计减少利润总额956.57万元。
传统业务增长乏力,电子特气成唯一亮点
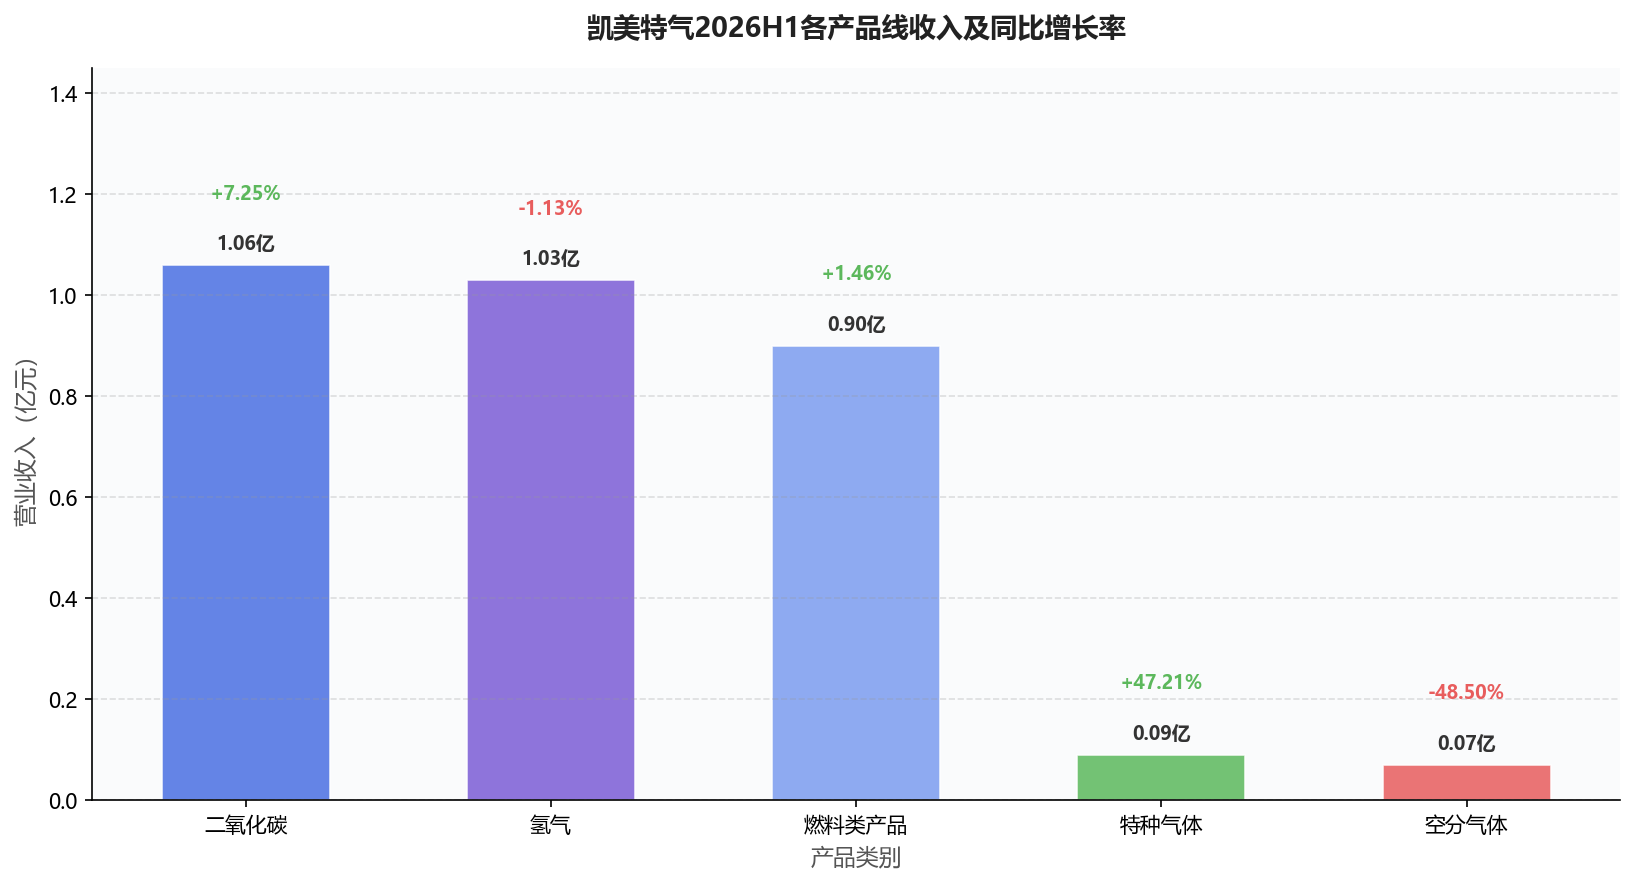
上半年各产品线表现分化显著。二氧化碳实现收入1.06亿元,占比33.46%,同比增长7.25%,虽保持正增长但增速从2025年全年的14.63%明显收窄。氢气收入1.03亿元,同比微降1.13%,由正转负。燃料类产品收入0.90亿元,同比增长1.46%。空分气体收入0.07亿元(668万元),同比大幅下滑48.50%。
相比之下,特种气体成为增速最快的业务板块,收入同比增长47.21%,但绝对规模仅0.09亿元(886万元),占营收比重不足3%,短期内尚难以对冲传统业务的增长放缓。
从区域看,华中地区异军突起,收入同比增长46.73%,而华东地区(-11.40%)和华南地区(-4.47%)均出现下滑。
【图表:凯美特气2026H1各产品线收入及增速对比图】
项目建设攻坚:从"业绩修复"转向"成本消化期"
凯美特气当前正处在从"建设期"向"运营期"过渡的关键阶段。公司在2025年年报中提出的核心战略为"巩固传统业务+加速电子特气产能释放",而2026年半年报中战略关键词已调整为"项目建设与投产运营",反映出管理层重心的转移。
宜章凯美特特种气体项目是当前市场关注的焦点。该项目总投资5.9亿元,产品涵盖卤族气体、VOC标气、氘气等电子特气产品。截至2026年6月30日,项目累计投入28953.43万元,投资进度83.54%。2026年4月底完成主要装置试生产并达到预定可使用状态。然而,2026年上半年宜章凯美特实现营业收入仅32377.30元,净利润为-1076.71万元,仍处于亏损状态。
福建凯美特过氧化氢项目累计投入30750.67万元,投资进度88.72%,预计2026年7月31日达到预定可使用状态,截至半年报披露时点尚未正式投产。该项目计划投资5.2亿元,实施30万吨年高洁净食品级、电子级过氧化氢项目。
揭阳凯美特项目尚处建设期,其管理费用增长亦构成利润拖累。
管理层在半年报中新增了对"客户审核计划拖后、无法实行客户审核计划或无法通过客户审核"的详细描述,反映出对募投项目效益兑现时点的审慎态度有所上升。
技术壁垒构建:光刻气认证构筑电子特气护城河
尽管短期业绩承压,凯美特气在电子特气领域的技术壁垒构建仍在持续推进。
在研发投入方面,上半年研发投入0.18亿元,占营收比例5.55%,与上年同期基本持平。研发项目覆盖氟气提纯、溴化氢纯化、氘气纯化、氢气纯化等多个高附加值电子特气方向。
在客户认证方面,公司光刻气产品已获得ASML子公司Cymer公司认证以及日本GIGAPHOTON株式会社认证,准分子激光气体产品已获得Coherent(相干)认证。这些国际头部企业的认证构成公司电子特气业务的核心竞争壁垒,为后续产品导入半导体供应链奠定了基础。
此外,公司在2026年半年报中新增了"信息化优势"板块,披露已构建ERP、MES、LIMS、TMS、DCS、HR及气瓶追踪系统的一体化平台。
行业分化加剧,凯美特气面临体量与增速双重挑战
将凯美特气置于电子特气行业坐标系中,可以更清晰地看到其定位与挑战。
今年上半年,华特气体实现营收8.72亿元,同比增长28.95%;净利润9283.27万元(0.93亿元),同比增长19.16%。其特种气体业务营收5.86亿元,同比增长38.56%,占总营收比重约67%。金宏气体营收14.73亿元,同比增长12.12%;净利润6789万元(0.68亿元),同比下降17.4%;扣非净利润仅1782万元,同比大幅下滑73.5%。广钢气体营收13.33亿元,同比增长19.62%;净利润2.56亿元,同比增长117.73%。
【图表:凯美特气与同业2026H1营收及净利润对比图】
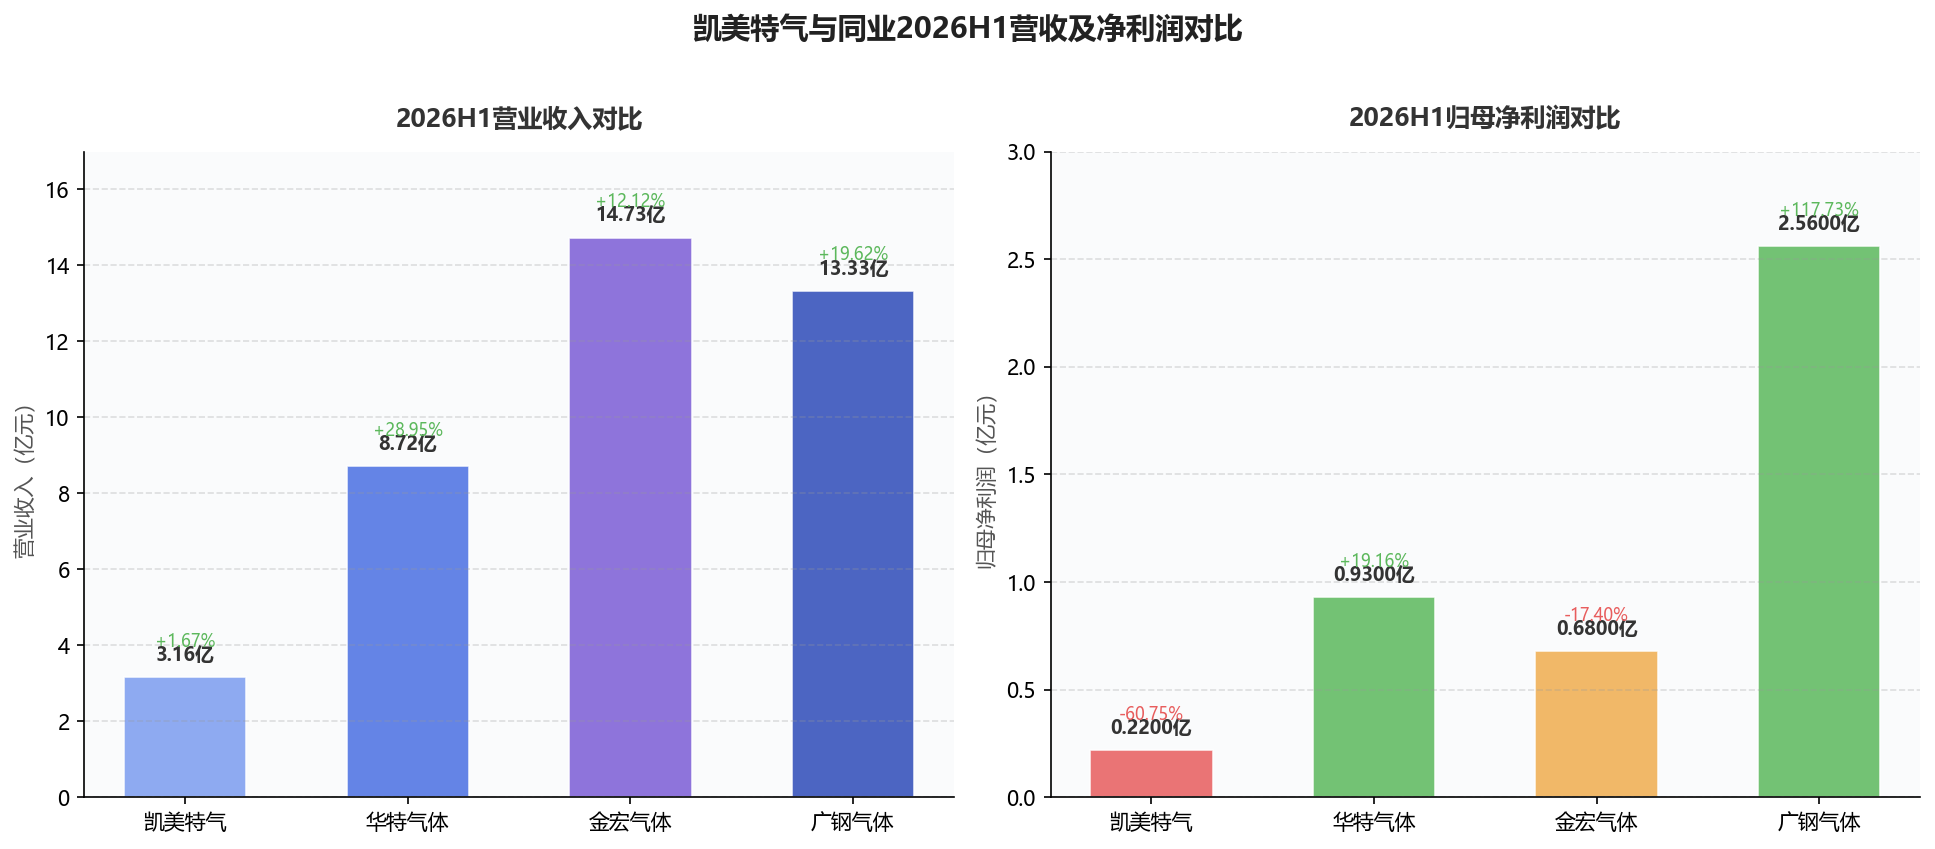
对比可见,凯美特气在营收规模上显著小于上述同业企业(3.16亿元 vs 8.72亿至14.73亿元),特种气体收入占比仅约2.81%,远低于华特气体的67%。行业龙头华特气体凭借在光刻混合气、氟碳类等高附加值半导体特气领域的深度布局,实现了营收与利润双增长。金宏气体虽同样面临"增收不增利"的困境,但其营收体量是凯美特气的近五倍。广钢气体则受益于全球氦气供需格局变化,净利润实现翻倍增长。
2026年上半年电子特气行业整体呈现景气上行态势,受地缘政治因素扰动,全球氦气供需收紧、价格上行,成为行业共同的业绩催化剂。半导体本土化替代加速,电子特气国产化需求持续增长。然而,凯美特气目前的电子特气业务体量尚小,尚未充分受益于这一行业红利。
财务稳健性审视:短期偿债压力上升
从资产负债表看,公司短期借款从期初的2.55亿元增至4.16亿元,增幅达63.22%,占总资产比重从8.98%升至14.60%。短期借款大幅增加反映出公司在项目建设高峰期的资金需求,同时也提示短期偿债压力有所加大。
经营活动现金流净额5441.30万元虽仍为正,但同比下降4.89%,与净利润下滑趋势一致。值得注意的是,公司在半年报中披露上半年计划不派发现金红利,不送红股,不以公积金转增股本,这也从侧面印证了管理层对现金流的审慎态度。
行业趋势与未来展望
当前电子特气行业正经历深刻的结构性变化。一方面,全球半导体行业景气上行,晶圆制造产能持续扩张,带动上游电子特气需求增长。另一方面,国产化替代加速推进,为国内电子特气企业带来历史性机遇。
凯美特气光刻气产品已取得ASML认证,并与客户签订《战略框架协议》,产品获全球半导体头部企业认可。公司成立宜章凯美特特种气体有限公司正式切入合成类气体,产品包括卤族气体、VOC标气、氘气等,项目预计内部收益率高达27%。
从行业竞争格局看,国际工业气体巨头持续加大在中国市场的布局,国内企业如华特气体已在进口替代产品矩阵上扩展至57款,重点攻坚光刻混合气、氟碳类等高附加值半导体特气。凯美特气要在这一赛道中突围,仍需在产能释放、客户导入和产品矩阵扩展方面加速追赶。
综合来看,凯美特气2026年半年报呈现出典型的"新旧动能转换阵痛期"特征。传统二氧化碳和氢气业务增速放缓,电子特气新业务增速虽快但体量尚小;募投项目从建设期转入运营期,折旧和试运行成本集中释放,但收入贡献尚未充分体现。后续需重点关注三大变量:宜章项目和福建项目的产能利用率爬坡速度、电子特气产品的客户导入进展、以及传统业务毛利率能否企稳。一旦产能爬坡完成并通过下游客户认证,公司有望逐步走出"成本消化期",迎来业绩拐点。




