联电预告2027年“有感涨价”,力积电部分产品传出最高涨四成,成熟制程产能利用率站上九成。这轮回温并非消费电子补库存,而是AI基建带动的结构性需求:服务器功耗跃升令电源、功率芯片用量倍增,叠加台积电等收缩8英寸产能。景气正从周期回补转向结构性短缺,定价权回归厂商,但远期过剩风险犹存。
联电的表态罕见地直接:若市场供需趋势延续,明年晶圆代工价格调整的幅度与全面性,都将比今年下半年更加明显。这句话被业界解读为2027年“有感涨价”的预告。此前,力积电已自7月起将存储代工价格大幅调涨45%,8英寸与12英寸逻辑代工价格同步上调10%至15%;世界先进上半年连涨两波之后,董事长方略进一步定调:2027年涨幅会比今年更大。产能利用率冲上九成、订单能见度延伸至2027年,这个几年前还被称作“白菜价重灾区”的成熟制程市场,正在经历一轮性质截然不同的景气回温。
1、先说需求:源头变了。 供应链的共识是,这波成熟制程回温并非手机、笔电的补库存,而是AI基础建设带动的新一轮结构性需求。每颗高效能运算芯片背后,都必须搭配大量电源管理、控制、感测及功率元件,AI服务器整机功耗的跃升,正在把“配角芯片”的消耗量放大到前所未有的量级。
2、再看供给:约束变了。 台积电、三星正把资源集中向先进制程与先进封装倾斜,8英寸成熟产能进入趋势性收缩,TrendForce测算2026年全球8英寸代工总产能将同比减少2.4%,群智咨询的预测更为激进:2026年、2027年分别减少5%和4%,2027年起全球8英寸供需比将降至-1.2%,正式进入供不应求区间。短缺因此带上了产能周期的刚性,短周期内补不上来。
3、更关键的是:定价权变了。 报价体系不再按“几纳米”一刀切,而是转向“工艺平台+客户锁定量+车规/工规认证等级”的三维定价,晶圆厂时隔多年重新坐回议价桌主位,联电甚至把“坚守价格与毛利率纪律、不为市占牺牲获利”写进了公开表态。
4、但也要清醒:性质变了,不等于只涨不跌。中国大陆厂商正在承接外溢订单并持续扩产,行业集中扩产可能带来的远期产能过剩风险,已经被写进上市公司中报的风险提示。结构性短缺改变的是景气的属性,而不是取消了周期。
需求的性质:补库存是脉冲,结构性需求是平台
过去三年,成熟制程的每一次回暖几乎都被归因于同一个词:补库存。2024年年中那轮行情是典型样本:中国大陆“618”促销与手机新机备货带动供应链回补,代工厂稼动率回升,但力积电、世界先进等中国台湾厂商的产能利用率仍停留在70%至80%区间,并未出现真正紧缺,代工厂还要靠价格优惠吸引客户,整体平均销售单价(ASP)不涨反跌。彼时市场对成熟制程的期待,更多停留在“止跌企稳”而非“反转”,2025年初联电还在为成熟制程需求不振而苦恼。补库存行情的宿命是脉冲式的:库存补完,需求归零,价格回落。
本轮的不同,先看几个物理层面的硬指标。AI服务器单机功耗已从传统的5至15千瓦跃升至30至100千瓦;按8颗GPU的典型配置,一台AI服务器需要搭配8颗多相控制器与128颗DrMOS功率级芯片;当系统从HBM3E向HBM4迭代,仅电源管理芯片与启动模块对NOR闪存的需求就激增近50%。摩根士丹利的测算更为直观:一台AI服务器的功率半导体价值量是传统服务器的8到18倍,AI相关订单已抢占超过30%的成熟晶圆产能。
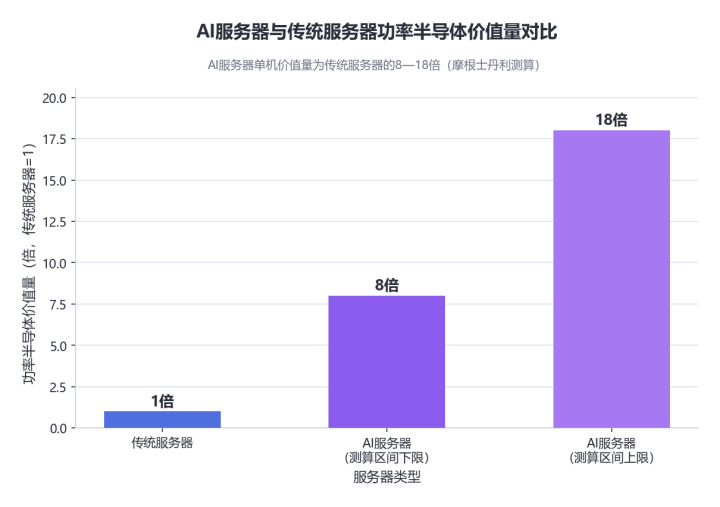
图1 AI服务器与传统服务器功率半导体价值量对比
价值量的断层解释了这轮短缺为何如此持久:AI服务器对功率与电源元件的吞噬是数量级的跃迁,而非周期性的回补。
需求结构的另一重变化在于“谁在补库”。此轮回补的主力并非消费电子渠道,而是汽车Tier 1厂商把库存目标从约4周提高到12周这样的供应链保障行为,叠加模拟芯片与MCU交货周期的反弹信号,形成“库存周期+AI结构性短缺”的双重共振。TI的数据从需求侧提供了交叉验证:2026年一季度其数据中心业务同比增约90%,工业市场同比增超30%。华虹宏力管理层对本轮行情有一个精准的定性:全球半导体行业正从去库存后的复苏阶段,进入“AI基础设施驱动的结构性重估阶段”,需求从存储、先进逻辑等核心链条逐步向电源管理、微控制器、功率器件等服务器配套器件传导,该公司MCU、存储及AI相关产品订单已达现有产能的1.5至2倍。
供给的性质:收缩中的8英寸,不是加急单能填平的
需求讲清楚了,供给端的故事更能解释这轮景气的持续性。台积电自2025年起启动8英寸产能阶段性调整,目标在2027年前后让部分厂区全面停产,三星同样在2025年加速减产;12英寸端,台积电启动成熟制程整合与减产,Fab15A规划改厂升级,28/22nm减产效应预计2027年发酵,力积电出售P5厂区后的转单效应也在酝酿。头部厂商让出的产能,一部分转做先进制程与先进封装,二三线厂则把有限产能转向PMIC、功率离散元件、中介层等高毛利的AI新兴应用,同时压缩CIS、DDIC等低毛利产品比重。
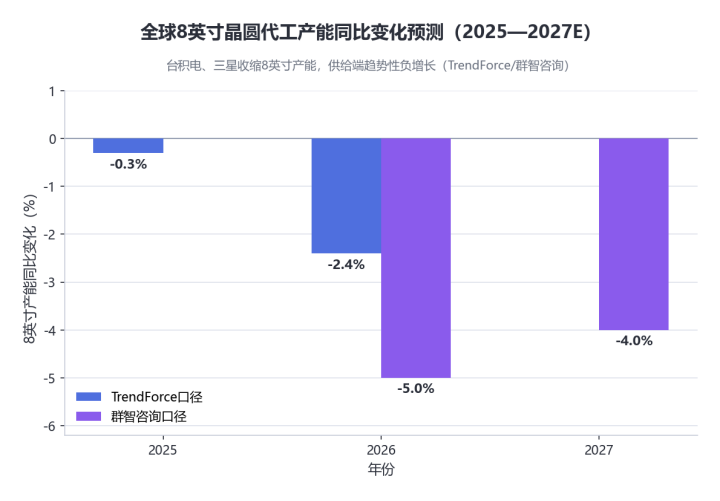
图2 全球8英寸晶圆代工产能同比变化预测
两大机构口径虽有差异,但方向一致:8英寸产能收缩在2027年前将持续存在,群智咨询预计2027年全球8英寸供需比降至-1.2%,正式跨入供不应求区间。
产能收缩与需求跃迁在同一个时点发生,产生的不是普通供不应求,而是“结构性紧平衡”。理由很朴素:硅晶圆新建产线从建厂、设备导入到良率爬坡需要18至24个月甚至更久,成熟制程设备交期仍在6个月以上;认证壁垒更高的车规、工规订单一旦锁定,新进者至少需要16个月才能实现规模量产。即便所有厂商现在同时决定扩产,供给也要到2027年之后才能兑现,这正是三大厂敢把涨价预期一路说到2027年的底气。8英寸的紧缺尤为典型:电源管理芯片与功率分立器件高度依赖8英寸平台,而全球前十大晶圆代工厂8英寸产能平均利用率已回升至88%、下半年将达90%,相关代工价在一二季度全面上涨5%至15%,业界正酝酿下半年至2027年的第三波涨价。紧缺还不只来自AI:新能源汽车、光伏储能与高端工控同样依赖8英寸功率产线,多重高景气赛道叠加,产能虹吸效应进一步加剧。
定价的性质:从“白菜价”到“谁有产能谁说话”
价格是景气性质最诚实的镜子。复盘时间线:世界先进3月率先发出调价函、4月起调涨部分产品报价15%;力积电3月调升8英寸代工价格,7月将存储代工价格大幅调涨45%;联电4月通知客户下半年调涨、8英寸涨幅约10%至15%;中芯国际针对部分产能上调约一成;中国大陆的晶合集成、华虹在BCD、PMIC等热门平台同步跟涨。
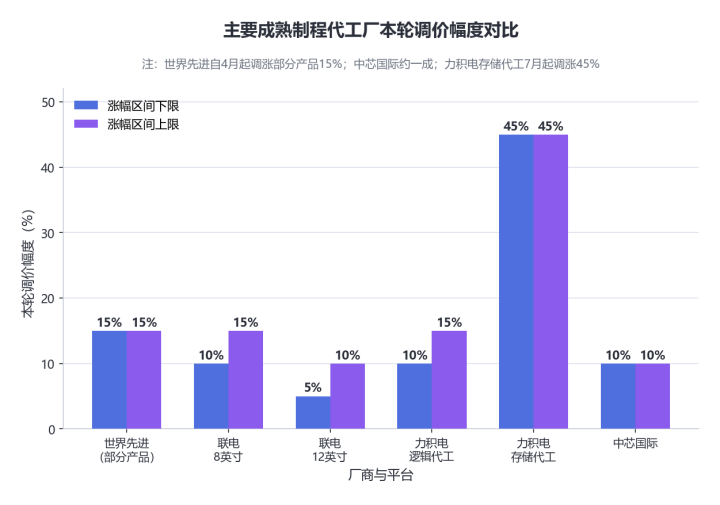
图3 主要成熟制程代工厂本轮调价幅度对比
涨价并非整齐划一:认证壁垒越高、供需越紧的平台,涨幅越接近区间上限;力积电存储代工45%的调涨,则显示出存储与逻辑双吃紧下的议价弹性。
比涨幅更重要的是定价逻辑的迁移。过去,成熟制程定价的核心变量是制程成熟度,良率越高、成本越低,价格竞争力越强,产能过剩年代代工厂按“几纳米”一刀切地比价;如今在产能全面紧缺的环境下,定价逻辑已转向供需关系与投资成本,未来报价将按“工艺平台+客户锁定量+车规/工规认证等级”三个维度展开。台积电2026年资本开支预算高达600亿至640亿美元,这些投资最终要通过价格上涨回收,外溢到成熟制程的涨价是同一套新逻辑的延伸。另一个容易被忽视的背景是,中国大陆成熟制程业者的激进削价程度同步降低,AI需求已从GPU、HBM延伸至PMIC、电源元件、网通及特殊制程,价格战的烈度下降让“集体涨价”成为可能。部分客户已开始用长约锁定产能,专家会议纪要显示,2026年成熟制程平均报价涨幅约4%至8%,接受锁量保价的客户愿意支付更高对价。
厂商 | 2027年关键判断 | 主要成长动能 |
联电 | 涨价更全面、更明显,利用率维持高档 | AI电源管理、MCU需求,22/28纳米组合改善 |
世界先进 | 利用率逾九成,涨幅不低于今年 | AI服务器PMIC强劲,8英寸供需吃紧 |
力积电 | ASP续升,毛利率弹性最大 | 逻辑与存储代工双涨价,AI及DRAM需求 |
定价权的回归直接体现在财务数据上。联电产能利用率从一季度的79%升至二季度的85%,毛利率由29.2%升至32.5%,三季度利用率预计突破90%、毛利率有望达34%至36%;世界先进二季度合并营收142.45亿元新台币、季增13.7%,ASP环比增长3%,毛利率升至32.3%;力积电二季度毛利率回升至28.28%,8月合并营收70.09亿元新台币,创近50个月新高。法人的预期更为激进:三大厂产能利用率都将突破九成,毛利率朝45%甚至50%靠拢指日可待。
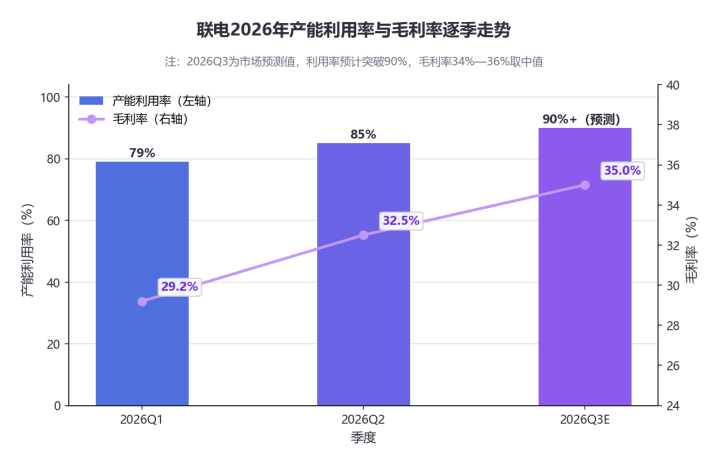
图4 联电2026年产能利用率与毛利率走势
利用率与毛利率同步爬坡,且三季度为市场预测值;ASP上行与产品组合改善共同驱动,2027年仍有上升空间。
更值得玩味的是厂商的态度。联电强调坚守价格与毛利率纪律、不为追求市占而牺牲获利;世界先进董事长方略给出了这轮行情最权威的定性:AI带动的需求并非短期景气循环,而是不可逆的结构性成长。在成熟制程摸爬滚打多年的台系厂商,第一次在消费电子复苏乏力的情况下如此一致地选择“保价格”而非“抢份额”。这本身是景气性质变化最有力的注脚:只有确认需求是结构性的,厂商才有底气放弃以价换量。
景气的边界:结构性短缺不是只涨不跌的护身符
最直观的变量来自供给的迟到者。本轮8英寸收缩主要由台积电、三星主导,但大陆厂商扩产从未停步:台积电熊本厂、力积电铜锣P5、中芯国际北京/上海新厂、华虹无锡Fab9、华力微Fab10、晶合N1A3等新增产能自2025年起陆续释出,海外大厂让出的真空正由大陆厂以“同等工艺+更低报价+本地化服务”填回。燕东微在2026年半年度报告中的风险提示值得每个看好者重读:成熟制程虽阶段性出现涨价行情,行业集中扩产或将导致远期产能过剩风险持续累积。
分化同样在加深。本轮紧缺高度集中于电源、功率、车规等认证壁垒高的平台,而28nm/40nm逻辑标准平台因新增产能较多、消费电子复苏不均,价格仍以稳为主。国民技术的表态点破了这轮行情的内核:当前并非全行业整体性紧缺,而是AI需求拉动下成熟制程产能分配带来的供需矛盾。第三方热度监测同样显示,本轮行情不同于2021年的全品类普涨,高价值车规芯片与AI相关模拟芯片的紧缺将延续,行业结构性分化还会加剧。2026年全球晶圆代工产值预计同比增长24.8%、达2188亿美元,但增长的果实并不均匀,没有AI配套属性的标准逻辑产能,依然要面对消费电子基本盘的疲弱。
最大的不确定性仍是AI基建本身的节奏。北美四大云厂商2026年一季度合计资本开支1306亿美元、同比增长约70%,这是本轮一切结构性需求的总闸门。总闸门不松,短缺延续;一旦AI资本开支增速放缓,成熟制程的“结构性”也要打折扣,这一轮的过剩产能出清并没有真正完成,只是被AI需求暂时掩盖。
结语:盯住“性质”,而不是涨幅
对产业观察者而言,这轮成熟制程行情最值得记录的,不是联电涨多少、力积电“涨四成”传闻的真假,而是景气性质的切换:从库存周期的脉冲,变成AI基建的平台;从按纳米定价的比价战,变成按认证与锁单量定价的议价权回归;从“有产能就过剩”,变成“有产能就是话语权”。
这样的切换在历史上并不多见。它意味着成熟制程厂商的估值框架可能需要重建,周期属性之外,第一次有了可持续的“成长”叙事;也意味着下游客户的行为模式正在改变,从压价转向锁产能、签长约。但也正因为这是AI叙事的衍生品,它的可持续性始终与AI资本开支的曲线绑定。看懂了这一点,才能既不低估这轮景气的强度,也不高估它的保质期。