英伟达联合SCHMID攻关玻璃基板,TGV金属化被指为客户认证尚未完成的最后一环。玻璃不导电,微米级孔内需先沉积种子层再电镀填铜,孔口封闭、内部空洞与界面分层使填孔良率仅70%-85%,距量产门槛尚有距离。设备、药水、工艺三方协同攻关下,这道坎的突破将直接决定2028年GPU导入节奏。
核心观点:
1、TGV金属化是玻璃基板产业链的收敛点。SCHMID首席战略官罗兰·雷滕迈尔公开承认,TGV金属化“仍存在技术难点,客户认证尚未完成”。在成孔设备已有多个供应商实现交付的背景下,金属化成了唯一尚未通过量产检验的主环节,也是所有量产时间表的共同瓶颈。
2、玻璃不导电,决定了金属化是“两步走”的工程困境。先在绝缘的玻璃孔壁上做出导电种子层,再向深孔里无空洞地填满铜:前者受制于成孔质量——微裂纹与孔壁粗糙度直接削弱金属层附着;后者受制于电化学工程——孔口封闭与内部空洞至今没有在量产标准下根除。
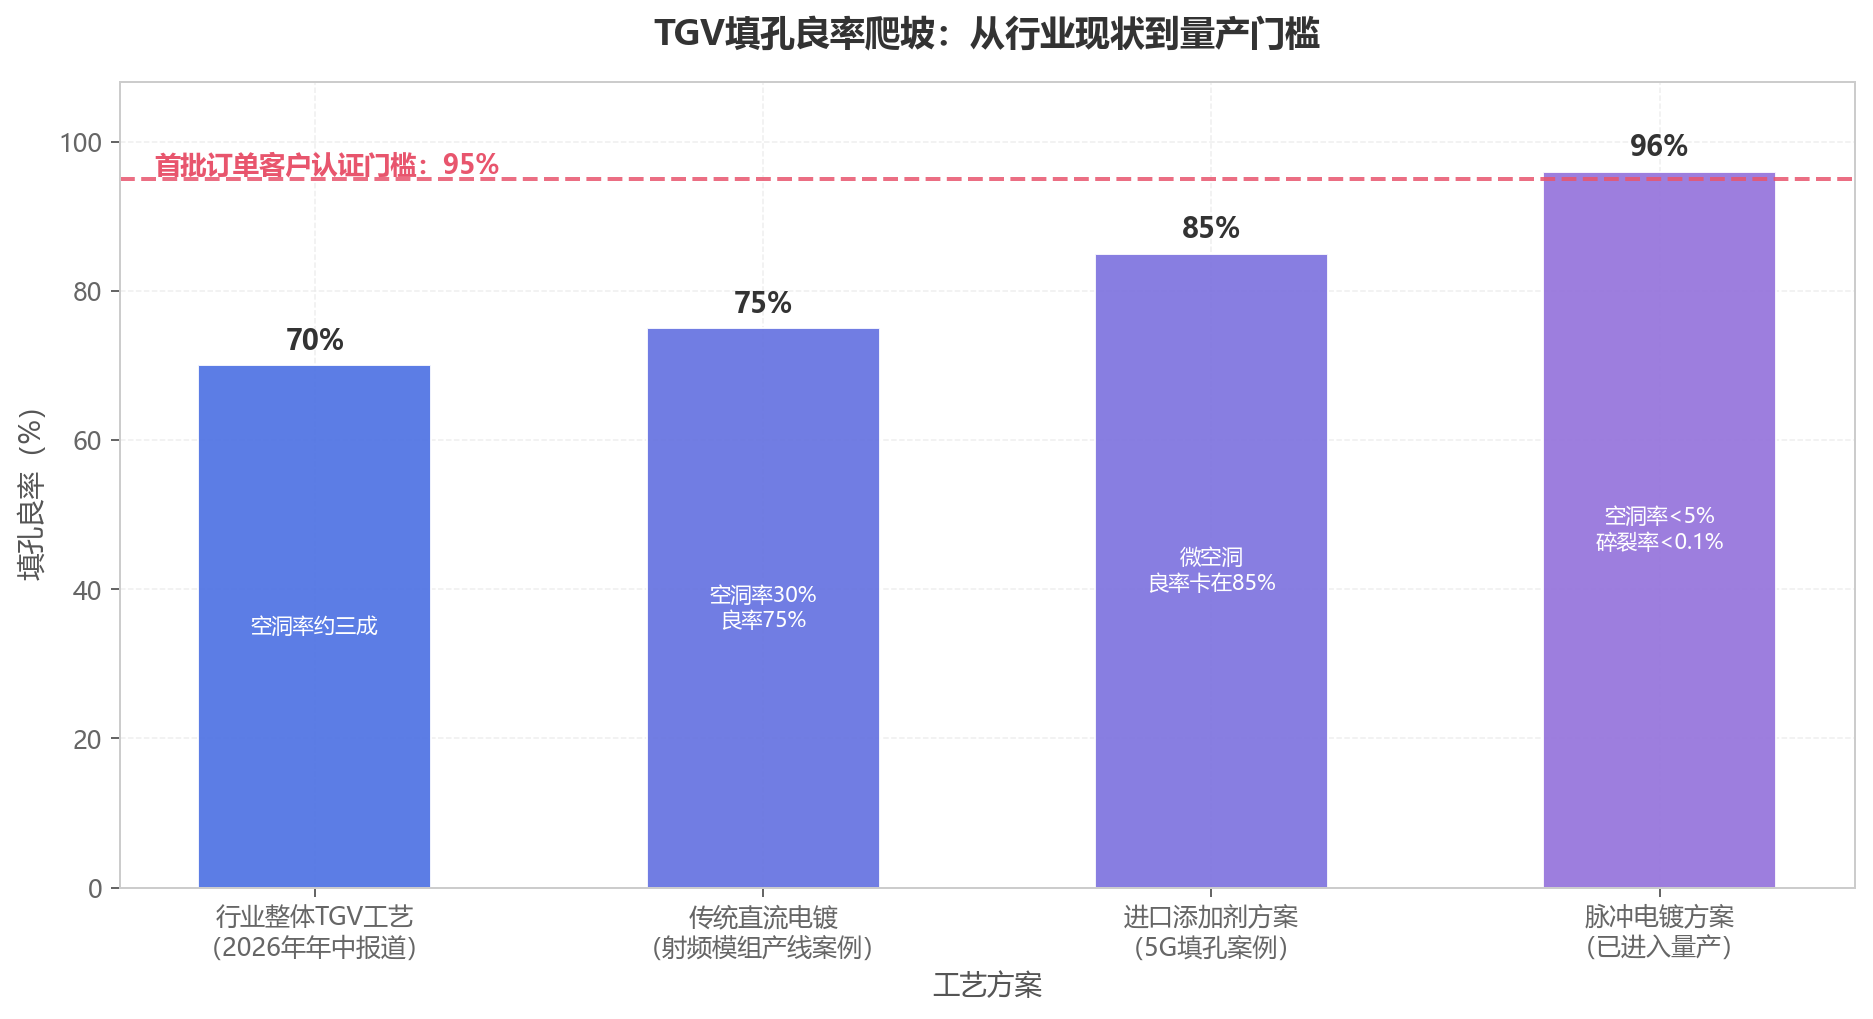
3、良率的数学是残酷的。行业统计显示TGV填铜良率仅75%-85%,玻璃核心封装整体良率约60%-70%;而一块基板集成百万级通孔时,单孔良率必须达到99.999999%以上,整体良率才具备商业化价值。任何环节的缺陷都会被孔数指数放大。
通4、关时间只剩两年。英伟达已要求产业链两年内完成产业化攻关、2028年将玻璃基板导入下一代GPU。金属化的客户认证进度,直接决定这张时间表是否成立。
一句“认证尚未完成”,说透了产业链软肋
据《首尔经济日报》报道,SCHMID在上半年财报说明会上披露,公司正与英特尔、英伟达、AMD等的核心供应商合作,共同开发玻璃基板设备;其首席战略官Roland Rettenmeier坦言,玻璃通孔(TGV)的金属化环节仍存在技术难点,客户认证尚未完成。消息公布后,SCHMID美股股价单日飙涨超20%——资本市场用价格投票,押注的正是“谁先补上这块短板,谁就拿到下一代封装的入场券”。
这句话值得拆开来看。在玻璃基板的工艺链条里,成孔环节已经“有解”:LPKF的Vitrion S 5000系统TGV孔径最小可达10微米,4JET的VLIS工艺主打高精度成孔,本土厂商帝尔激光的TGV激光微孔设备、大族激光的激光诱导蚀刻设备均已推向市场,大族激光、帝尔激光等厂商的国产化TGV激光钻孔设备已开始交付。而金属化——在通孔里做出可靠导电通路——至今没有一家设备商或材料商敢宣布“量产认证完成”。玻璃基板两大核心技术,成孔已经交卷,金属化还在考场里。
英伟达的焦虑给了这道题一个明确的死线。据韩国科技媒体KIPOST报道,英伟达希望韩国、日本及中国台湾地区的基板厂商在两年内完成玻璃基板开发,最快2028年前落地;黄仁勋同步推动台积电布局玻璃基板,并持续与台积电联合定义CoPoS玻璃面板封装;材料端,英伟达今年5月与康宁达成多年期合作,投资最高27亿美元并获配认股权证,康宁将在美国新建三座制造厂。设计端、材料端、设备端全部就位,唯独工艺闭环上,金属化这块拼图还没有拼上。英特尔与蓝思科技的合作分工同样说明问题:备忘录里蓝思承担的正是穿孔成型、通孔金属化及多层互连布线这些硬环节,英特尔提供的是架构资讯与验证方法——金属化落在谁手里,产业早已心知肚明。
玻璃不导电:金属化是一道绕不开的必答题
AI大芯片尺寸持续做大,传统有机基板热稳定性不足,芯片工作时极易翘曲变形;换用玻璃后,耐高温与高平整度的优势显而易见,但一个更本质的问题随之浮出水面——石英玻璃、无碱玻璃本身不导电,且与金属亲和力差。每一颗TGV通孔都必须先完成"从绝缘到导通"的转换,这就是金属化。
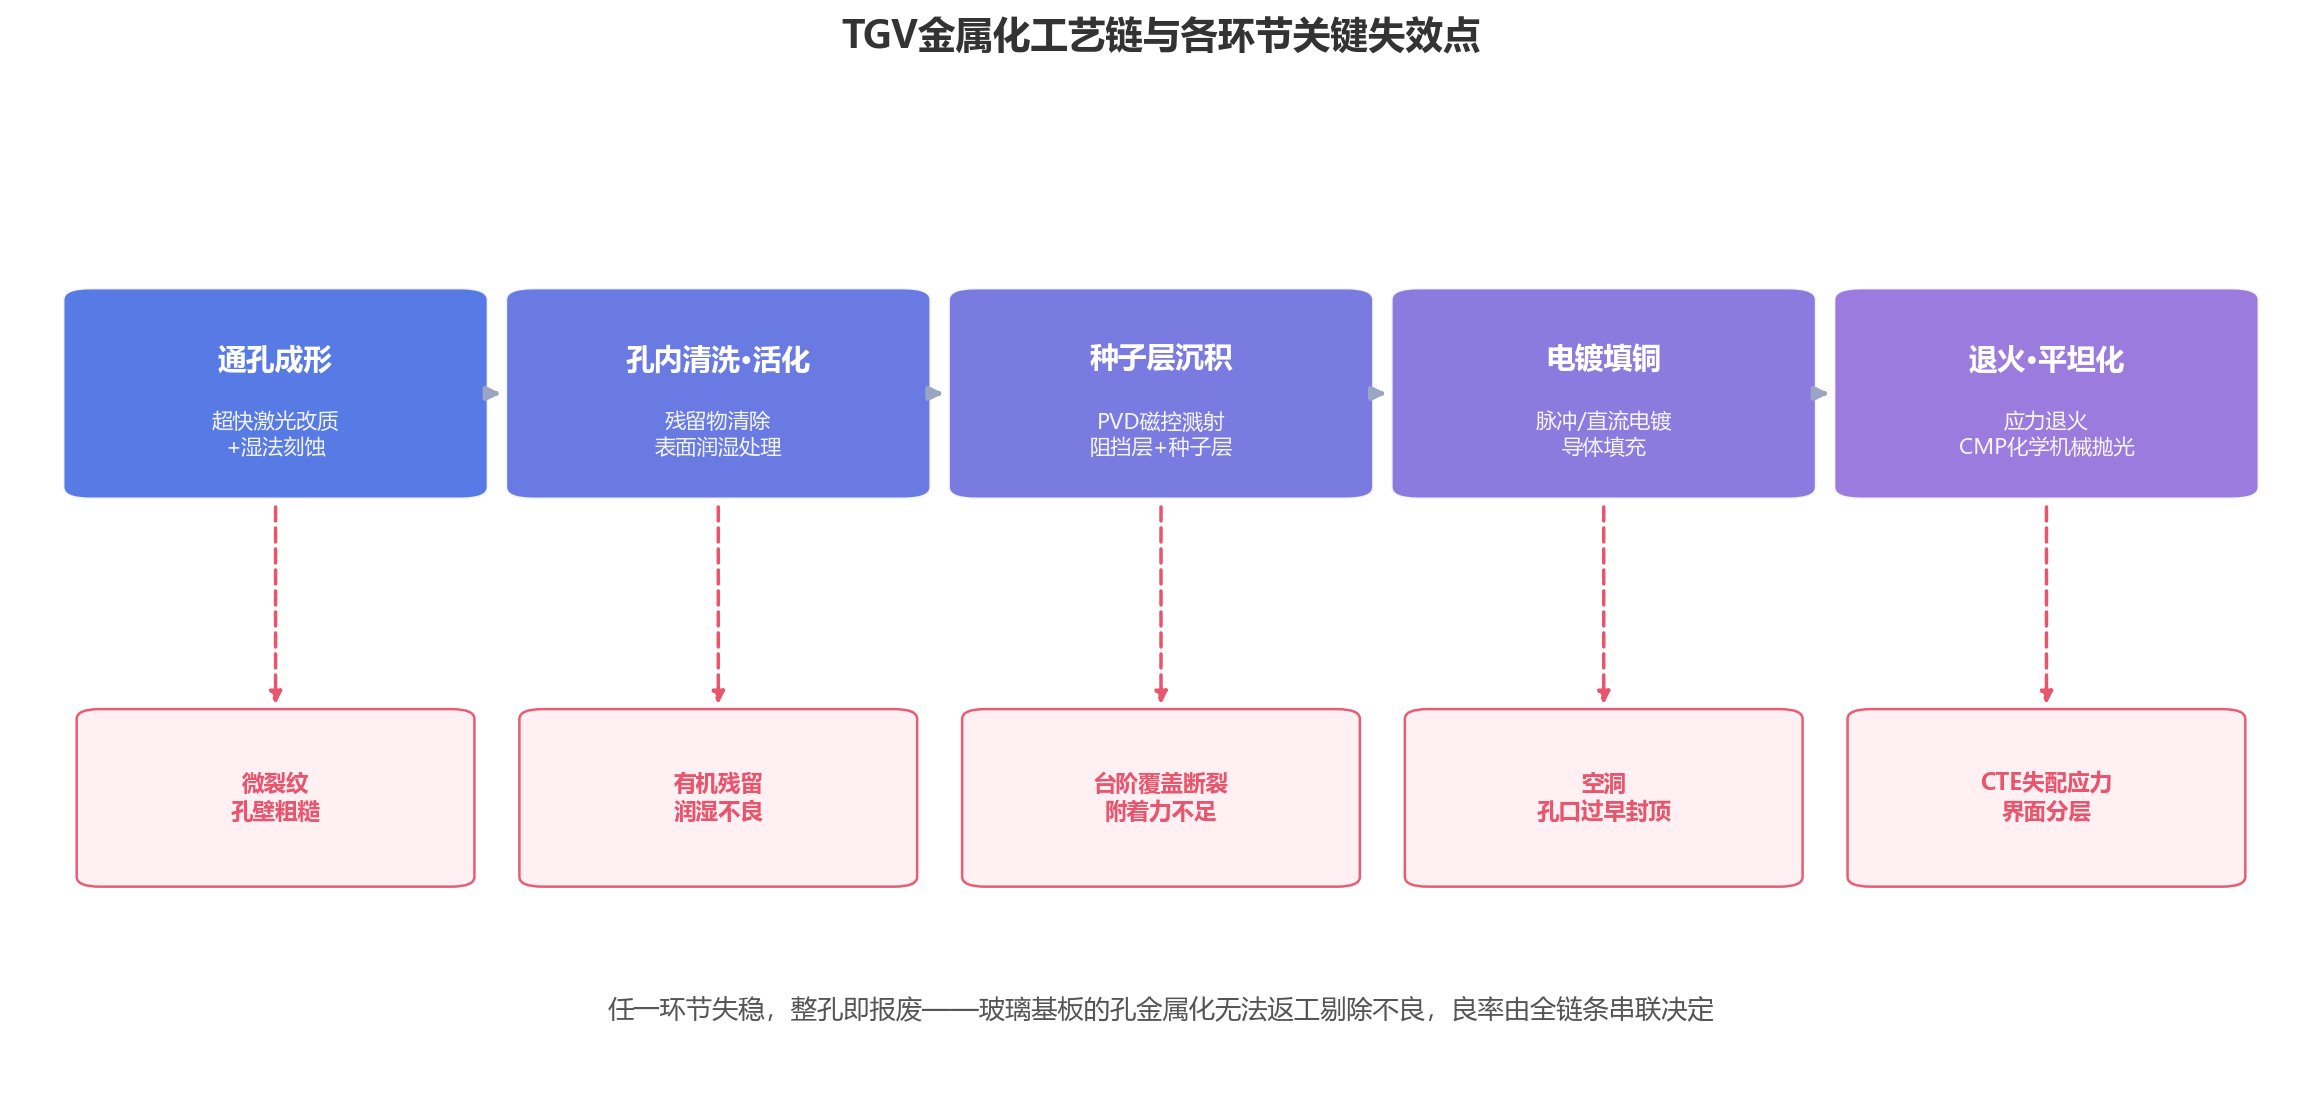
完整的金属化链条环环相扣:通孔成形之后,先做孔内清洗活化,再沉积种子层,然后电镀填铜,最后退火平坦化。种子层是整条链的枢纽。行业主流做法是PVD磁控溅射,在玻璃表面与孔壁溅射粘附层加导电层;难点在于深宽比——当孔径只有5到20微米、孔深是孔径的几十倍时,溅射粒子的方向性决定了孔口覆盖好、孔底覆盖差,种子层越往深处越薄甚至断续。汇成真空的板级玻璃通孔TGV种子层溅射系统为此采用HIPIMS电源加辅助线圈的独创工艺,提高离子离化率,并辅以偏压系统进行离子导向,增加离子进孔率、提高台阶覆盖性。材料学界也在探索绕开PVD的低成本路线:美国安美特公司通过形成金属氧化物黏附层,乔治亚理工学院采用环氧聚合物干膜增强铜与玻璃的结合力,开发化镀铜种子层方案。
更麻烦的是,种子层的质量上限由成孔质量决定。激光钻孔留下的微裂纹和粗糙孔壁,会让种子层与玻璃之间产生应力集中与界面缺陷。《电子与封装》2026年第七期刊发的研究专门针对TGV金属化过程中种子层缺陷对金属-玻璃界面分层行为的影响开展仿真,基于带种子层缺陷与界面裂纹的TGV结构模型,以有限元方法引入J积分,定量表征缺陷尺寸、通孔几何参数及材料体系对界面分层驱动力的影响规律。玻璃的脆性进一步放大了这一切——激光钻孔中产生的微小裂纹即可导致整块基板报废。成孔环节留下的每一处瑕疵,都会在金属化环节变成裂纹萌生的起点,并在后续热循环中不断扩大。Absolics规划2026年完成可靠性测试、2027年推进全面生产,大日本印刷2025年12月刚在埼玉启动TGV中试线、目标2028会计年度建立全面量产体系——时间表排得再满,也要等金属化与可靠性验证交卷。
填铜:深孔里的电化学战争
种子层就位后,真正的硬仗是电镀填铜。电镀是通过电解作用在制件表面附着一层金属膜的工艺,直流电镀让金属离子在阴极上不间断沉积,而深孔填充的成败,恰恰取决于打破这种"不间断"。物理图景并不复杂,工程实现近乎苛刻:在深宽比10:1甚至更高的微孔里,电镀液中的铜离子要流到孔底并均匀沉积,而孔口离阳极最近、电流密度最高,铜离子往往在孔口就沉积完毕,把入口封死,孔中间留下一截空腔——这就是行业最头疼的“封口型空洞”,一旦出现,整块基板报废。
大尺寸板级电镀还要对抗多重挑战:大基板边缘效应显著,边缘电流密度可达中心区域的23倍;热场流场耦合失衡,槽内温度分布不一致,直接影响添加剂吸附与填充一致性;传质效率不足,传统流场难以把金属离子送进深孔底部。玻璃通孔的孔型与硅通孔也不同——TSV工艺趋向小孔径、高密度、大深宽比时,容易产生底部空洞、内部缝隙、填充缺失等典型缺陷,传统TSV“由下而上”的填充机制并不能直接平移到玻璃上,必须依靠添加剂体系重塑沉积动力学,实现孔底优先的填充顺序。
方法论层面,学术与产业界给出的答案是脉冲反向电镀叠加添加剂协同调控。东南大学联合上海天承、江苏芯德半导体提出,通过周期性反向电流溶解孔口过量铜沉积,配合添加剂浓度配比优化,实现高深宽比玻璃通孔的无空洞填充。材料端,天承科技已完成玻璃基板通孔TGV金属化所需的脉冲和直流双制式电镀液产品研发与技术储备,产品具备填孔性能优异、镀层应力低、高延展性和抗拉强度等优点,并已获得产业链广泛认可,与京东方等顶级OEM企业共同推动产业化进程。
良率数据揭示了这场战争的真实进度。行业统计显示,TGV填铜良率目前仅75%-85%,无空洞填孔良率只有70%-80%;玻璃核心封装整体良率约60%-70%,远低于有机ABF基板的80%-90%。头部厂商通过脉冲电镀等优化方案,已能把填孔良率推进到96%,苏科斯的大板TGV电镀设备宣称将空洞率降至0.5%——但这些数字要么来自特定规格与最佳工况,要么来自小批量验证线,距离量产标准下的稳定一致,仍有一段路要走。
良率数学:为什么95%的良率意味着失败
理解金属化为什么难,最终要回到一笔数学账。一块玻璃基板上的TGV通孔动辄上万,面板级大尺寸基板更以十万、百万计,而良率是连乘的:如果单孔良率为99.9999%——这已经是非常优异的水平——一百万个孔的整体良率仅约37%,三分之二的基板直接报废;产业测算给出的门槛是,必须将单孔良率提升至99.999999%以上,基板整体良率才能达到商业化量产可接受的水平。
这意味着金属化环节不允许“大概率的成功”,缺陷率必须以亿分之一计。而产业的真实状态是:种子层缺陷放大界面分层风险,孔壁粗糙度削弱金属层附着强度,电镀空洞直接造成断路,热循环下的热失配应力反复拉扯金属-玻璃界面——每个失效模式单独看都不致命,但每一个都在侵蚀良率里那几个9。分析指出,所有量产时间表最终都绕不开同一个核心问题:良率。而良率的瓶颈,恰恰收敛于金属化。
谁在攻关,卡在谁手里
把金属化的攻关地图摊开,能看到设备、材料、工艺三条战线同时推进。
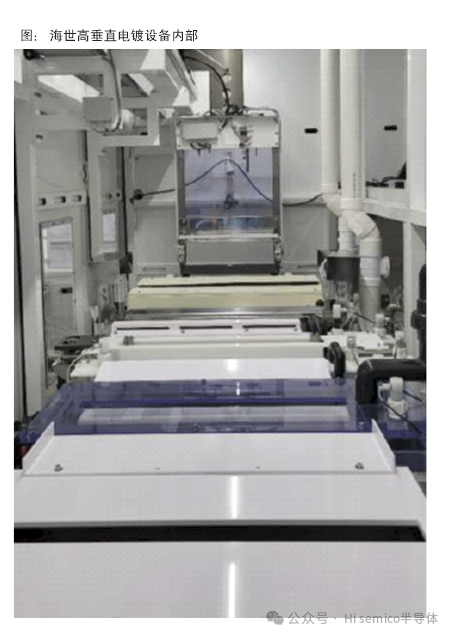
设备端,海外以美国泛林的Kallisto与Phoenix两款TGV电镀方案为先发,盛美上海的电镀设备可应用于先进封装关键电镀步骤;本土专用设备正在崛起——汇成真空的TGV深孔镀膜设备已获近4000万元订单,东威科技推动高端TGV玻璃基板从传统龙门式生产转为VCP垂直连续生产,苏科斯推出面向大板级、空洞率0.5%的量产电镀设备,英诺激光则在研发集成激光诱导、湿法刻蚀、电镀的一体化设备。SCHMID与英伟达供应链的协同开发,本质是在这条赛道上为玻璃基板专用金属化设备补上大客户认证这一环。Avaco与AVATEC启动的TGV中试线支援515×510毫米大尺寸玻璃,并串联激光钻孔、蚀刻、种子层沉积及光学检测等流程——串联验证的意图很明白:单环节达标不算数,全流程一致才算数。
材料端,电镀液是隐形的关键。TSV时代的经验表明,填孔镀铜的核心在添加剂配方,这也是TSV填孔镀铜被称为最核心、最难工艺的原因,对添加剂和设备的要求极高。把这套配方逻辑平移到玻璃孔型,需要针对两端开口的通孔结构重新开发体系——天承科技的TGV金属化电镀液已进入产业链验证,化镀铜种子层等低成本填充方案也在同步推进。
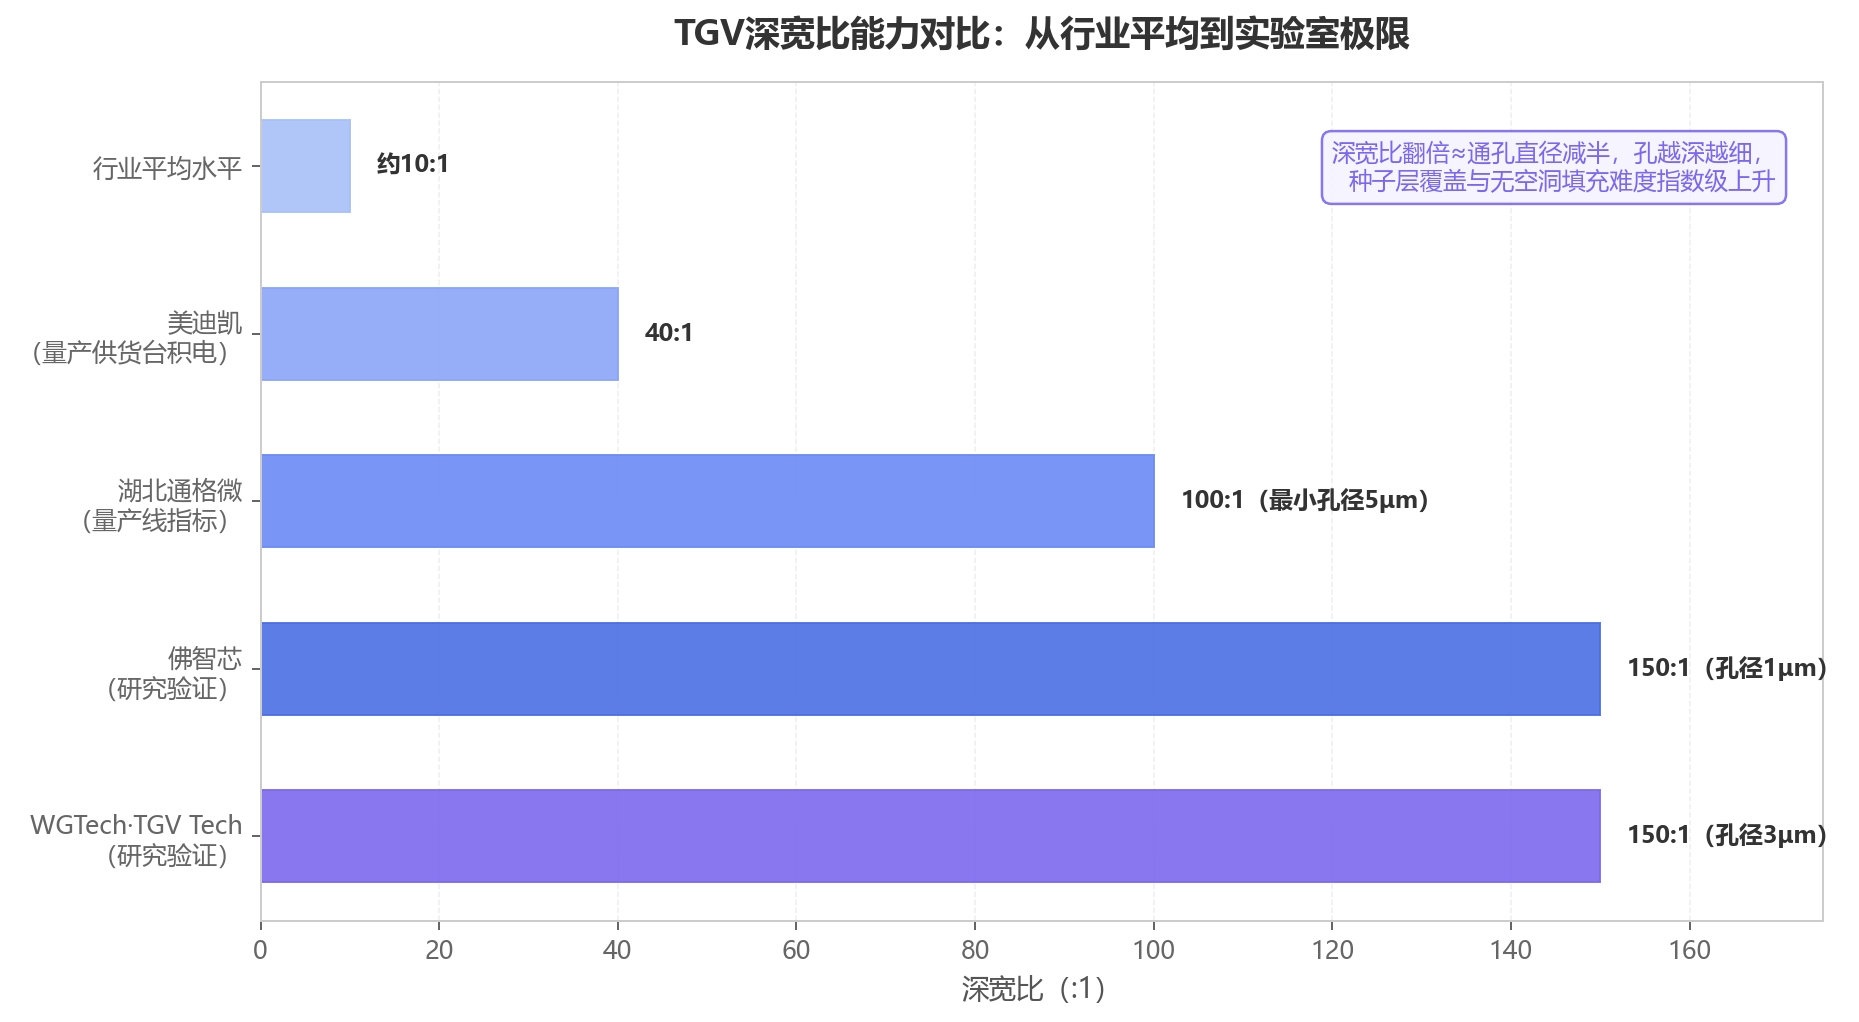
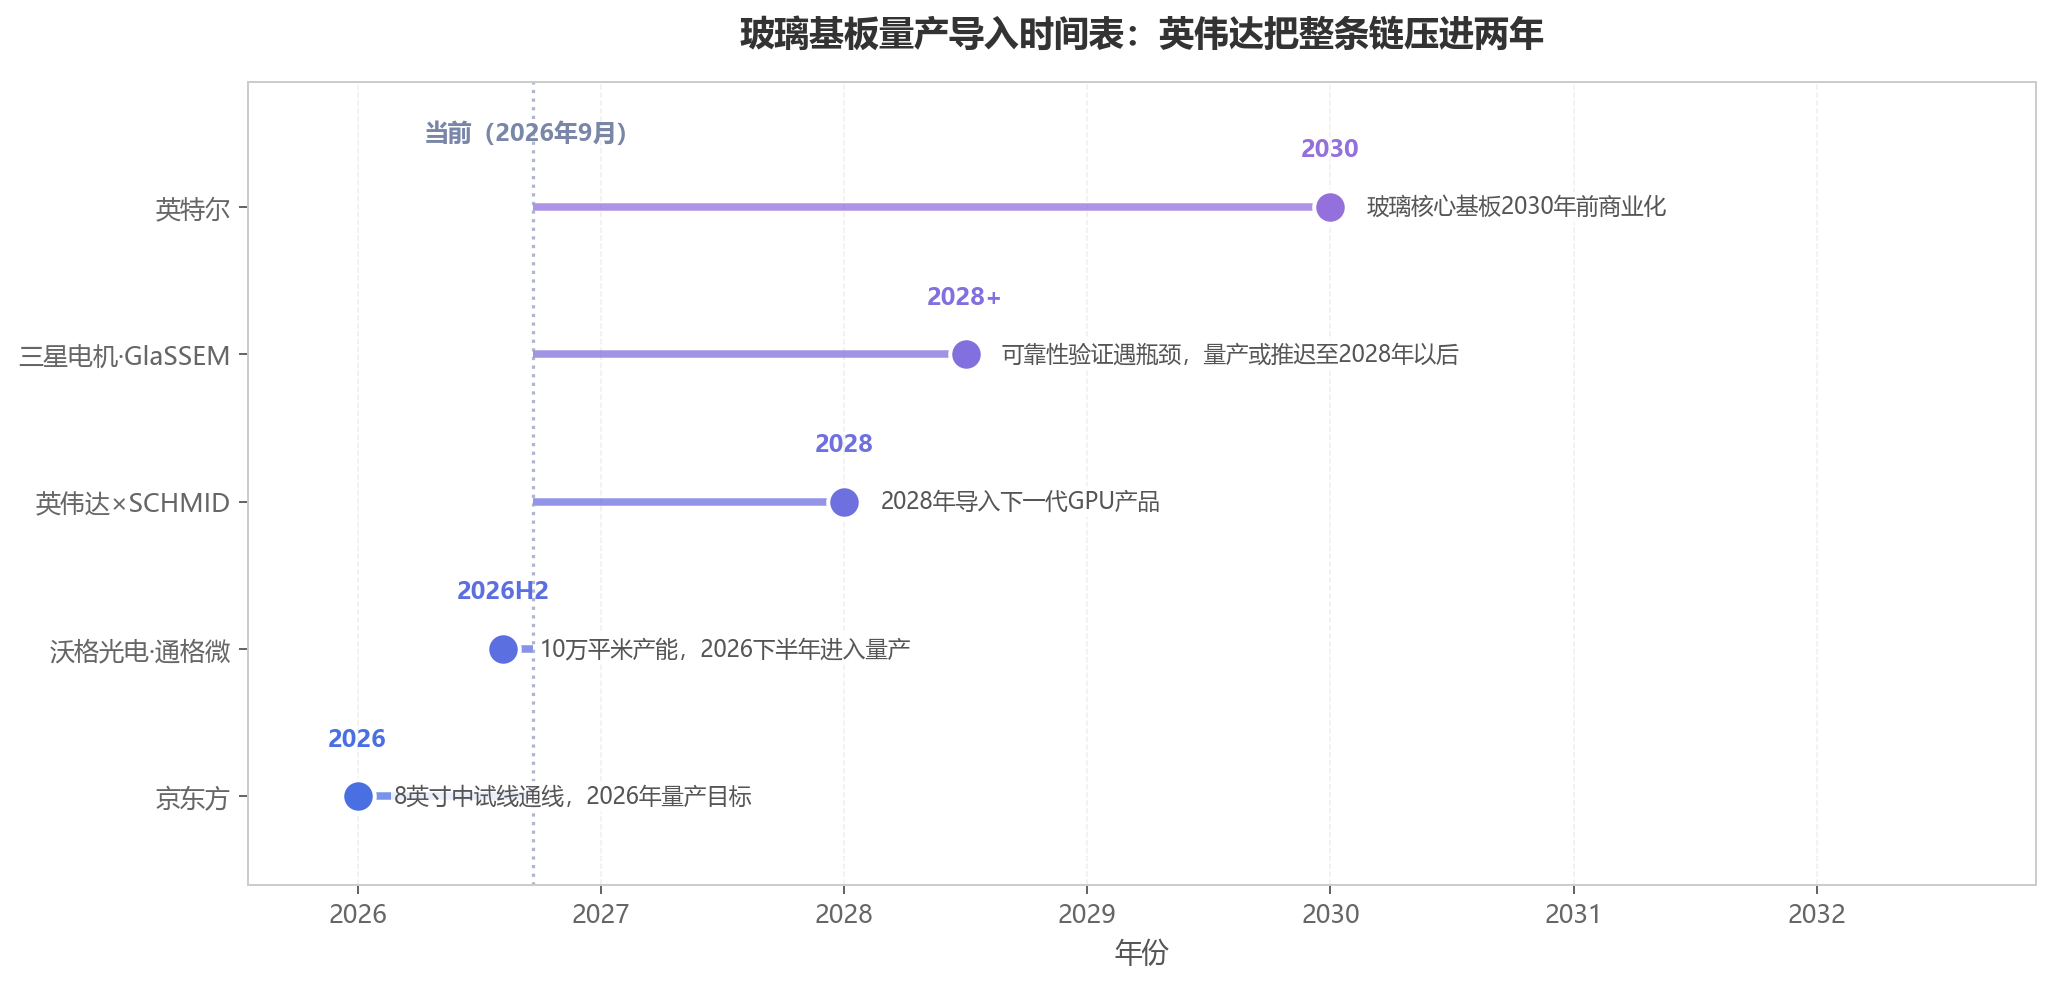
工艺端,本土玩家已把全流程推进到什么程度?沃格光电旗下通格微以超快激光加湿法混合刻蚀工艺,在510×515毫米大板玻璃上实现最大深宽比100:1、最小孔径5微米的TGV通孔制备,目前处于小批交付和良率爬升阶段,年产10万平米一期产能建设稳步推进;美迪凯以40:1的深宽比直接给台积电供货。但要注意,这些“跑通”大多发生在Micro LED直显、射频、光模块等容错率相对较高的场景,AI大芯片封装对金属化一致性的要求是另一个数量级的考题。三星电机GlaSSEM以2027会计年度下半年建立供货体系为目标,Absolics、LG Innotek们的量产时点同样系于技术与可靠性验证;部分产业研究机构甚至认为,TGV玻璃基板真正成为先进封装主流可能要等到2030年以后。先行者的谨慎恰恰说明:金属化之后的客户认证,同样是硬门槛。
认证通过之日,才是元年开启之时
回到SCHMID那句“客户认证尚未完成”。这句话的诚实之处在于,它没有把玻璃基板产业化描绘成一条平滑上升的曲线,而是指出了一个具体的技术关口。玻璃基板的故事里,材料优势——耐高温、低介电损耗、可支撑大尺寸——早就讲通了,成孔工艺也有多条路线可选,唯独金属化,需要玻璃加工、电化学、界面科学三个领域的工程能力,在微米尺度上同时到位。
英伟达把时间表压到2028年,等于给全行业出了一道限时两年的考题。考题的核心不是“能不能做出玻璃基板”,而是“能不能以可接受的良率、稳定地做出玻璃基板”。这道坎迈过去,玻璃基板从补充角色走向主流替代的窗口才会真正打开;迈不过去,再宏大的投资布局也只能停留在中试线上。TGV金属化,就是那道最后、也是最窄的门。