AI存储堆叠把晶圆越磨越薄,也把减薄设备推上“小赛道、高卡位”的风口。2024年全球减薄机市场规模10.42亿美元,据QYResearch预计,2031年将达16.99亿美元。
晶圆减薄设备承担晶圆背面高精度减薄工序,直接决定芯片堆叠厚度、散热效率与封装良率。随着HBM进入12-16层堆叠时代、3D NAND堆叠突破300层,处理厚度小于50微米、并向20微米以下演进的超薄晶圆成为刚需,减薄已成为先进封装的核心工艺瓶颈。
近日,集微咨询(JW Insights)正式发布《2026年减薄设备行业研究报告》(简称《报告》),围绕行业概述、产业链、代表企业与未来展望,系统梳理了市场格局与国产化进程。
以下是《报告》内容精选:
市场规模:2031年全球减薄机市场将达16.99亿美元
据QYResearch,2024年全球减薄机市场规模10.42亿美元,预计2031年达16.99亿美元,2025-2030年复合年均增速7.1%。大盘方面,SEMI预计2026年全球半导体设备销售额达1659亿美元、同比增长23.2%;Yole Group预计晶圆减薄设备2026-2031年CAGR约6.0%,增速高于传统封装。
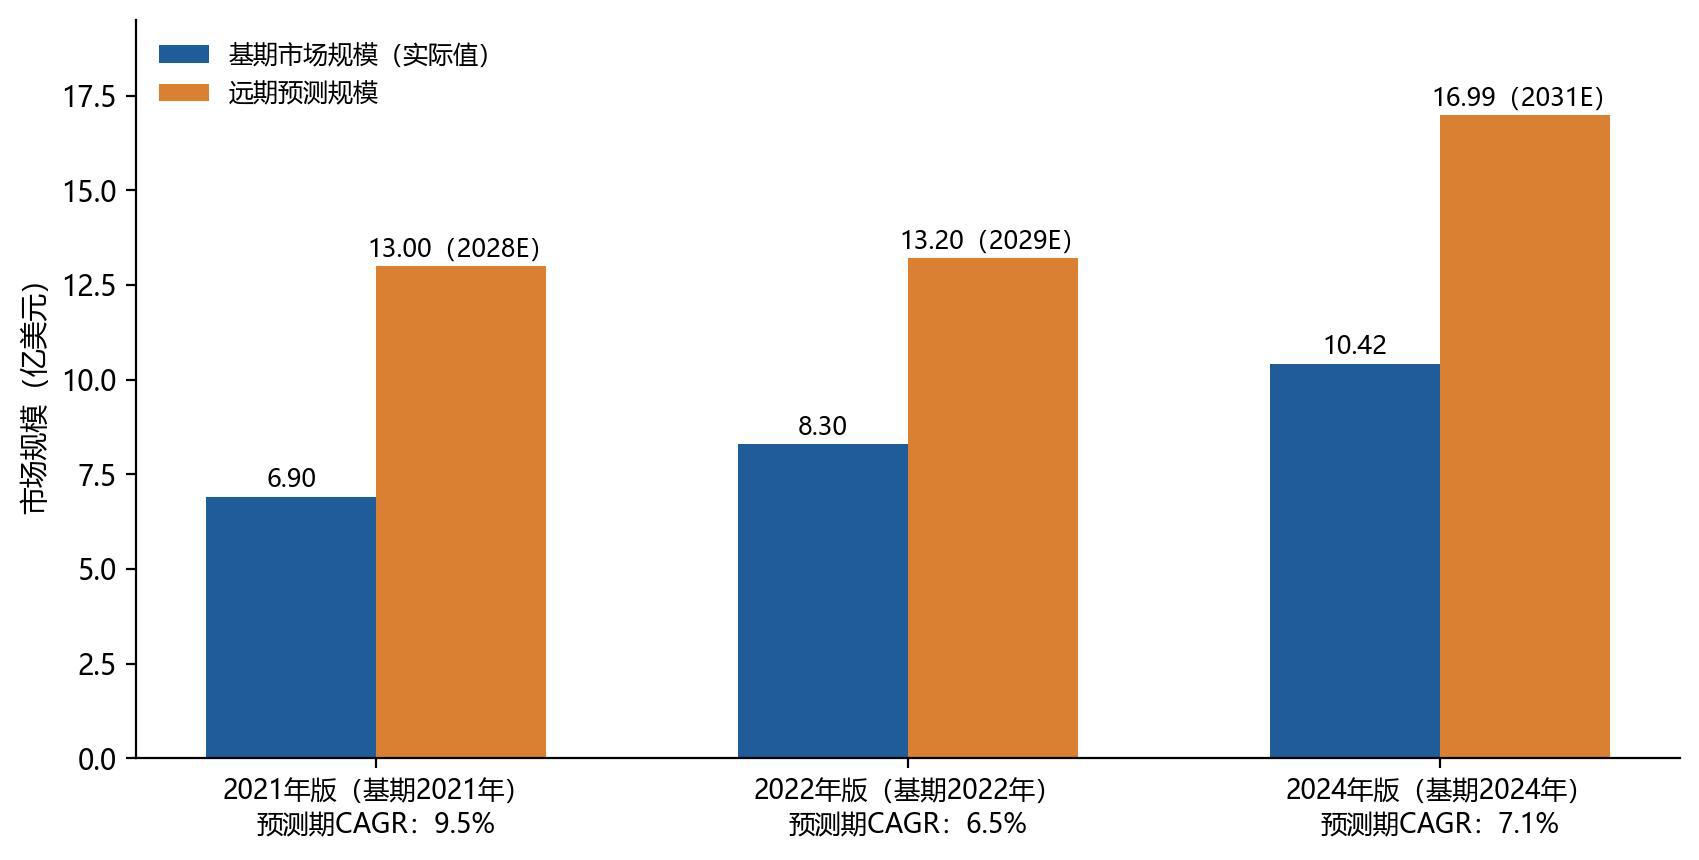
图1 全球晶圆减薄机市场规模,QYResearch历年版口径(资料来源:QYResearch,集微咨询(JW Insights)整理)
中国市场:全球最大的单一验证与导入市场
据海关总署数据,2024年中国研磨机进口额3.83亿美元、同比减少12.2%,2018-2024年复合年均增速达15.9%。本土供给同步成长:SEMI口径下中国本土设备商市场份额已从2020年的7%攀升至2024年的19%;2025年中国本土半导体设备支出493亿美元、连续多年居全球第一,构成国产减薄机最大的验证与导入市场。
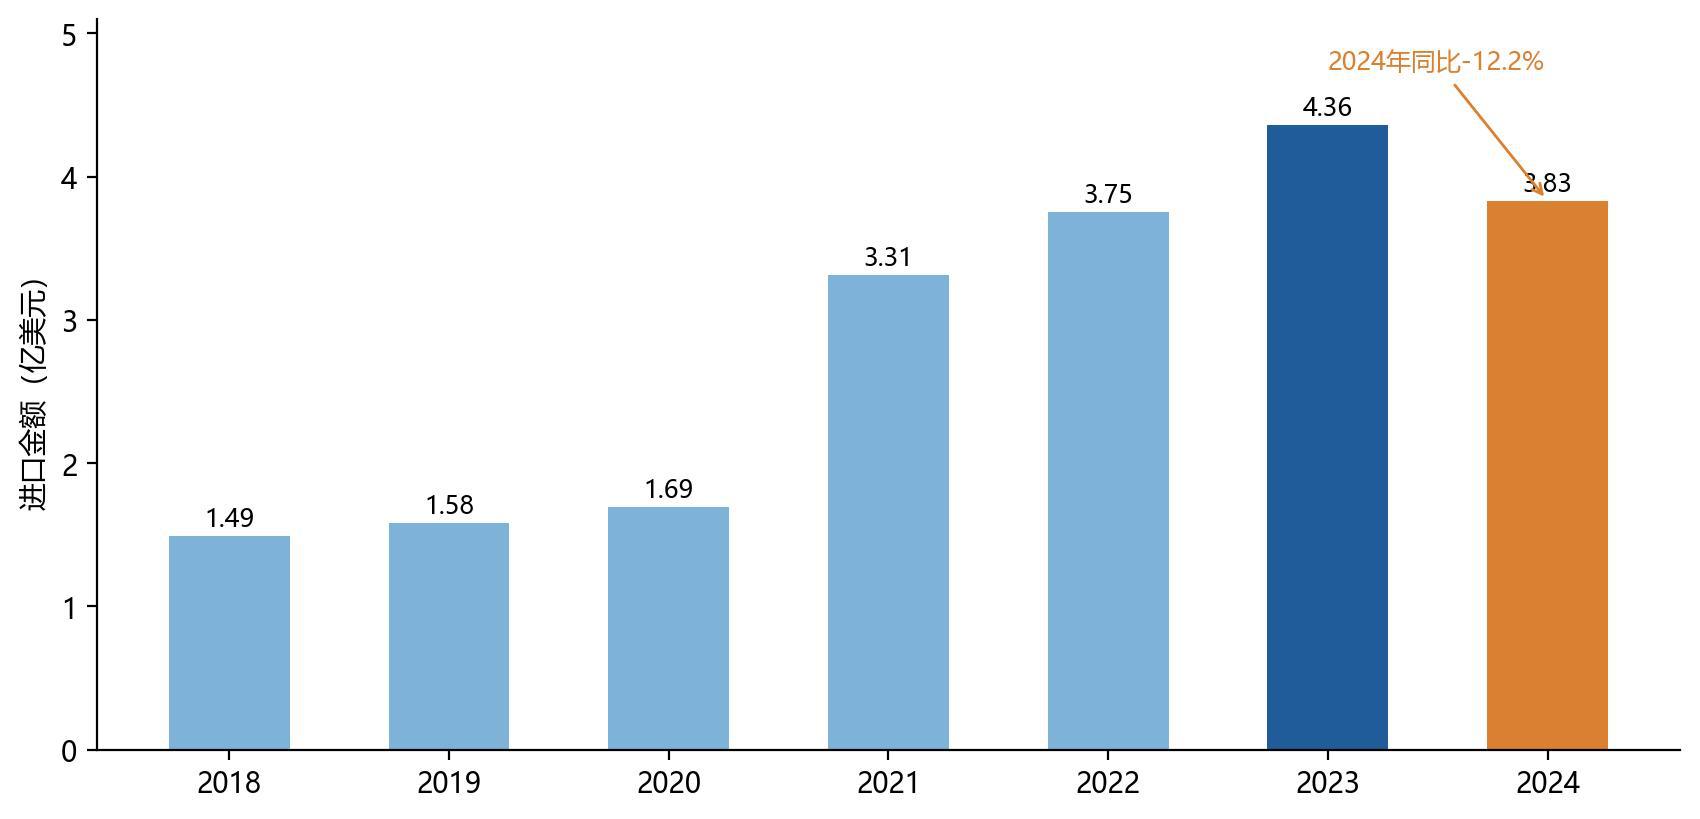
图2 中国研磨机(含晶圆减薄机)进口金额,2018-2024(资料来源:海关总署,集微咨询(JW Insights)整理)
竞争格局:日企寡头垄断,“设备+耗材”构筑高壁垒
据QYResearch,全球减薄机前三厂商合计市占率约85%,DISCO与东京精密2022年合计市占率超65%。龙头DISCO FY2025营收4368.89亿日元、同比增长11.1%,毛利率70.1%;出货额中精密加工装置占62%(其中研磨机28%),耗材工具占21%,“设备+工具”内制一体化几乎垄断高端市场。
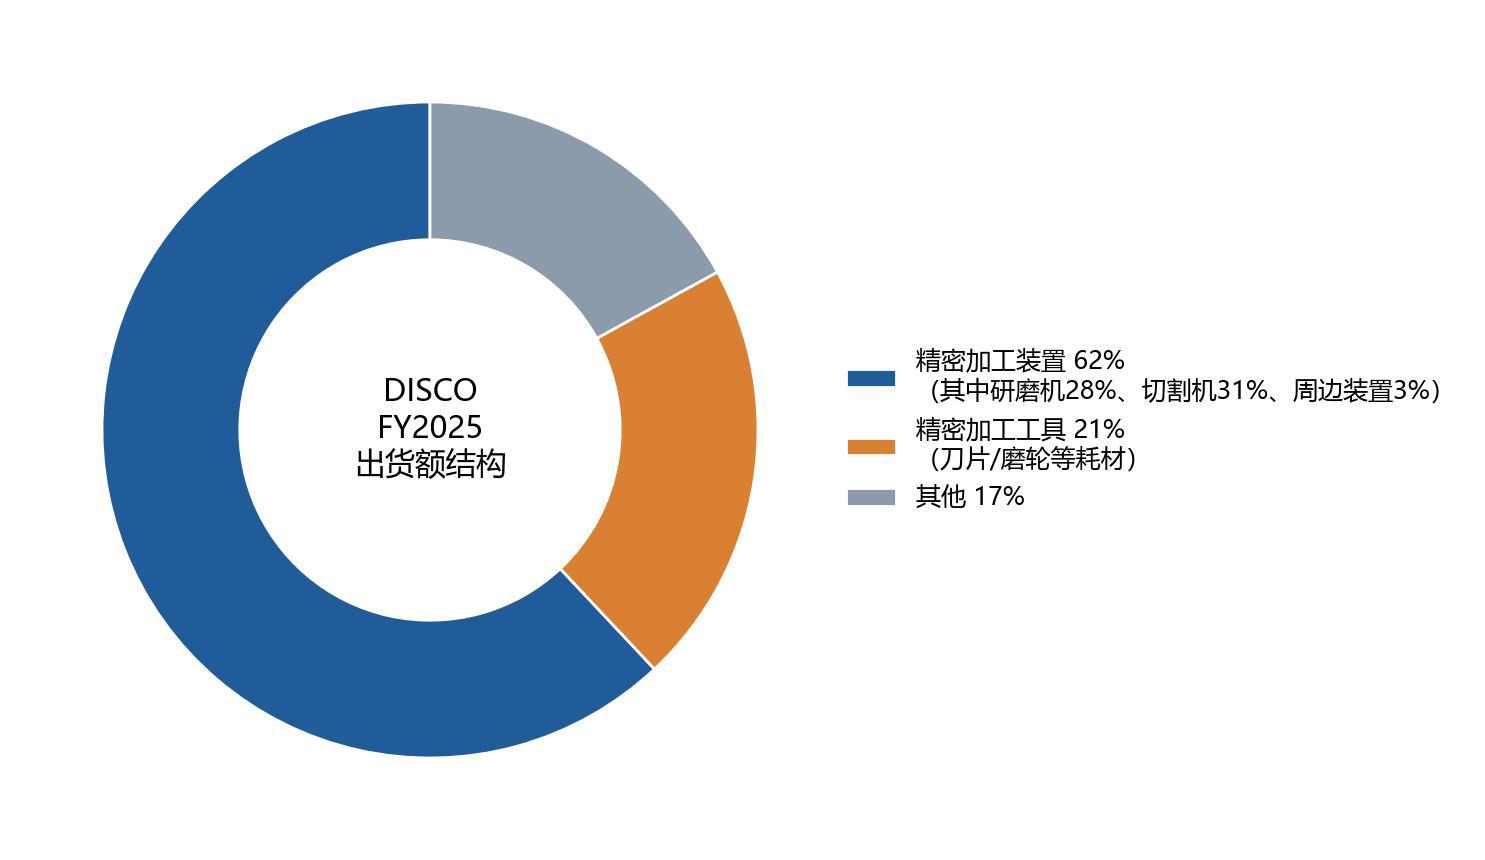
图3 DISCO出货额产品结构,FY2025(资料来源:DISCO,集微咨询(JW Insights)整理)
需求引擎:HBM与3D NAND把晶圆推向“20微米时代”
SK海力士披露,HBM4单个堆栈集成超2万个TSV,12层产品容量达48GB,公司正验证16层产品并研究20层以上混合键合方案,TSV露出发需将晶圆减薄至50微米以下;3D NAND堆叠突破300层,CoWoS封装基板从1-2毫米减薄至250-600微米。据SEMI,封装设备市场2026年预计增长9.6%至67亿美元、2028年达86亿美元。
国产军团:从“可用”走向“好用”,批量出机开启深水区
华海清科12英寸超精密减薄机GP300累计出机超20台,2026年上半年营收26.43亿元、同比增长35.58%;北京中电科8-12英寸系列减薄机2023年9月发货突破百台;光力科技12英寸全自动减薄机3230已量产或验证中,上半年扣非净利润同比增长552.69%。价格端,海外机型单台约300-500万元,国产机型约300万元、单台年产能约6万片,以性价比切入。
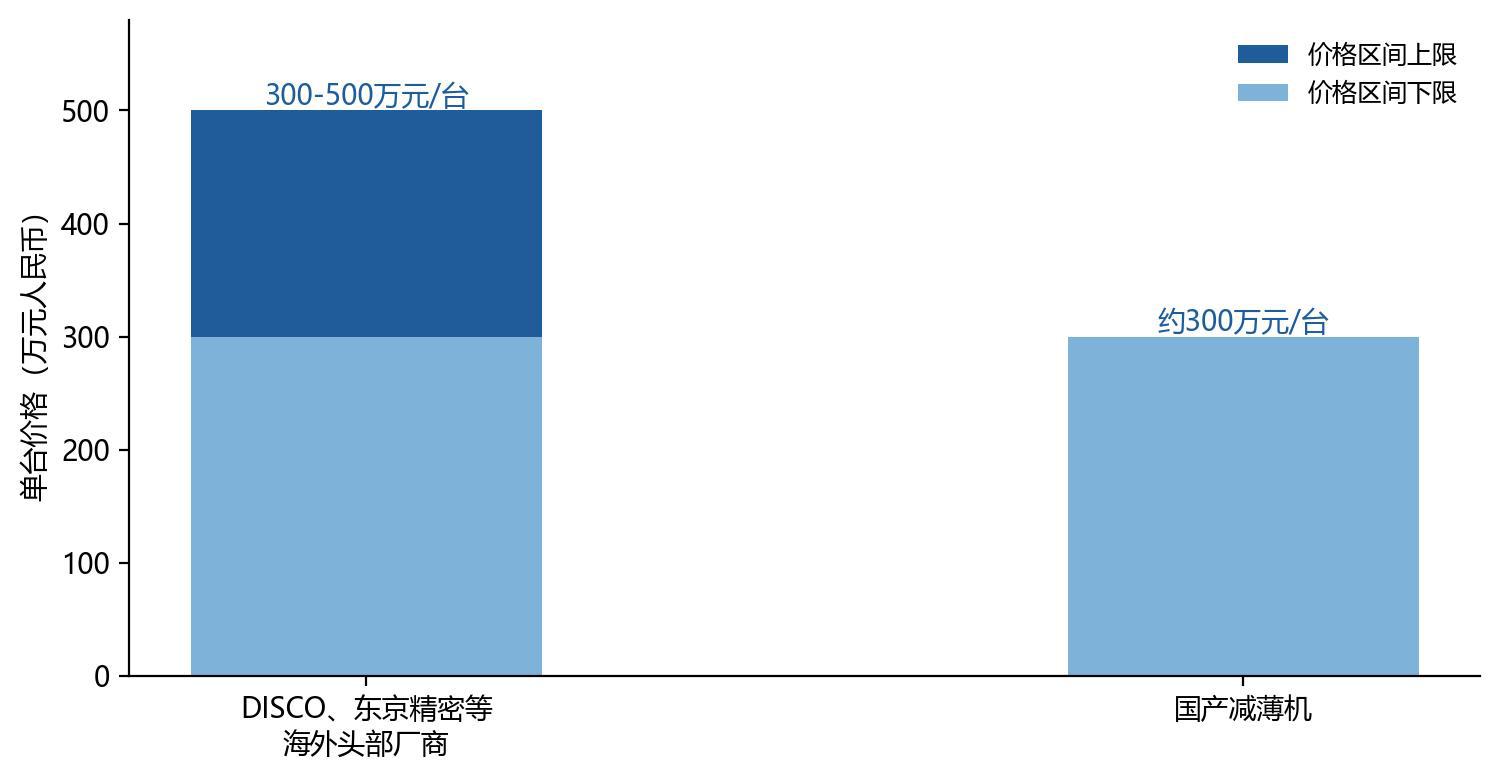
图4 海外与国产晶圆减薄机单台价格对比(资料来源:集微咨询(JW Insights))
未来展望:一体化装备重构价值量,“设备+耗材”打开第二曲线
“磨削-抛光-清洗-贴膜”一体化机型正成为超薄化场景的主流选择。耗材侧,中国CMP抛光液本土厂商份额已从2021年的不足15%升至2025年的约34%,28纳米及以上成熟制程国产化率突破50%;叠加关键零部件交期最长约40个月的替代窗口,“设备+耗材+零部件”全链条国产化正打开第二增长曲线。
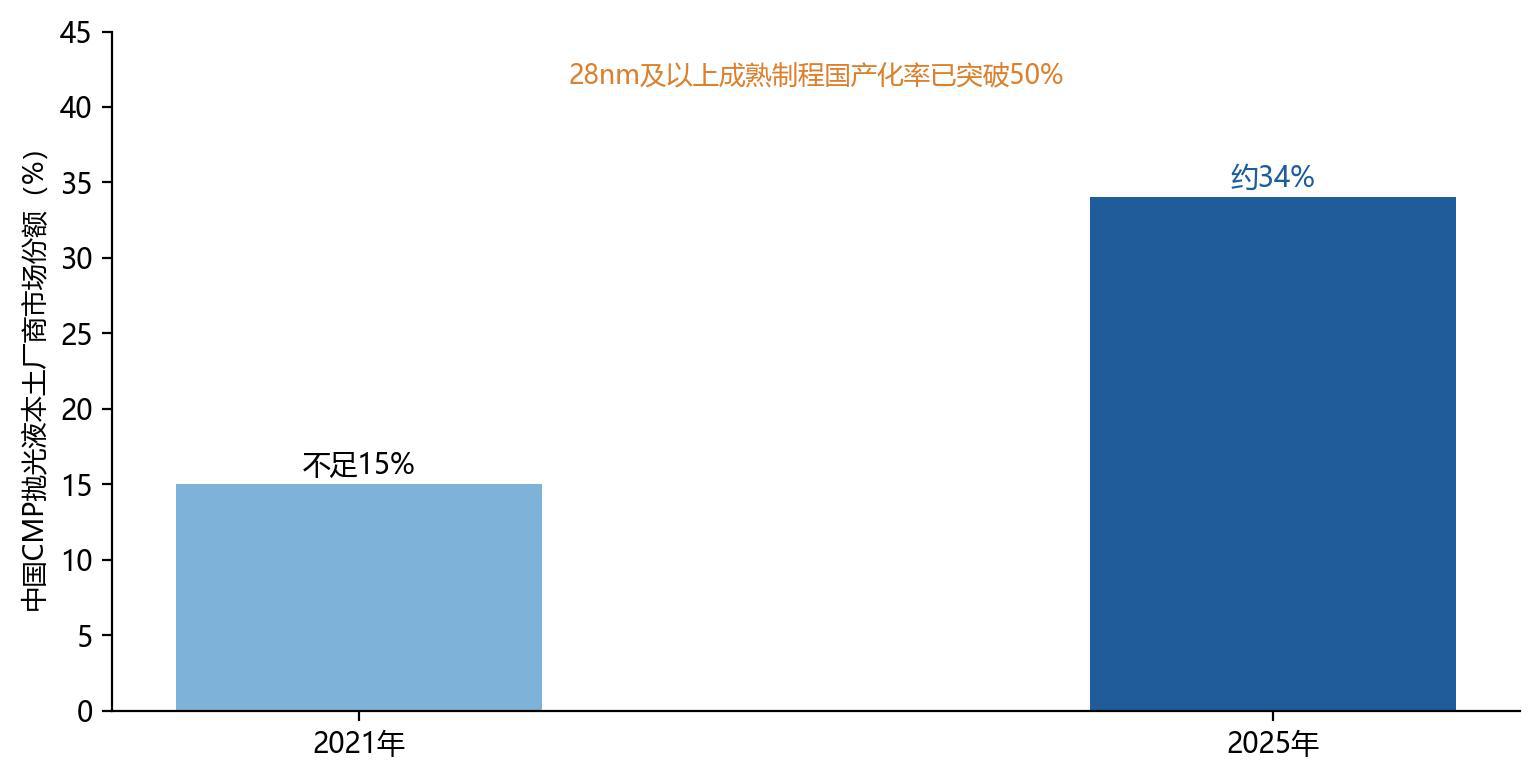
图5 中国CMP抛光液本土厂商市场份额变化,2021年与2025年对比(资料来源:集微咨询(JW Insights))
报告研判,减薄机日企主导的格局在2-3年内难以根本改变,但依托大基金三期与本土HBM产能落地,国产厂商正迎来历史性批量验证窗口,有望沿“50微米以下→20微米以下”路径加速份额提升。
目前,《2026年减薄设备行业研究报告》已在爱集微官网与APP正式上线,欢迎登录爱集微官网或集微APP,在首页点击“集微报告”栏目,即可进行订购。