10月中旬,在 TechCrunch Disrupt 2026 会期(宣布日期一说10月15日、一说10月16日,两说并见),AI 编程平台 Replit 的 CEO 阿姆贾德·马萨德(Amjad Masad)在大会舞台上宣布:公司已“不再与 Anthropic 合作”,OpenAI 的 ChatGPT 系列模型成为 Replit Agent 的默认模型,OpenAI 出任“首选合作伙伴”(preferred partner)。(TechCrunch《Replit names OpenAI preferred partner while still offering Anthropic models》,2026-10-16/17)随后的10月17日,Masad 又向 TechCrunch 及在 X 平台澄清:Replit “保持模型中立”,用户仍可手动选择 Anthropic 的 Claude。一场舞台表态引发的“分手”解读,就此变成了一堂关于 AI 编程平台“默认值权力”的公开课——决定大模型用量流向的,从来不只是模型本身的胜负,还有那个绝大多数用户从不触碰的默认选项。
一、事件还原:Disrupt 舞台表态与 10·17 澄清的完整时间线
本次事件的公开信息呈现清晰的“三层结构”:舞台原话、10·17 澄清、背景矛盾证据。三层叠加之后,事实的全貌远比“Replit 与 Anthropic 彻底分手”这一流行叙事更为复杂,也更有信息量。
1.1 舞台原话:“不再合作”与“ChatGPT 现在更好”
在 Disrupt 舞台上,Masad 表示:“我认为 ChatGPT 现在更好(I think ChatGPT is better now)”,并称“我们发布公开基准,Sol 和 Astra 在从零构建 vibe-coded 应用上持续表现更好。这是基于成本、合作关系与性能的决定。”其中 Sol 与 Astra 为 OpenAI GPT-6 家族模型。需要指出的是,该基准为 Replit 自评,未披露具体分数,亦未经独立第三方复核。
1.2 10月17日澄清:模型中立,Claude 仍可选
10月17日,Masad 向 TechCrunch 及在 X 上澄清:“Replit 仍然不绑定特定模型(model agnostic),用户可选择 Anthropic 的 Claude 或其他受支持模型……基于性能、经济性与合作关系,OpenAI 现在是为 Replit Agent 提供动力的首选合作伙伴。”他并在 X 回复中补充:“OpenAI 模型总体更实惠(generally more affordable)”。
1.3 背景矛盾证据:合作关系仍存的多重信号
与“彻底断绝合作”的解读相矛盾的证据至少有四条:其一,匿名知情人士向 TechCrunch 表示,Anthropic 与 Replit 的合作关系“仍然有效”,Anthropic 官方对此不予置评;其二,2026年9月底 Replit 官方博客仍将 Claude Fable 5 / Fable 5.1 列为 Replit Agent 生产环境的运行模型;其三,10月2日 changelog 显示 GPT-6.1 Sol 进入 Max Mode、Claude Sonnet 5.5 进入 Power Mode;其四,10月16日 changelog 显示 Core/Pro 档用户仍可在 Power Mode 选择 Claude Haiku 5.5。目前 Free 档为自动路由、不提供手动选模,Core/Pro 档可消耗 Power/Max credits 手动选模。
换言之,截至目前,没有任何一方公开确认合同层面“全面断绝合作”。本稿采用澄清后的口径:这是一次默认位(default slot)的切换,而非经证实的合作终止。
完整时间线如下表所示:
时间(2026年) | 事件与来源 |
8月 | Replit 官宣与 OpenAI 建立合作关系 |
9月底 | Replit 官方博客仍将 Claude Fable 5 / Fable 5.1 列为 Replit Agent 生产环境运行模型 |
10月2日 | changelog:GPT-6.1 Sol 进入 Max Mode,Claude Sonnet 5.5 进入 Power Mode |
10月15日(一说16日) | Masad 在 TechCrunch Disrupt 2026 舞台宣布“不再与 Anthropic 合作”,OpenAI 成为 Replit Agent 默认模型与首选合作伙伴 |
10月16日 | changelog:Core/Pro 用户可在 Power Mode 选择 Claude Haiku 5.5 |
10月17日 | Masad 澄清“保持模型中立”,Claude 仍可手动选择;X 上称“OpenAI 模型总体更实惠” |
二、决策拆解:成本、性能、合作关系的三因素权重
Masad 将本次切换归因于三个因素:成本、性能、合作关系。三个因素并非等权并列,公开信息可以让我们大致还原各自的“证据强度”。
2.1 成本:唯一有当事人二次背书的动因
在三个动因中,成本是唯一获得当事人两次独立表态的:舞台表态将“成本”列于首位,10月17日的 X 回复又给出“OpenAI models are generally more affordable”的直接背书。
2.2 收入结构变化放大了成本权重
成本动因的分量,必须放在 Replit 收入结构剧变的背景下理解。Masad 在后台向 TechCrunch 补充:去年企业合约约占收入的 2%,今年已达约 15%,B2B 收入占比超过 50%,并预计到 2027 年企业与政府客户将贡献超过一半收入(2027 年为当事人预测口径,非第三方权威机构)。企业客户对单位推理成本的敏感度远高于个人开发者——当收入结构从 B2C 向 B2B 迁移,模型选型中的成本权重自然水涨船高。
2.3 支出效应与历史绑定
TechCrunch 分析指出:因大多数客户沿用默认模型而不自行选择,默认切换为 OpenAI 将显著减少 Replit 对 Anthropic 的模型支出。历史背景同样关键:行业研报指出,“截至 2025 年 12 月,GitHub Copilot、Cursor、Replit 等主要软件开发平台均采用 Claude 作为首选模型,在高价值细分构筑护城河。”Replit 的倒向,意味着 Anthropic 在主要编程平台“首选模型”阵营中失去了一个标志性席位。
2.4 三因素指向同一方向
若以证据强度排序:成本项有当事人可量化的收入结构佐证,性能项有自评基准背书但未经独立复核,合作项有 8 月官宣至 10 月切换的时间铺垫。三者虽权重不同,却共同指向同一方向——默认位易主并非一时兴起,而是平台方在收入结构、模型性价比与伙伴关系三线变化后的系统性选择。
三、关键变量:“默认值效应”如何决定大模型用量流向
3.1 不改默认,是行业铁律
ToolWise 指出:“行业研究一致表明,绝大多数用户从不触碰默认设置,Replit 的选择将静默决定哪家模型处理平台大部分流量。”TokenFeed 评论同向:“人类不改默认值,数据一贯如此证明。”aicoder 亦称“大多数用户保留默认,变更将使大块 Replit 支出在两家实验室之间转移”。这意味着,Replit 的单方面平台决策,其杠杆效应远超普通客户的模型选择。
3.2 市场数据之一:Stack Overflow 2026 开发者调查
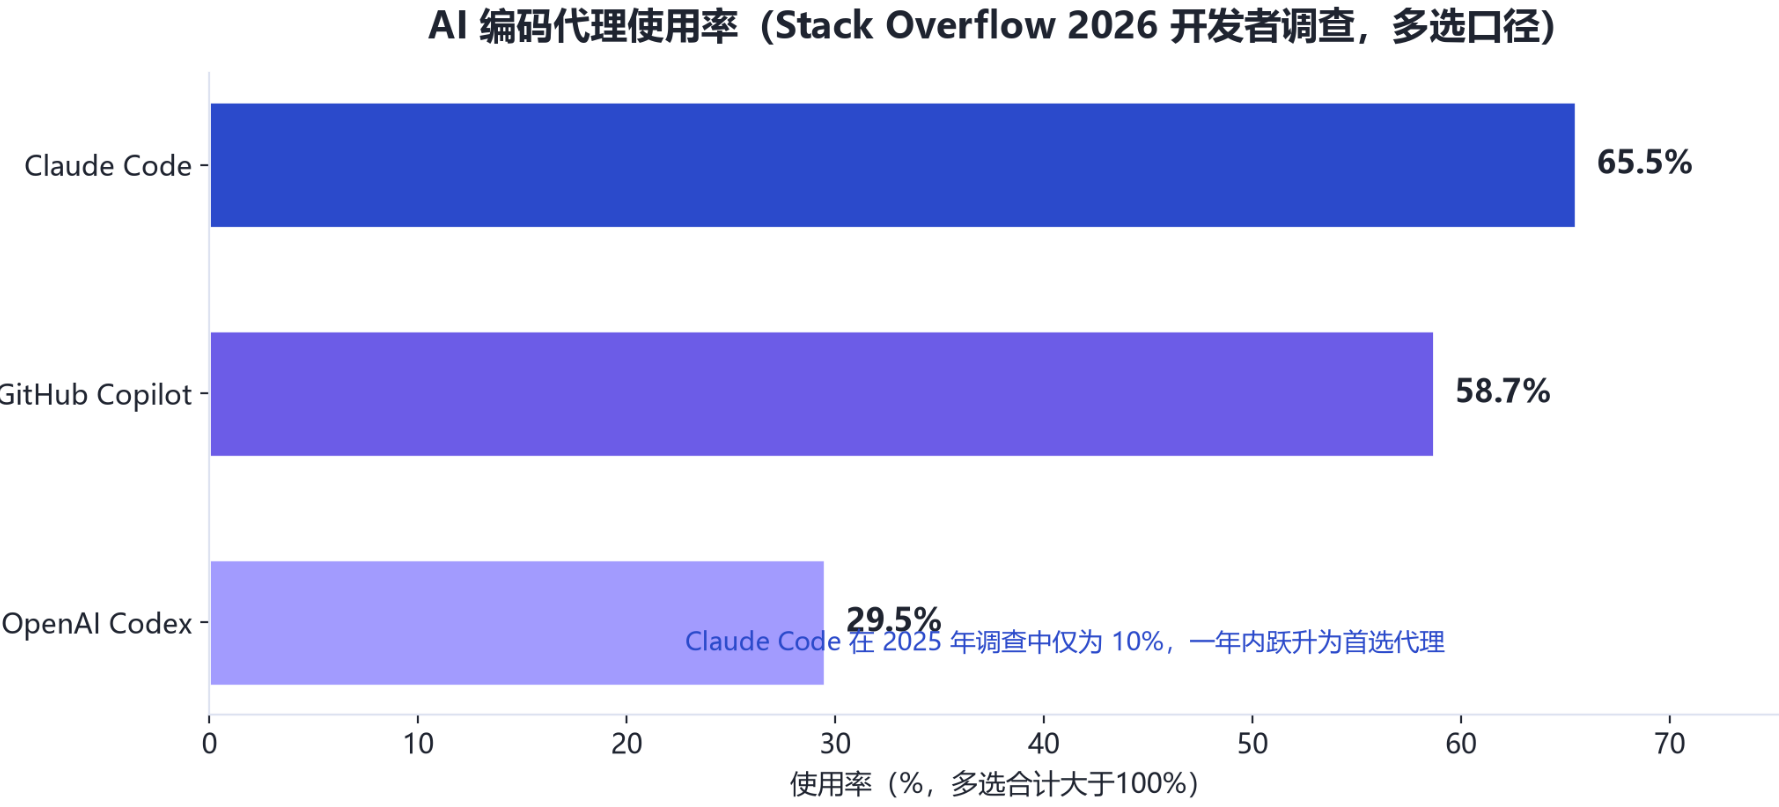
宏观层面,编码工具市场正处于剧烈的份额重排之中。Stack Overflow 2026 开发者调查显示:在使用 AI 编码代理的开发者中,Claude Code 使用率 65.5%(2025 年调查仅 10%)、GitHub Copilot 58.7%、OpenAI Codex 29.5%(多选口径,合计大于 100%;样本分别为 8,030、7,196、3,620 名代理使用者)。
图1 AI 编码代理使用率(Stack Overflow 2026 开发者调查,多选口径)
3.3 市场数据之二:First Page Sage 10月主用口径
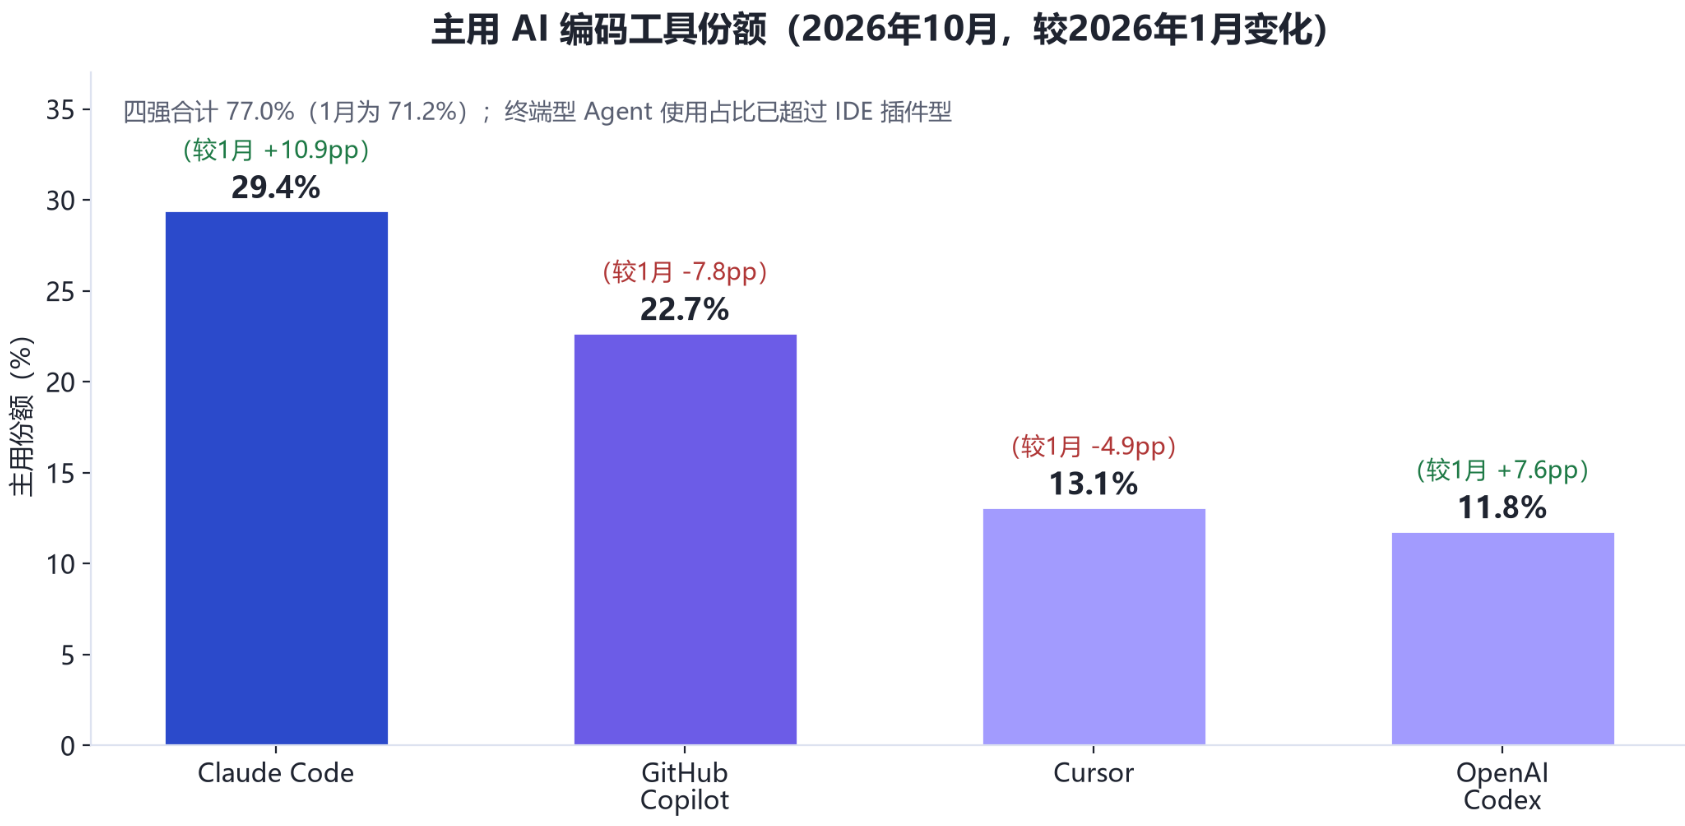
主用工具口径下,First Page Sage 2026年10月报告显示:Claude Code 29.4%(较1月 +10.9pp)、GitHub Copilot 22.7%(-7.8pp)、Cursor 13.1%(-4.9pp)、OpenAI Codex 11.8%(+7.6pp,四强中增速最快);四强合计 77.0%(1月为 71.2%);终端型 Agent 的使用占比已超过 IDE 插件型。
图2 主用 AI 编码工具份额(First Page Sage,2026年10月)
经纬分享(2026-06-10)指出,“Coding 已是明牌,OpenAI 很可能追上来,现在一个明显趋势就是开发者在从 Claude Code 向(Codex 等迁移)……”与 First Page Sage 的 Codex +7.6pp 形成互证。两大口径方向一致:Claude Code 增长最快但 Copilot 相对份额下滑、Codex 势头最猛。Replit 的默认切换恰发生在这一迁移窗口上——与其说是“倒向 OpenAI”,不如说是平台在用量流向的拐点处,押注动能更强、成本更低的一方。
四、产业影响:对 Anthropic 编码侧份额与收入结构的传导
4.1 Anthropic 的基本盘,恰在编码
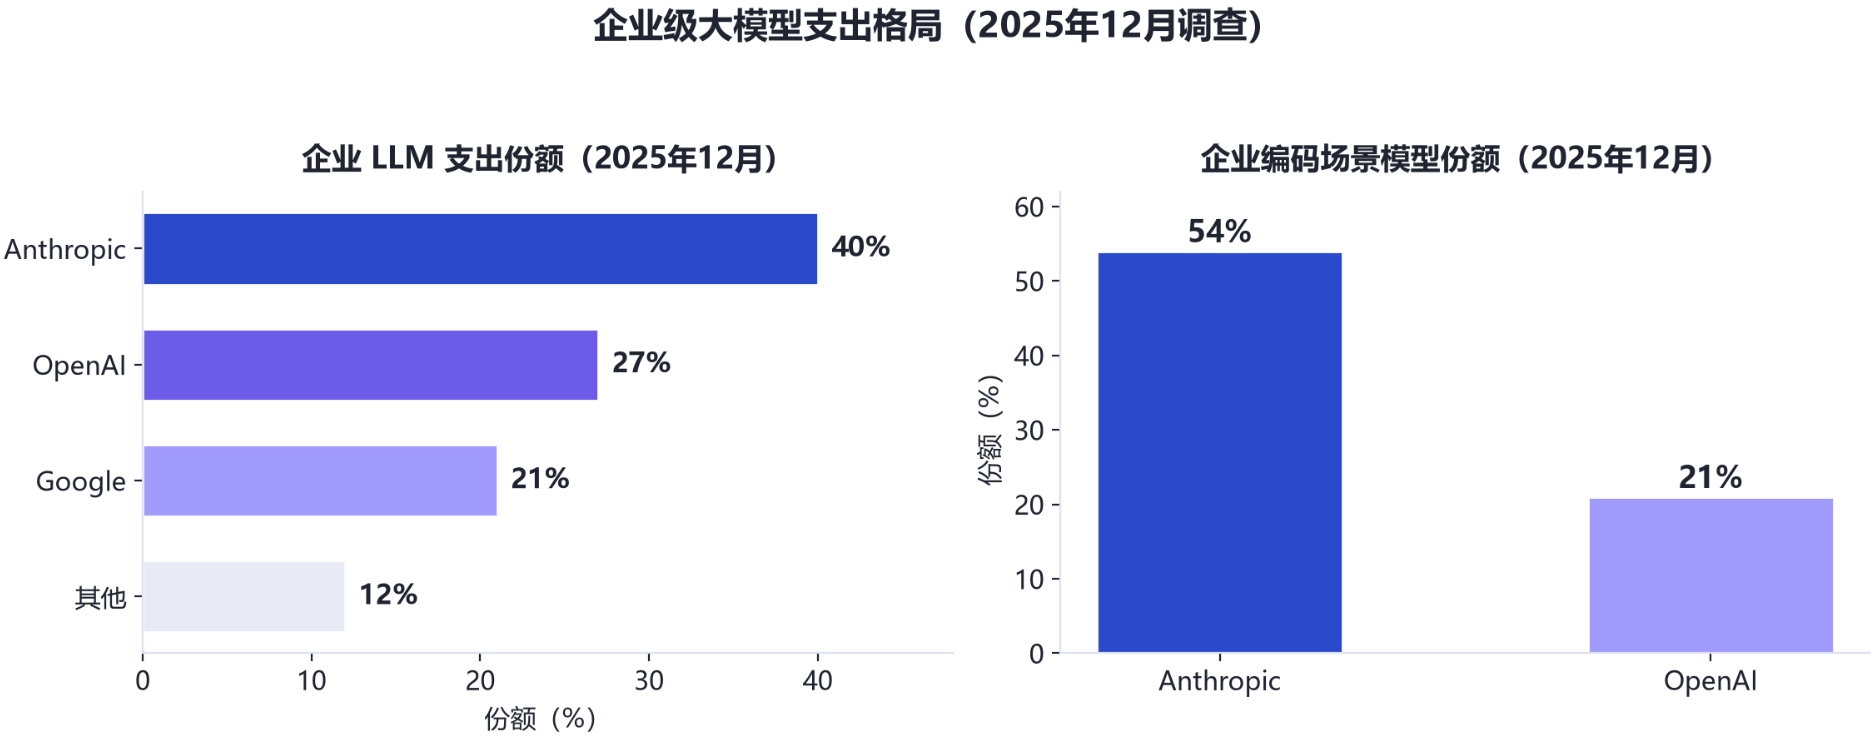
理解本次事件的产业含义,先要看清 Anthropic 的收入基本盘。Menlo Ventures《State of Generative AI in the Enterprise》(2025年12月调查)显示:企业 LLM 支出份额 Anthropic 40%(2023年12%→2024年24%→反超 OpenAI)、OpenAI 27%(2023年为 50%)、Google 21%;而在企业编码场景中,Anthropic 份额达 54%,OpenAI 仅 21%。Anthropic 的领先优势高度集中于编码——这正是 Replit 所在的赛道。
图3 企业级大模型支出格局(Menlo Ventures,2025年12月调查)
4.2 Replit 的分量:前五大客户 × 默认位
“直到最近,Replit 一直是 Anthropic 的前五大客户之一。”前五大客户的身份、编码场景 54% 的基本盘、加上“绝大多数用户不改默认”的行业规律,三者相乘,使 Replit 默认位切换构成 Anthropic 编码生态遭侵蚀的标志性信号。
4.3 财务背景:高速增长中的“增速换挡”与 IPO 窗口
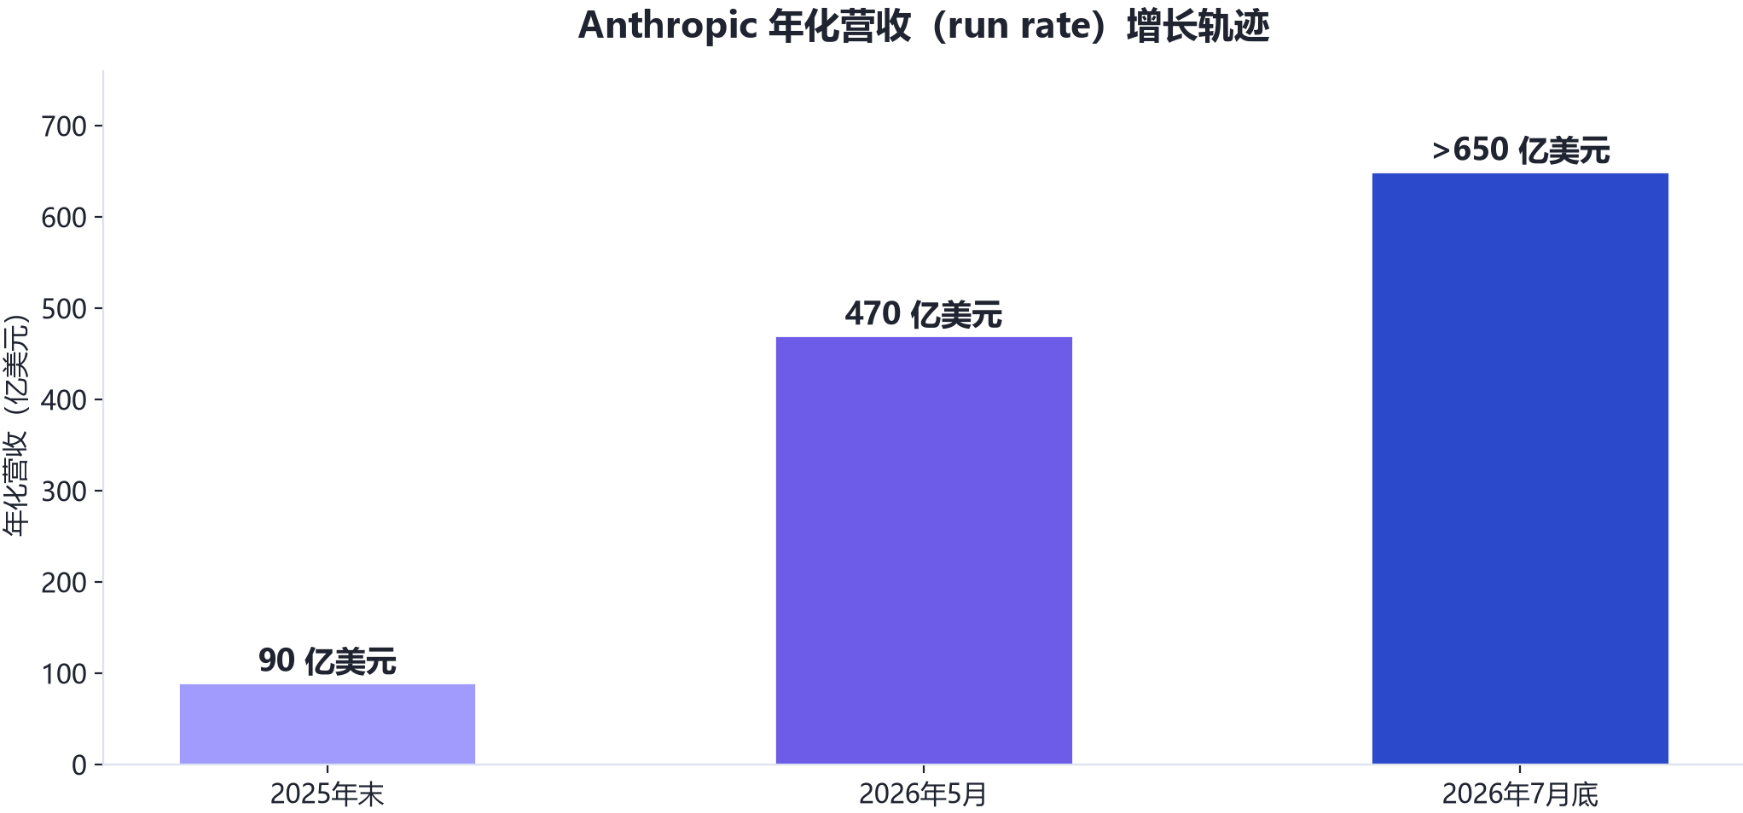
事件发生时,Anthropic 正处于高增长与资本市场窗口的交汇点。年化营收从 2025 年末约 90 亿美元,升至 2026年5月 470 亿美元、2026年7月底超 650 亿美元;季度营收从 2026 年 Q1 的 48 亿美元,到 Q2 的 115/116 亿美元(同比增长逾 14 倍,2025 年同期为 7.87 亿美元),再到 Q3 的 168 亿美元(环比 +45%)。Q3 为调整后连续第二个盈利季度:调整后毛利率 85%、经营利润率超 11%、自由现金流为正、每 1 美元算力支出换回 1.70 美元收入。
图4 Anthropic 年化营收(run rate)增长轨迹
但两个背景使“标志性信号”的分量被放大:其一,Q3 环比 +45% 相对 Q2 的翻倍以上增长,已是明显的增速换挡;其二,事件恰逢 Anthropic IPO 窗口——2026年6月1日公司完成 650 亿美元 H 轮融资、投后估值 9650 亿美元,10月16日部分投资者已将合理估值预期从约 2 万亿美元下调至约 1.5 万亿美元,路演最快 11 月 9 日当周启动(融资额/估值为真实值,IPO 时点与下修后的估值预期为投资者预测口径)。
4.4 OpenAI 的攻势:一条完整的进攻时间线
从对手侧看,本次切换并非孤立事件:6月2日,OpenAI“爆更”Codex 并与 ChatGPT 合体,计划将重心倾斜向 Codex、企业服务等高毛利业务;9月3日,OpenAI 发布 GPT-6 Astra,据 Reuters 报道,“在企业客户中迅速获得关注,一些投资者正重新评估 Anthropic 在企业级 AI 工具领域的领先地位”,Anthropic 考虑发布新模型应对。目前 OpenAI 年化 run rate 约 500 亿美元。从 6 月 Codex 爆更、8 月 Replit 官宣合作、9 月 GPT-6 Astra 发布,到 10 月 Replit 切换默认,OpenAI 在编程场景打出了一条时间完整、节奏连贯的攻势线。
4.5 传导的边界
需要强调的是:因合作未断、Claude 仍可手动选择,本次事件对 Anthropic 收入的实际冲击,取决于 Replit 默认位流量占比这一尚未公开的变量。“标志性信号”与“即时财务损失”之间不能画等号——短期财务影响将随 Replit 平台流量的实际迁移幅度而逐步显现。
五、展望:模型中立承诺与平台议价权的新格局
5.1 多模型中立已是平台标配,计费 token 化使默认位成为成本核心
多模型支持已成为头部编程平台的行业标配:GitHub Copilot 提供多厂商模型选择器,覆盖 Claude Opus 5.5、GPT-6.1 Sol、GPT-6 Astra、GPT-6 Sol(Pro+/Max/Business/Enterprise 档)及 Claude Sonnet 5.5 / Haiku 5.5(全部五个付费档),另有 Gemini、Grok、Kimi 及微软模型;Cursor 不绑定单一厂商,支持 OpenAI/Anthropic/Google/xAI 模型切换,Auto 模式自动选择性价比最优方案。更关键的是计费机制:Copilot 自 2026年6月1日起转向按 token 计价的 AI Credits($0.01/credit),模型价差直接反映在用户账单上——当计费 token 化,默认模型的选择就直接成为平台成本结构的核心变量。
5.2 三大工具默认模型现状对照:Replit 模式独树一帜
对照三大工具的默认模型现状:Claude Code 默认 Claude Sonnet 5.5、重任务用 Opus 5.5(v2.1.280+);OpenAI Codex 自 CLI 0.159.1 起默认 GPT-6.1 Sol(2026-09-22 推出);GitHub Copilot 无单一默认模型。三种策略泾渭分明:Claude Code 与 Codex 是“自家模型绑定”,Copilot 是“真多厂商、无默认”,而 Replit 是“中立可选、钦点默认”——一边承诺模型中立,一边把最具权重的默认位授予单一伙伴。这一组合在头部工具中独树一帜,也是理解 Replit 议价策略的关键:中立承诺保住了用户选择权与供应商可替换性,钦点默认则最大化了平台的成本与商务谈判杠杆。
5.3 资本市场时间线
两大实验室的资本进程也在为竞争加码:Anthropic 最快 2026 年 11 月中旬 IPO(路演 11 月 9 日当周启动、目标感恩节前挂牌,估值预期已下修至约 1.5 万亿美元);OpenAI 已于 6 月官宣交表,但 Altman 9 月称提前上市“并不明智”、计划至少推迟到明年(按时间先后采信:先交表、后推迟)。
5.4 研判:默认位与谈判权,成为平台核心杠杆
综合全文数据可以得出三点研判。第一,编码代理市场正从“赢家通吃”转向“互补多代理”:Stack Overflow 65.5% 的多选口径与 First Page Sage 29.4% 的主用口径共同表明,开发者并行使用多个代理已成常态,终端型 Agent 使用占比已超过 IDE 插件型,模型可替换性大幅上升。第二,平台与模型厂商的关系正在重构——toolwise 的比喻一针见血:“应用层公司像航空公司对待燃油供应商一样对待模型供应商——按成本、性能、合约换供应商。”Replit 事件是该趋势的最新例证:当“换默认”成为平台方随行就市的常规操作,模型厂商之间的竞争就不再只是模型能力的竞争,而是“成本-性能-合约”打包方案的竞争。第三,对 Anthropic 而言,短期看点是能否以新模型稳住编码场景 54% 的企业份额;长期看点则是 IPO 定价窗口内,“头部客户默认位流失+增速换挡”的双重叙事将被资本市场如何定价。
默认值是小的开关,却是大的权力。Replit 按下的这一次,或许只是接下来一整轮平台与模型厂商重新议价的开始。