摘要
单季扭亏,归母净利492万元,扣非29.7万元,非经常性损益支撑明显;
收入回暖,前三季毛利率提升,主业盈利改善。
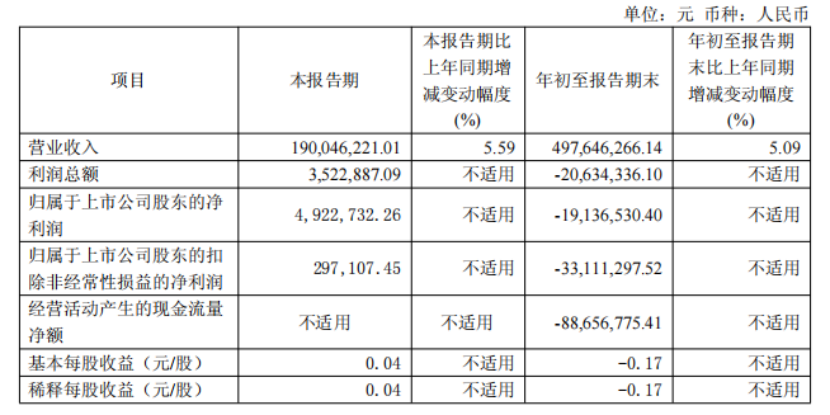
10月28日晚间,上海灿瑞科技股份有限公司(以下简称“灿瑞科技”,688061.SH)披露2026年第三季度报告。这家以磁传感器、电源管理芯片为主业的模拟芯片设计公司,在第三季度交出了一份久违的盈利答卷:单季实现营业收入1.90亿元,同比增长5.59%;归属于上市公司股东的净利润492.27万元,扣除非经常性损益后的净利润29.71万元,两项利润指标较上年同期均实现扭亏。
盈利修复并非单点变化。从收入端的量价回升,到传感器主业的结构优化,再到机器人新品的陆续落地,这家科创板公司经营改善的脉络清晰可辨。
图/灿瑞科技公告
单季盈利拐点显现,传感器主业成色渐显
具体来看,第三季度公司基本每股收益0.04元,加权平均净资产收益率0.22%,较上年同期提升0.67个百分点。将观察窗口拉长至前三季度,灿瑞科技实现营业收入4.98亿元,同比增长5.09%;归母净利润亏损1913.65万元,较上年同期亏损额收窄。
收入与成本的一增一平,勾勒出盈利能力修复的轨迹。前三季度,灿瑞科技营业成本3.48亿元,与上年同期基本持平,收入则同比增长5.09%。据此测算,公司前三季度毛利率约30.1%,较上年同期的26.4%提升约3.7个百分点。对于利润指标的改善,公司在季报中的解释颇为直白:“主要系终端市场需求回暖、价格恢复,同时公司收入上升。”
图/灿瑞科技公告
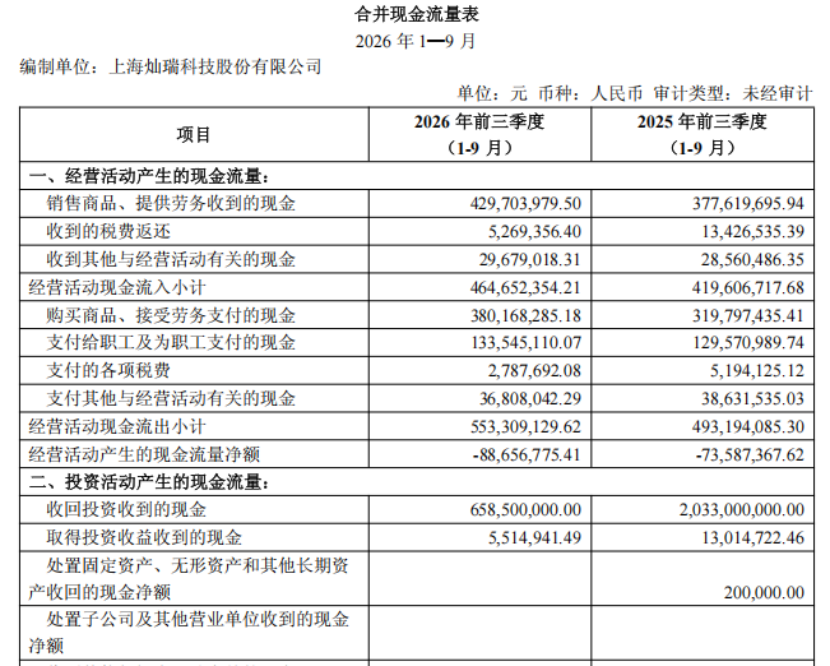
回款数据同样印证了景气度回升。前三季度公司销售商品、提供劳务收到的现金为4.30亿元,同比增长13.79%,回款增速快于收入增速,下游客户提货与付款的节奏同步改善。
公开资料显示,灿瑞科技深耕高性能模拟及数模混合芯片设计,核心产品覆盖磁传感器芯片、智能电机驱动芯片、电源管理芯片和光传感器芯片,下游应用包括智能手机、汽车电子、工业控制等场景。
据公开资料,智能传感器业务已成为灿瑞科技第一大收入来源,占整体营收比重接近六成,毛利率水平也相对更高。车规级磁传感器与HIO电机驱动芯片均已实现量产出货,汽车电子、工业控制等高壁垒领域的收入贡献正在逐步累积。
电源管理业务的表现则映射出消费电子市场的竞争烈度。该板块下游价格竞争仍然激烈,公司选择以高毛利新品放量与产品结构优化来修复盈利水平,前三季度整体毛利率的回升,正是两条业务线共同作用的结果。
端侧AI的兴起,还在为传感器与电源管理芯片注入新的单机价值量。AI手机、AI PC、AI眼镜等新终端对实时感知、低功耗运行和高效率电源管理提出更高要求,公司在投资者路演中表示,上述变化有望带动磁传感器、电源管理等模拟芯片的单机价值量提升,公司将积极把握端侧AI升级带来的产业机遇。
机器人打开“第二增长”,财务底盘扎实
比单季扭亏更受市场关注的,是公司机器人业务的落地进度。今年7月,公司发布高精度线性3D霍尔传感器OCH1973三维磁性触觉传感器,单芯片即可实现X、Y、Z三轴磁场同步检测,封装尺寸仅1.2×0.9×0.37毫米,并支持2×2、3×3等多阵列感知方案。该产品面向人形机器人灵巧手的柔性皮肤感知,可实现多指协同抓取、精密物体操作、力-位混合控制等功能,目前已在机器人领域客户实现量产出货,下一代升级方案已送样。
运动控制环节的布局也在同步推进。公司磁传感器、光传感器、智能电机驱动芯片均可用于机器人关节、感知、转动等部位,其中关节编码器芯片已在多家客户进入小批量导入阶段,关节驱动器芯片处于测试阶段。
灿瑞科技握住的恰恰是具身智能产业从样机走向量产的时间窗口。工信部数据显示,2026年上半年我国人形机器人产量已超4万台,全年有望突破10万台;IDC统计,2026年上半年全球人形机器人出货量接近2.5万台,同比增长432.1%。灵巧手是人形机器人中价值密度最高的部件之一,正处于放量前夜。
当前,全球模拟芯片龙头ADI年内已启动两轮全产品组合价格调整;国内市场上,芯联集成、斯达半导、扬杰科技、聚辰股份等公司7月起相继发出涨幅15%至25%的涨价函。世界半导体贸易统计组织(WSTS)预计,2026年全球半导体市场规模有望突破1.5万亿美元。涨价的背后,是行业库存出清接近尾声、下游需求回暖与端侧AI驱动的结构性升级共同作用,模拟芯片环节的盈利修复正从龙头公司向产业链扩散,灿瑞科技的三季报为此提供了一个微观注脚。
报表的另一面,是相对充裕的财务底盘。截至三季度末,灿瑞科技货币资金与交易性金融资产合计约12.46亿元,资产负债率约14.1%,短期借款由年初的4680万元降至947万元;在建工程较年初增长31%至1.93亿元,产能与研发布局仍在加码。研发方面,前三季度公司研发投入1.10亿元,占营业收入的22.17%,研发强度在科创板公司中处于较高水平。
写在最后
从渠道库存出清到价格企稳回升,再到新品类放量,模拟芯片公司的复苏往往沿这条路径渐次展开。对灿瑞科技而言,三季度单季扭亏是周期修复与结构升级共振的第一个信号;机器人业务能否接力消费电子、成为公司“第二增长引擎”,将决定这家芯片公司未来走向。