核心观点:
1、2026年三季度A股安防板块确认进入上行周期,27家公司前三季营收增长18.59%、净利润增长58.40%,且单季增速逐季走高;
2、AI大模型商用与端侧算力爆发是本轮业绩弹性的核心驱动,上游芯片阵营利润占比大幅提升,板块价值链重构;
3、龙头经营质量显著改善,海康威视经营杠杆兑现、大华股份主业稳健,行业尾部出清与头部集中并行。营收利润双高增,盈利弹性持续释放
本报告数据来自同花顺iFinD,概念股覆盖海康威视、大华股份、萤石网络、千方科技、君正股份、星宸科技、瑞芯微、富瀚微、全志科技、国科微、格科微等27家A股安防概念上市公司。
整体来看,27家安防概念股2026年前三季度合计实现营业收入1531.38亿元,较上年同期的1291.33亿元增长18.59%;合计实现归母净利润239.21亿元,较上年同期的151.02亿元大幅增长58.40%;合计扣非净利润229.86亿元,同比增长76.82%。板块归母净利润增速显著高于营收增速,净利率由上年同期的11.69%提升至15.62%,提升约3.93个百分点,盈利弹性显著。
从盈利结构看,27家公司中有22家实现盈利(上年同期为18家),亏损公司5家;营收与净利润双双增长的公司达15家。龙头集中度依然突出,海康威视与大华股份两家的营收合计占板块整体的64.7%。
分季度看,各板块单季度营收与净利润呈现明显的逐季加速态势:2026年一季度、二季度、三季度单季度营收同比增速分别为14.2%、18.6%、22.0%,归母净利润同比增速分别为35.8%、60.1%、70.9%。其中三季度单季合计营收563.72亿元(上年同期461.92亿元,同比增长22.04%),单季归母净利润93.77亿元(上年同期54.88亿元,同比增长70.86%),单季净利率达16.63%,均创近七个季度新高。
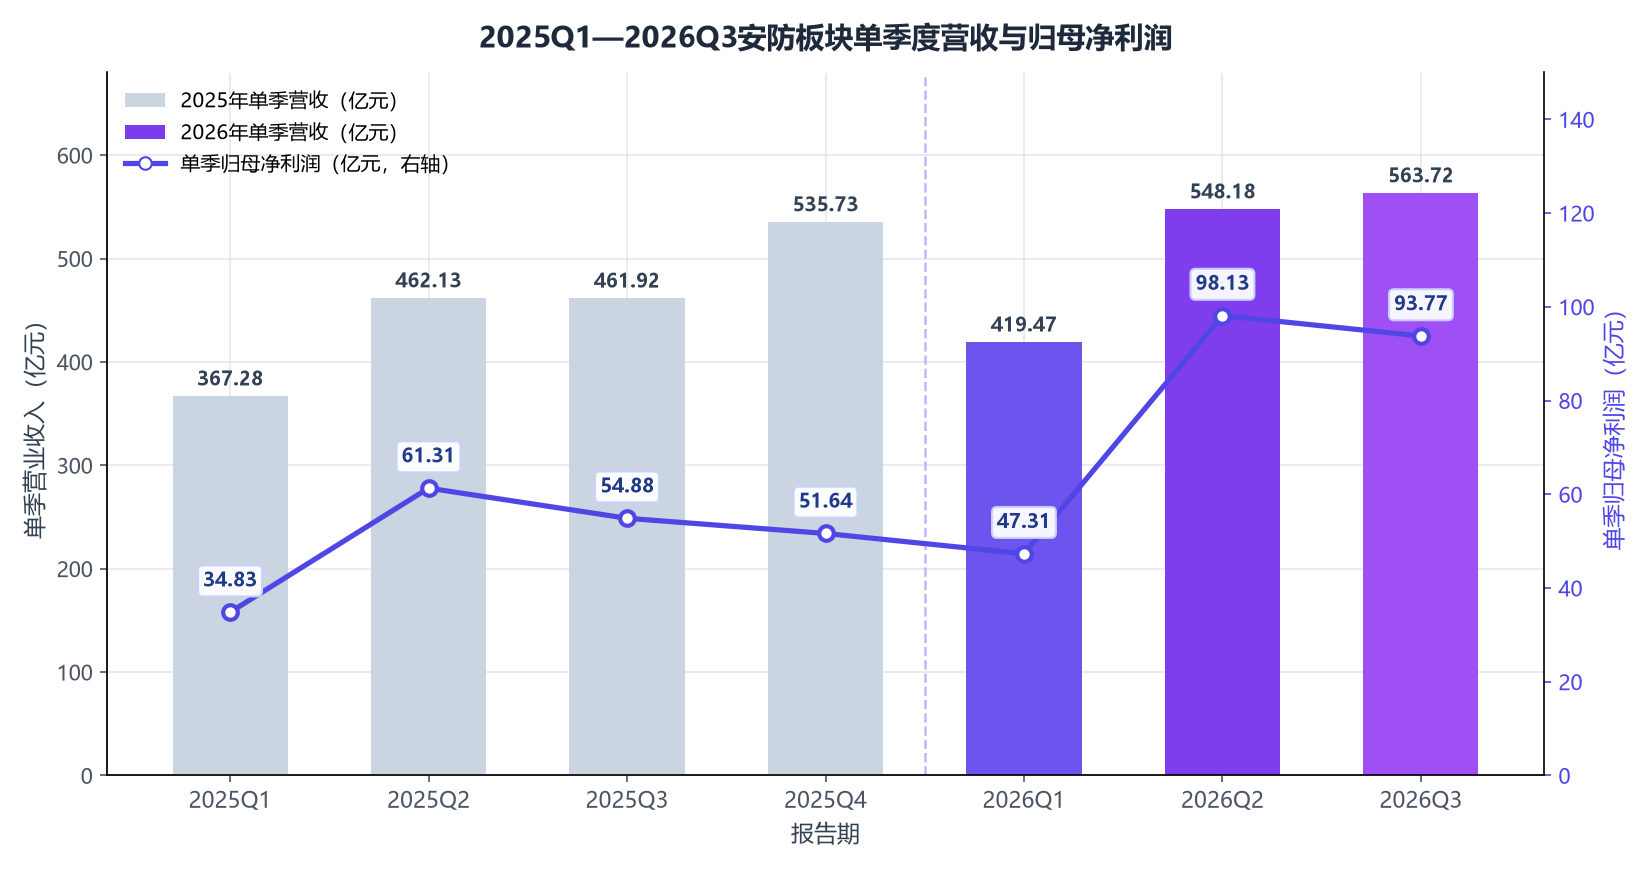
分析可知,单季营收于2026年连续三个季度环比改善;单季归母净利润自2026Q2跃升后再维持高位,反映AI大模型落地与需求回暖共振下,板块盈利进入加速释放通道。
海康盈利质量提升,大华收入平稳利润承压
(一)海康威视:经营杠杆兑现,全年利润有望冲击历史新高
10月16日晚,海康威视披露2026年三季报:前三季度实现营业收入740.44亿元,同比增长12.60%;归母净利润129.11亿元,同比增长38.55%;扣非净利润126.96亿元,同比增长41.52%,收入与扣非利润增速均创下2024年经营调整以来的新高。
分季度看,第三季度单季实现营收272.22亿元,同比增长13.71%;归母净利润50.16亿元,同比增长36.97%;扣非净利润49.84亿元,同比增长43.13%。
盈利质量层面,公司前三季度毛利率49.6%,较上年同期的45.4%提升约4.2个百分点;据业绩说明会披露,第三季度毛利率49.05%,与前两个季度相比保持稳定。前三季度毛利额同比增加69.16亿元,而三项经营费用仅增加9.16亿元、增幅4.62%,经营费用率降至28.00%、低于过去三年同期,经营杠杆成为利润增速大幅跑赢收入增速的核心原因。前三季度净资产收益率(加权)达14.99%,同比提升3.56个百分点。受人民币对欧元、美元升值影响,第三季度公司产生不超过2亿元的汇兑损失,但未改变盈利上行趋势。
业务层面,机器视觉、红外热成像、智慧存储、AGV及创新业务是主要收入增长来源;AI大模型(如"文搜"应用与"观澜"编码技术)正推动场景数字化业务进入加速落地期。公司表示,从2022年开始的国内安防行业需求下降已基本触底,更新需求占比上升,技术升级催生新应用场景;结合当前经营态势,2026年全年净利润有望超过2021年水平。东方证券在点评报告中维持买入评级,目标价48.24元。
(二)大华股份:收入平稳增长,非经常损益拖累表观利润
大华股份前三季度实现营业收入251.07亿元,同比增长9.6%;第三季度单季营收84.03亿元,同比增长8.69%,收入端保持平稳增势。前三季度归母净利润29.03亿元,同比下降约17.9%;扣非净利润26.97亿元,同比增长5.5%,主业盈利保持韧性。
表观利润下滑主要受非经常性损益拖累:第三季度单季归母净利润5.20亿元,同比下降50.91%,扣非净利润7.53亿元、同比仅微降0.98%,单季非经常性损益为-2.33亿元,其中委托投资损益贡献-2.86亿元。
资产负债表上,公司总资产571.09亿元,较上年度末增长8.66%;存货107.35亿元,较年初的60.90亿元增长76.26%,主要系备货增加;短期借款43.28亿元,较年初增长2024.64%,主要系票据贴现增加。现金流方面,前三季度经营活动现金流净额-21.68亿元(上年同期为15.64亿元),主要因采购备货增加、购买商品支付的现金由上年同期的170.74亿元增至226.23亿元。值得注意的是,公司子公司拟参与中国移动AI超节点集采投标,AI算力基础设施正成为其新业务方向。
(三)27家公司业绩一览
| 名称 | 营收 | 同比 | 归母净利润 | 同比 | 毛利率 | 同比 | 研发费用 | 研发费用率 |
| 海康威视 | 740.44 | 12.60% | 129.11 | 38.55% | 49.63% | 4.26pct | 93.46 | 12.62% |
| 大华股份 | 251.07 | 9.58% | 29.03 | -17.88% | 41.95% | 0.30pct | 30.82 | 12.27% |
| 君正股份 | 71.02 | 106.66% | 26.16 | 922.95% | 58.03% | 23.84pct | 6.27 | 8.82% |
| 格科微 | 66.94 | 16.97% | 1.17 | 133.41% | 21.54% | 0.84pct | 7.42 | 11.08% |
| 千方科技 | 52.68 | 0.23% | 0.57 | -69.93% | 36.75% | 5.71pct | 8.61 | 16.34% |
| 萤石网络 | 46.51 | 8.34% | 6.16 | 45.85% | 49.51% | 5.88pct | 6.82 | 14.66% |
| 星宸科技 | 45.75 | 111.21% | 15.64 | 673.71% | 57.81% | 24.40pct | 8.19 | 17.91% |
| 瑞芯微 | 44.49 | 41.64% | 13.32 | 70.90% | 46.37% | 4.59pct | 6.00 | 13.49% |
| 全志科技 | 27.98 | 29.49% | 6.59 | 136.76% | 43.20% | 10.35pct | 5.64 | 20.14% |
| 富瀚微 | 25.54 | 123.94% | 7.75 | 845.02% | 46.60% | 10.57pct | 2.87 | 11.23% |
| 国科微 | 23.76 | 102.71% | 4.25 | 5640.94% | 41.65% | 15.91pct | 5.44 | 22.90% |
| 锐明技术 | 18.35 | 8.40% | 1.52 | -44.48% | 41.52% | -6.39pct | 2.31 | 12.60% |
| 熵基科技 | 17.30 | 23.45% | 1.24 | -3.31% | 49.05% | -2.05pct | 1.36 | 7.87% |
| 奥尼电子 | 16.69 | 159.75% | 0.74 | -182.62% | 20.86% | 5.75pct | 0.77 | 4.60% |
| 中安科 | 16.62 | -29.74% | 0.50 | -74.70% | 17.97% | 3.07pct | 0.38 | 2.28% |
| 凤凰光学 | 12.67 | 10.25% | 0.08 | -74.22% | 16.39% | -0.10pct | 0.64 | 5.02% |
| 捷顺科技 | 12.43 | 8.15% | 0.64 | -10.06% | 36.82% | -2.41pct | 0.77 | 6.21% |
| 同为股份 | 9.65 | 23.25% | 0.95 | -18.62% | 39.47% | -4.90pct | 1.79 | 18.49% |
| 安凯微 | 6.75 | 92.35% | 0.68 | -182.09% | 41.91% | 27.88pct | 1.47 | 21.85% |
| 苏州科达 | 5.97 | -19.46% | -3.64 | -3.74% | 57.31% | 1.13pct | 2.90 | 48.63% |
| 狄耐克 | 5.00 | 8.51% | 0.13 | 896.64% | 37.43% | -1.42pct | 0.54 | 10.74% |
| 安联锐视 | 4.65 | 39.12% | 0.11 | -26.05% | 35.89% | -2.48pct | 0.60 | 12.90% |
| 大立科技 | 3.04 | 15.83% | -0.98 | 20.88% | 30.23% | 1.10pct | 0.96 | 31.56% |
| *ST英飞 | 2.72 | -22.19% | -2.01 | -171.53% | 33.61% | 0.65pct | 0.29 | 10.59% |
| 中威电子 | 1.37 | 92.92% | 0.13 | 129.94% | 18.73% | -1.77pct | 0.09 | 6.27% |
| 汉邦高科 | 1.14 | 0.62% | -0.23 | 56.42% | 20.33% | 14.46pct | 0.13 | 11.17% |
| 安居宝 | 0.85 | -21.07% | -0.42 | -25.89% | 33.63% | -2.29pct | 0.22 | 25.40% |
数据来源:同花顺iFinD,单位:亿元。
芯片阵营集体爆发,尾部企业持续出清
(一)芯片设计阵营:端侧AI驱动业绩倍增
板块最大的结构性亮点来自上游芯片设计阵营。君正股份、星宸科技、瑞芯微、富瀚微、全志科技、国科微、格科微、安凯微8家芯片设计公司前三季度合计实现营收312.23亿元,同比增长61.9%;合计归母净利润75.57亿元,较上年同期的15.73亿元增长约3.8倍,贡献了板块利润增量的主要部分。
具体看:君正股份前三季度营收71.02亿元,同比增长106.7%;归母净利润26.16亿元,同比增长922.9%;第三季度单季营收31.45亿元,同比增长164.8%,单季归母净利润14.19亿元,毛利率升至58.0%。星宸科技营收45.75亿元,同比增长111.2%;归母净利润15.64亿元,同比增长673.7%;第三季度单季营收19.17亿元,同比增长151.2%。富瀚微营收25.54亿元,同比增长123.9%;归母净利润7.75亿元,同比增长845.0%,第三季度单季净利4.25亿元。国科微营收23.76亿元,同比增长102.7%,归母净利润4.25亿元,同比大增5640.9%,扣非净利润由上年同期的-0.23亿元转正至3.98亿元。瑞芯微营收44.49亿元,同比增长41.6%;归母净利润13.32亿元,同比增长70.9%。
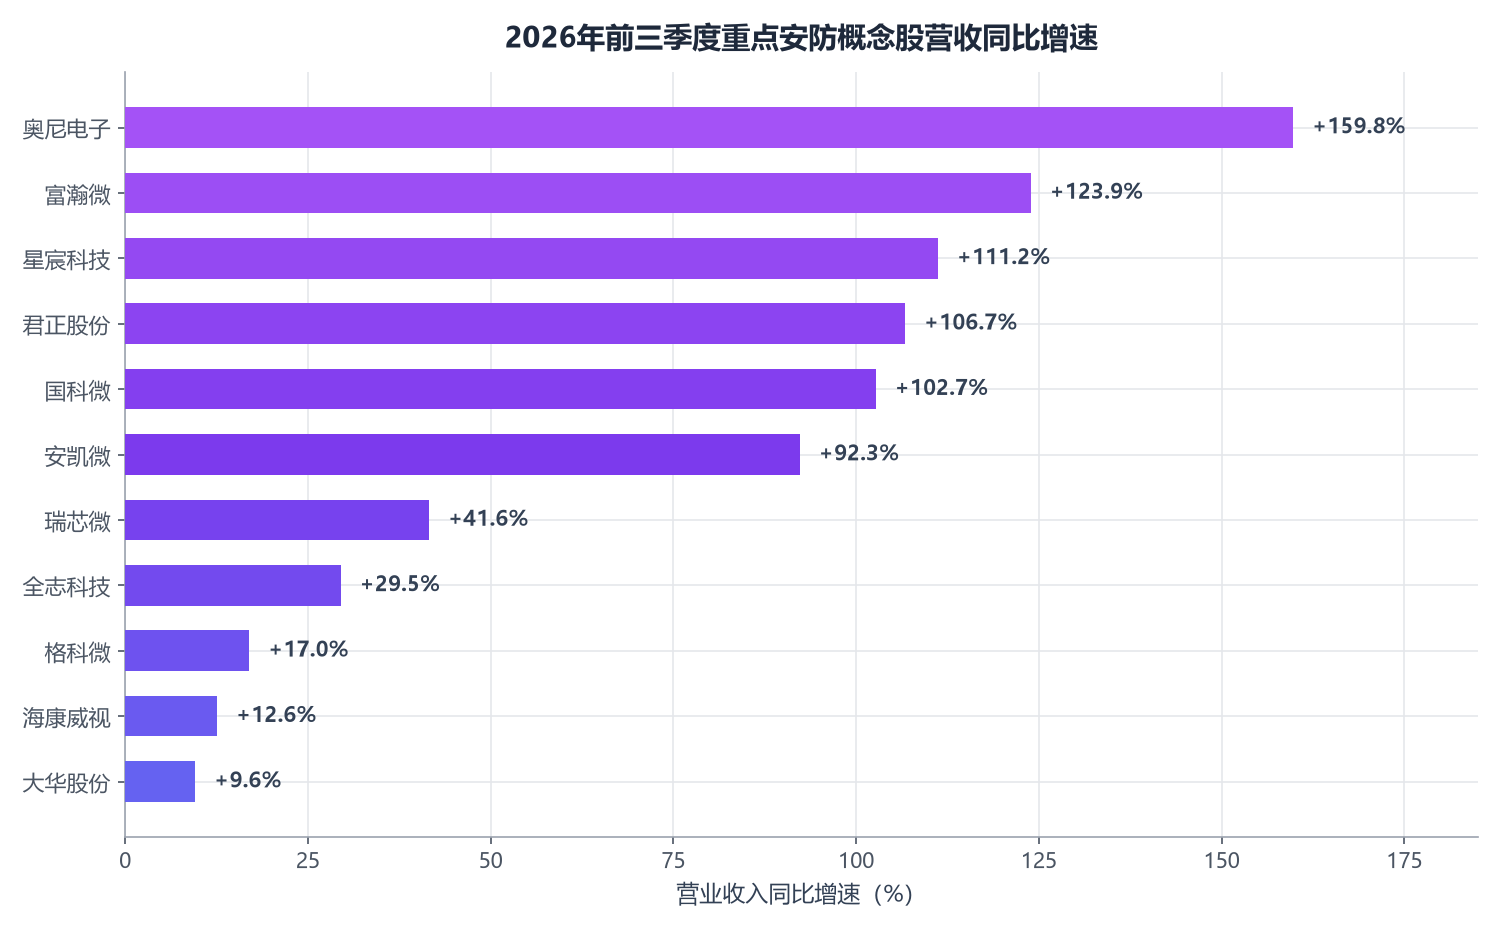
营收增速居前的公司中,芯片设计及上游元器件企业占据主导,奥尼电子(+159.8%)、富瀚微(+123.9%)、星宸科技(+111.2%)、君正股份(+106.7%)、国科微(+102.7%)增速均超100%,显著高于海康威视(+12.6%)与大华股份(+9.6%),板块利润结构加速向上游高弹性环节倾斜。
据IDC预测,2026年端侧AI设备渗透率将突破54%,中国端侧AI市场规模预计达8661亿元,端侧算力芯片正处于爆发前夜。
(二)毛利率普升:产品结构与价格共振
前三季度,板块重点公司销售毛利率普遍提升:安凯微由14.0%升至41.9%(+27.9pct)、星宸科技由33.4%升至57.8%(+24.4pct)、君正股份由34.2%升至58.0%(+23.8pct)、国科微提升15.9pct至41.7%、富瀚微提升10.6pct至46.6%、全志科技提升10.3pct至43.2%。
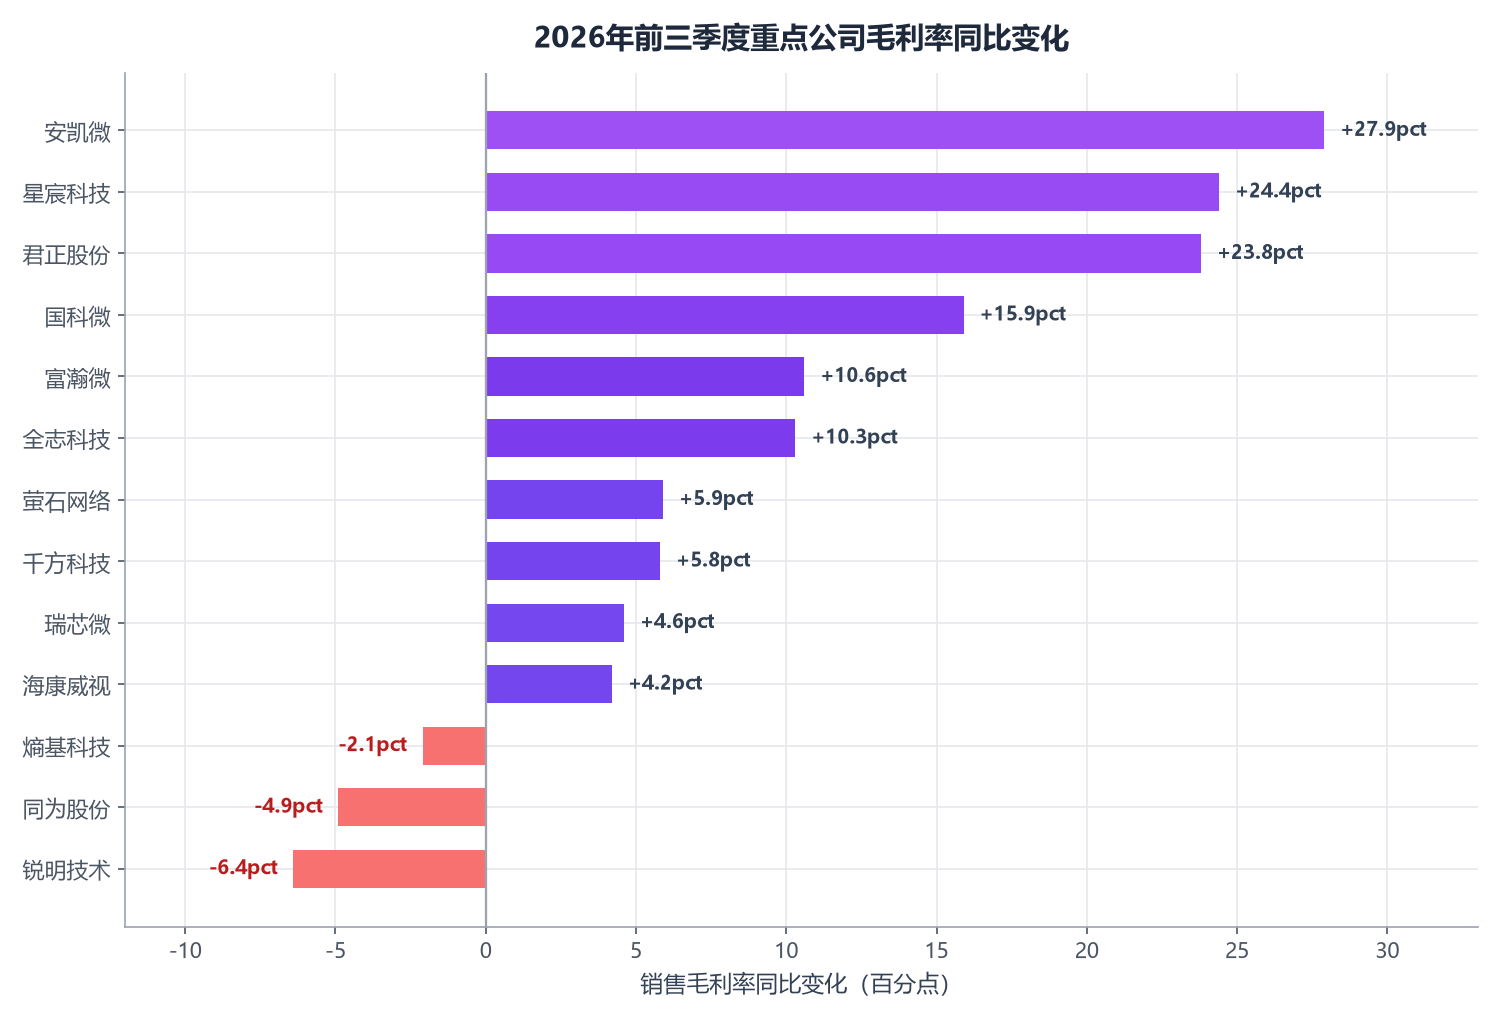
毛利率提升幅度居前的均为芯片设计公司,反映AI需求带动下高端产品占比提升、涨价与产能利用率的共振;终端整机环节中,萤石网络(+5.9pct至49.5%)、海康威视(+4.2pct至49.6%)同样实现毛利率改善,而熵基科技(-2.1pct)、锐明技术(-6.4pct)、同为股份(-4.9pct)毛利率下滑,显示竞争压力向部分终端环节传导。
(三)扭亏与出清:尾部阵营分化加剧
部分中小公司借行业回暖实现扭亏:奥尼电子前三季度营收16.69亿元,同比增长159.8%,净利润由上年同期的-0.90亿元转正至0.74亿元,第三季度单季营收7.63亿元、同比增长114.7%;安凯微营收6.75亿元,同比增长92.3%,净利润由-0.82亿元转正至0.68亿元;中威电子营收1.37亿元,同比增长92.9%,净利润由-0.43亿元转正至0.13亿元;狄耐克净利润由-0.02亿元转正至0.13亿元。
与此同时,尾部企业仍在出清:苏州科达前三季度营收5.97亿元,同比下降19.5%,亏损3.64亿元(上年同期亏损3.51亿元);*ST英飞营收2.72亿元,同比下降22.2%,亏损扩大至2.01亿元,资产负债率已高达122.3%,处于资不抵债状态;安居宝亏损0.42亿元(上年同期亏损0.33亿元),亏损有所扩大;大立科技亏损0.98亿元、汉邦高科亏损0.23亿元,亏损幅度较上年同期收窄。千方科技(净利0.57亿元,同比-69.9%)、凤凰光学(净利0.08亿元,同比-74.2%)、中安科(净利0.50亿元,同比-74.7%)等公司利润大幅下滑。
研发与备货:景气周期的先行信号
(一)研发投入:绝对额续创同期新高
27家公司前三季度合计研发费用196.73亿元,同比增长9.18%,研发费用率12.85%。其中海康威视研发费用93.46亿元,同比增长7.0%,研发费用率12.6%;大华股份研发费用30.82亿元,同比增长0.5%;千方科技、星宸科技、格科微研发费用分别为8.61亿元、8.19亿元、7.42亿元,其中星宸科技研发费用率约17.9%;瑞芯微、萤石网络、君正股份、全志科技、国科微研发费用分别为6.00亿元、6.82亿元、6.27亿元、5.64亿元、5.44亿元。
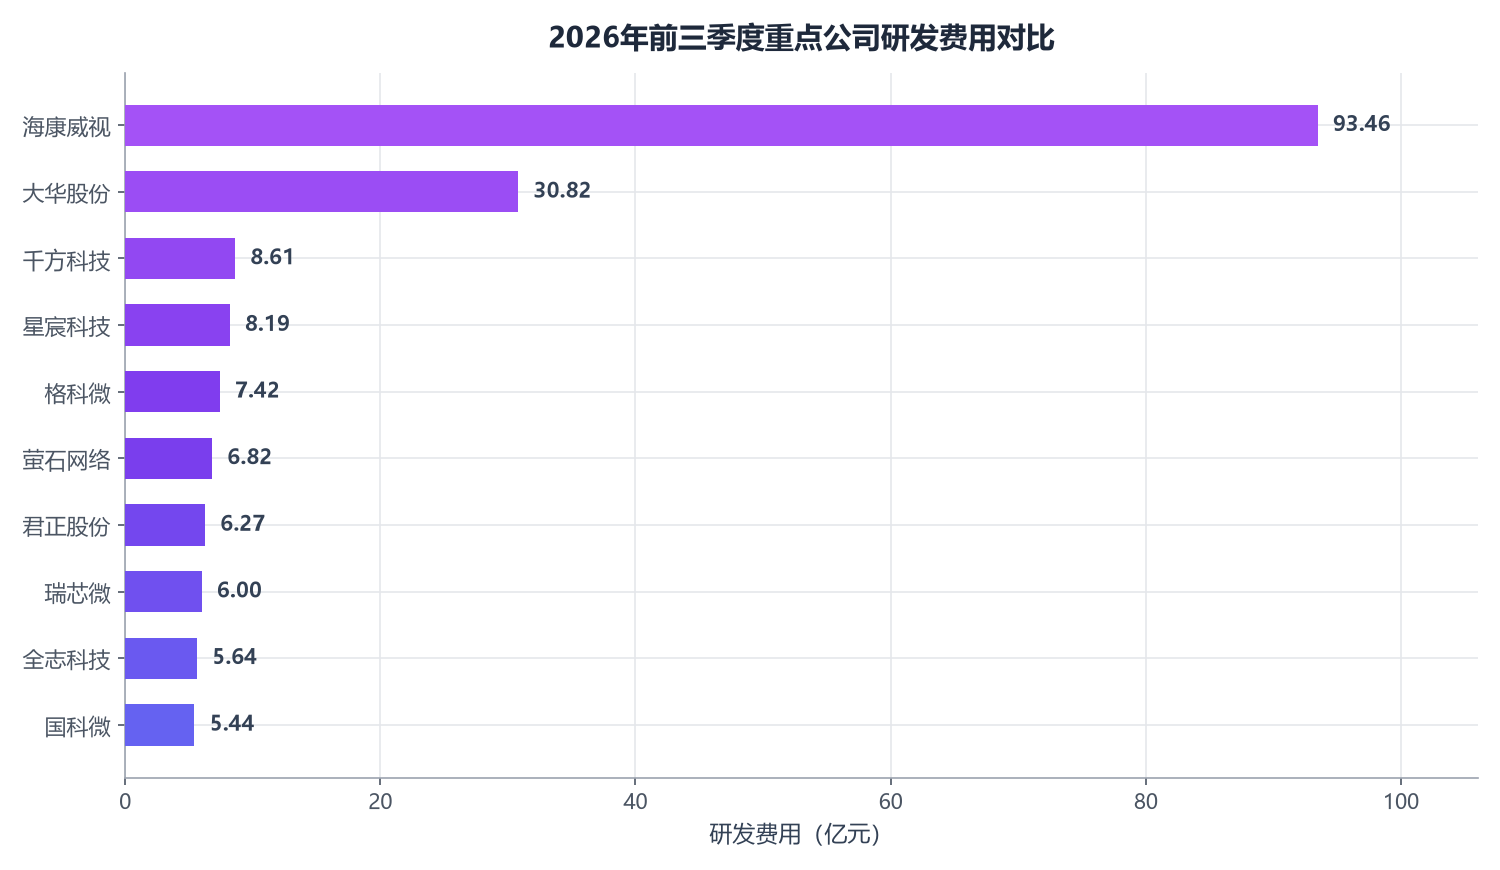
海康威视、大华股份两家龙头研发投入合计124.28亿元,占板块研发总额的六成以上,绝对规模优势显著;芯片设计公司研发费用率普遍高于整机企业(国科微约22.9%、全志科技约20.2%、星宸科技约17.9%),高研发强度支撑其在大模型端侧化浪潮中的产品迭代能力。
(二)存货与现金流:为需求回升主动备货
存货是观察行业景气的前瞻指标。前三季度,海康威视存货333.34亿元,较上年同期的201.05亿元增长65.8%,也显著高于2025年末的204.72亿元;大华股份存货较年初增长76.26%;星宸科技存货由7.51亿元增至31.82亿元(约+323.9%)、奥尼电子存货同比增长221.6%、安凯微增长155.4%、富瀚微增长147.8%、萤石网络增长122.3%、同为股份增长119.7%、全志科技增长119.1%。
备货扩张亦传导至现金流:海康威视前三季度经营活动现金流净额72.13亿元,同比下降47.34%,主要系采购备货支出增加;大华股份经营现金流净额-21.68亿元,同样源于备货性采购。龙头企业"存贷双高"式备货,指向其对未来订单的乐观预期,但也需关注存储等原材料涨价背景下的资金占用与跌价风险。
行业背景与趋势展望
从行业面看,多重因素支撑本轮景气回升:
第一,AI大模型重塑安防范式。2025年初DeepSeek引发大模型部署热潮后,安防行业加速进入"大模型硬件化"阶段,海康威视"文搜"NVR/CVR、大华股份大模型一体机等产品密集落地。行业研究认为,中国智慧安防行业正从"硬件增量"转向"场景服务"的拐点,AI大模型与边缘计算推动万亿产值市场的价值重构。
第二,需求端基本触底、更新周期开启。海康威视在业绩说明会上表示,从2022年开始的国内安防行业需求下降已基本触底,更新需求占比上升,技术升级催生新应用场景。2026年上半年,A股安防设备行业(中信口径)营收752.29亿元,同比增长12.00%;归母净利润113.82亿元,同比增长32.79%,行业修复趋势在三季度得到延续和强化。
第三,全球市场空间广阔。据Global Market Insights数据,2025年全球视频监控市场规模约631亿美元,2026年预计达685亿美元,2026年至2035年复合增速约10.1%;AI赋能的视频监控细分增速更快,至2032年复合增速预计达15.5%。据Omdia测算,安防IPC SoC市场规模2026年约11亿美元,为国产芯片公司提供持续增长空间。
第四,端侧AI打开第二增长曲线。安防视觉芯片厂商正从传统监控向机器人视觉、智能座舱、边缘计算等端侧AI场景延伸,IDC预计2026年端侧AI设备渗透率突破54%。价值重心亦持续向软件与服务迁移,头部厂商正从设备商向"AIoT解决方案+运营服务"综合服务商转型。
展望四季度与2027年,板块有望延续"营收稳增+利润弹性释放"的格局:龙头盈利质量改善具备持续性,海康威视已提出全年净利润有望超过2021年(历史峰值年份)的目标;芯片阵营在高基数下增速或有所回落,但端侧AI渗透加深仍将支撑景气中枢上移。