格科微2026年的报表,是两条斜率完全不同的曲线拼起来的。
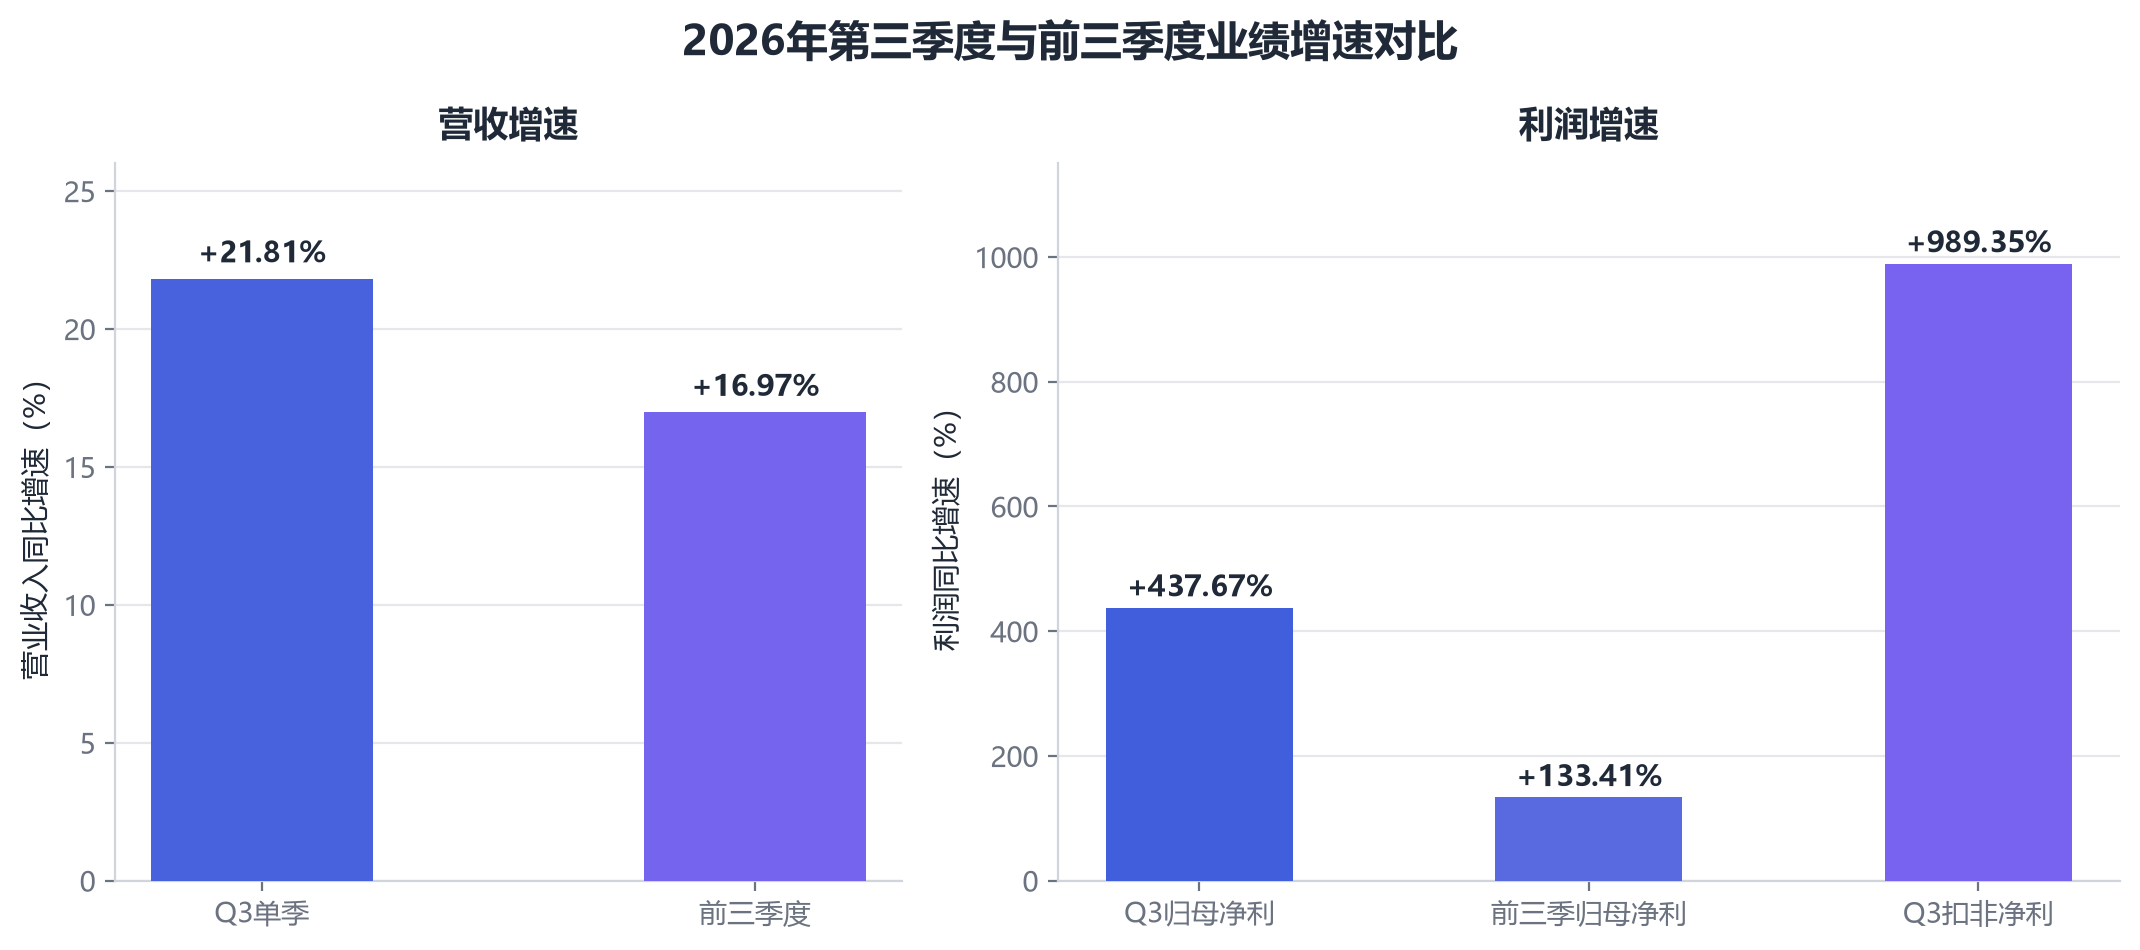
上半年实现营业收入41.53亿元、同比增长14.20%,归母净利润731.66万元、同比下降75.42%,扣非净利润-3114.24万元;前三季度,营收66.94亿元、同比增长16.97%,归母净利润1.17亿元、同比增长133.41%,扣非净利润0.61亿元;第三季度单季,营收25.41亿元、同比增长21.81%,利润总额0.84亿元、同比增长854.00%,归母净利润1.10亿元、同比增长437.67%,扣非净利润9182.69万元、同比增长989.35%。
把这组数字摆在一起,结论很直接:前三季度1.17亿元的归母净利润里,有1.10亿元是第三季度一个季度赚出来的;前三季度0.61亿元的扣非净利润,是在上半年-3114.24万元的基础上,由第三季度单季9182.69万元填平后剩下的。
【图表:2026年第三季度与前三季度增速对比】
第三季度的改善是经营性的,不是会计性的。单季研发投入3.06亿元、同比增长31.69%,研发费用率12.05%、同比还提高了0.90个百分点——费用没有省,利润却出来了,说明毛利润端的增量足够大。公司给出的原因也很明确:高像素芯片产品出货量增加,带动营业收入、毛利润和净利润增长。
需要说明的是,三季报未单独披露前三季度及第三季度的销售毛利率,知识库亦未返回该口径数据,本文不对单季毛利率作推算。可确认的毛利率数据为上半年口径:20.02%,较上年同期下降,公司解释为美元汇率大幅波动造成汇兑损失,叠加研发投入和产能爬坡阶段折旧摊销增加。
这就带出第一个关键问题:利润的变化,到底是价格、结构、折旧还是费用造成的?
不是价格。 手机CIS仍是价格竞争最激烈的赛道,公司并未披露提价,三季报的表述是“高像素芯片产品出货量增加”。增长来自卖得更多、卖得更贵,而不是卖得更贵。
是结构。 上半年CIS收入33.76亿元、占营收81.34%,其中5000万像素产品累计出货超过1亿颗,2亿像素产品开发顺利并与部分客户达成初步合作意向;显示驱动7.75亿元、占18.66%,LCD TDDI销售占比持续提升。产品从中低像素向高像素迁移,直接抬高了单位晶圆的收入。
折旧是双向的。 一方面,临港12英寸厂满产、生产重心全面切换至高价值5000万像素CIS,产品结构优化带动晶圆价值量上行、折旧持续摊薄,工厂盈亏平衡进程加速;另一方面,上半年折旧摊销同比增加,是毛利率承压的原因之一。折旧的绝对额在上升,单位折旧在下降,两条线在第三季度交叉,才有了利润的跳升。
费用是拖累项。 上半年财务费用2.45亿元、同比增长88.95%,其中汇兑损失净额1.19亿元;研发投入继续加码,第三季度单季3.06亿元、同比增长31.69%。如果没有这1.19亿元汇兑损失,上半年的利润表会是另一副样子。
换句话说,第三季度的1.10亿元不是“周期送来的”,而是“结构换来的”;但上半年的731.66万元也不全是经营差,一半是汇率和折旧的时点错配。
业务结构:八成CIS,两成显示驱动
格科微的收入结构比豪威更简单,也更集中。
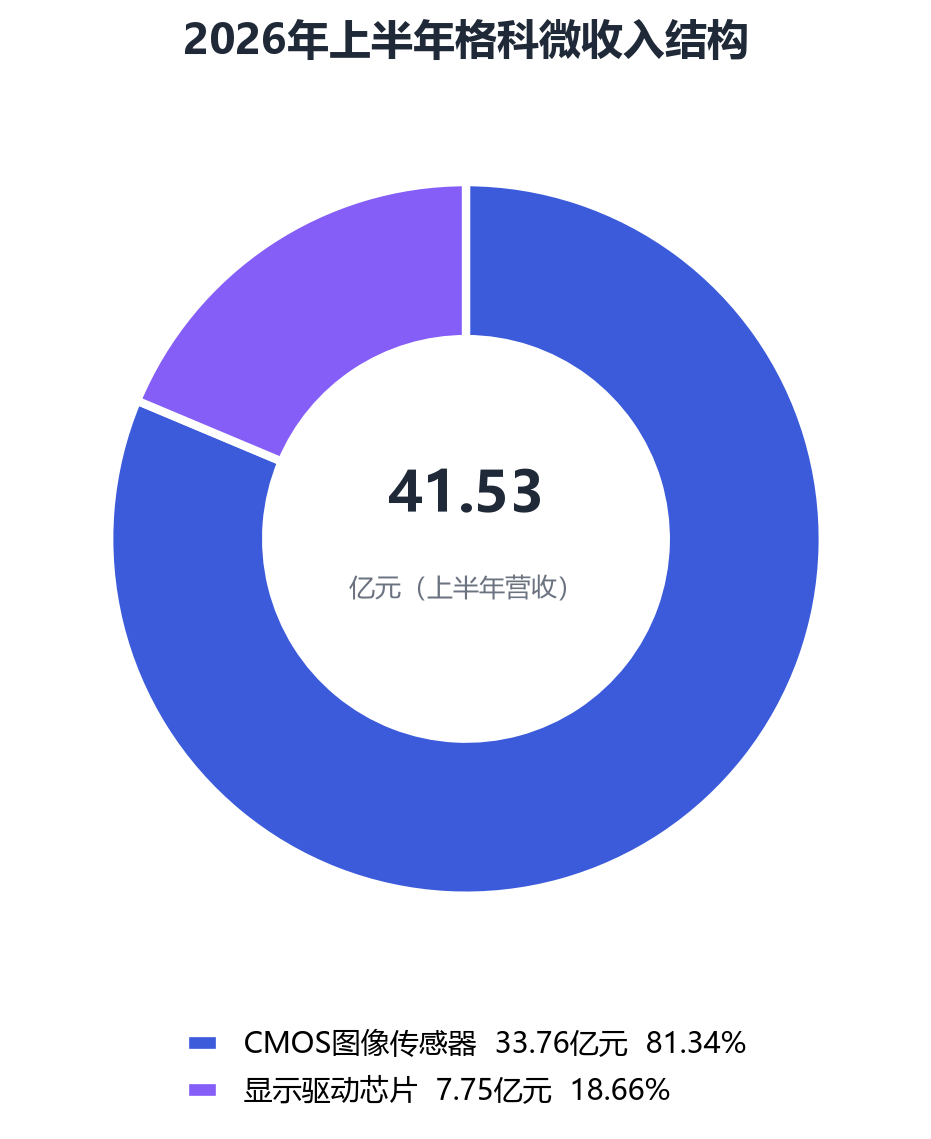
上半年,CMOS图像传感器收入33.76亿元、占总营收81.34%;显示驱动芯片收入7.75亿元、占总营收18.66%。按区域划分,内销15.09亿元、占36.34%,外销26.44亿元、占63.66%——海外市场是主要收入来源,也是周期波动的一块缓冲垫。
【图表:2026年上半年格科微收入结构】
CIS这一块,公司没有按手机/非手机拆分数额,只披露了方向:手机端高像素产品放量,5000万像素累计出货超1亿颗;非手机端,车载首颗300万像素车规级CIS基于自有12英寸Fab平台实现LOFIC技术产品化,动态范围最高140dB,支持LED闪烁抑制,多家客户送样测试中;自研130万像素产品(集成ISP、120dB动态范围)已在客户端批量生产,用于360°环视、倒车后视;AI眼镜方面,500万、800万、1300万像素CIS已量产,并新推1200万像素产品。
这里有一个容易被忽略的信号:车载与AI眼镜的产品,都是“基于自有12英寸Fab平台”实现的。这意味着Fab-Lite不只是产能策略,已经变成产品策略——没有自有产线,就没有LOFIC车规产品的工艺定制能力。
显示驱动这一块,7.75亿元、18.66%的占比,比豪威的3.7%厚得多,但含金量需要拆开看。
产品覆盖QQVGA到FHD+全分辨率,主打手机、穿戴、工控及家居的中小尺寸屏,LCD TDDI销售占比持续提升——这是当前的基本盘,也是现金流来源。真正的增量是AMOLED:首颗AMOLED显示驱动芯片已在智能手表客户成功交付,具备400×400分辨率、灵活封装、低功耗与广色域。
400×400是什么概念?它是一块手表的屏,不是一部手机。穿戴AMOLED驱动的技术门槛在于低功耗与封装适配,而手机AMOLED驱动要面对的是FHD+以上分辨率、高刷新率、Demura补偿、与面板厂联调,以及每年数亿颗的规模交付。从手表到手机,中间隔着的不是一代产品,而是一整套算法、验证与客户关系。
所以,显示驱动对格科微的意义应当这样定位:它是已经跑通商业闭环的第二条产品线,但当前仍以LCD TDDI和穿戴AMOLED为主,手机AMOLED DDIC尚未形成规模收入。它足以贡献18.66%的营收,但还不足以成为“第二增长曲线”的利润支柱。
重资产:护城河,还是包袱?
格科微与其余七家最本质的差别,是它自己建厂。
2026年上半年,格科半导体12英寸产线维持满产运行,生产重心全面切换至高价值5000万像素CIS;格科微浙江专注CIS、DDIC封测制造,设立FT、CP、RW、COM等产品线及OIS研发项目;12英寸OCF一期产线正式通线量产。两家核心子公司均通过IATF16949车规认证,形成“晶圆制造+封装测试”全流程配套。
重资产的代价,直接写在资产负债表和周转率上。
上半年末总资产256.33亿元、同比增长5.08%;归母净资产79.06亿元、同比仅增长0.62%,资产扩张主要来自Fab-Lite模式转型的投入。在建工程由期初的14.50亿元增至22.82亿元,其中12英寸CIS特色工艺一期产线改扩建项目期末账面价值14.97亿元。
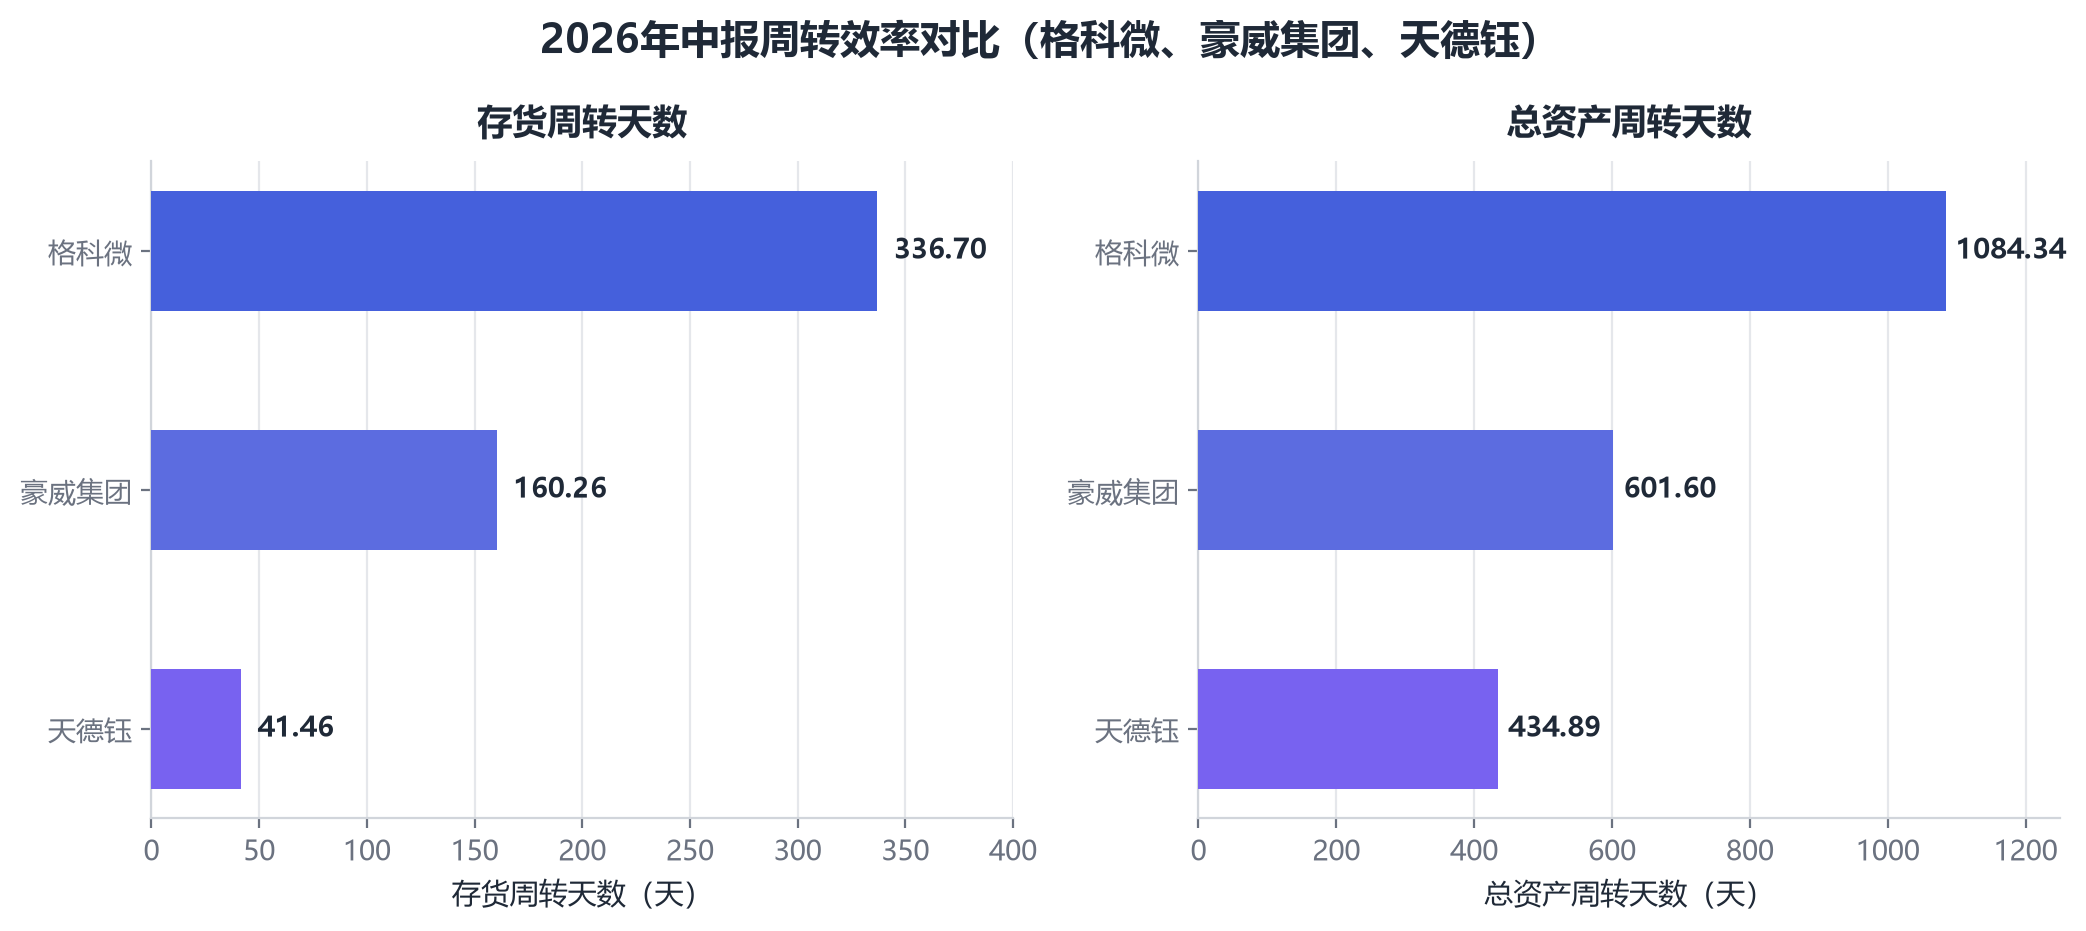
周转效率则给出了更刺眼的一组对比:2026年中报,格科微存货周转天数336.70天、存货金额62.52亿元,总资产周转天数1084.34天;同期豪威集团存货周转天数160.26天、总资产周转天数601.60天,天德钰存货周转天数仅41.46天、总资产周转天数434.89天。
【图表:2026年中报存货与总资产周转天数对比(格科微、豪威、天德钰)】
336.70天怎么解释?三种可能,需要用数据排他。
第一种,备货。 62.52亿元的存货,按上半年营业成本口径折算对应约336.70天的周转。这不是简单的“卖不动”,因为上半年经营活动现金流净额13.42亿元、同比增长64.99%,前三季度进一步增至21.00亿元、同比增长116.57%——如果货压在手、卖不出去,现金流不会这样改善。
第二种,产能前置。 12英寸产线满产、OCF一期通线、在建工程从14.50亿元增至22.82亿元,意味着公司在为高像素产品提前铺设晶圆与封测产能。Fab-Lite模式下,晶圆在制品与原材料必须自备,这部分存货天然高于纯Fabless的委托代工模式。公司在三季报中明确,经营现金流大幅增长的原因之一,正是“自有晶圆厂生产的产品比重提升、采购现金支出较低”。
第三种,周转效率。 这一点不能排除。1084.34天的总资产周转天数,意味着总资产一年只周转三分之一,重资产对回报率的稀释是结构性的。即便存货是主动备货,62.52亿元占用了大量资金,净资产收益率只有1.47%(前三季度),这就是代价。
三种因素大概率同时存在,但权重不同:现金流改善证明“备货”不是滞销,产能前置是主动选择,周转效率偏低则是重资产模式的固有属性。把336.70天简单解读为“库存危机”会误判,把它美化为“战略备货”也会低估风险。
资本开支还在继续。9月18日,公司披露向特定对象发行股票预案,拟募资不超过42亿元:12英寸CIS特色工艺扩产项目30亿元、高性能高像素图像传感器研发及产业化项目5亿元、补充流动资金7亿元。其中扩产项目总投资61.32亿元、建设期3年,建成后新增月产1万片CIS产能。
【图表:42亿元定增募集资金投向】
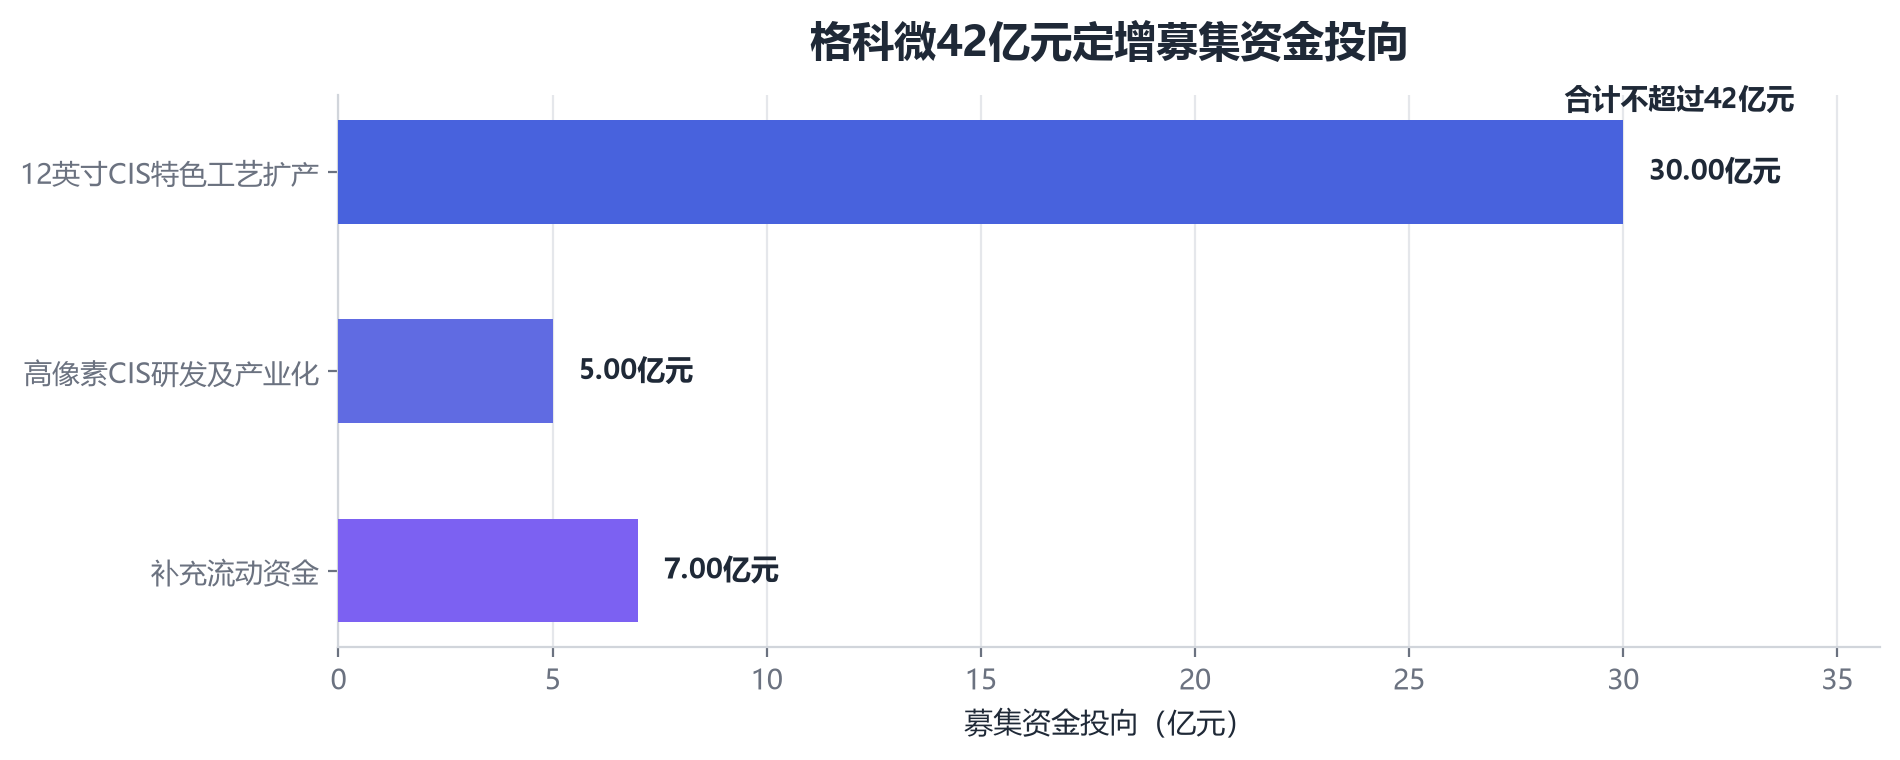
这意味着,格科微选择在利润刚刚转正的时点,继续加码重资产。逻辑上可以理解:高像素产品的工艺定制能力必须靠自有产线,产能是护城河;但财务上,新增产能意味着新一轮折旧,如果高像素放量节奏不及预期,折旧会先于收入到来。
价格战未停,成本还在涨
格科微所处的环境,一边是需求下行,一边是成本上行。
需求端,Counterpoint数据显示2026年第二季度全球智能手机出货量同比下跌11%,创2013年以来同期最低;IDC数据显示同期中国市场出货约6600万部、同比下降4.3%;行业对2026年全年全球手机出货的预期是下降约14%。存储芯片涨价推高整机BOM成本,低端手机受冲击最明显——而中低像素CIS正是低端手机的成本项。
价格端,手机CIS的竞争没有缓和。格科微的增长靠高像素结构升级,而非提价,本身就说明中低像素段仍在以价换量。
成本端,AI算力需求挤占成熟制程产能,2026年全球8英寸代工总产能预计萎缩2.4%,代工价格同比上涨15%至25%。对格科微而言,自有12英寸产线是对冲代工涨价的手段,但另一面是折旧与资本开支的固定成本。
显示驱动侧,国产替代正在推进但远未完成:2025年全球AMOLED DDIC国产化率约12.3%,Omdia预计2026年国内品牌手机的国产化率在15%至20%之间;2026年国内显示驱动芯片市场规模约45.41亿美元,其中OLED驱动占比超过27%。这块市场仍由韩系LSI、台系联咏与瑞鼎主导,2024年LSI份额42.5%、联咏13.4%、LX Semicon 11.2%、瑞鼎8.4%、云英谷5.7%。格科微要从中切份额,穿戴是入口,手机才是主战场。
判断:拐点已现,但还没到“收获期”
回到三个问题。
第一个判断:“规模换利润”走到了拐点,但拐点是脆弱的。 第三季度单季归母1.10亿元、扣非9182.69万元,单季扣非已经超过前三季度累计的0.61亿元,这是明确的经营拐点;驱动力是高像素出货与折旧摊薄,而非涨价,含金量比周期反弹更高。但前三季度扣非仅0.61亿元、加权平均净资产收益率1.47%,说明拐点刚刚出现,还谈不上收获。汇兑损失1.19亿元、财务费用2.45亿元这类变量,随时可以把单季利润打回去。
第二个判断:重资产是护城河,也是包袱,目前护城河的一面正在变强。 护城河体现在三点:车规LOFIC产品必须基于自有12英寸平台;满产带来折旧摊薄与盈亏平衡加速;自有产能保障高像素产品供应,降低对代工的依赖。包袱体现在两点:62.52亿元存货与336.70天周转,1084.34天的总资产周转,以及42亿元定增带来的新一轮资本开支。判断标准很简单——看单位折旧能否继续下降、看存货周转能否随收入放量而下行。如果两者同时改善,护城河成立;如果收入增速掉到个位数而折旧继续上升,包袱就会显性化。
第三个判断:显示驱动是“第二条产品线”,还不是“第二增长曲线”。 18.66%的营收占比不低,LCD TDDI在中小尺寸屏的性价比优势真实存在,穿戴AMOLED已经交付。但手机AMOLED DDIC才是价值量最大、壁垒最高的那块,公司尚未进入规模量产。在此之前,显示驱动的作用是稳住基本盘、平滑CIS周期,而不是拉动整体增速。
风险同样清楚:其一,手机需求若继续下探,高像素结构升级的红利会被总量下滑抵消;其二,存储涨价对低端机的挤压,可能延缓中低像素库存去化;其三,8英寸代工涨价虽被自有产能部分对冲,但12英寸扩产的折旧压力会在2027年前后集中体现;其四,42亿元定增若推进,短期摊薄与长期产能消化之间存在时间差;其五,汇率波动仍是利润表上最不确定的一项。
结论是:格科微用三年时间把自己从一家Fabless设计公司改造成Fab-Lite的垂直整合厂商,第三季度1.10亿元的净利润,是这场改造第一次给出正反馈。但重资产模式的回报从来不是线性的——折旧先来,收入后到。拐点已经出现,收获期还没有到;接下来两个季度,真正要看的不是净利润增速,而是毛利率能否站上20%以上、存货周转天数能否从336.70天往下走。