2026年前三季度,中颖电子实现营业收入11.08亿元、同比增长14.60%,归母净利润9692.20万元、同比增长69.90%,扣非净利润8046.31万元、同比增长46.06%;前三季度综合毛利率30.98%,与上年同期基本持平。
单看第三季度:营收3.85亿元、同比增长22.57%,归母净利润2592.65万元、同比增长62.21%,扣非净利润3387.43万元、同比增长102.61%;单季毛利同比增加2280万元、增幅22.43%,营业费用同比减少390万元,公司明确说明主要系控股子公司芯颖科技费用减少所致。
【图表:前三季度与第三季度营收、归母、扣非增速对比】
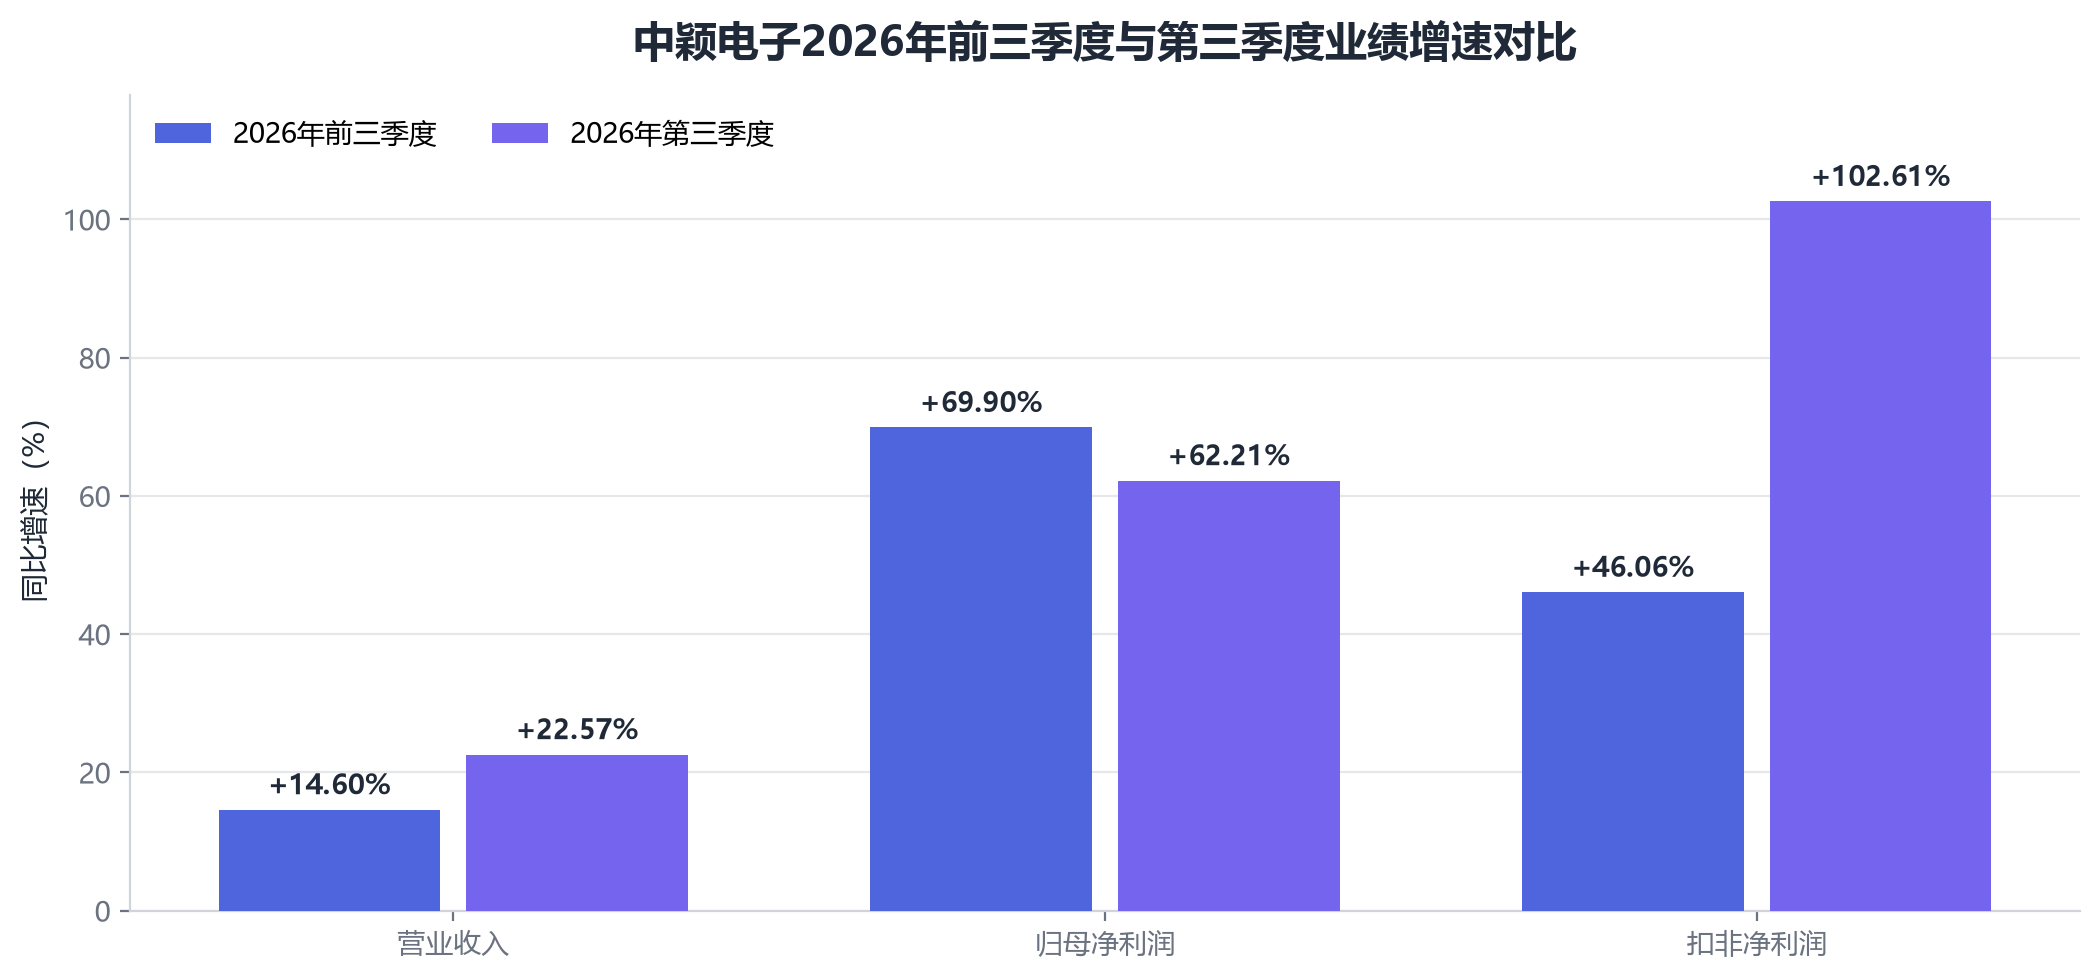
这里有一个容易被忽略的结构:第三季度扣非增速102.61%,明显高于归母增速62.21%。原因不在主营,而在非经常性损益的方向翻转——上半年投资的合伙企业确认公允价值变动收益2383.12万元,占利润总额的47.77%;第三季度则确认公允价值变动损失847万元。收益变损失,把归母增速拉低了约40个百分点。
换句话说,前三季度69.90%的归母增速里,一半来自主营业务放量,一半来自上半年的一次性公允价值收益;真正反映经营质量的扣非增速是46.06%。上半年扣非增速21.42%、第三季度单季102.61%,说明主营的改善在加速,但这个加速有低基数成分——2025年全年公司营收12.84亿元、同比下降4.41%,归母净利润6016.36万元、同比下降55.14%,2026年是在一个被压低的基数上修复。
还有一个环比信号值得注意:第三季度营收3.85亿元、同比增长22.57%,较第二季度略有回落。在同比高增的同时环比走弱,与公司半年报中的判断一致——全球成熟制程晶圆代工产能紧张、代工成本上行,而终端售价调整滞后,综合毛利率将阶段性承压。
MCU挑起大梁,模拟产品只是稳住
上半年按产品划分,微控制器(MCU)营收4.28亿元、占总营收59.24%、同比增长18.49%,是绝对第一大收入来源;模拟产品营收2.89亿元、占40.00%、同比仅增长1.04%。分应用看,白色家电MCU与动力锂电池管理芯片销售增长突出,二者合计贡献超过65%的营收增量。
【图表:2026年上半年中颖电子收入结构(MCU与模拟产品)】
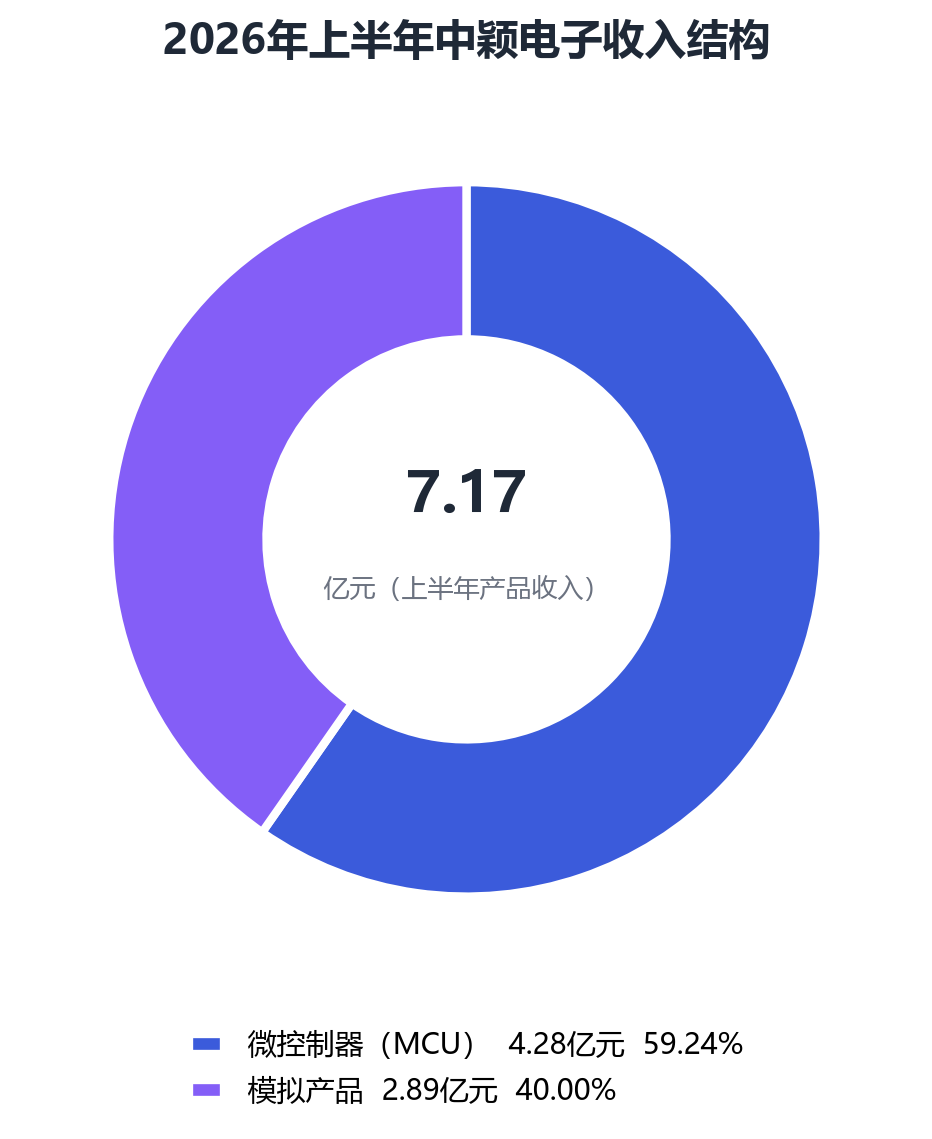
这组数据说明两件事。第一,公司的增长引擎是家电MCU与动力锂电管理芯片,不是OLED驱动。第二,模拟产品(含锂电池管理与AMOLED驱动)几乎零增长,内部是“锂电增长、OLED拖累”的对冲结构——芯颖科技上半年营收5058.05万元、净亏损4209.90万元,亏损额相当于公司上半年扣非净利润4658.88万元的九成。
MCU的市场位置也需要客观看待。按2025年数据,国内主要MCU厂商中GigaDevice 19.10亿元居首、中微半导11.22亿元第二、乐鑫科技9.80亿元第三、中颖电子7.10亿元第四;2026年上半年,中微半导营收7.26亿元、同比增长44.01%,归母净利润1.72亿元、同比增长98.48%,增速明显快于中颖。在白色家电MCU市场,瑞萨仍处绝对领先,公司处于多强竞争;小家电MCU与键鼠MCU则是公司占优的细分。
芯颖科技:55.75%的股权,4209.90万元的窟窿
芯颖科技是中颖电子显示驱动业务的载体,公司持股55.75%。2026年上半年,芯颖营收5058.05万元、净亏损4209.90万元,较2025年同期亏损2075.05万元进一步扩大;2025年全年净亏损7703.41万元,半年亏损已达上年全年的55%。
公司在半年报里把问题说得很直白:AMOLED显示驱动芯片的品牌手机市场仍由韩国及中国台湾地区友商主导,芯颖产品无法进入手机品牌,主要在手机维修市场与品牌穿戴设备领域竞争,行业整体毛利偏低,若无足够规模效应,盈利难度较大;芯颖自身经营规模小、累计亏损严重,受行业人才竞争加剧及业务收缩影响,人员流失严重,持续亏损并面临资金链紧张压力。
这不是一句“投入期亏损”能概括的。投入期亏损通常伴随收入快速扩张与客户认证推进,而芯颖的图景是:营收五千万级别、亏损四千万级别,亏损率超过八成;客户停留在维修与穿戴,品牌手机导入尚未实现;人员流失与资金链紧张同时出现。三个特征叠加,更像是“规模不足+竞争力不足”,而非单纯的研发前置投入。
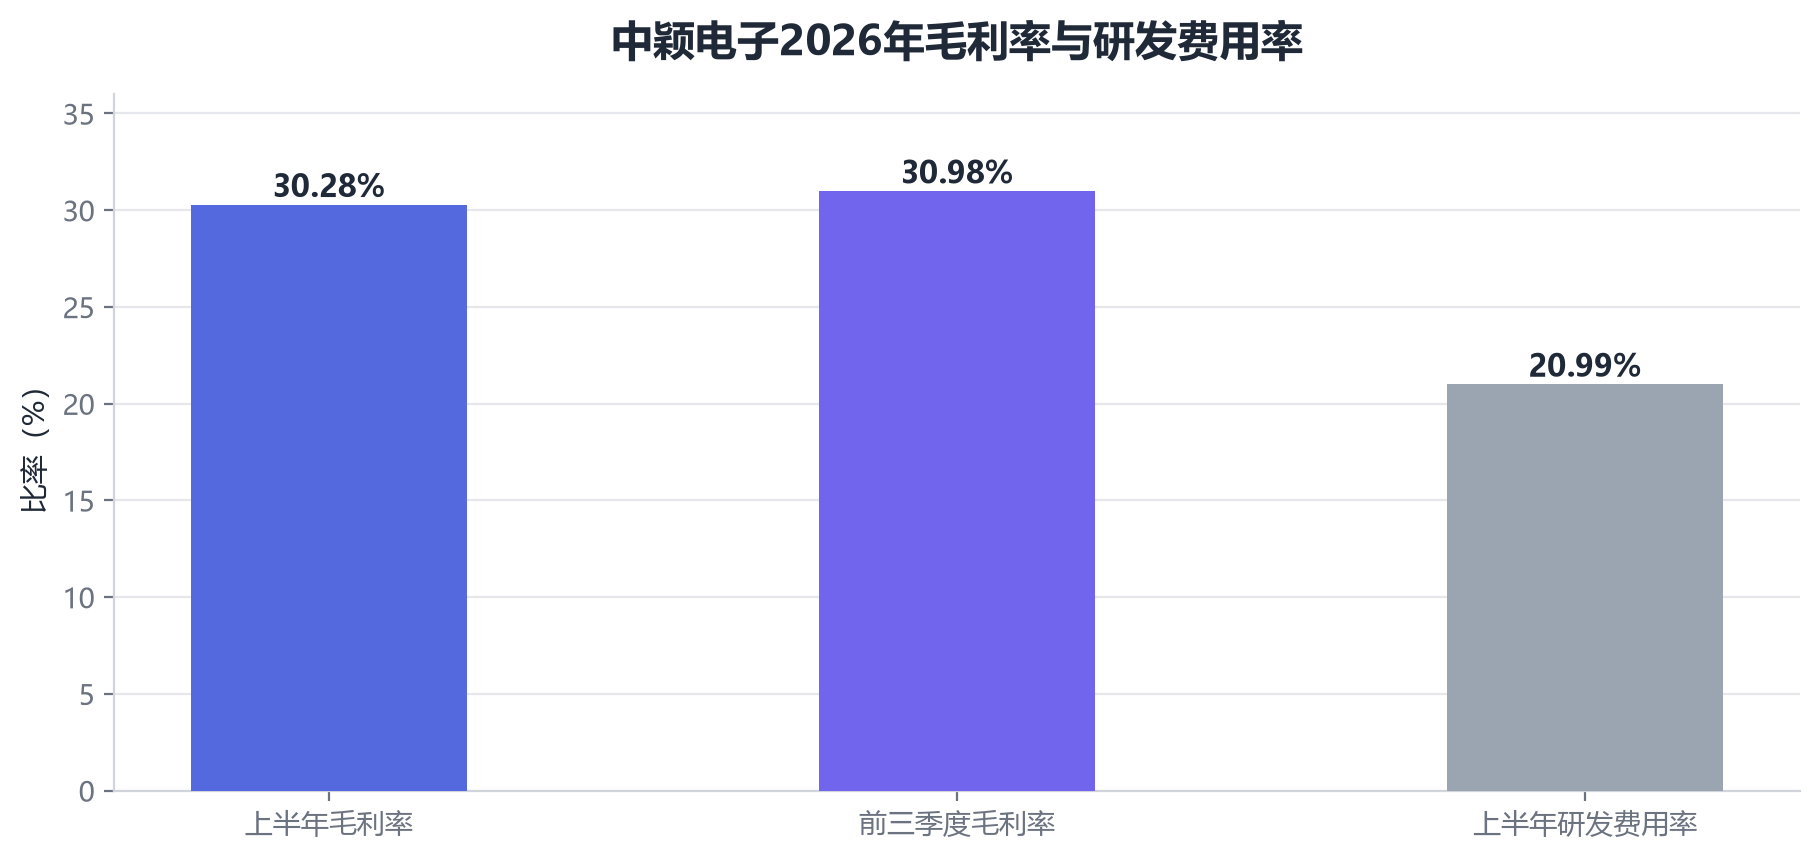
公司的战略取舍也已经做出。上半年研发投入1.52亿元、占营收20.99%,但结构在挪:OLED显示驱动占研发投入的比重从2025年的35%降至2026年上半年的27.71%,电机控制与汽车电子从5.13%升至9.77%、接近翻倍;家电主控占比提升至32.62%。同期,芯颖费用减少带来营业费用同比下降390万元。
资本安排上,公司对“收购芯颖剩余股权、使其成为全资子公司”的投资者提问回复称:会综合业务发展、交易条件等因素评估,当前暂无相关收购计划。这意味着短期内不会用资本手段兜底,而是让芯颖在降本与业务收缩中自我修复。
经营质量:存货在降,现金流在改善,研发仍是最重的支出
中颖电子2026年上半年存货周转天数218.31天、营业周期268.19天,在六家显示驱动相关公司中处于中游(同期天德钰41.46天、格科微336.70天);存货已连续三年下降,2025年管理层把“降低存货水平”列为高优先级,2026年上半年轻装上阵的效果体现在毛利率与利润修复上。
现金流方面,上半年经营活动现金流净额1.23亿元、同比增长12.29%;前三季度经营情况未单独披露现金流明细。公司总资产22.11亿元、归母净资产18.37亿元,资产结构稳健。
研发是最大的固定支出:上半年1.52亿元、占营收20.99%,在同类公司中费用率最高;前三季度研发投入未单独披露。投入方向正在从OLED驱动向车规与工业级迁移——2026年4月董事会与临时股东会通过定增议案,拟募集不超过10亿元、对应不超过4940.71万股,全部投向高端工业级及车规芯片的研发与产业化,申请已于6月17日获深交所受理;55nm制程MCU、变频空调控制芯片、机器人关节控制芯片是重点布局,机器人关节控制芯片计划下半年投片。
控制权层面也发生了变化:原控股股东威朗国际及其一致行动人WIN CHANNEL拟将合计14.20%股份转让给上海致能工业电子,并将剩余9.20%股份表决权委托对方24个月,交易完成后致能工电合计控制23.40%表决权,成为第一大股东,公司进入地方国资参与的新阶段。
代工涨价压毛利,OLED国产化仍是长跑
中颖所处的环境,对MCU主业与芯颖都是逆风。
代工端,AI算力挤占成熟制程产能,2026年全球8英寸代工总产能预计萎缩2.4%,代工价格同比上涨15%至25%;公司自己在半年报中预判“综合毛利率将面临阶段性承压”,并强调产品售价调整存在滞后性、成本传导有压力。
需求端,家电MCU受地产周期拖累、增量有限,价格竞争持续;锂电池管理芯片则相对景气——公司在国产手机与电动自行车领域市占率较高,动力锂电中高电压市场竞争格局较稳定,但低串数市场友商增多、竞争激烈。
显示驱动端,2025年全球DDIC出货量同比下降1%,2026年预计恢复至1%至2%的正增长;结构上AMOLED手机DDIC增长4%、LCD手机DDIC下滑7%。国产化率方面,2025年全球AMOLED DDIC国产化率约12.3%,Omdia预计2026年国内品牌手机国产化率在15%至20%之间;但品牌手机市场仍由LSI(42.5%)、联咏(13.4%)、LX Semicon(11.2%)、瑞鼎(8.4%)主导。
这组数字对芯颖的含义很清楚:市场在增长,但增长发生在它进不去的地方——品牌手机AMOLED。它所在的维修与穿戴市场,是国产化率提升也覆盖不到的角落。
判断:主业养得起芯颖,但养不出一家能打的芯颖
第一,MCU主业能不能覆盖显示驱动的亏损?能覆盖,但覆盖率在收窄。 上半年芯颖净亏4209.90万元,公司扣非净利润4658.88万元,亏损相当于扣非利润的90%;合并报表扣非仍增长21.42%,靠的是家电MCU与动力锂电的增量对冲。这是一场“用增长覆盖亏损”的平衡,一旦主业增速回落到个位数、或芯颖亏损继续扩大,合并利润会迅速失去弹性。
第二,芯颖的亏损是投入期常态还是竞争力不足?更偏后者。 投入期的典型特征是收入高增、客户认证推进、亏损随规模摊薄;芯颖是营收5058.05万元、亏损4209.90万元、亏损率超八成,客户停在维修与穿戴,且出现人员流失与资金链紧张。公司把研发资源从OLED的35%降到27.71%、把费用压减390万元,本质上是“止损式收缩”,而不是“加注式投入”。它仍会保留,但很难成为第二增长曲线。
第三,中颖在这轮周期里的位置:毛利率的优等生,规模的后段生。 前三季度毛利率30.98%、上半年30.28%,在同类公司中居前;但营收11.08亿元,只有豪威集团的5%、格科微的16.6%、天德钰的56%,规模劣势决定了它在代工涨价时议价能力有限,也决定了芯颖难以靠自身规模跨过盈亏平衡。
风险集中在四处:其一,成熟制程代工价上涨15%至25%,而公司已明示毛利率阶段性承压,30.98%的毛利率未必是全年高点;其二,非经常性损益波动大,第三季度公允价值损失847万元已让归母增速从102.61%回落至62.21%;其三,芯颖若净资产继续下降、资金链进一步紧张,存在减值或进一步救助的压力;其四,10亿元定增尚在审核,摊薄与项目达产节奏存在不确定性。
结论是:中颖电子是一家主业扎实、毛利率领先、但被一个进不了品牌手机的显示驱动子公司拖住估值的公司。它的多头逻辑不在OLED,而在家电MCU的份额、动力锂电的景气与车规MCU的落地;它的空头逻辑也不在MCU,而在芯颖何时止血。看清这一点,比记住69.90%的利润增速更重要。