核心观点:
1、CIS三强呈现"营收稳增、盈利分化"格局,利润端分化远大于收入端,基数效应与产品切换是豪威承压的主因。
2、豪威集团单季营收创历史新高、盈利逐季修复,四季度指引抬升,龙头正处于"筑底—修复"通道;但第二梯队追赶态势明显,格局并非铁板一块。
3、高端化与车载化是决定盈利弹性的关键变量,2亿像素与车载CIS构成下一阶段竞争主线,资本竞赛同步升温。
2026年前三季度,CIS三强合计营收364.04亿元,同比增长7.63%,归母净利润32.56亿元,同比下降17.78%。豪威营收221.49亿元居首,思特威、格科微营收增19.69%、16.97%,净利增20.05%、133.40%。行业营收稳增、盈利分化,高端化与车载成关键变量。
营收稳增、盈利分化:CIS三强三季报"温差"从何而来
本报告覆盖A股CIS(CMOS图像传感器)三家代表性上市公司:豪威集团(603501.SH)、思特威(688213.SH)、格科微(688728.SH)。
2026年前三季度,三家公司合计实现营业收入364.04亿元,较2025年同期的338.22亿元增长7.63%;合计归母净利润32.56亿元,较2025年同期的39.60亿元下降17.78%。整体呈现"营收稳健增长、盈利明显分化"的格局:第二梯队的思特威、格科微营收利润双增,龙头豪威集团则受上年高基数及主力产品切换影响,利润同比阶段性承压。
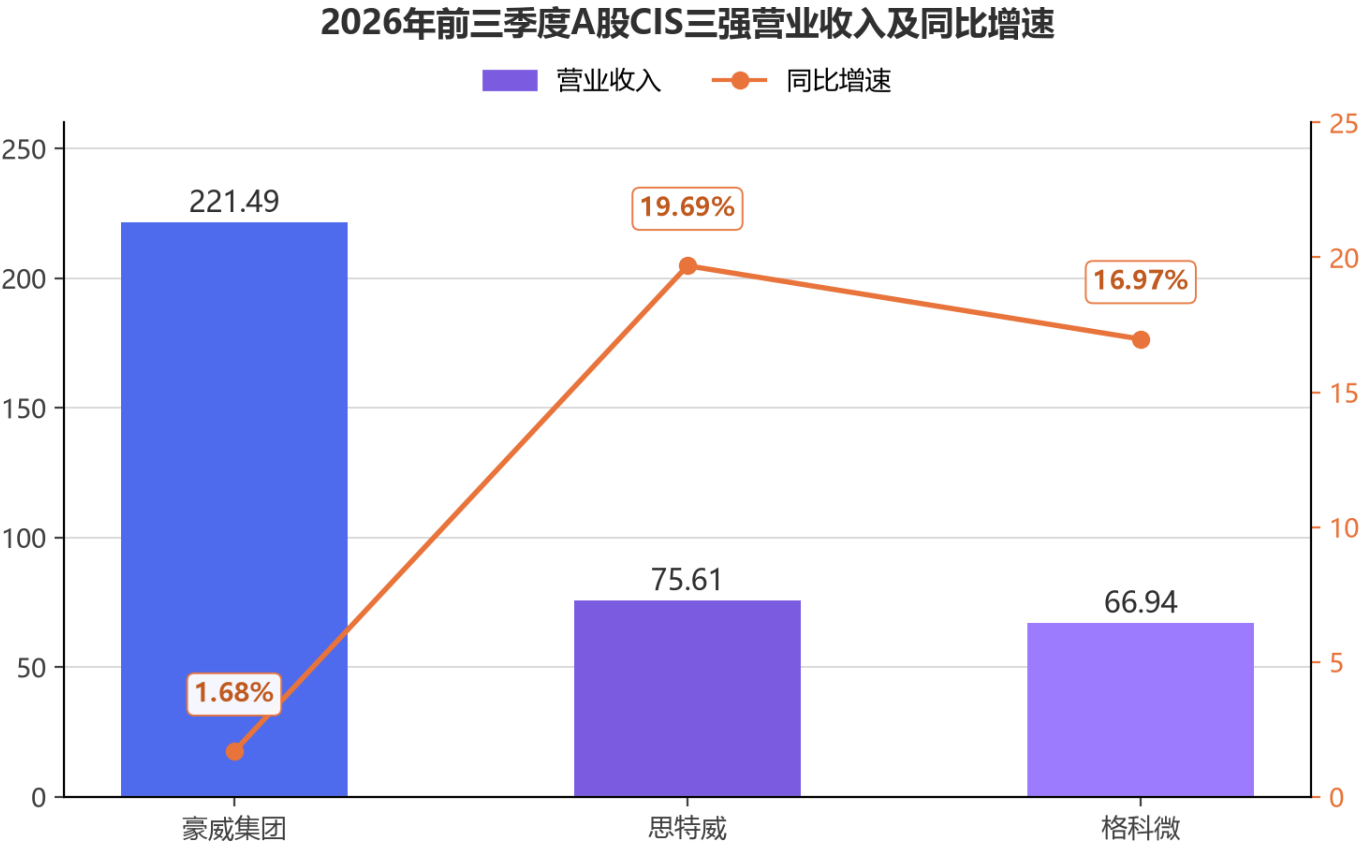
豪威集团营收体量约为思特威与格科微之和的1.55倍,绝对龙头地位稳固;但增速上思特威(+19.69%)与格科微(+16.97%)显著领先,第二梯队追赶态势明显。
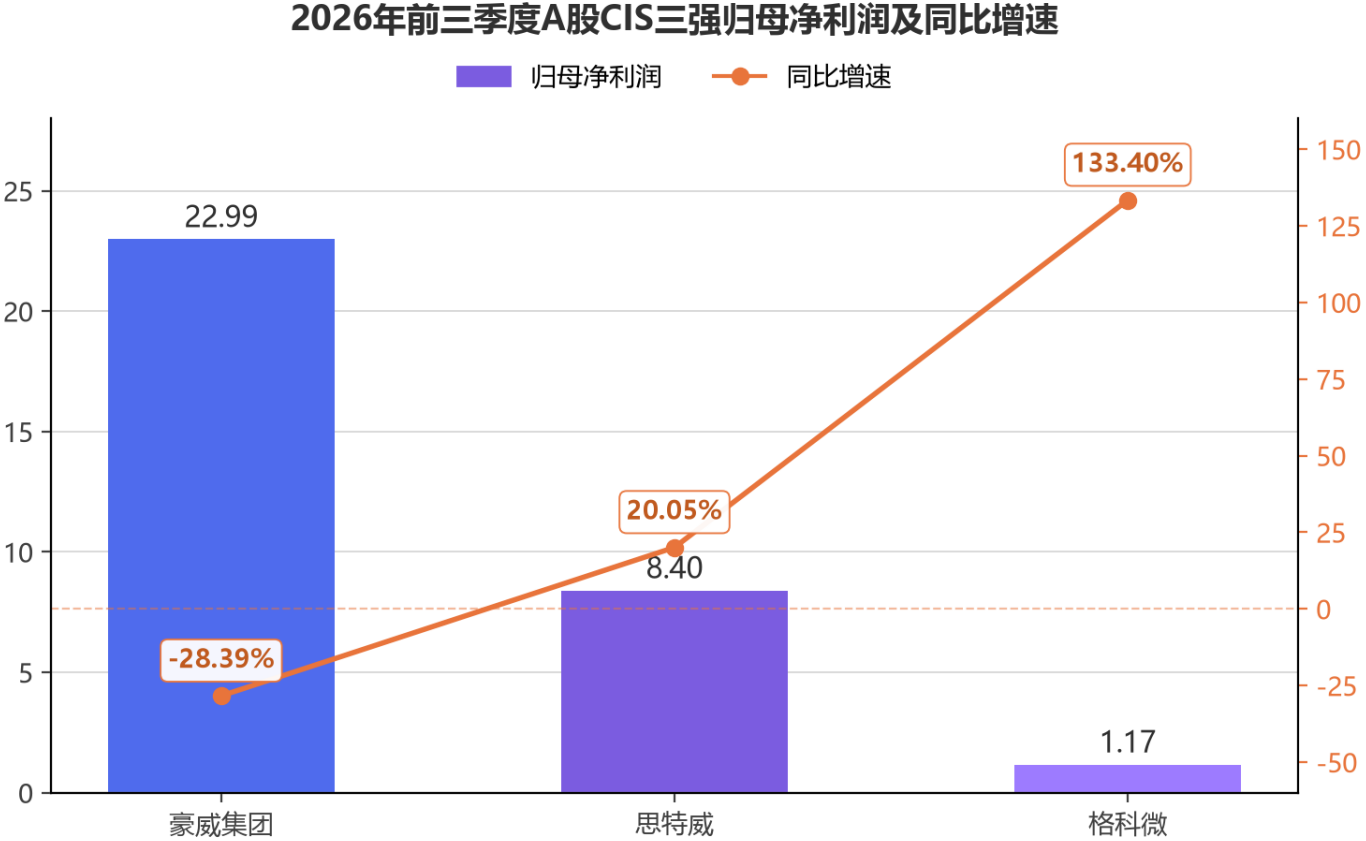
利润端分化远大于收入端。豪威集团贡献三家合计净利润的70.6%,但同比下滑28.39%;思特威以20.05%的增速保持稳健;格科微受三季度单季1.10亿元利润带动,同比大增133.40%,实现困境反转。
龙头筑底、梯队追赶:三家公司的三条业绩曲线
(一)豪威集团:单季营收创历史新高,盈利处于修复通道
前三季度,豪威集团实现营业收入221.49亿元,同比增长1.68%;归母净利润22.99亿元,同比下降28.39%;扣非归母净利润22.06亿元,同比下降27.90%。利润下滑主要缘于基数与产品切换:2025年前三季度公司归母净利润32.10亿元、同比增长35.15%,基数较高;同期OV50H等手机CIS主力产品接近生命周期尾声,需求逐步收敛。
从单季走势看,公司经营呈典型逐季爬坡态势:一季度营收64.14亿元、二季度76.11亿元、三季度81.24亿元,单季营收连续环比增长并创历史新高。盈利端修复更为明显,单季归母净利润从一季度的5.03亿元、二季度的7.17亿元升至三季度的10.79亿元,环比增幅超过五成;单季毛利率也从一季度的29.38%、二季度的28.27%回升至三季度的30.00%,与上年同期基本相当。
收入结构方面,前三季度公司半导体设计业务收入163.46亿元,占营业收入的73.80%,智能驾驶、专业影像、机器视觉与机器人产品线营收占比持续提升。研发费用22.29亿元,同比增长5.91%,占营收比重维持在10%以上。公司于2026年1月完成H股上市,募资53.18亿港元(约合45.26亿元人民币)补充研发与产能储备;据TSR等第三方机构9月数据,公司2025年首度晋升全球第二大CIS供应商,车载CIS市场份额稳居全球第一。2025年年报显示,公司汽车CIS收入74.71亿元、同比增长26.52%,新兴市场收入23.69亿元、同比增长211.85%。产品端,800万像素车载图像传感器OX08D30已进入量产阶段,OX08D10、OX03H10获英伟达DRIVE AGX Hyperion平台支持。
值得注意的是,公司于三季报披露同日发布四季度经营数据预测:预计四季度营收77.59亿元至83.24亿元,同比增长9.71%至17.71%,毛利率约29.44%至30.74%,同比增速较三季度明显抬升。资产端,三季度末公司资产总计530.70亿元,资产负债率37.47%,为三家中最低。
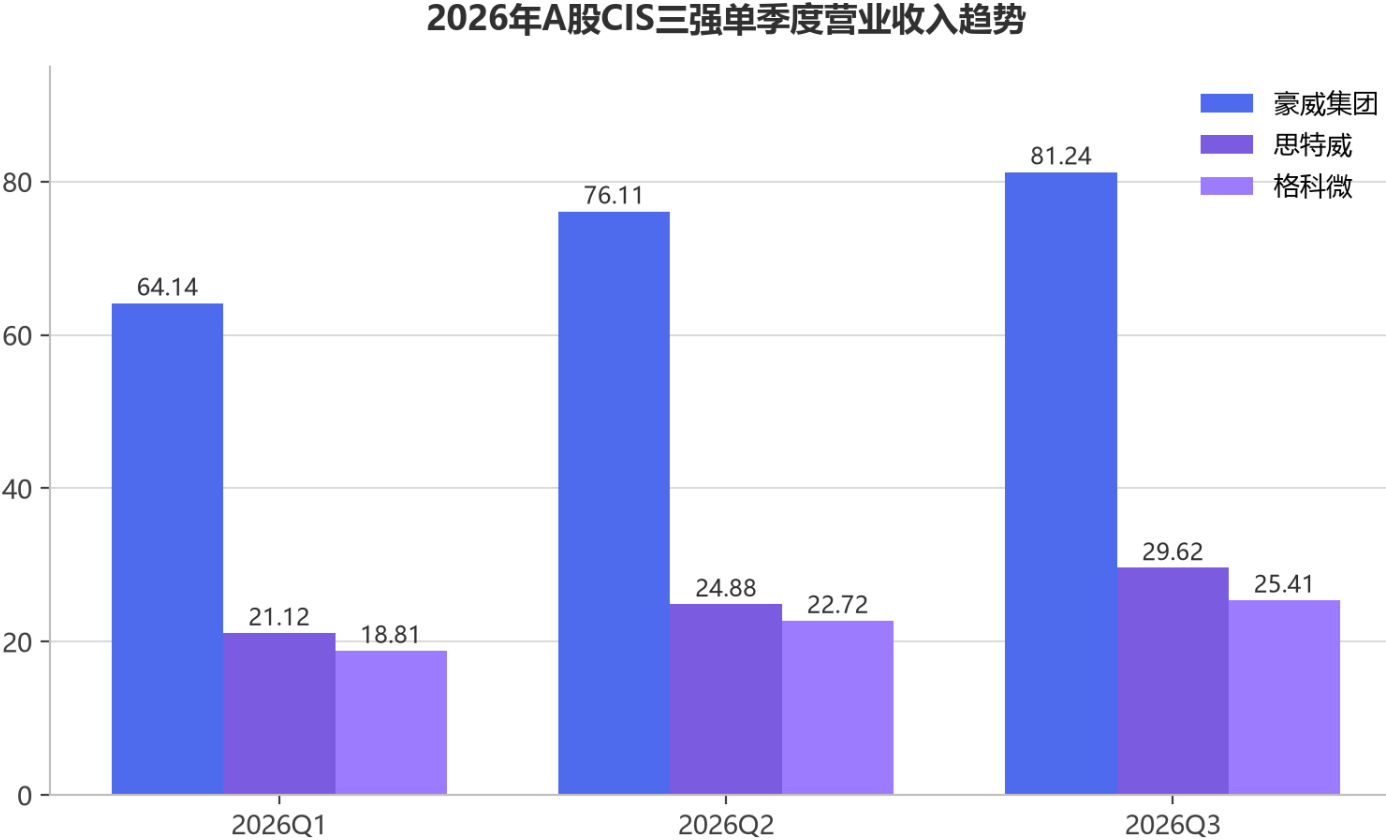
三家单季营收在2026年内逐季走高,均于三季度达到年内高点。豪威集团从一季度的64.14亿元、二季度的76.11亿元增至三季度的81.24亿元;思特威从一季度的21.12亿元、二季度的24.88亿元增至三季度的29.62亿元;格科微从一季度的18.81亿元、二季度的22.72亿元增至三季度的25.41亿元,行业需求自二季度起持续回暖。
(二)思特威:增长最均衡,盈利质量持续改善
前三季度,思特威实现营业收入75.61亿元,同比增长19.69%;归母净利润8.40亿元,同比增长20.05%;扣非归母净利润8.71亿元,同比增长26.26%,扣非增速快于归母,主业盈利成色更足。销售毛利率24.89%,同比提升1.41个百分点。第三季度单季营收29.62亿元,同比增长17.03%;单季归母净利润3.11亿元,同比增长2.87%。
公司2026年上半年安防及AIoT业务收入17.18亿元、同比增长45.55%,经营性现金流由负转正至7.78亿元。回顾2025年,公司营收同比增长51.32%至90.31亿元,规模上超越格科微跃居国内第二;其中智能手机收入46.75亿元(同比增长43.03%)、汽车电子11.22亿元(同比增长113.02%)、智慧安防及AIoT 24.88亿元(同比增长52.38%),完成从安防"单引擎"向"三足鼎立"的转型。高端突破方面,华为Pura 80 Ultra首次搭载公司1英寸CIS,标志着国产CIS进入旗舰主摄供应链。公司此前预计2026年上半年归母净利润5.1亿元至5.3亿元、同比增长29%至34%,实际实现5.28亿元,落于预告区间上沿。
资本运作上,公司推进定增,第一大募投项目"面向高性能影像应用的CIS解决方案研发及产业化"拟投入募集资金14.45亿元,重点研发5000万及2亿像素系列产品并实现量产。研发投入上,前三季度研发费用5.22亿元,同比增长23.34%,增速为三家中最快。三季度末公司资产总计196.18亿元,较2025年末的108.21亿元增长81.29%,资产负债率54.74%,较2025年末提升3.00个百分点。
(三)格科微:扭亏为盈,Fab-Lite转型初见成效
前三季度,格科微实现营业收入66.94亿元,同比增长16.97%;归母净利润1.17亿元,同比增长133.40%;扣非归母净利润6068.45万元,上年同期为-652.04万元,实现扭亏。第三季度单季营收25.41亿元,同比增长21.80%,为年内高点;单季归母净利润1.10亿元,为2025年以来单季最好水平;单季毛利率24.02%,环比二季度提升3.95个百分点,改善幅度居三家公司之首。
公司正处于从Fabless向Fab-Lite转型的关键期:临港工厂已实现5000万像素产品量产,2026年上半年5000万像素产品累计出货超过1亿颗;2025年1300万及以上像素产品收入超过20亿元,占总营收30%以上。2025年公司盈利承压(归母净利润0.51亿元、同比下降72.96%,扣非净利润-0.92亿元),主要受临港工厂固定资产折旧增加、汇兑损失及中低像素产品占比偏高等因素影响,2026年前三季度的扭亏表明转型阵痛期正逐步度过。2026年9月,公司发布2026年度向特定对象发行A股股票预案,拟募资42亿元,重点布局2亿像素传感器等高端产品。
财务结构上,公司前三季度研发费用7.42亿元,研发费用率11.08%为三家最高;三季度末资产负债率67.78%,仍为三家中最高;存货58.90亿元,存货周转天数312.10天,较2024年报的387.51天持续改善。
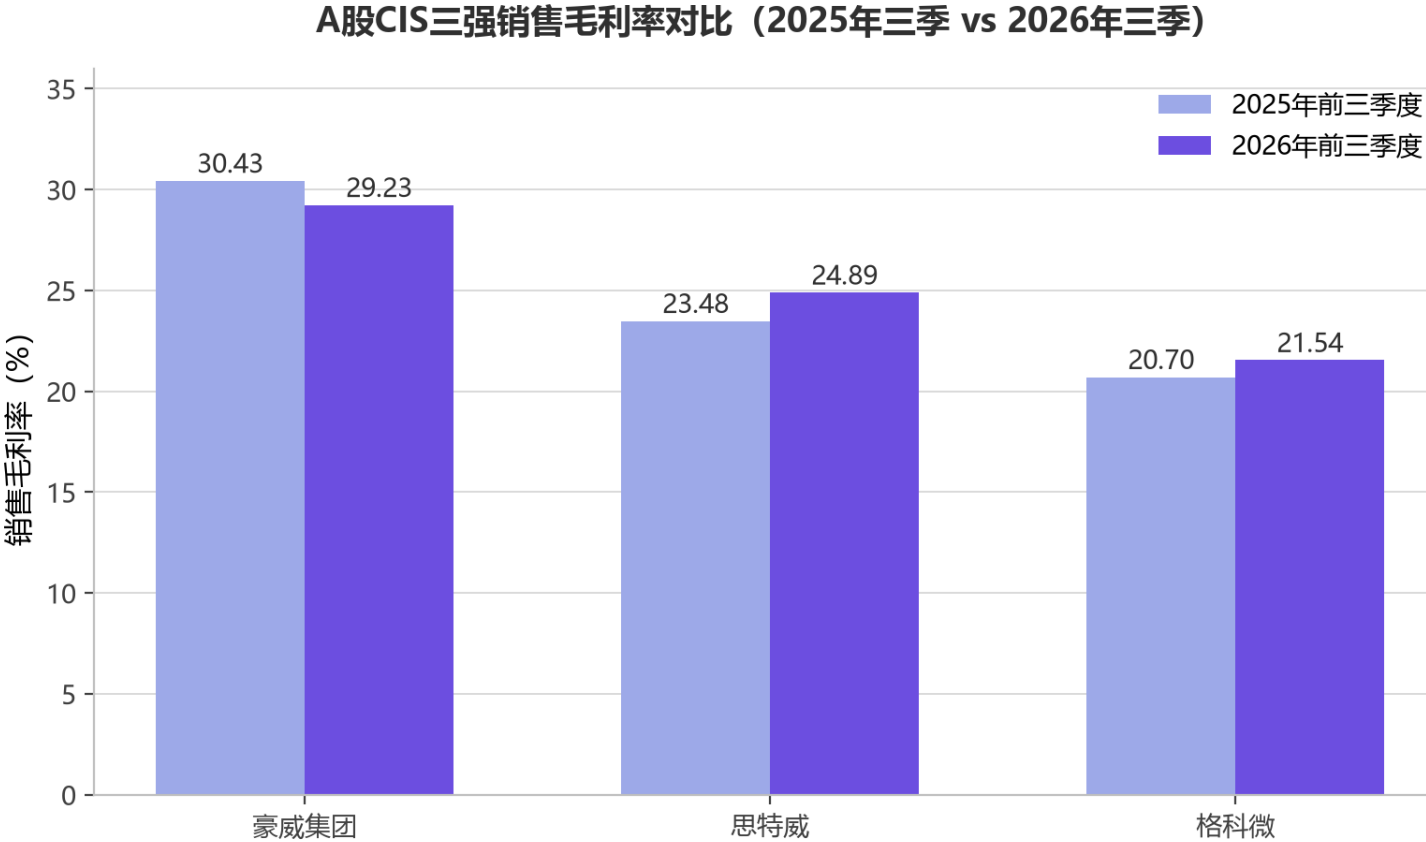
豪威集团毛利率从上年同期的30.43%回落至29.23%,绝对值仍居首;思特威从23.48%升至24.89%,格科微从20.70%升至21.54%,二梯队盈利能力持续改善。
研发、杠杆与周转:三张财务报表里的"成色"较量
研发投入方面,豪威集团以22.29亿元的绝对投入领先,研发费用率10.06%;格科微研发费用率11.08%最高;思特威研发费用5.22亿元、费用率6.90%,但同比增速23.34%最快。杠杆水平方面,豪威集团资产负债率37.47%、思特威54.74%、格科微67.78%。
营运效率方面,豪威集团三季度末存货93.75亿元,较2025年末的85.98亿元增长9.03%,存货周转天数154.79天,较2025年报的139.89天有所拉长;思特威存货41.79亿元,周转天数195.81天,较2025年报的200.42天小幅缩短。应收账款方面,豪威集团63.36亿元,较2025年末增长60.66%;思特威29.04亿元,增长42.03%;格科微6.85亿元,增长42.23%。应收账款与存货的同步扩张与营收增长及备货节奏相关,需关注后续回款与去化节奏。
高端化、车载化、资本赛:分化背后的四重推手
第一,高端化进程决定盈利弹性。思特威、格科微高像素产品放量直接推动毛利率上行;豪威集团处于新品切换期,随着OV50X等一英寸新品量产交付,三季度毛利率已回升至30.00%。
第二,车载CIS成为共同的第二增长曲线。豪威集团车载CIS份额全球第一,2025年车载收入达74.71亿元;思特威2025年汽车电子收入同比增长113.02%;格科微首颗车载产品已进入客户端批量生产。智能驾驶渗透率提升带来单车CIS搭载数量与价值量双升。
第三,竞争格局重塑与资本竞赛。2025年豪威集团晋升全球第二大CIS供应商;2024年三星智能手机CIS出货量已被格科微、豪威反超,滑落至第四。2亿像素成为下一站主战场,思特威(定增)与格科微(拟募资42亿元)均将其列为重点募投方向,叠加豪威集团早在2022年即发布首款0.61微米2亿像素产品,A股CIS三强高端竞争白热化。
第四,基数效应放大利润增速差。豪威集团2025年前三季度归母净利润同比增长35.15%,高基数下2026年同比读数承压;思特威、格科微基数相对较低,增速更具弹性。
四季度指引抬升、新品接力:CIS三强能否延续修复行情
豪威集团四季度营收指引为77.59亿元至83.24亿元,同比增长9.71%至17.71%,公司预计OG05D等新品在四季度陆续量产,车载模拟芯片及光通信高速模拟电芯片放量导入。思特威、格科微的定增若落地,将进一步强化高端产品研发与产能储备。
行业层面,Yole预测全球CIS市场规模将从2023年的218亿美元增至2029年的286亿美元,年复合增长率4.7%,智能手机仍占七成以上需求,车载与工业应用正快速崛起。
结论:国产CIS的下一站是车载与2亿像素
2026年三季度,A股CIS板块呈现"龙头筑底修复、梯队加速追赶"的格局:豪威集团单季营收创历史新高,盈利逐季修复并给出四季度加速指引;思特威保持收入利润双位数均衡增长,盈利质量最优;格科微实现扭亏,Fab-Lite转型与高端化初见成效。展望后市,车载CIS、2亿像素与端侧AI视觉构成下一阶段竞争主线,国产CIS在全球市场的份额与产品地位有望继续提升。